【精选研报】非银金融行业深度报告:证券行业2026年中报前瞻及展
- 2026-10-24 16:11:57
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/a463729de3fc
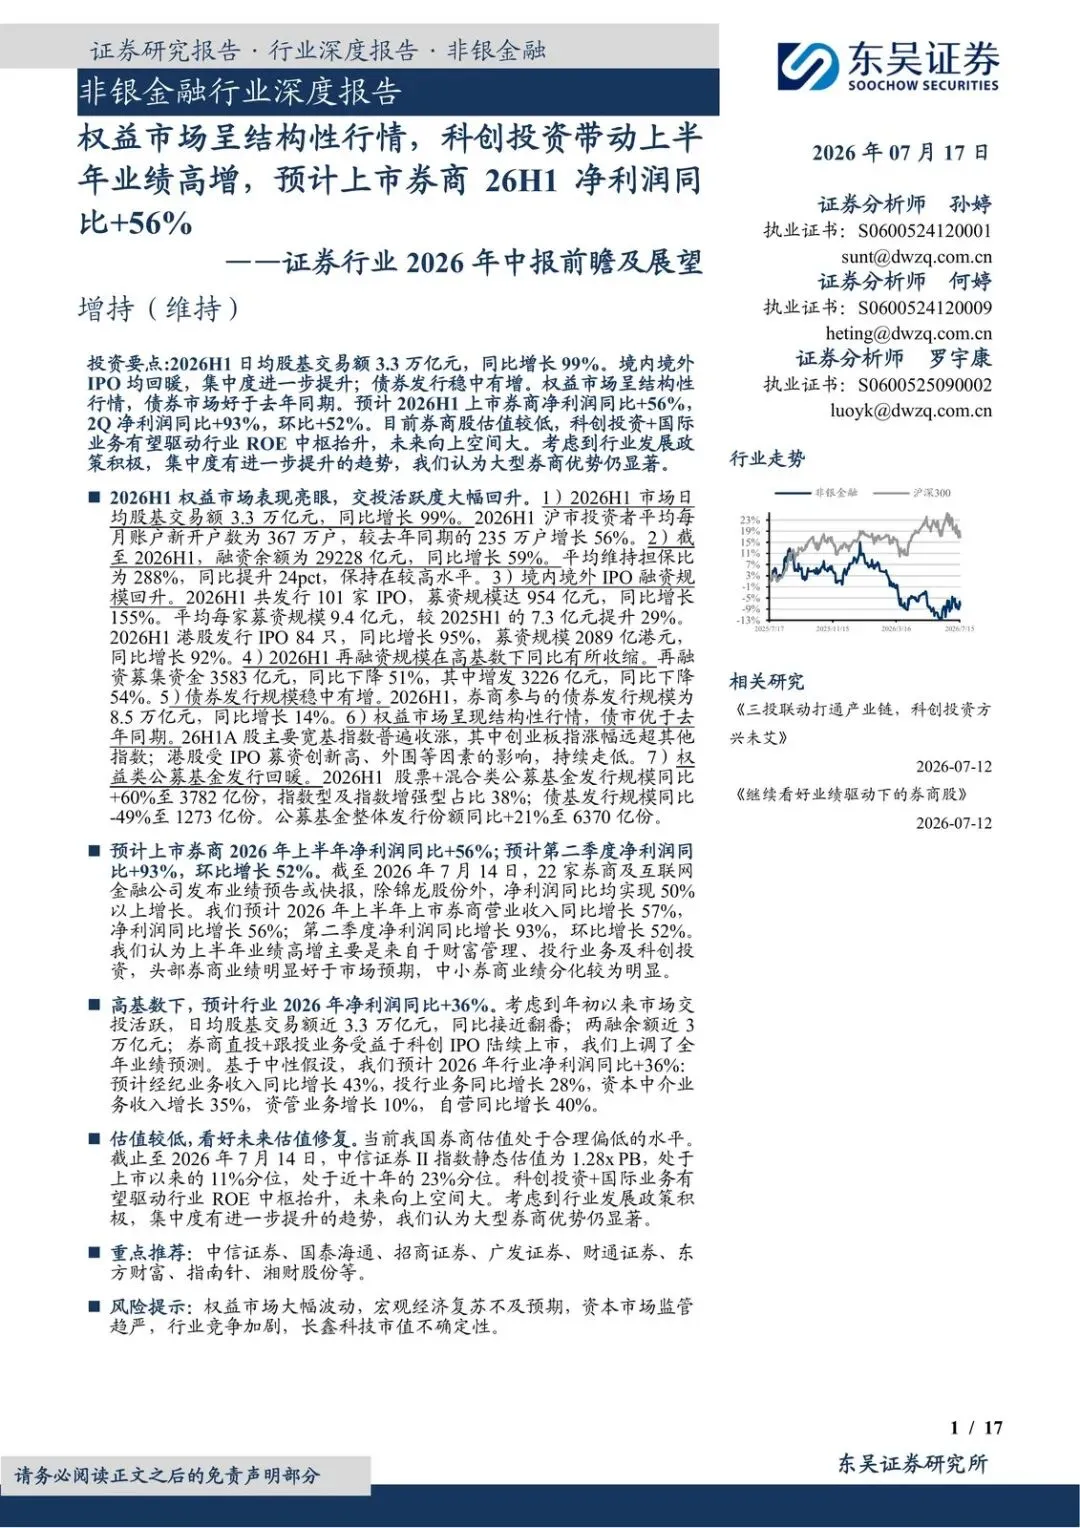
上市券商2026年上半年净利润同比大增五成以上,更像是“成交翻倍+科创投资兑现+投行向头部集中”叠在一起的结果,而不是单纯的β行情。
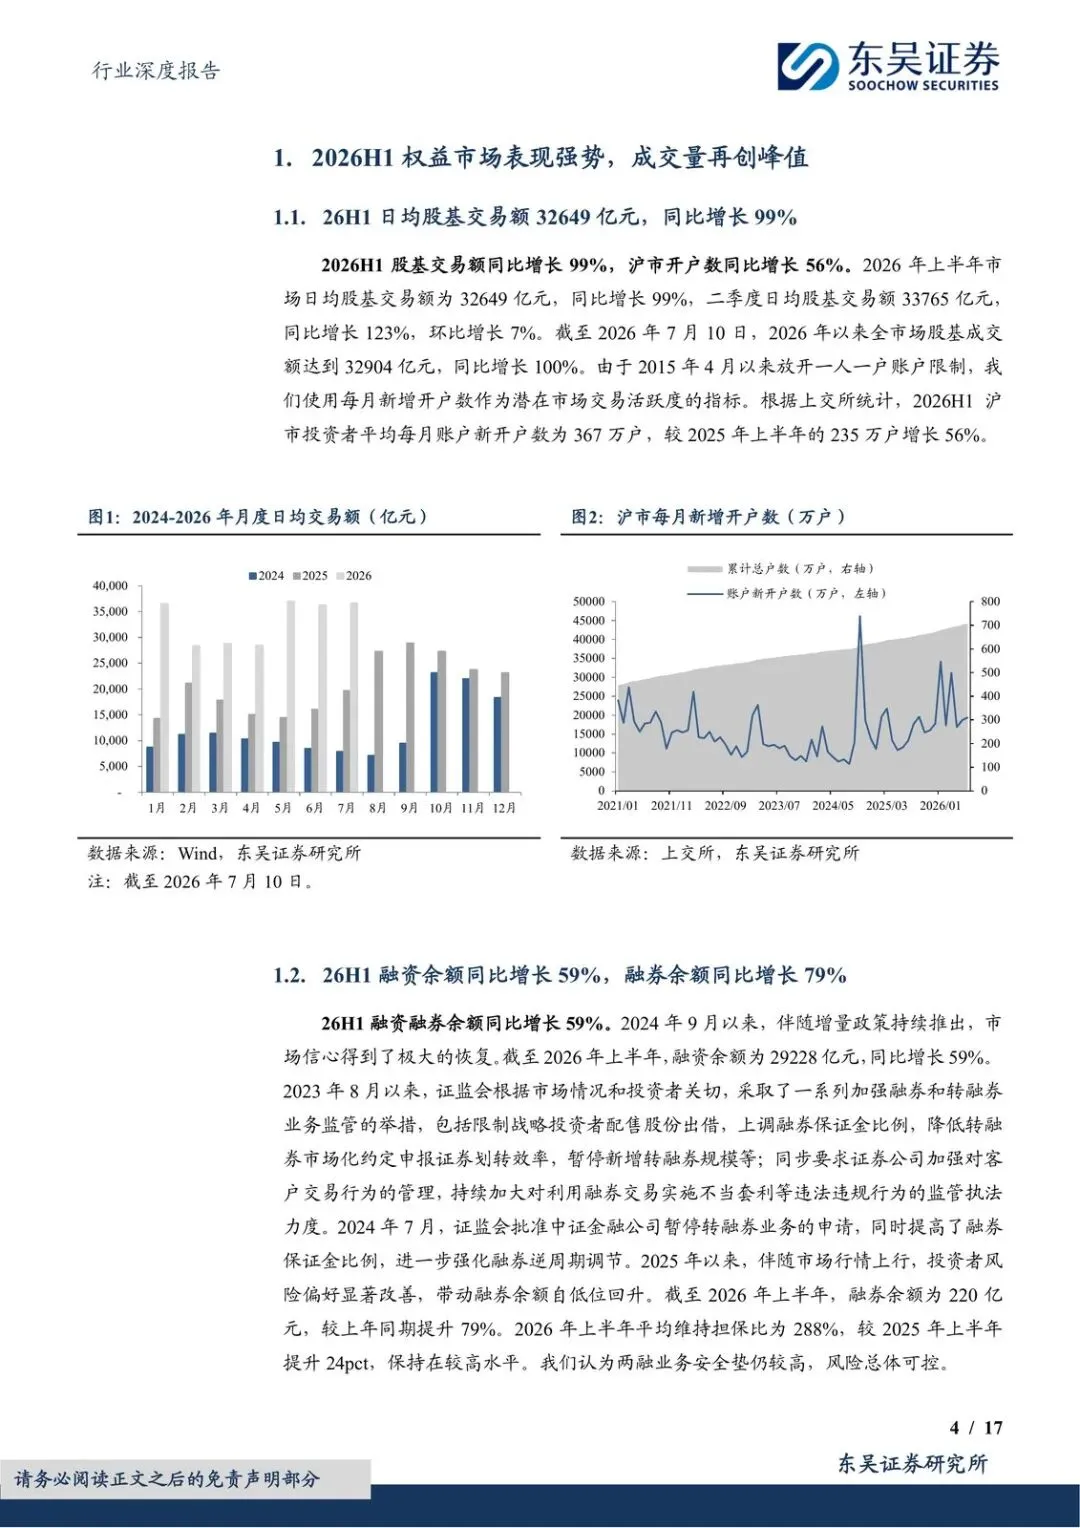
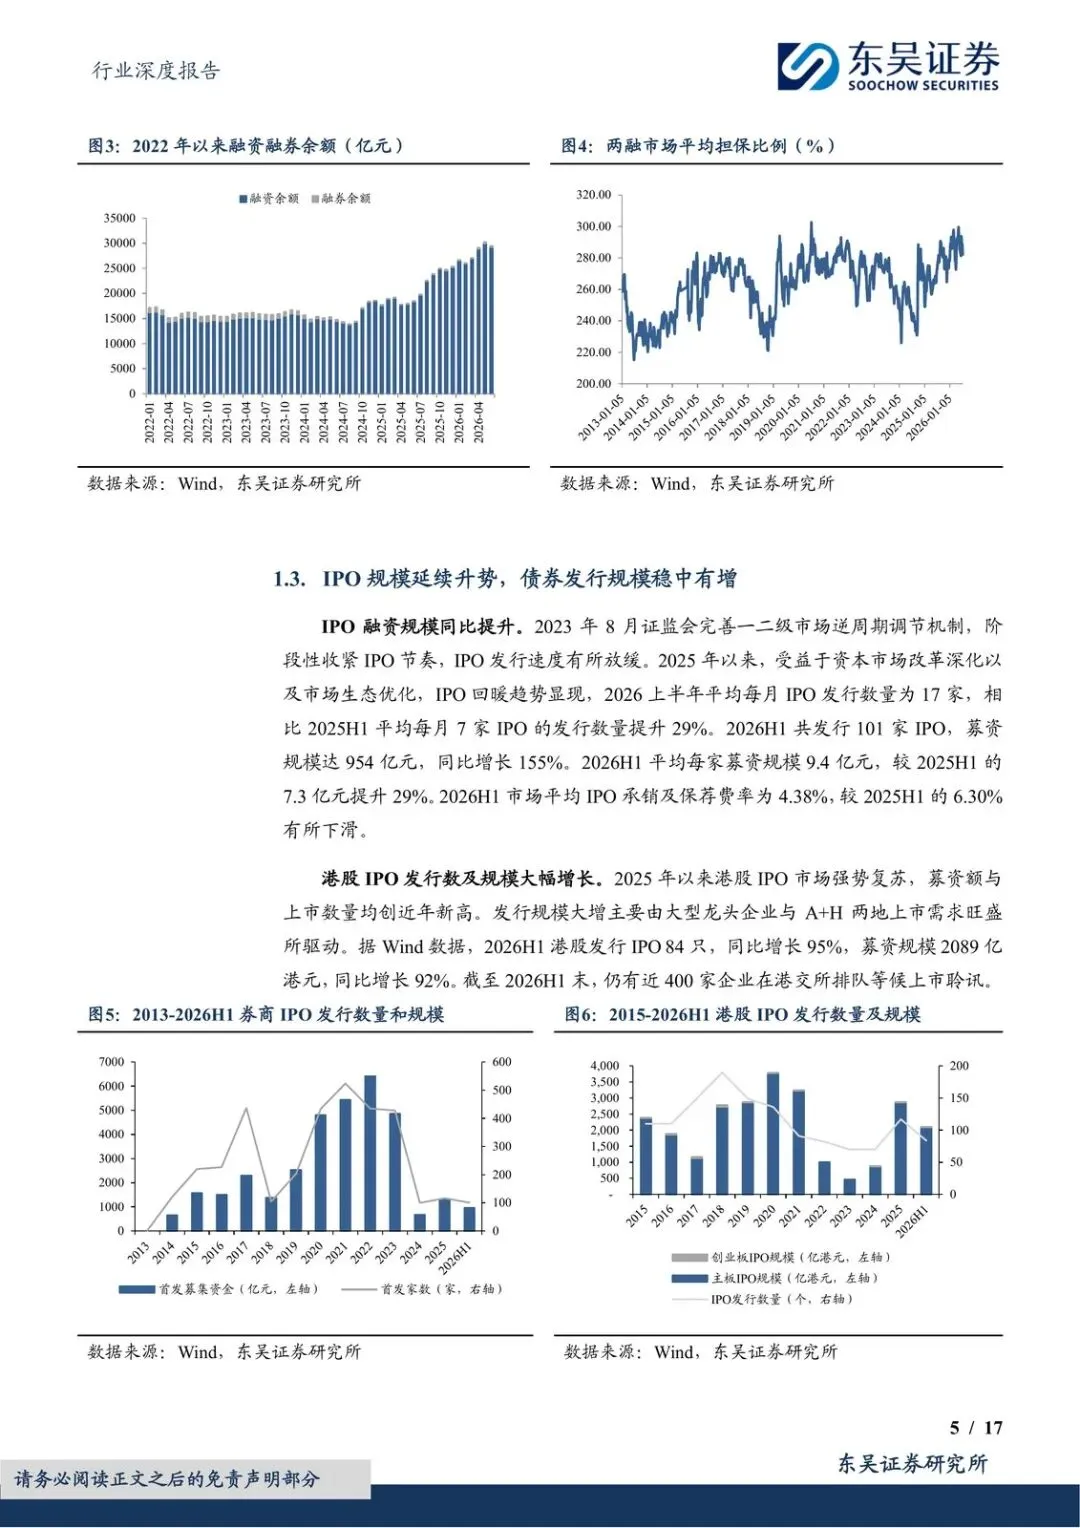
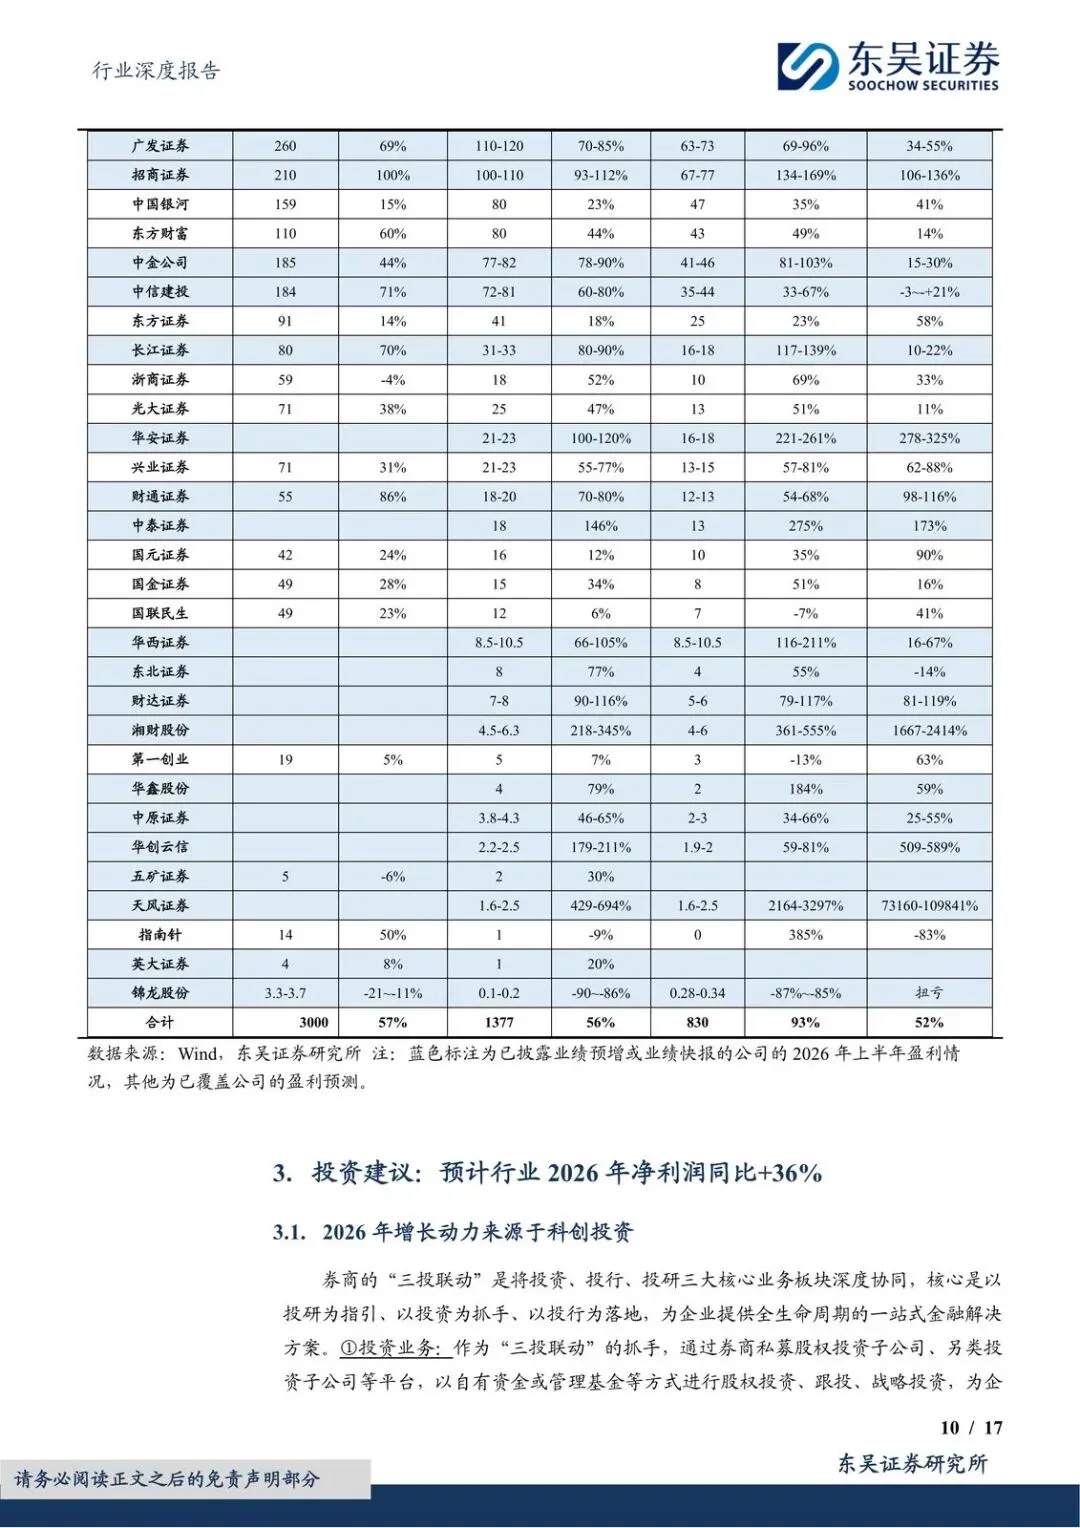
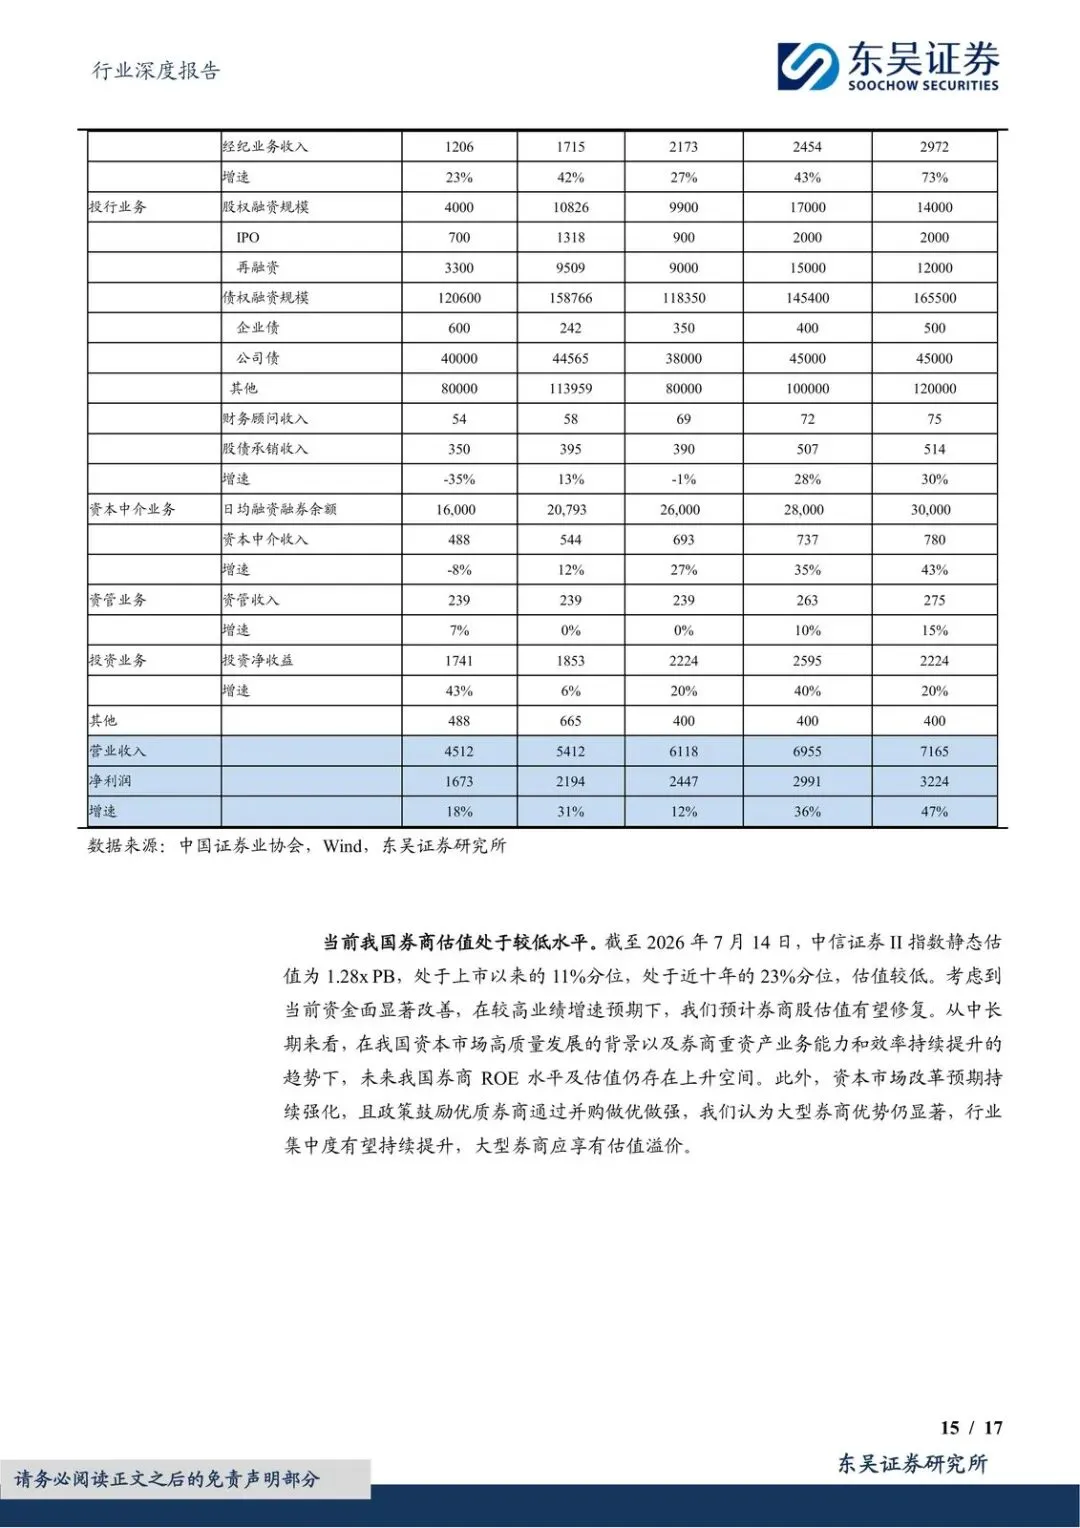
日均股基成交3.3万亿、同比+99%,融资余额近2.9万亿、同比+59%,22家已披露预告/快报的公司(除锦龙股份外)净利润同比都在50%以上。东吴给的数字更狠:上市券商26H1营收同比+57%、净利润同比+56%;二季度净利润同比+93%、环比+52%。现在值得看,是因为市场已经把量交出来了,估值却还趴着——中信证券II指数静态PB 1.28倍,上市以来11%分位、近十年23%分位。后文就顺着这条线:钱从哪来、谁拿走、全年还能不能续。
成交和开户把经纪、两融先拉起来
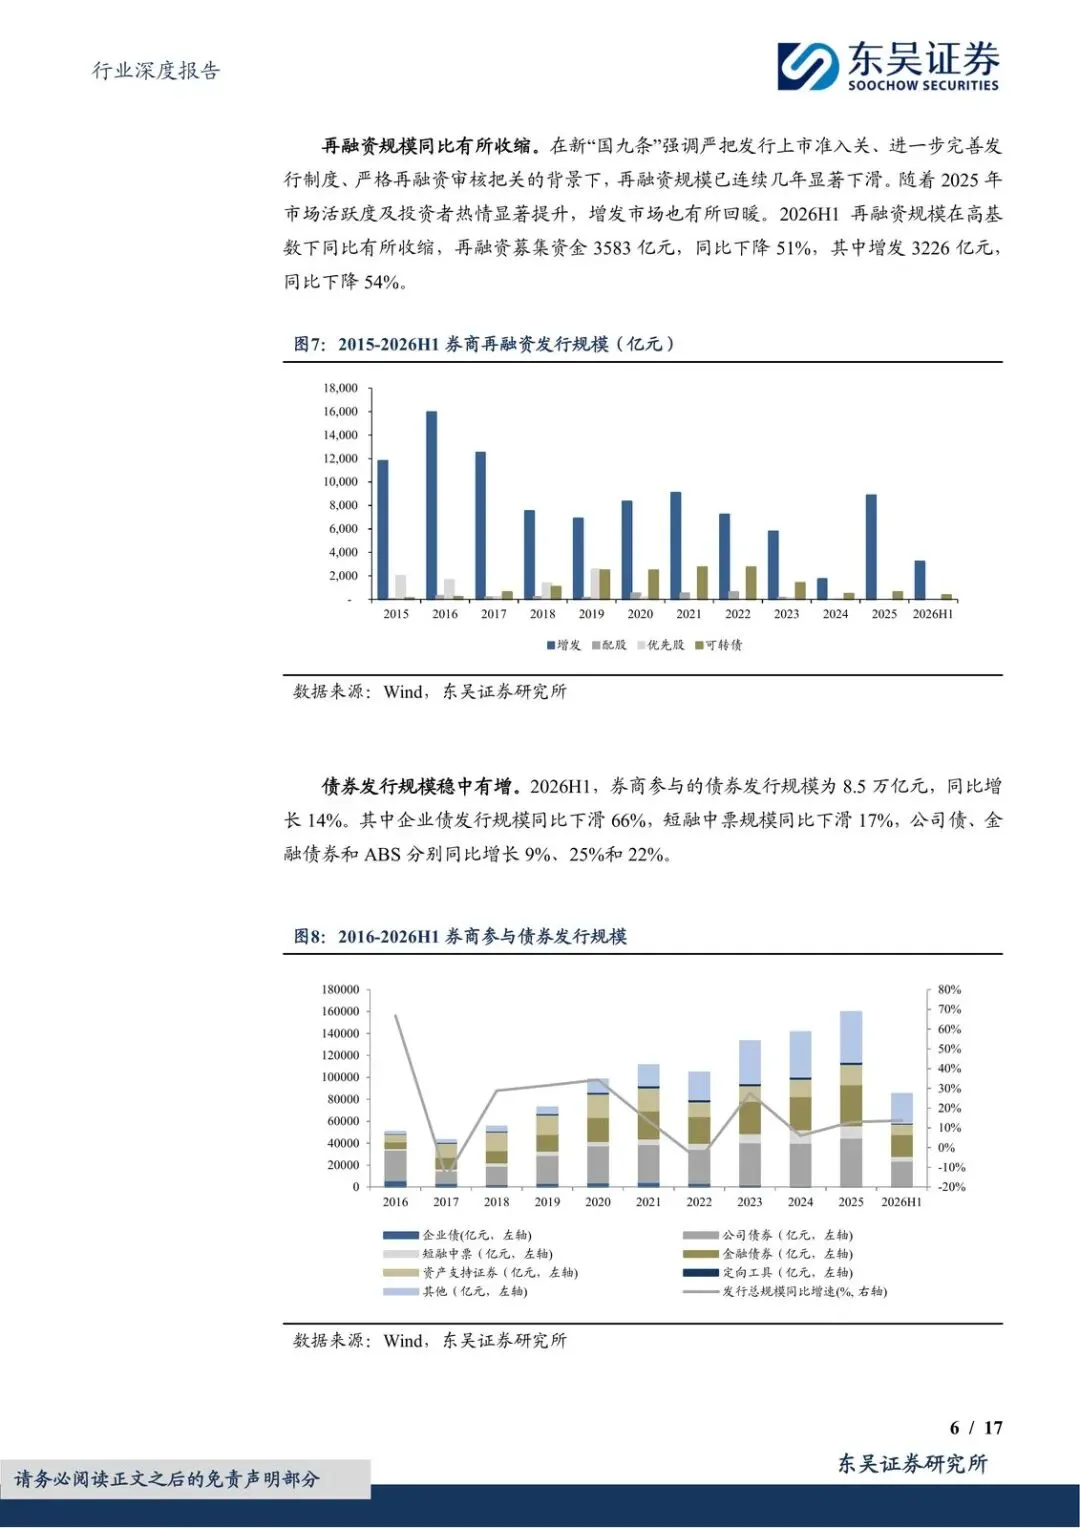
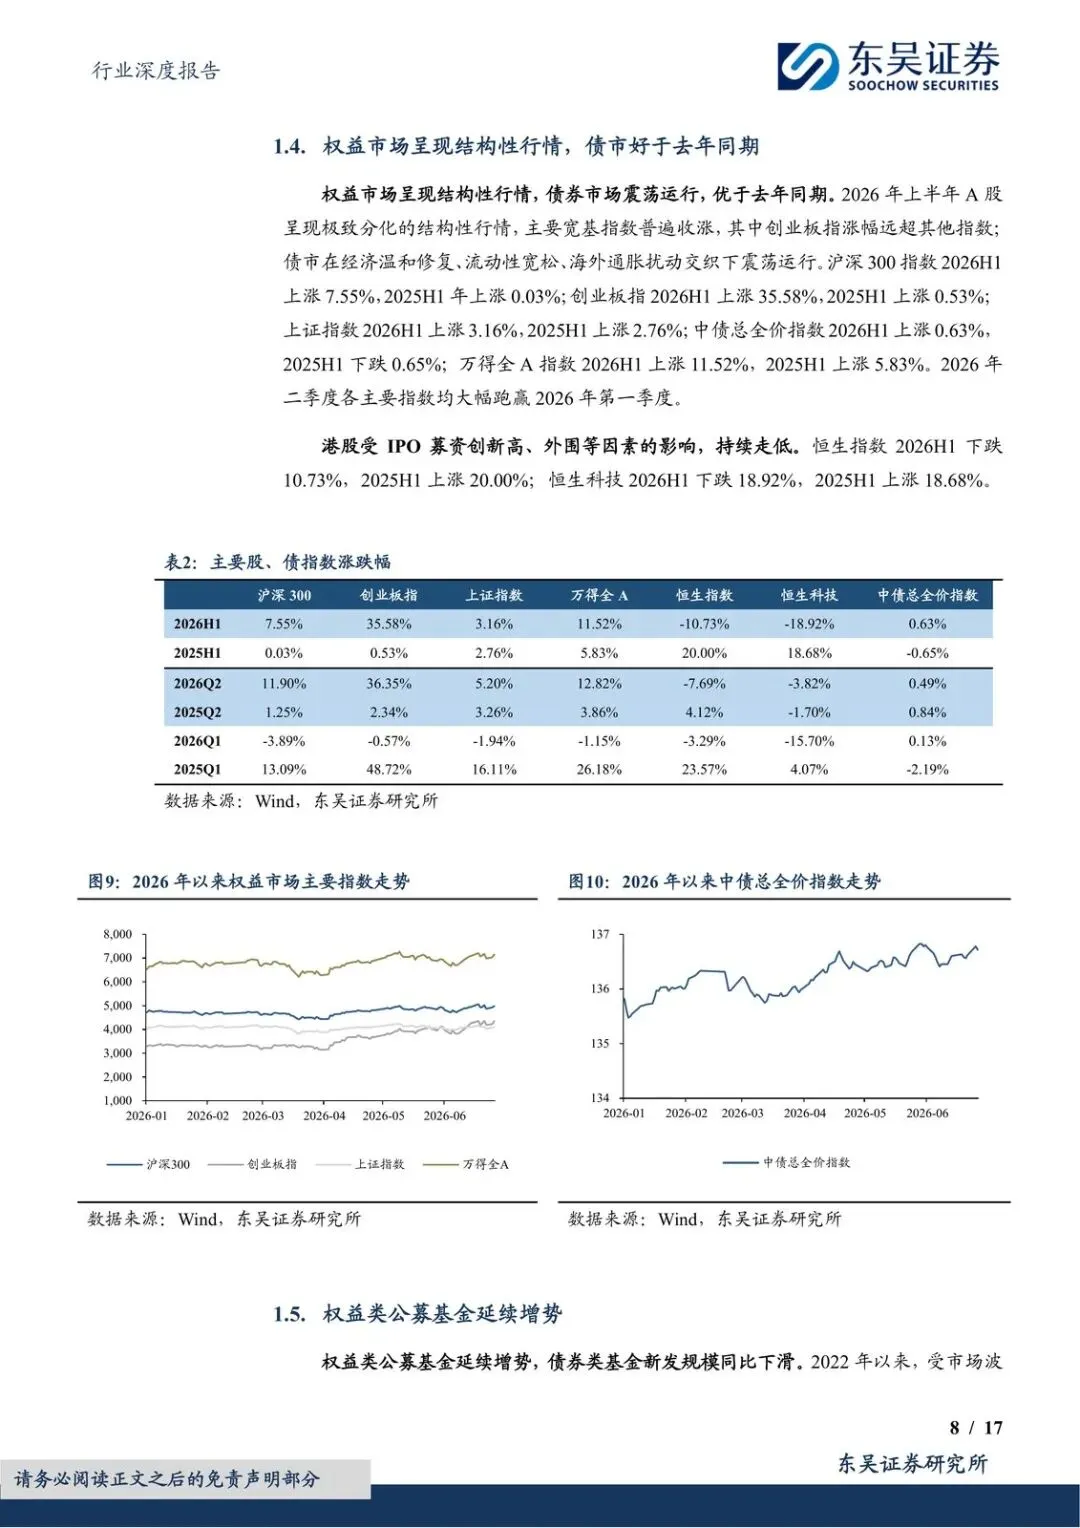
2026H1沪市月均新开户367万户,同比+56%。平均维持担保比288%,同比升24个百分点,杠杆热情在,但还没到失控。债券承销规模8.5万亿、同比+14%,债市也好于去年同期。
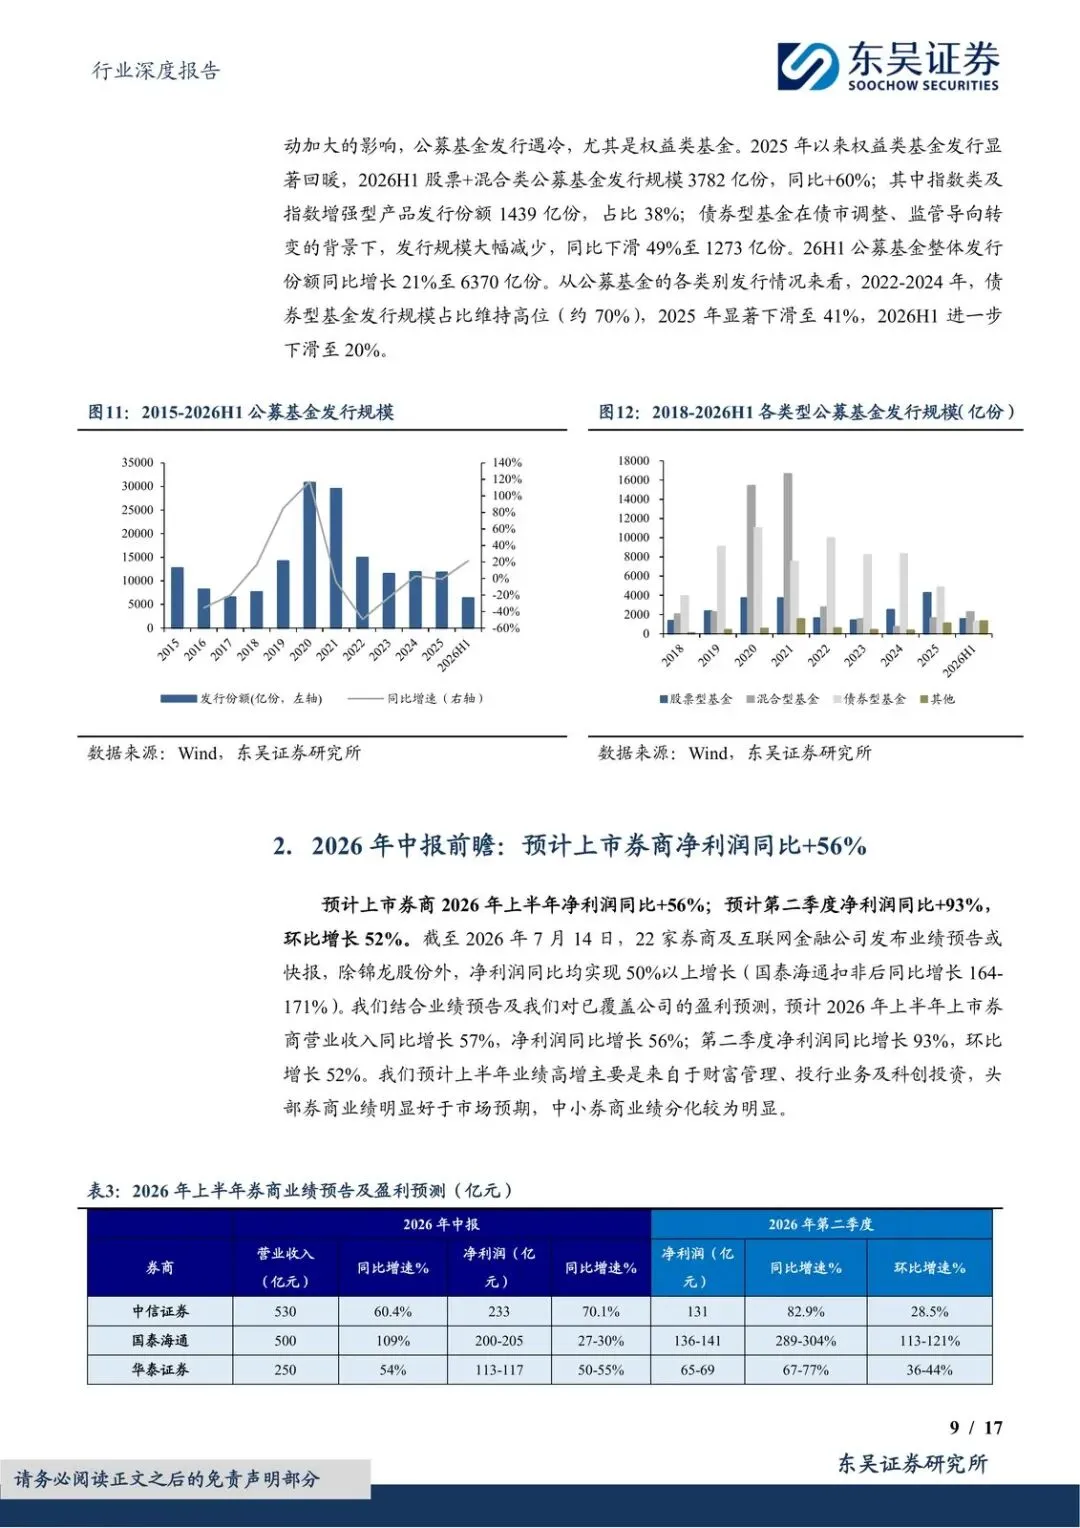
权益却是结构性的:A股宽基多数收涨,创业板指明显跑赢;港股IPO募资创新高,指数却持续走低。公募也在换口味——股票+混合发行同比+60%至3782亿份,指数及指增占38%;债基发行同比-49%。再融资是拖后腿的那块:募集3583亿、同比-51%,增发3226亿、同比-54%。高基数下这块收缩,意味着投行不能只靠“再融资大年”,要看谁拿到了IPO和科创项目。
中报高增,头部拿走更多
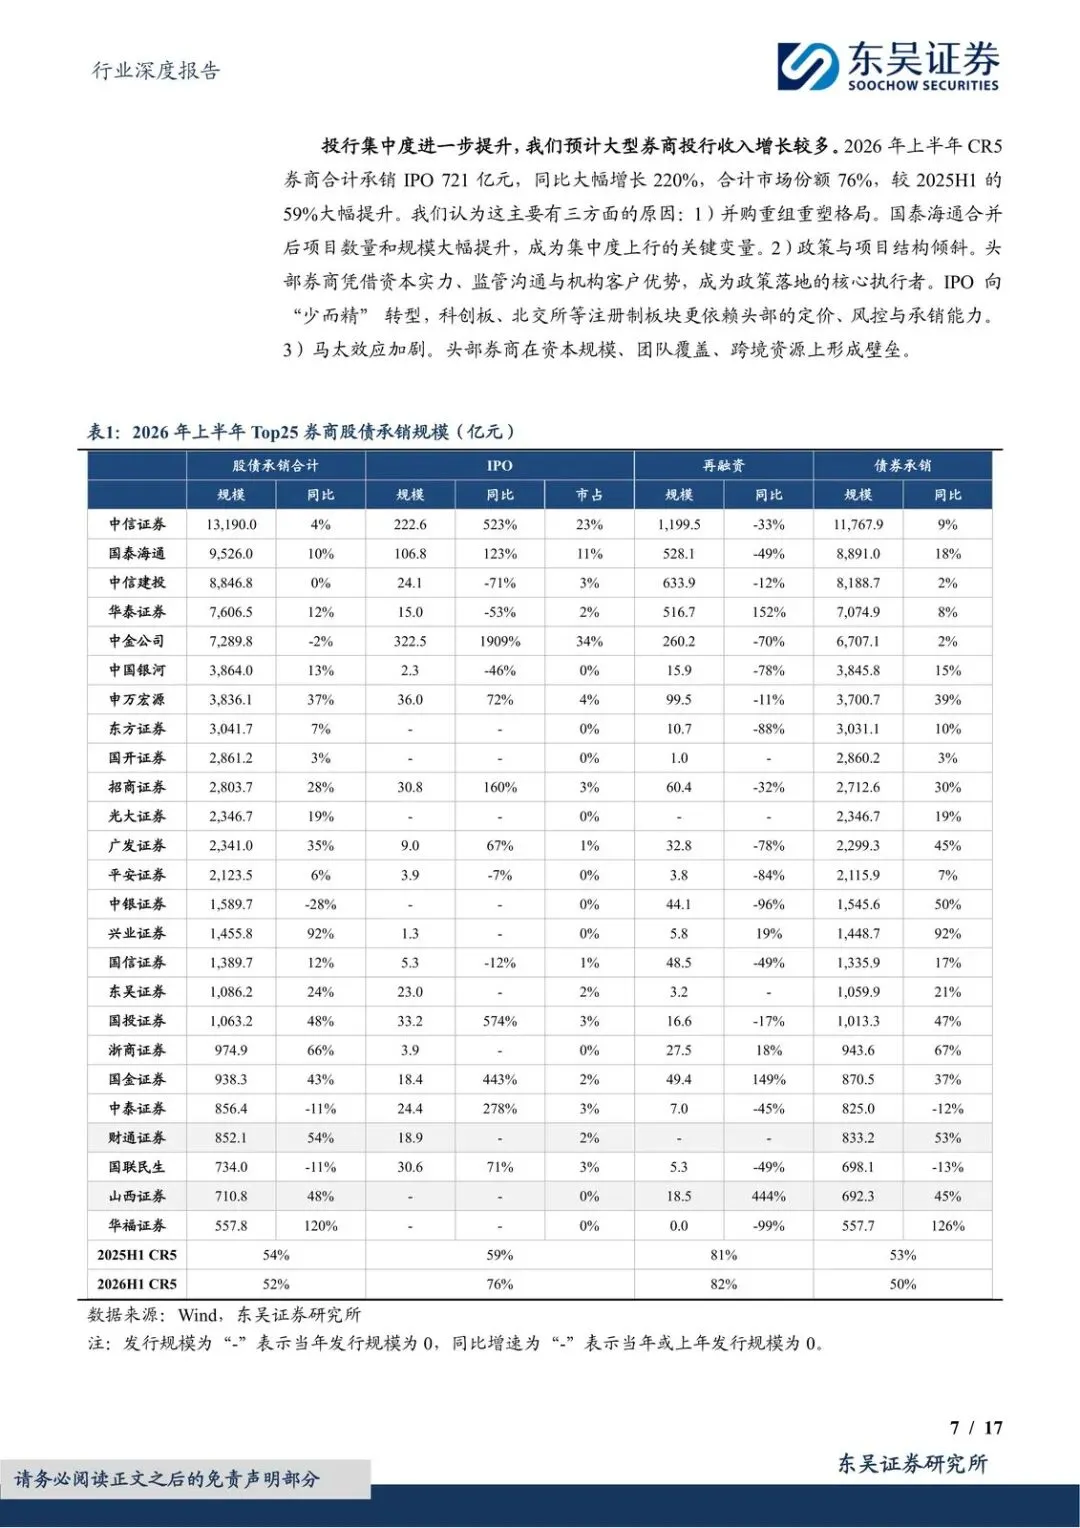
东吴预计上半年业绩高增主要来自财富管理、投行和科创投资。头部好于预期,中小分化明显。投行侧集中度跳得很快:上半年CR5合计承销IPO 721亿,同比+220%,份额76%,较2025H1的59%大幅提升。原因三件套:国泰海通合并抬规模、注册制“少而精”更吃定价和风控、资本与跨境资源的马太效应。
受益的是资本厚、能跟投、能出海的大券商;受损的是项目少、再融资依赖高、没有科创直投/跟投兑现的中小所。锦龙股份是已披露样本里的例外:上半年净利润仍同比下滑。
全年不是“再翻一倍”,是高基数上再加36%
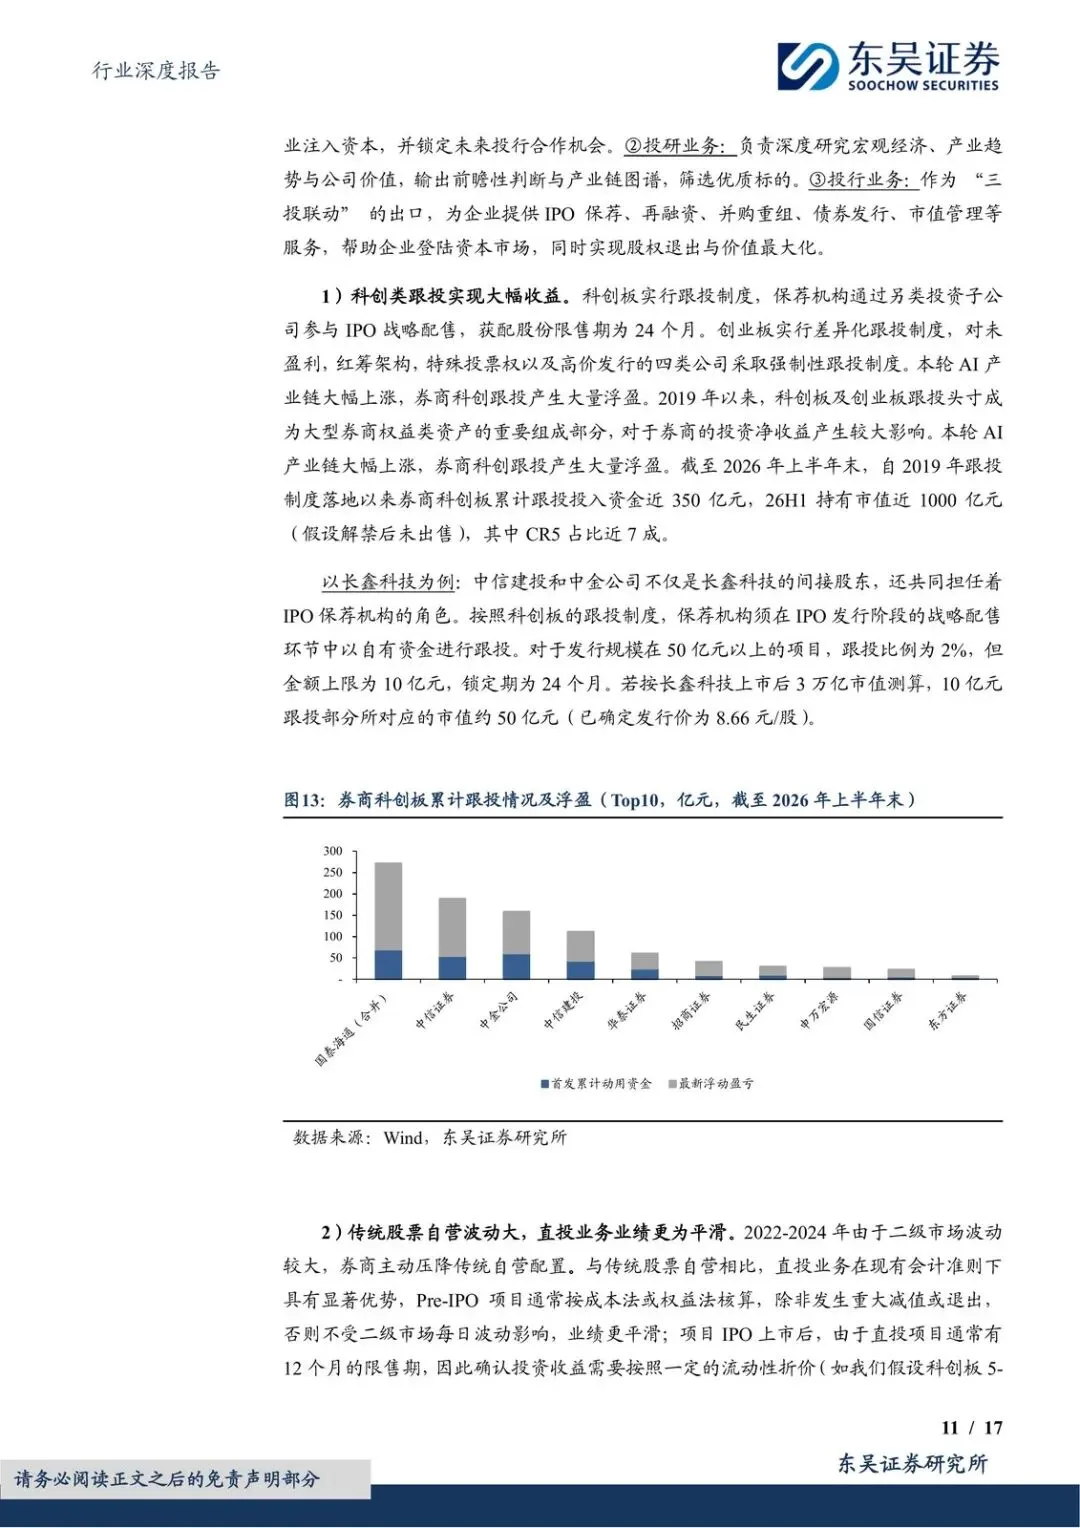
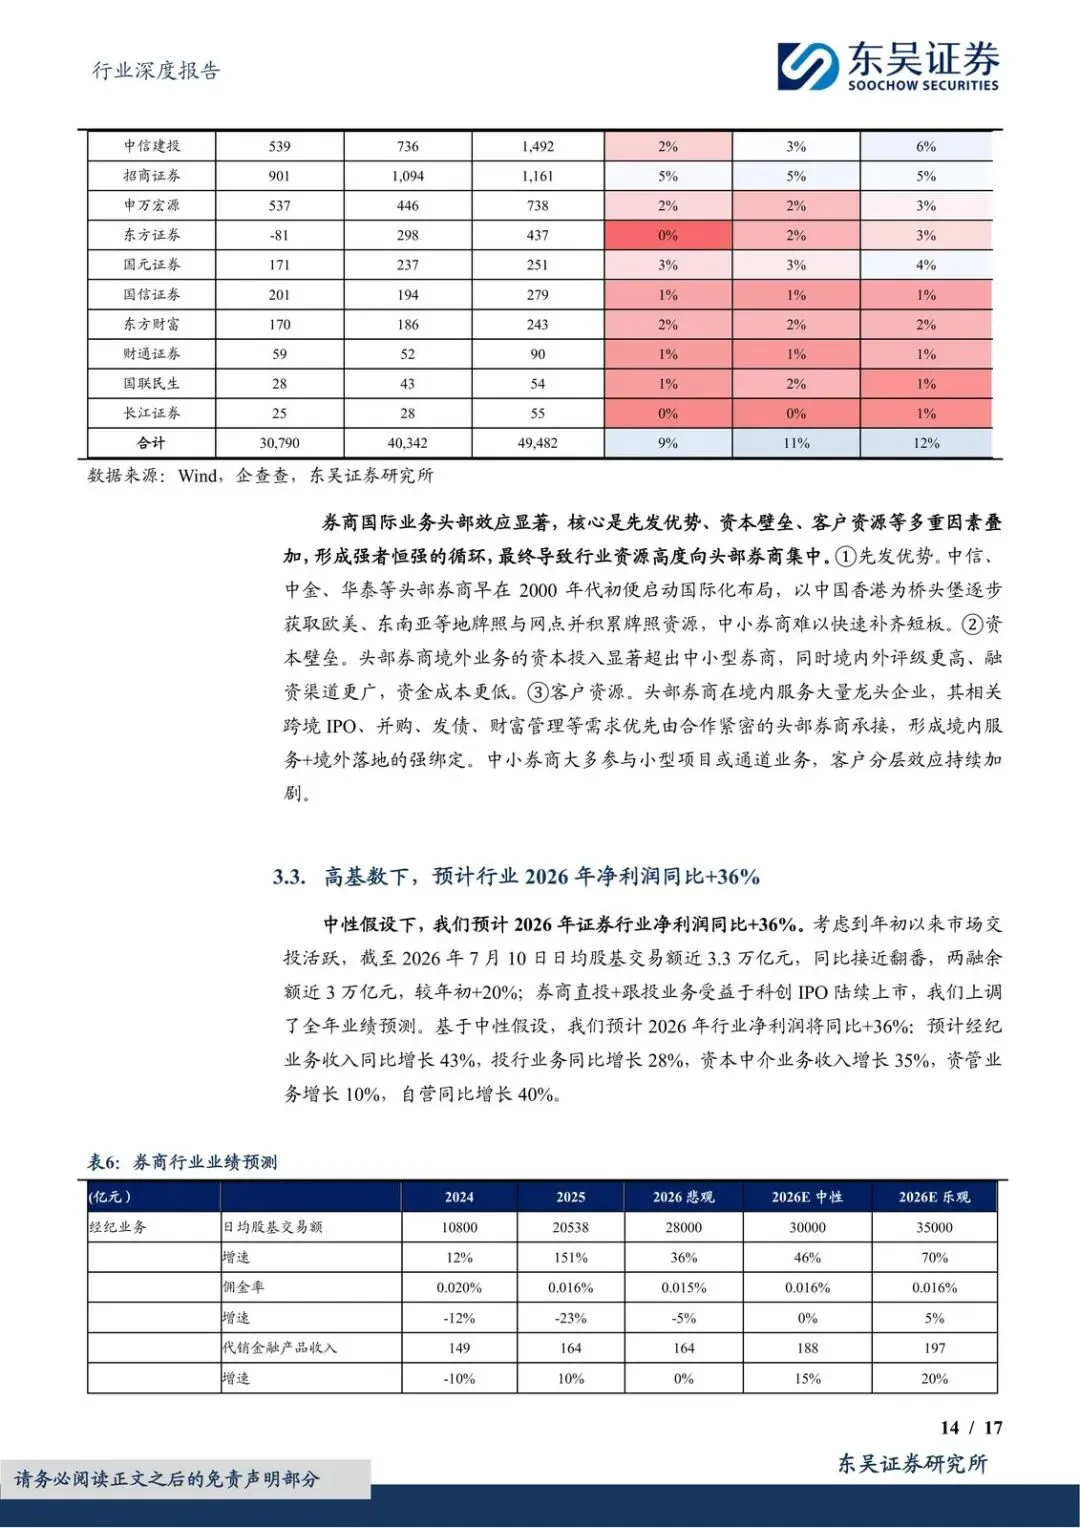
东吴已上调全年预测,中性假设下2026年行业净利润同比+36%。分业务:经纪+43%、投行+28%、资本中介+35%、资管+10%、自营+40%。逻辑不再是单纯成交,而是“三投联动”——直投+跟投跟着科创IPO上市兑现,投资锁定投行,投研再喂项目。
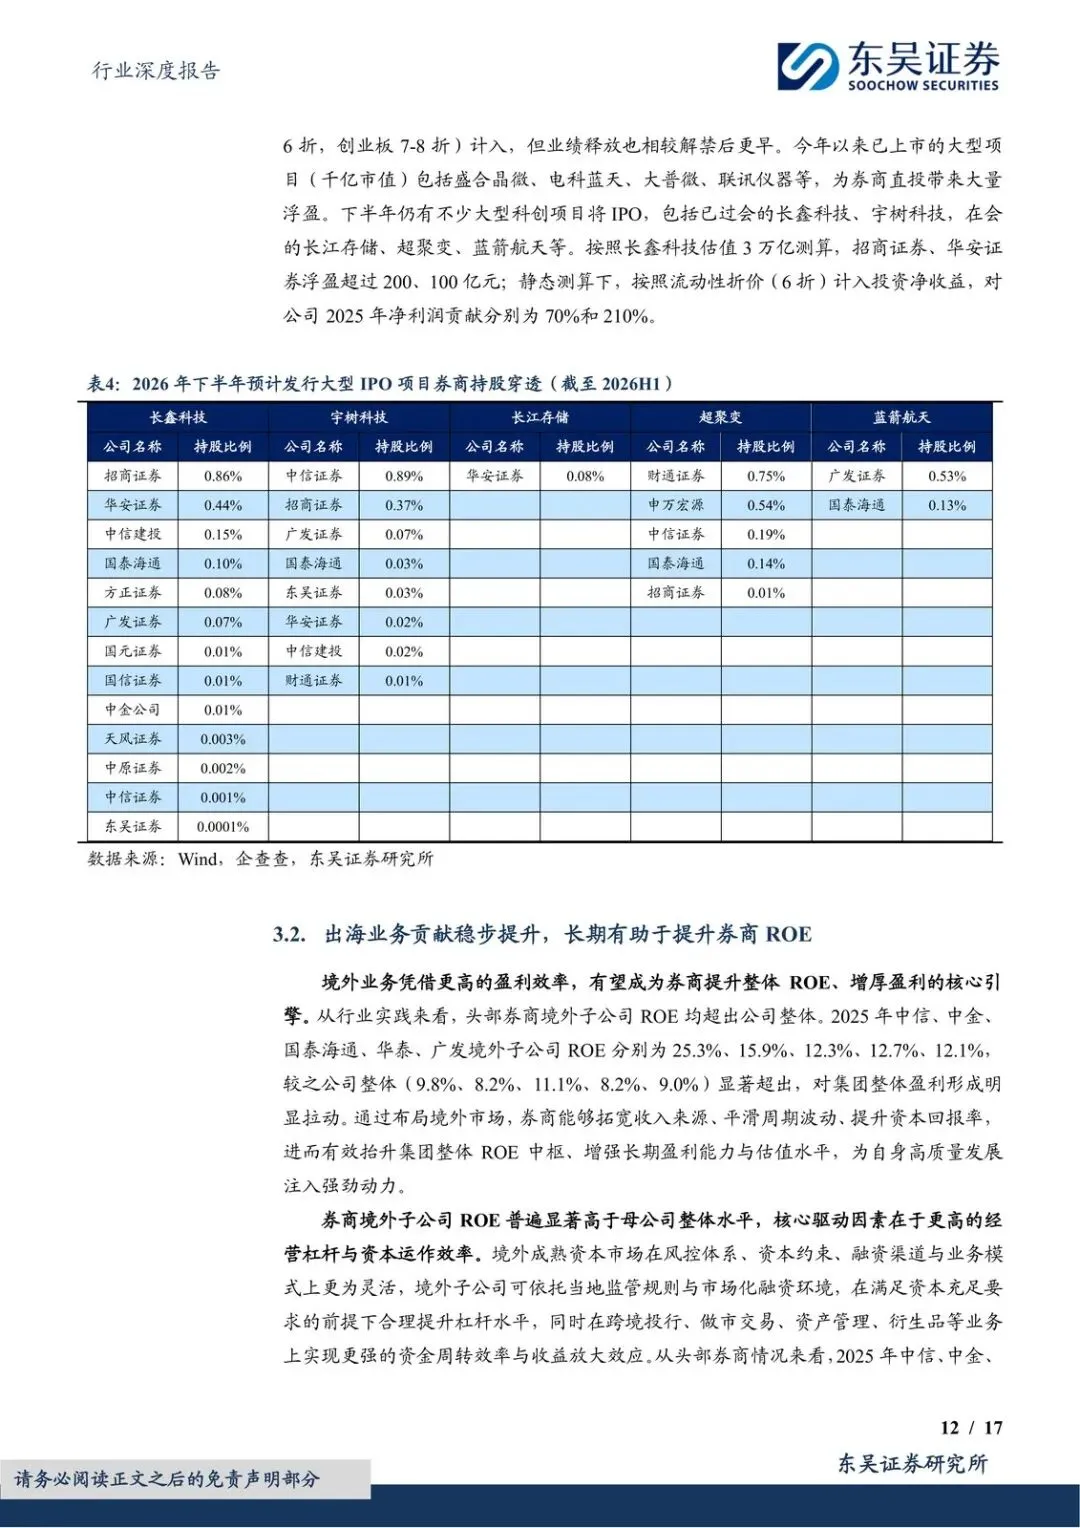
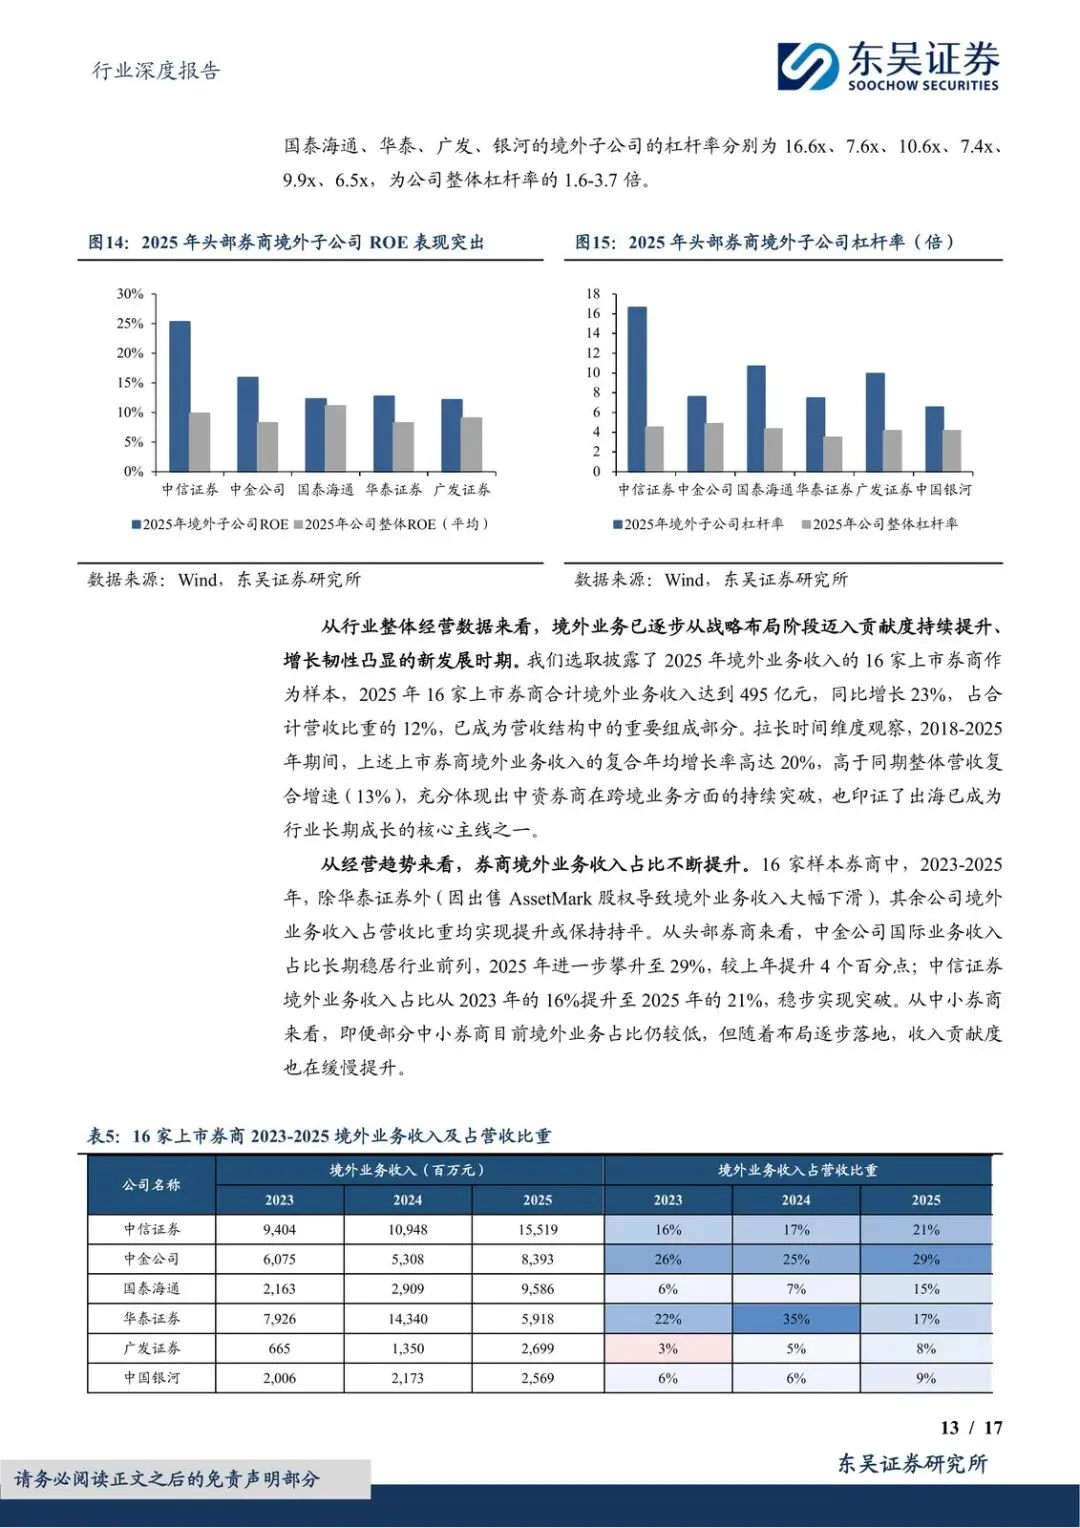
另一条中枢抬升线索是国际业务。2025年中信、中金、国泰海通、华泰、广发境外子公司ROE分别为25.3%、15.9%、12.3%、12.7%、12.1%,均高于集团整体(9.8%、8.2%、11.1%、8.2%、9.0%)。更高杠杆和资金周转,长期用来平滑A股周期、抬ROE,而不是当下唯一的利润引擎。
评级维持增持。重点覆盖名单包括中信证券、国泰海通、招商证券、广发证券、财通证券、东方财富、指南针、湘财股份。风险侧写得很具体:权益大幅波动、宏观不及预期、监管趋严、竞争加剧,以及长鑫科技市值不确定性——科创投资叙事本身带项目集中度风险。
观察清单
- 日均股基成交能否在3.3万亿附近守住,而不是从翻倍增速快速回落到“高基数失速”。
- 融资余额是否仍在2.9万亿上方、担保比能否维持在280%附近,确认两融贡献没有被去杠杆打断。
- CR5 IPO份额能否继续高于70%,验证投行集中度是否从76%回落。
- 再融资同比-51%是否在下半年收窄;若继续收缩,中小投行收入弹性会更差。
- 中报落地后核对:上市券商净利润是否贴近+56%、2Q是否贴近同比+93%/环比+52%;已预告公司是否普遍仍在+50%以上(锦龙这类例外是否扩散)。
- 估值跟踪:中信证券II指数PB能否离开1.28倍、11%分位;以及重点公司境外ROE是否仍显著高于集团整体。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告

