数据中心电源走强(逻辑分析+行业研报+受益公司)
- 2026-10-12 01:13:02
本板块主要标的包括:科华数据、科士达、中恒电气、英维克、盛弘股份、明阳电气、禾望电气、欧陆通、麦格米特、高澜股份等。
近期板块核心驱动力:
1、5 月 13 日 腾讯 Q1 资本开支大超预期(319 亿 vs 预期 220 亿),阿里明确超 3800 亿 AI 投入计划上限,字节泰国 1778 亿数据中心获批
2、5 月 14 日 宁德时代入股世纪互联 + 中恒电气控股股东,算电协同战略闭环
3、5 月 19-20 日 明阳电气中标国内头部互联网企业 HVDC 预制舱大单(约 1 亿元),海外获得 AIDC 规模化订单
4、5 月 20 日 发改委 / 能源局发布《多用户绿电直连通知》,推动绿电 + 数据中心
5、5 月 21 日 Google 给台达 SST 三年 forecast 1GW+,远超市场预期
一、政策面
1.国家发改委/ 能源局发布《关于有序推动多用户绿电直连发展有关事项的通知》
核心内容:新建负荷可配套新能源电源组成多用户绿电直连项目;工业园区、零碳园区可就近接入新能源
影响:数据中心作为最大增量负荷,可直接配套绿电降低用能成本,加快 AI 算力中心审批落地
2.中央推进全国一体化算力网建设(5/18,丁薛祥调研)
强调 "供需适配、算电协同",支持 "源网荷储" 新型电力系统模式
标志着算力基础设施与电力系统深度融合成为国家战略
3."六张网" 战略框架下算力网为最高优先级(5/20)
超长期特别国债 + 中央预算内投资 + 专项债合计超 2 万亿元
算力网核心基础设施补助比例 30%-70%,单个项目最高超 10 亿元
二、事件面
1.宁德时代百亿布局算电协同(5/14)
关联方基金 9.42 亿美元收购世纪互联 38.1% 股权(单一最大股东)
此前 41 亿元增资中恒电气控股股东(持股 49%)
两笔合计超 100 亿元,覆盖电力电子 + 数据中心运营双环节
标志:电池巨头正式进入 AIDC 电源和数据中心运营
2.明阳电气中标国内头部互联网A 企业 HVDC 预制舱大单(5/19-20)
订单规模约 1 亿元,全预制化设计,交付周期缩短 30%+
已实现 UPS/HVDC/SST 三路线全布局
北美 AIDC X 客户已规模化拿单,海外直销目标 10 亿 +
3.Google 给台达 SST 三年 forecast 1GW+(5/21)
节奏明显超预期,Meta/Google/AWS 同步导入 HVDC
海外 CSP 开始实质性验证高压直流架构
4.阿里/ 腾讯 / 字节集体上修 AI 资本开支(5/13)
腾讯 Q1 capex 319 亿(超预期 100 亿),全部用于 AI
阿里明确超 3800 亿上限;字节泰国 1778 亿数据中心获批
芝商所推出全球首个算力期货
5.Vertiv(维谛)2026 年业绩指引超预期(5/20)
全年净销售额指引 132.5-137.5 亿美元,内生增长 27%-29%
订单增长强劲,数据中心基础设施需求全面爆发
三、数据面
1、IEA 2026 年 5 月报告:全球 AI 专用数据中心年耗电量将从 2025 年 155TWh 快速增长
2、预计到 2030 年我国算力中心用电量占全社会用电量 6% 左右,年均新增超 1000 亿 kWh
3、北美 TOP4 云厂商 2026 年合计资本开支预计 6921 亿美元(+78.3%),其中接近 40%(约 2900 亿美元)直接流向电力配套
4、全球数据中心耗电增速每年 12%,远超全球电力需求年均 3.4%
5、彭博一致预期(5/19):阿里 / 腾讯 / 百度资本开支合计约 372 亿美元(+7.4%)
四、外部联动
1、Vertiv(VRT.N):26 年指引超预期,内生增长 27%-29%
2、台达([2308.TW](2308.TW)):获得 Google SST 1GW + 框架协议,进度大幅超预期
3、伊顿(ETN.N):AIDC 电源产品已长时间测试,26-27 年密集产品 / 测试 / 订单突破
4、英飞凌 / 意法半导体:2026 年初涨价潮,数据中心电源拉动功率器件需求
5、NVIDIA Rubin:2026H2 量产,100% 液冷散热,机柜功率迈向 MW 级,推动供电架构全面升级
五、供应链环节
产业链传导顺序:
中游① 电源设备:UPS → 科华数据 / 科士达 / 盛弘股份 / 英威腾(传统路线)HVDC → 中恒电气 / 科士达 / 科华数据 / 麦格米特(高压直流,加速导入)SST(固态变压器)→ 四方股份 / 金盘科技 / 阳光电源 / 中恒电气(终局方案)PSU(服务器电源)→ 麦格米特 / 欧陆通(机柜内供电)
中游② 备电系统:柴油发电机→ 潍柴重机 / 泰豪科技 / 凤行股份蓄电池→ 锂电池替代铅酸趋势(宁德时代 / 亿纬锂能)
中游③ 温控散热:液冷→ 英维克 / 高澜股份 / 申菱环境 / 飞荣达 / 科创新源精密空调 → 英维克 / 依米康
上游:IGBT/SiC 功率器件 → 斯达半导 / 士兰微 / 华润微 / 晶盛机电变压器/ 电感 → 可立克 / 伊戈尔电容器→ 法拉电子(SST 薄膜电容核心)固态断路器→ 良信股份
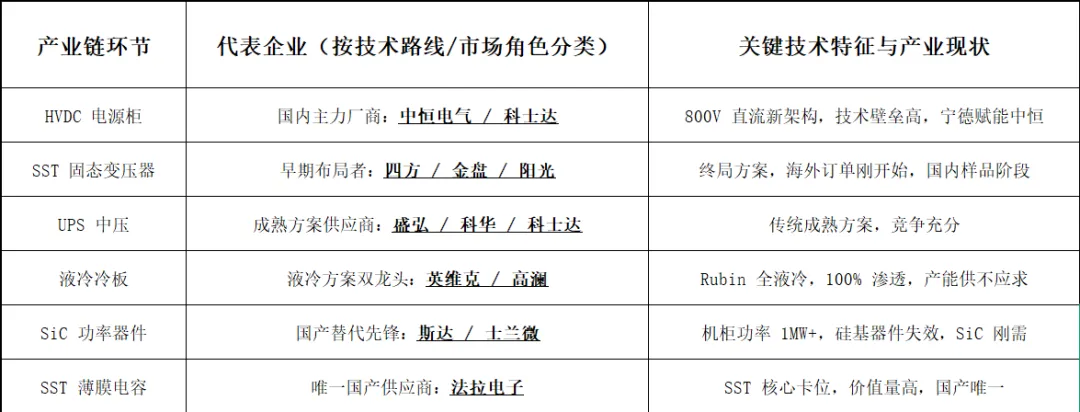
本轮上涨在物理供应链上锁定的核心节点:HVDC/SST 电源架构升级 + SiC 功率器件替代
供给冲击影响面:SST 产业链仅少数企业具备产品能力,SiC 产能扩张周期长(2-3 年),供需缺口持续
长江电新(5/21)—— 从境外供应链看 AI 电源 "0-1"
核心逻辑:AI 电源跟随机柜功率提升,产品升级迭代迎来 "0-1" 时刻,高压 + 直流产品趋势明确。中压 UPS、HVDC 逐步开始应用落地,SST 作为终局方案获海外产业链高度认可。结论:26-27 年是 SST 密集的产品、测试、订单突破阶段,催化较多。台达、伊顿进展较快,目前均有产品且已长时间测试。
关注:明阳电气(中标HVDC 预制舱大单)
国金电新(5/20)—— HVDC/SST 产业链核心逻辑:AIDC 电源高压化进展明显提速,Google 给台达 SST 三年 forecast 1GW+,节奏明显超预期;Meta/Google/AWS 也在提前导入 HVDC,海外 CSP 开始实质性验证高压直流架构。
关注:麦格米特(HVDC 核心)、可立克(SST 高频变压器)、良信股份(固态断路器)
国泰海通电新(5/14)——AI 电源更新核心逻辑:AIDC 供配电将是数据中心卡点环节,MW 机柜 / GW 数据中心推动北美存量改造 + 新增需求达 50GW(翻 2 倍),供给紧张。电力模块化将建设周期从 9-12 月缩短至 3 个月;HVDC 伴随 Rubin 落地节奏临近,下半年有望导入。
关注:禾望、科士达、盛弘股份(电力模块化);科士达 / 中恒 / 科华(HVDC)。
天风电新(5/13)——AIDC 再迎强催化
核心逻辑:阿里腾讯字节集体上修 AI 资本开支,国产算力链进入业绩兑现快车道。芝商所推出全球首个算力期货,标志算力从 "商品化交易" 迈入 "金融化定价" 时代。
关注:国产算力链 + 数据中心基础设施
板块持续性分析
一、趋势拐点
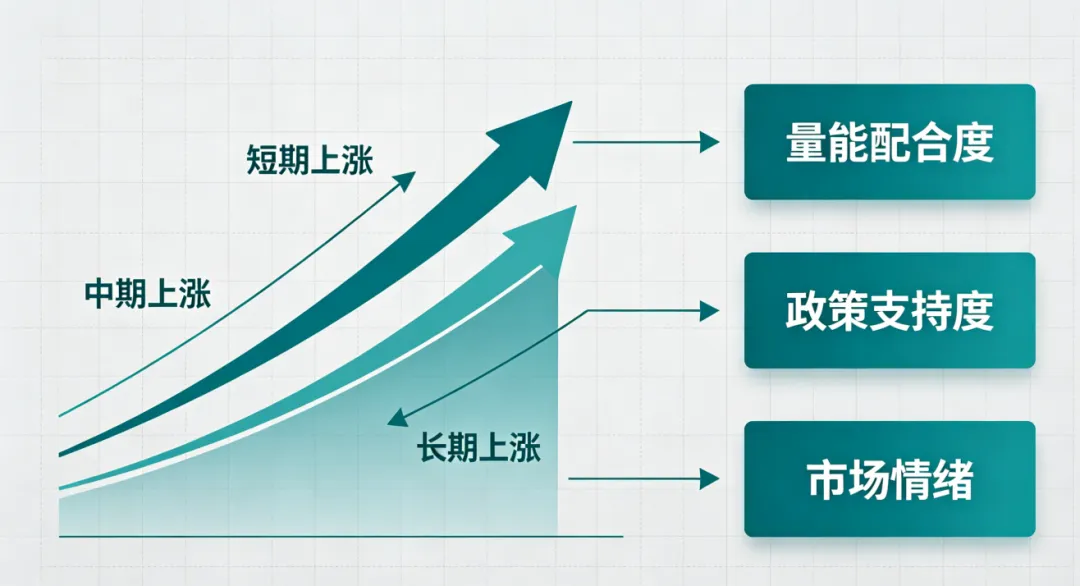
综合评级:趋势拐点(产业逻辑质变,可持续6-12 个月 )
支撑因素:
技术拐点已至:MW 级机柜推动供电架构从 UPS→HVDC→SST 不可逆升级,NVIDIA Rubin(2026H2 量产)要求 100% 液冷 + 高压直流供电,这不是主题炒作而是技术刚需
需求确定性高:北美 TOP4 云厂商 2026 年 capex 预计 6921 亿美元(+78%),2900 亿流向电力配套;国内阿里腾讯字节集体上修 AI 资本开支
订单开始兑现:明阳电气 HVDC 预制舱中标(1 亿),Google 给台达 SST 1GW + 框架协议,海外 CSP 实质性导入
政策加持:中央推进全国算力网 + 绿电直连,算电协同上升为国家战略
产业链共振:从功率器件(SiC 涨价)→电源设备(HVDC 中标)→温控散热(液冷供不应求)→上游材料(SST 薄膜电容),全链验证需求爆发
二、短期风险点
1、估值透支风险:部分标的短期涨幅已反映大量乐观预期,需要订单兑现来消化估值
2、技术路线不确定性:SST 虽为终局方案,但 HVDC→SST 过渡期存在时间不确定性,部分企业可能押错技术路线
3、海外竞争加剧:台达 / 伊顿 / 维谛等外资巨头在 HVDC/SST 领域投入巨大,国内企业出海面临品牌和渠道挑战
4、宏观经济风险:全球经济衰退可能影响 CSP 资本开支节奏,但考虑到 AI 军备竞赛的逻辑,该风险相对可控
三、后续催化节点:
2026H2:NVIDIA Rubin 量产,推动全液冷 + 高压直流供电全面落地
持续关注:台达/ 伊顿 / 国内企业 SST 测试进展和新增订单国内 CSP(阿里 / 腾讯 / 字节)2026 年 IDC 招投标结果明阳电气 / 科士达 / 盛弘等海外订单公告来源:央广财经、证券时报、财联社、东方财富、新浪财经
免责声明: 本文中数据与相关资讯均来源于公开资料、后经本人整理而得出、仅代表个人观点,不构成投资建议。投资有风险,入市需谨慎。