半导体靶材走强(逻辑分析+行业研报+受益公司)
- 2026-10-11 03:10:54
今日半导体材料板块盘中持续走高,靶材细分方向领涨强势;板块内靶材、光刻胶、电子特气、硅片全线走强。兴福电子 20cm 涨停,康强电子、昊华科技、和远气体封板,江丰电子20cm 涨停、相关靶材核心标的同步上涨。
市场观点:半导体靶材、精密零部件两大赛道正式走出周期底部,涨价逻辑持续兑现、新增订单高速放量,板块估值修复行情全面启动。
一、政策面
国产替代持续提速:
1、SEMI 预测 2028 年全球 12 英寸晶圆月产能将达到 1110 万片,年均复合增速约 7%。
2、中国大陆新建、扩建晶圆厂数量稳步增长,国产半导体材料导入验证节奏持续加快。
3、江丰电子(靶材)、兴福电子(湿电子化学品)等国产龙头批量进入头部晶圆厂供应链体系。
二、事件面
靶材涨价持续
1、ITO 靶材:一季度涨幅 20%+(65-75 万元 / 吨上调至 80-90 万元 / 吨),二季度再度上调 10%-15%,现价 90-100 万元 / 吨;涨价核心驱动为高纯铟价格暴涨(2500 元 /kg 涨至 4700 元 /kg),成本端向下游顺畅传导。
2、铜、铝系半导体靶材:一季度提价20%-30%,二季度继续上调 5%-10%。
3、钨、钽、钴高端靶材:一季度大涨60%-70%,二季度再度上调 10%-20%。
4、江丰电子靶材正式落地提价,价格调整将逐季度体现在财务报表端。
存储大厂扩产拉动上游耗材需求
1、长江存储 5 月 19 日启动 IPO 辅导,三期工厂预计提前至 2026 年下半年量产。
2、长鑫存储上半年业绩大幅超出市场预期,扩产确定性显著增强,全年净利润有望达到 1500 亿元。
3、两大存储厂商上市 + 扩产,自上而下拉动设备、精密零部件、半导体材料整条产业链需求,靶材作为晶圆制造高频消耗品直接受益。
三、数据面
1、下游各大晶圆厂产能满载,中芯国际、华虹半导体、晶合集成等陆续上调代工报价。
2、上游半导体材料价格 2023 年触底后长期处于低位区间,本轮涨价向上传导的盈利弹性空间充足。
3、全球存储芯片大厂持续涨价、供货紧缺,AI 算力需求外溢叠加先进制程产能挤压,成熟制程产能需求持续上行。
四、外部联动
1、钽金属:单台 GB300 AI 服务器搭载 2.1 万颗钽电容;Kemet 已三次上调产品售价,机构预计 2026 年钽电容涨价幅度 60%-100%;14nm 及以下先进制程必须使用高纯钽靶材。
2、铟金属:AI 光模块、光伏 HJT、显示面板多重需求共振,年内铟价涨幅超 200%,直接推升 ITO 靶材生产成本。
3、铂金属:高纯铂靶材应用于电子、新能源领域,2026 年一季度玻纤行业铂消耗量同比增长 83%。
五、供应链环节
产业链传导顺序:
终端AI 芯片 / 存储芯片 → 晶圆制造(Fab 厂) → PVD 薄膜沉积工艺 → 溅射靶材 → 高纯稀有金属原材料
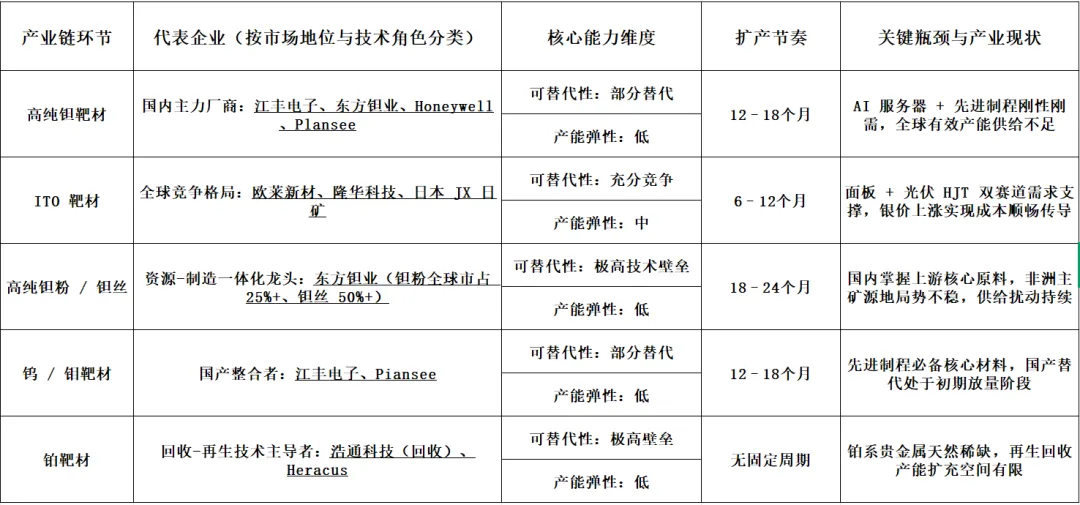
本轮靶材板块上行核心约束节点:高纯金属靶材供给瓶颈叠加持续涨价弹性。
靶材为晶圆厂PVD 制程专用消耗品,下游存储、逻辑芯片大规模扩产拉动需求持续上行;上游钽、铟、铂稀有金属价格暴涨,同步抬升靶材生产成本与售价,板块形成量价齐升双击行情。
开源电子(5 月下旬)
江丰电子靶材涨价正式落地,精密零部件业务进入高速放量期;钽矿涨价带动上游两轮调价后,公司提价成效将逐季度体现在财报端。海外头部客户框架协议落地,铜锰靶、钨靶在海外先进制程份额大幅提升;静电吸盘一季度订单环比大增400%,余姚生产基地扩产稳步推进。
天风电子(5/29)半导体行业进入上行大周期,重点关注上游涨价品种,盈利弹性空间充足。全球存储芯片紧缺涨价延续,AI 算力需求外溢带动成熟制程产能满载;多数上游材料 2023 年触底后长期低位运行,本轮价格向上传导确定性高,周期类环节业绩弹性极大。
国泰海通电新(5/14)AI 上游预期差最大标的为东方钽业。AI 服务器拉动钽电容需求爆发,Kemet 连续三次上调产品价格;东方钽业钽粉全球市占 25% 以上、钽丝 50% 以上,4 月起对下游客户提价 50%+;52.52 亿元收购西部黄金股权事项推进中,远期存在钽矿资源注入预期。
建投金属(6/1)
AI 钽电容、半导体钽靶材、航天高温合金三重需求拉动钽金属高速增长;2020-2024 年全球钽需求年均增速 14%,高增长态势延续。全球钽矿高度集中在非洲刚果金、卢旺达,矿山频繁遭遇安全事故、地缘冲突、疫情扰动,供需缺口持续拉大。
板块持续性分析
一、趋势拐点
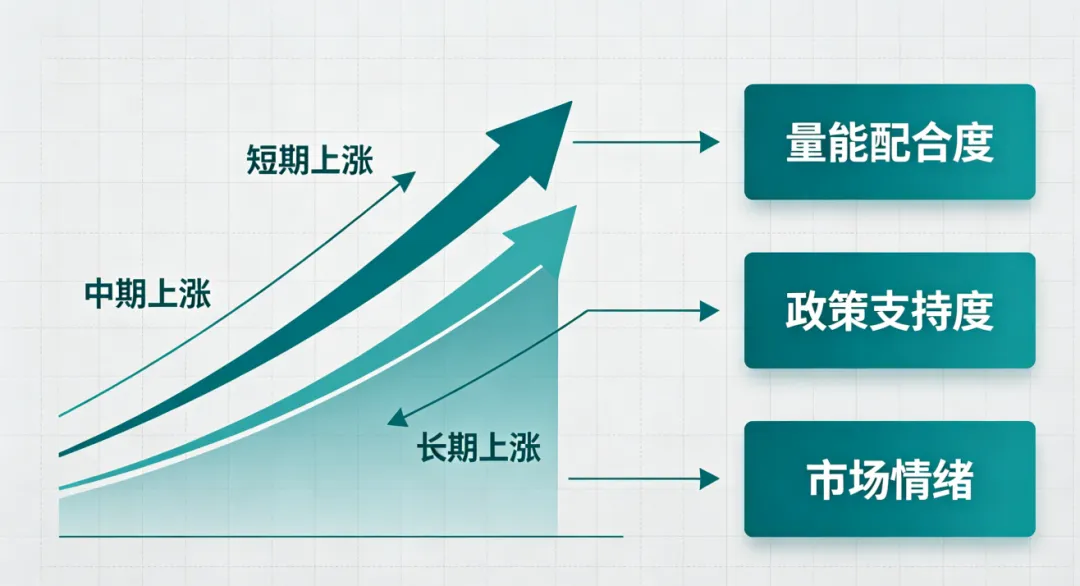
综合评级:趋势拐点(产业逻辑质变,可持续6-12 个月 )
支撑因素:
本轮靶材涨价由单一成本驱动,升级为量增+ 价涨供需共振逻辑:
半导体全行业高景气:晶圆厂满产带动靶材消耗量持续提升;
稀有金属(钽、铟、铂)价格上行持续抬升产品售价;
国产替代加速推进,龙头厂商切入海外高端供应链。存储芯片超级周期(长鑫、长存扩产+ IPO)为未来 1–2 年核心主线,靶材作为高频消耗品充分受益,量价双击逻辑稳固。
二、短期风险点
1、涨价预期提前透支:靶材龙头短期涨幅偏大,存在获利回吐、震荡调整压力;
2、稀有金属价格回调:铟、钽等稀散金属受全球宏观风险偏好扰动,价格存在下行可能;
3、长江存储IPO 进程存在不确定性,辅导备案不等于马上启动上市融资扩产;
4、板块内标的分化明显:本轮涨停个股包含电子化学品、封装材料、特种气体多个细分,部分跟风个股无靶材业务直接受益逻辑。
来源:央广财经、证券时报、财联社、东方财富、新浪财经
免责声明: 本文中数据与相关资讯均来源于公开资料、后经本人整理而得出、仅代表个人观点,不构成投资建议。投资有风险,入市需谨慎。