第100期公司研报——桂发祥
- 2026-10-10 17:46:35
第100期公司研报——桂发祥以下大部分内容为AI生成,仅供参考,切勿用于实际投资。 一、公司全称与注册地 天津桂发祥十八街麻花食品股份有限公司(证券简称:桂发祥,证券代码:002820.SZ),注册地为天津市,是商务部首批认定的"中华老字号"企业,也是A股少有的中华老字号食品类上市平台,最终实际控制人为天津市河西区人民政府国有资产监督管理委员会,主营传统特色及其他休闲食品的研发、生产和销售,以"桂发祥十八街"系列麻花为核心载体,是国家级非物质文化遗产代表性项目"桂发祥十八街麻花制作技艺"的传承与经营主体。 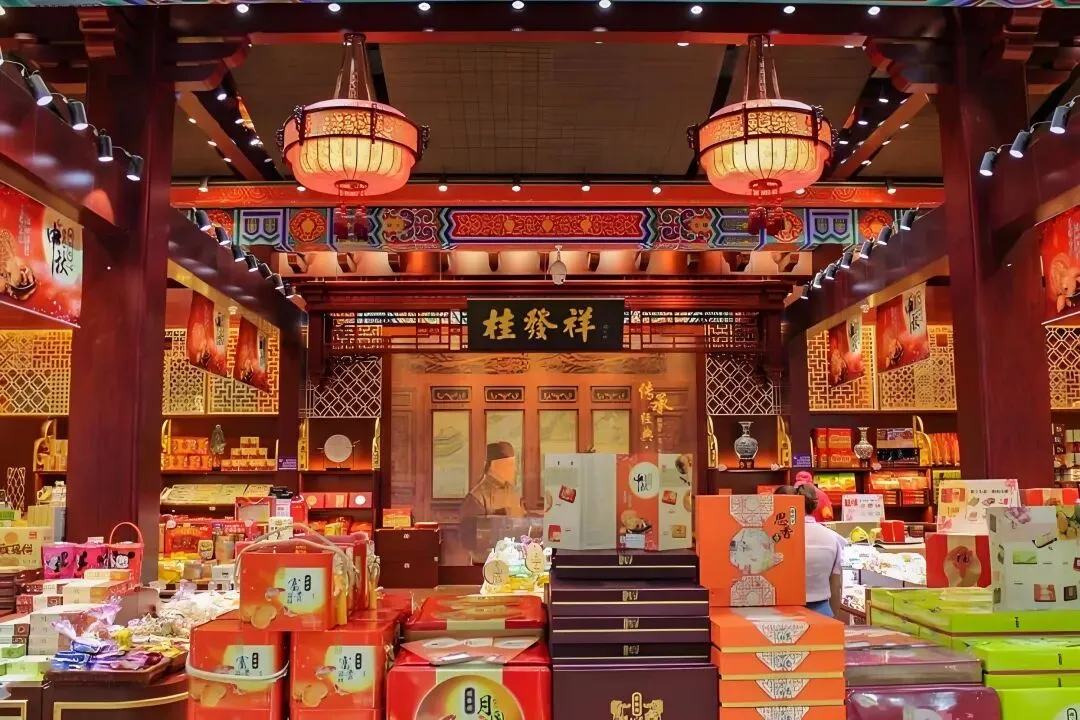
二、主营业务占比 根据公司2025年年度报告披露的产品口径收入构成,麻花产品收入3.13亿元,占总营收比重66.46%;外采食品收入7184.24万元,占总营收比重15.25%;糕点及方便食品收入5632.48万元,占总营收比重11.95%;OEM产品收入2461.14万元,占总营收比重5.22%;其他业务收入524.42万元,占总营收比重1.11%。按地区划分,天津地区收入占比86.11%,电商收入占比12.78%,其他地区收入占比1.11%,业务高度集中于天津大本营市场。根据公司2026年半年度报告披露的最新口径,麻花产品收入占比65.59%,外采食品占比16.20%,糕点及方便食品占比11.99%,其他占比6.23%,麻花单品绝对主导的产品结构在报告期内保持稳定。 三、主要产品 公司主要产品包括麻花、糕点及方便食品、OEM产品、外采食品四大类,其中前三类为自有品牌产品。麻花类以"桂发祥十八街"品牌麻花为核心,辅以"王记"品牌清真系列麻花,是公司绝对主打产品,"桂发祥十八街"系列麻花制作技艺于2014年入选国家级非物质文化遗产代表性项目名录,具有酥脆香甜、久放不绵的经典特质,是公司构建产品差异化壁垒的核心资产。糕点及方便食品类以"桂发祥"品牌承载,主要为传统中式糕点、节令食品,以及嘎巴菜、茶汤等"天津风味"特色方便食品,2026年上半年公司新开发"蝴蝶酥""桃酥"系列休闲糕点及轻伴手礼,增加休闲产品的市场供应。OEM产品为委托他人加工产品,目前已形成津京有味传统小食、甘栗、栗羊羹等系列产品。外采食品是为丰富直营店品类,从外部采购的其他品牌天津特产以及休闲类零食、民生类粮油副食、烟酒等产品。销售模式分为直销与经销两类,直销以线下直营店及线上平台直销渠道为主,线下直营店为食品主题零售综合店;经销主要通过普通经销商、商超等流通渠道进行销售,覆盖商业旅游区特产店、各类商超便利店及京东自营等线上经销渠道。 四、项目案例 1、天津大本营渠道深耕案例 (1)公司在天津设有60余家直营店,并运营南楼桂发祥食品广场这一食品主题综合商场,构建起"直营店为主、经销商及电商为辅"的营销体系,2026年上半年公司推进直营渠道销售督导工作,部分老旧门店迁址焕新,增开新店,直营门店逐步增开"蒸食坊",集合本地特色的日常民生蒸食产品,线下渠道在天津旅游特产与日常民生消费双场景持续渗透。 (2)2026年7月公司取得"包装盒(夹馅麻花清风玉食杂粮系列)"外观设计专利,授权公告号CN310074512S,体现公司在麻花品类包装与产品矩阵上的持续迭代能力,依托非遗技艺构建差异化产品壁垒。 2、全国化与电商拓展案例 (1)公司在北京、上海设立销售子公司,积极拓展全国经销网络,2026年上半年经销渠道强化景区、车站、商圈运营,优化周边高速服务区网点,深入河北下沉渠道,开发湖南、山东新网点,外埠市场产品更新,补齐非节庆消费短板。 (2)电商渠道方面,公司在天猫、京东、抖音等线上平台开设自营店铺并开展直播带货,2026年上半年线上渠道报告期内保持增长,公司将继续加强短视频宣传引流、各平台承接流量,运用"爆款引领+新品补充"的产品策略加快新品上市,电商收入占比从2025年全年的12.78%提升至2026年上半年的15.63%。 3、海外业务突破案例 (1)2026年上半年公司海外业务打通链条,完成首单自主出口业务,产品已出口至美国、加拿大、澳大利亚、新西兰等国家以及东南亚、南美市场,中华老字号品牌的国际化探索迈出实质性步伐。 4、生产智能化升级案例 (1)公司2002年占地25000平方米的现代化生产基地在天津落成投产,1998年成功自主研制出国内第一条电脑程控麻花机械生产线,实现从传统手工到机械化生产的跨越;2025年7月上线SAP生产制造系统,实现智能化生产管理,从生产工艺端巩固麻花这一核心单品的质量一致性与规模化供应能力。 五、涉及的概念 公司涉及的资本市场概念主要包括食品饮料、休闲食品、烘焙食品、中华老字号、天津板块、天津国资、央国企改革、新零售、电商概念、网红经济、预制菜概念、超级品牌、微盘股、QFII重仓、机构重仓等。 六、最近重磅消息面 1、2026年半年度报告披露与业绩承压 (1)2026年8月11日公司披露2026年半年度报告,上半年实现营业收入2.4亿元,同比下降3.83%;归属于上市公司股东的净利润为亏损692.62万元,公司计划不派发现金红利、不送红股、不以公积金转增股本。 (2)公司在半年报中明确解释亏损原因:主力产品特产礼品受市场需求变化影响销售收入下降,线下销售渠道下滑,业绩承压无法覆盖固定运营成本,同时电商业务服务费推广费增长,因而报告期出现亏损;公司同时强调仍处在转型调整期,继续推进产品结构向礼品、休闲双向发展,坚定拓展全国市场、挖掘新增长点。 2、出售已回购股份进展 (1)2026年4月28日公司第五届董事会第十一次会议审议通过《关于出售已回购股份的议案》,决定在2026年5月26日至2026年8月25日期间,以集中竞价方式出售已回购股份不超过200.86万股(含),约占公司总股本的1%;公司于2026年6月1日首次出售已回购股份,截至2026年6月30日累计出售172900股,占公司总股本的0.09%,出售均价为10.06元/股,成交总额173.90万元。 3、股东结构变化与筹码收敛 (1)2026年8月12日公司公告截至2026年6月30日的前十大流通股东变动情况:刘晓芳(110万股)、高盛国际-自有资金(101.88万股)新进十大流通股东,瑞银集团(原持股152.29万股)、建信灵活配置混合A(原持股111.64万股)退出十大流通股东,J.P.Morgan Securities PLC-自有资金、诺安多策略混合A、巴克莱银行、摩根士丹利国际等均出现不同程度减持,前十大流通股东累计持股占流通股比39.58%,较上期减少252.06万股。 (2)2026年6月30日公司股东人数较2026年3月31日减少2758户,变化幅度-10.34%,人均持股数8401股,筹码呈现一定收敛态势。 4、下半年经营策略明确 (1)2026年半年报中提出下半年重点工作方向:产品端稳固节庆消费、提升日常消费,线下增加民生类、现制现售类产品,外埠市场产品更新补齐非节庆消费短板,线上推出休闲新中式产品、扩大销售;渠道端直营店增开"蒸食坊"集合本地特色日常民生蒸食产品,经销渠道深入河北下沉市场并开发湖南、山东新网点,海外业务打通链条完成首单自主出口,线上渠道加强短视频宣传引流,运用"爆款引领+新品补充"策略加快新品上市。 七、投资风险提示 此文章仅作为研究学习公司,切勿用于实际投资。
本文来自网友投稿或网络内容,如有侵犯您的权益请联系我们删除,联系邮箱:wyl860211@qq.com 。

