第105期公司研报——东信和平
- 2026-10-07 06:28:59
第105期公司研报——东信和平以下大部分内容为AI生成,仅供参考,切勿用于实际投资。 一、公司全称与注册地 东信和平科技股份有限公司(证券简称:东信和平,证券代码:002017.SZ),注册地为广东省珠海市,是电科东信旗下数字身份安全技术领域的上市公司和产业平台,成立于1998年、2004年在深交所主板上市,主营智能卡及物联网安全业务,致力于为金融机构、通信运营商、政府机构、物联网设备生产及运营企业提供智能卡、安全模块、平台软件、智能终端等数字安全产品和相关解决方案。 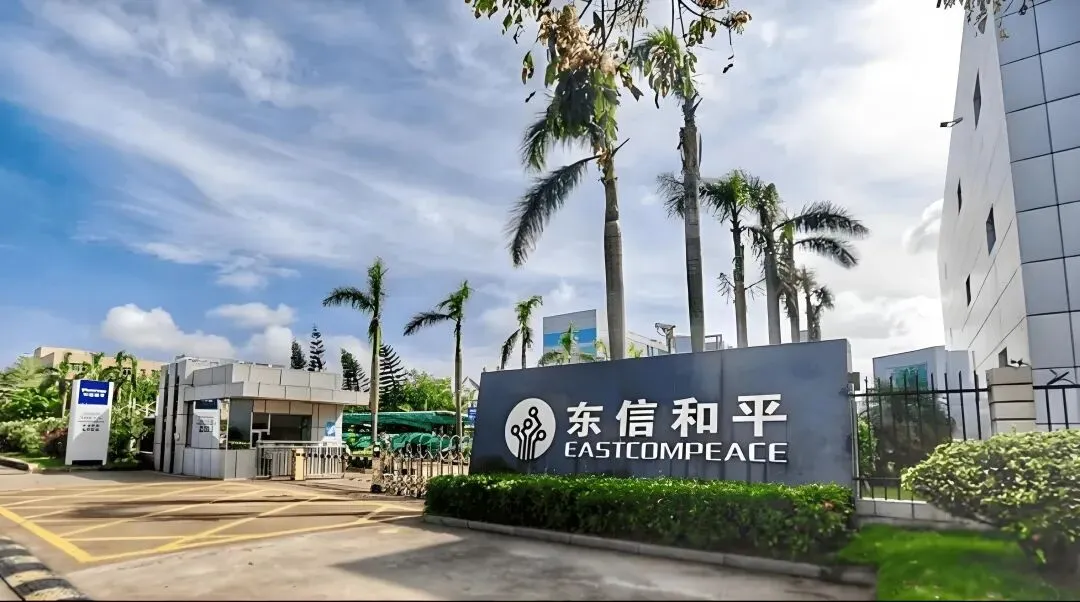
二、主营业务占比 根据公司2025年年度报告披露的产品口径收入构成,智能卡产品收入9.77亿元,占总营收比重74.04%;数字安全与平台业务收入3.25亿元,占总营收比重24.60%;其他业务收入1800.04万元,占总营收比重1.36%。按地区划分,国内销售收入10.79亿元、占比81.77%,国外销售收入2.41亿元、占比18.23%。进入2026年,业务结构进一步优化,上半年智能卡产品收入占比降至65.89%、数字安全及平台业务收入占比升至33.06%,数字安全业务成为拉动营收增长的核心引擎。 三、主要产品 公司主要产品围绕"智能卡+数字身份安全"双主线展开,形成"云-边-端-芯"全栈式产品生态。智能卡类产品包括移动通信用SIM卡、LTE-USIM卡、Nano/Micro SIM卡、金融IC卡、社会保障卡、电子护照、电子身份证、金融可视IC卡、EMV系列产品、接触式/非接触式IC卡等,其中公司是第二代居民身份证定点供应商之一,累计提供超过5亿张身份证配套产品。数字身份安全类产品包括eUICC/eSIM芯片、eSE嵌入式安全单元、NFC-SIM、移动支付解决方案、TSM平台、OTA系统、SIM自助终端、SIMepay支付SIM、手机钱包助手、数字身份安全载体在线升级系统等,其中两款大容量国产芯eUICC产品均通过GSMA eSA认证,已构建覆盖消费级、工业级、车规级的全品类eUICC安全产品矩阵。平台与终端类产品包括号卡管理平台(NCS)、订阅管理数据中心(SM-DP+)、eSIM IoT远程管理平台(eIM)、授权服务平台(ES)、金融社保终端、智能POS、通信终端、车载智能硬件、城市通卡TSM平台、公交自主发卡充值系统、一卡通智能穿戴设备等,配套"云边端"一体化产品矩阵。行业解决方案覆盖移动通信、金融支付、政府公共事业、消费电子、网联汽车、工业物联、能源电力等应用领域。 四、项目案例 1、eSIM与数字身份平台落地项目 (1)2026年5月,公司eSIM一站式整体解决方案成功落地中国广电5G网络,全面输出号卡管理平台(NCS)、订阅管理数据中心(SM-DP+)、eSIM IoT远程管理平台(eIM)、授权服务平台(ES)四大核心组件,构建集码号管理、安全配置、远程下发、全生命周期运营于一体的一体化服务体系,精准覆盖消费电子、物联网、行业终端等多元场景的eSIM业务需求。 (2)2026年上半年,公司成功中标头部运营商eSIM Profile下载服务项目,云服务平台客户拓展节奏加速,RSP订阅服务规模实现快速增长。 (3)2026年6月,公司大容量国产芯eUICC产品获GSMA eSA认证;同期携手CMI深化eSIM Profile下载服务合作;6月底亮相MWC 2026上海站,展示全链路eSIM技术能力;3月携手马来西亚U Mobile上线eSIM创新服务,海外eSIM业务拓展成效显著。 2、车载与消费电子物联网安全项目 (1)2026年上半年,公司车载智能硬件成功出海并切入头部车企供应体系,汽车联网领域营收实现同比增长。 (2)消费电子领域行业应用增长持续提速,公司紧抓政策机遇抢占新质产品领域先发优势,eSIM产品已成功应用于车联网、工业物联网及消费电子等多元场景。 3、智慧政务与金融社保终端项目 (1)2026年上半年,公司金融社保终端产品市场渗透率持续提升,推出"智能AI人社"智慧政务场景解决方案,推动公共服务数字化升级。 (2)公司自主研发创新开发RSP-AI助手并探索可信数字身份智能体,前瞻布局"AI+可信数字身份"新质生产力。 五、涉及的概念 公司涉及的资本市场概念主要包括电子支付、电子身份证、移动支付、区块链、物联网、智能网联汽车、5G、eSIM、数字人民币、中国电科集团、中电科系、央企国企改革、网络安全、信创、横琴新区、广东板块、珠海板块、专精特新、深股通等。 六、最近重磅消息面 1、2026年半年度报告披露与数字安全业务放量 (1)2026年8月21日公司披露半年度报告,报告期内实现营业收入6.50亿元,同比增长1.57%;数字安全及平台业务收入2.15亿元,同比大幅增长24.10%,占总营收比重提升至33.06%;智能卡产品收入4.28亿元,同比下降6.36%,占总营收比重降至65.89%;国外销售收入1.69亿元,同比大增34.10%,海外市场拓展成效显著。公司同时提示经营活动产生的现金流量净额为-0.30亿元,较上年同期由正转负,主要系本期对部分原材料备货导致购买商品支付现金同比增加所致,经营现金流承压。 2、"质量回报双提升"行动方案进展 (1)2026年8月22日公司公告"质量回报双提升"行动方案的进展,明确报告期内紧扣核心技术强化发展路径,进一步拓展"云-边-端-芯"全栈式产品生态:推进嵌入式操作系统自主可控升级,物联网eUICC 512k国产芯产品获得eSA认证,实现该级别容量芯片技术突破;完善云边端一体化产品矩阵,搭建端到端全流程数字身份服务闭环;创新开发RSP-AI助手并探索可信数字身份智能体,前瞻布局新域场景应用。 3、eSIM产品矩阵与认证突破 (1)2026年6月公司大容量国产芯eUICC产品获GSMA eSA认证,目前已构建覆盖消费级、工业级、车规级的全品类eUICC安全产品矩阵,可适配各类终端差异化需求,为智能手机、可穿戴设备、工业设备、网联汽车等多元终端提供一站式安全连接解决方案。 (2)2026年6月18日公司携手CMI深化eSIM Profile下载服务合作;6月30日亮相MWC 2026上海站展示全链路eSIM技术;3月19日携手马来西亚U Mobile上线eSIM创新服务,海外eSIM生态合作持续扩围。 4、数字人民币与量子安全前瞻布局 (1)公司在投资者关系活动中明确,已参与国家数字人民币方案及产品验证,数字人民币硬钱包卡及读写设备等产品已产生相关业务收入,但占公司总收入比重较小;未来将紧跟央行政策,把握数字人民币2.0时代发展机遇,加强安全芯片与智能合约等技术与产品研发。 (2)公司基于在数字身份安全领域的长期技术积累,正积极布局量子安全赛道,重点聚焦于后量子密码迁移技术研究与开发,致力于构建可抵御未来量子计算机攻击的新一代密码算法。 5、股价表现与概念催化 (1)2026年8月21日公司股价涨停,收盘价14.53元,成交额4.71亿元,主力资金净流入1.21亿元;异动分析指向"数字货币+电子身份证+移动支付+横琴新区+物联网"多重逻辑共振,公司是A股数字身份安全赛道的核心标的,实控人为央企中国电子科技集团。 (2)2026年3月31日公司股东户数7.98万户,较上期减少20.88%,筹码呈现收敛态势,反映机构对"央企改革+eSIM+数字身份"逻辑的持续关注。 七、投资风险提示 此文章仅作为研究学习公司,切勿用于实际投资。
本文来自网友投稿或网络内容,如有侵犯您的权益请联系我们删除,联系邮箱:wyl860211@qq.com 。

