【精选研报】2021年北方稀土全产业链优势与稀土行业研究报告(38页).pdf附下载
- 2026-09-29 07:08:22
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/c8f0277127dc
这一轮稀土涨价,跟过去十年任何一次都不一样。
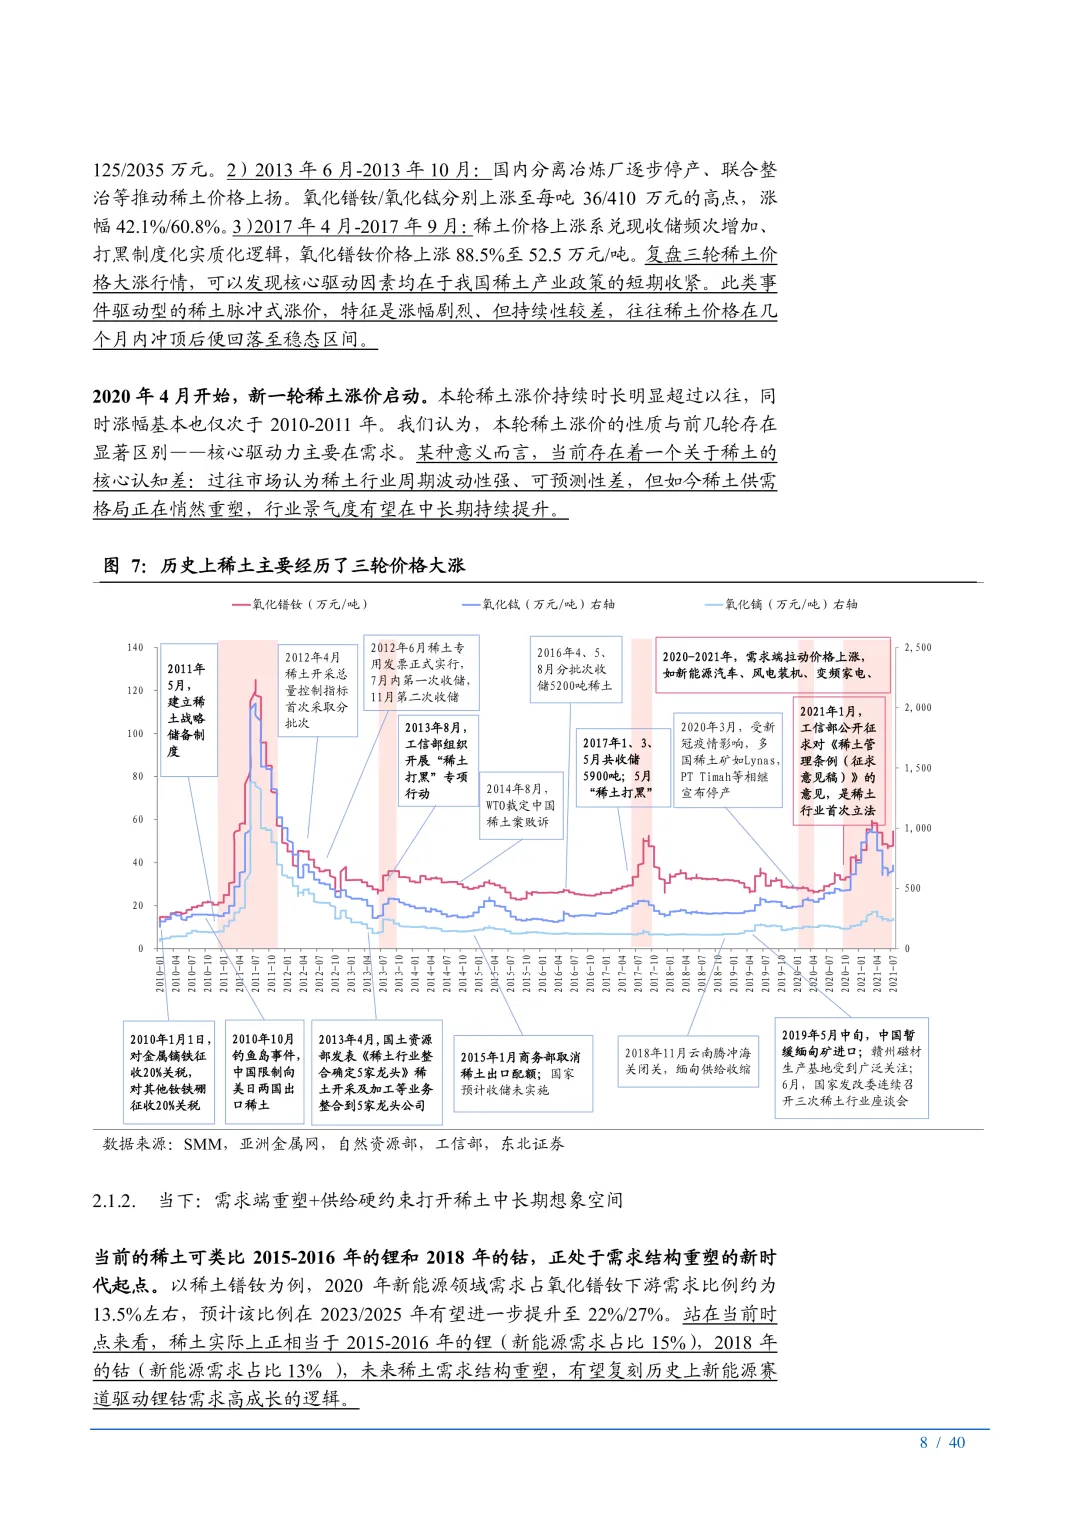
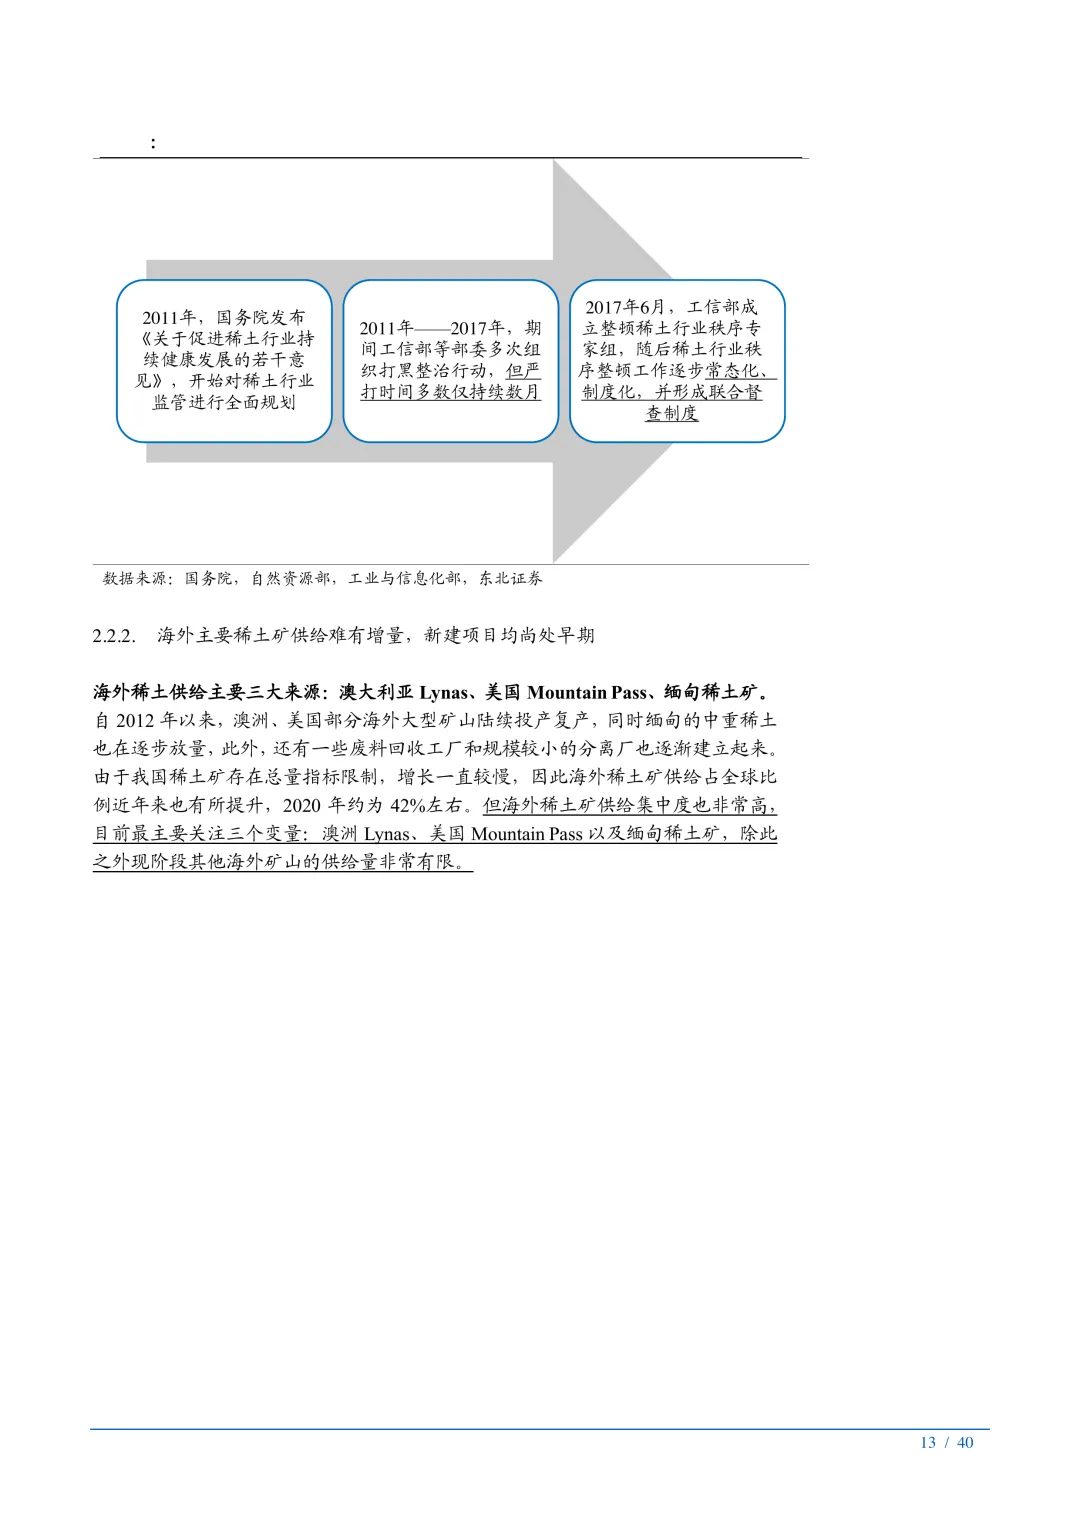
过去稀土价格每次大涨,靠的都是政策一巴掌拍下去——开采指令、出口配额、打黑整治,涨得猛,回得也快,几个月冲顶,然后打回原形。2010到2011年一次,2013年一次,2017年又一次,氧化镨钕价格短期翻倍是常态,但故事讲不长。
这次从2020年4月启动的涨价,持续时间已经明显超过前三轮,涨幅也仅次于最猛的2010-2011年那一轮。这就是问题所在:如果驱动力还是老套路的政策收紧,这轮行情早该熄火了。它没熄火,说明背后换了引擎。
需求端在换引擎
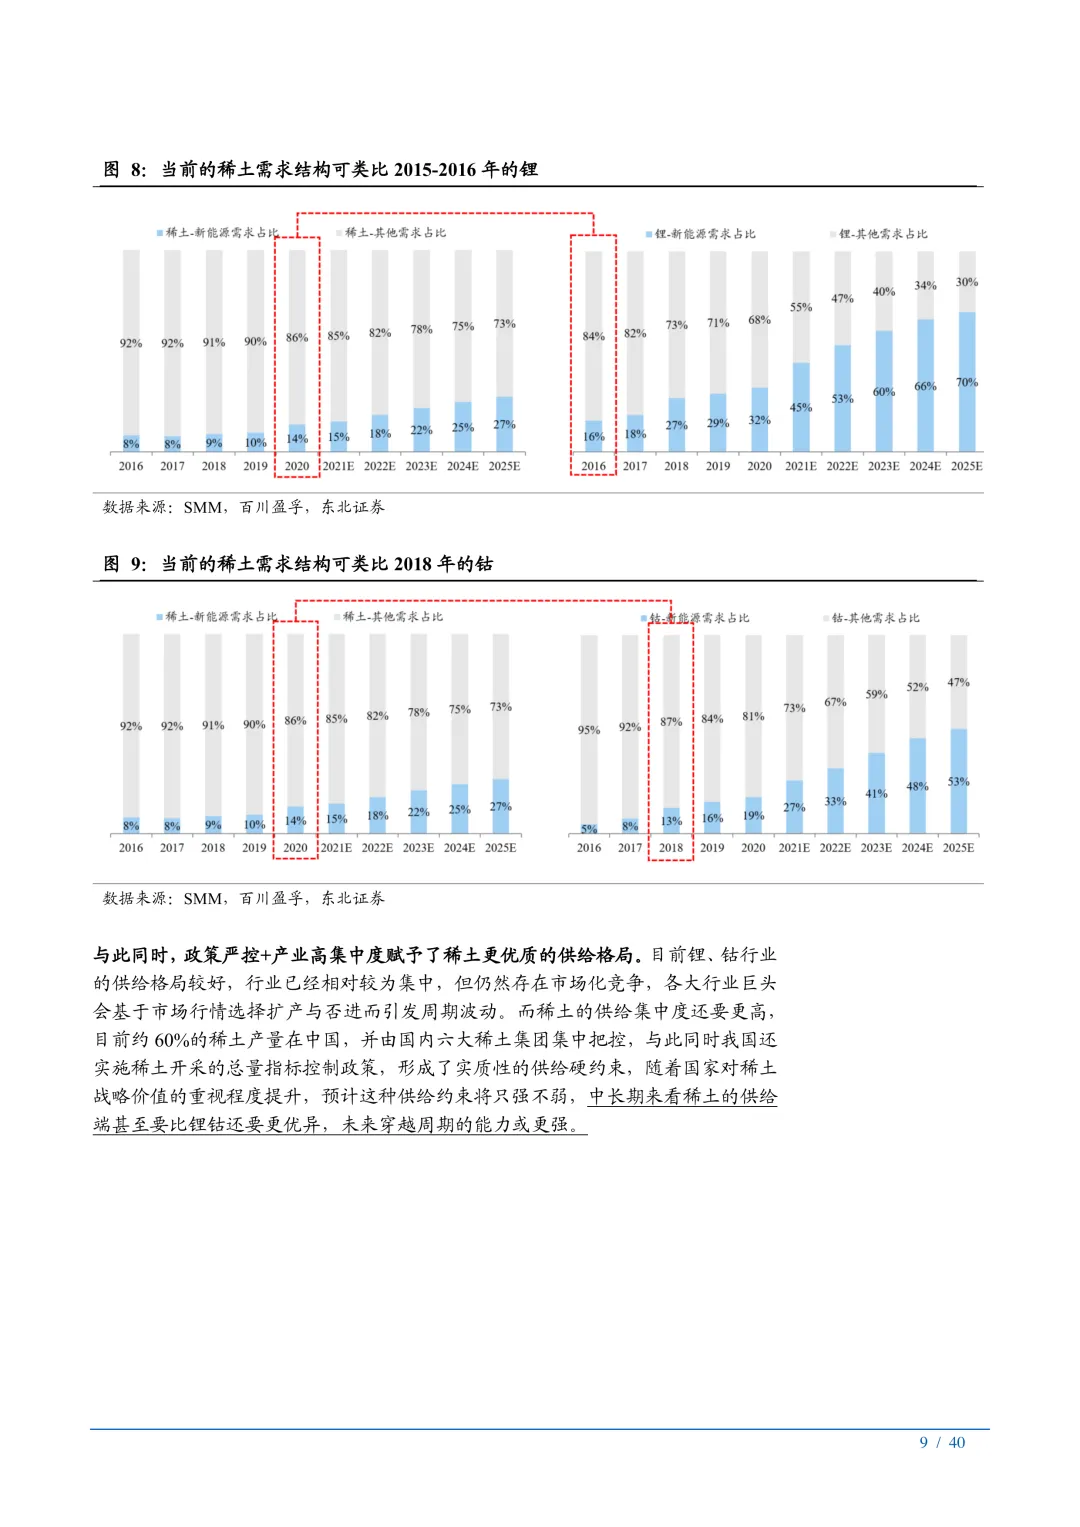
过去稀土的下游需求很分散,谁都不占绝对大头。现在情况变了——新能源车、风电这些新能源相关领域,正在把自己的权重往上提。
逻辑不复杂:新能源车的永磁电机要用稀土镨钕,风电尤其是直驱风机对镨钕的用量也不小。这两块过去都不是稀土的主力消费场景,现在正在变成新的增量池子。氧化镨钕的下游结构里,新能源领域的占比被明确指出未来会持续提升。
这意味着稀土的需求曲线,第一次有了跟新能源车渗透率、风电装机这类长期成长逻辑挂钩的机会。这和"政策一收紧就涨、一放松就跌"完全是两套定价逻辑。
供给这边被摁住了
需求在往上冲,供给却几乎动不了。
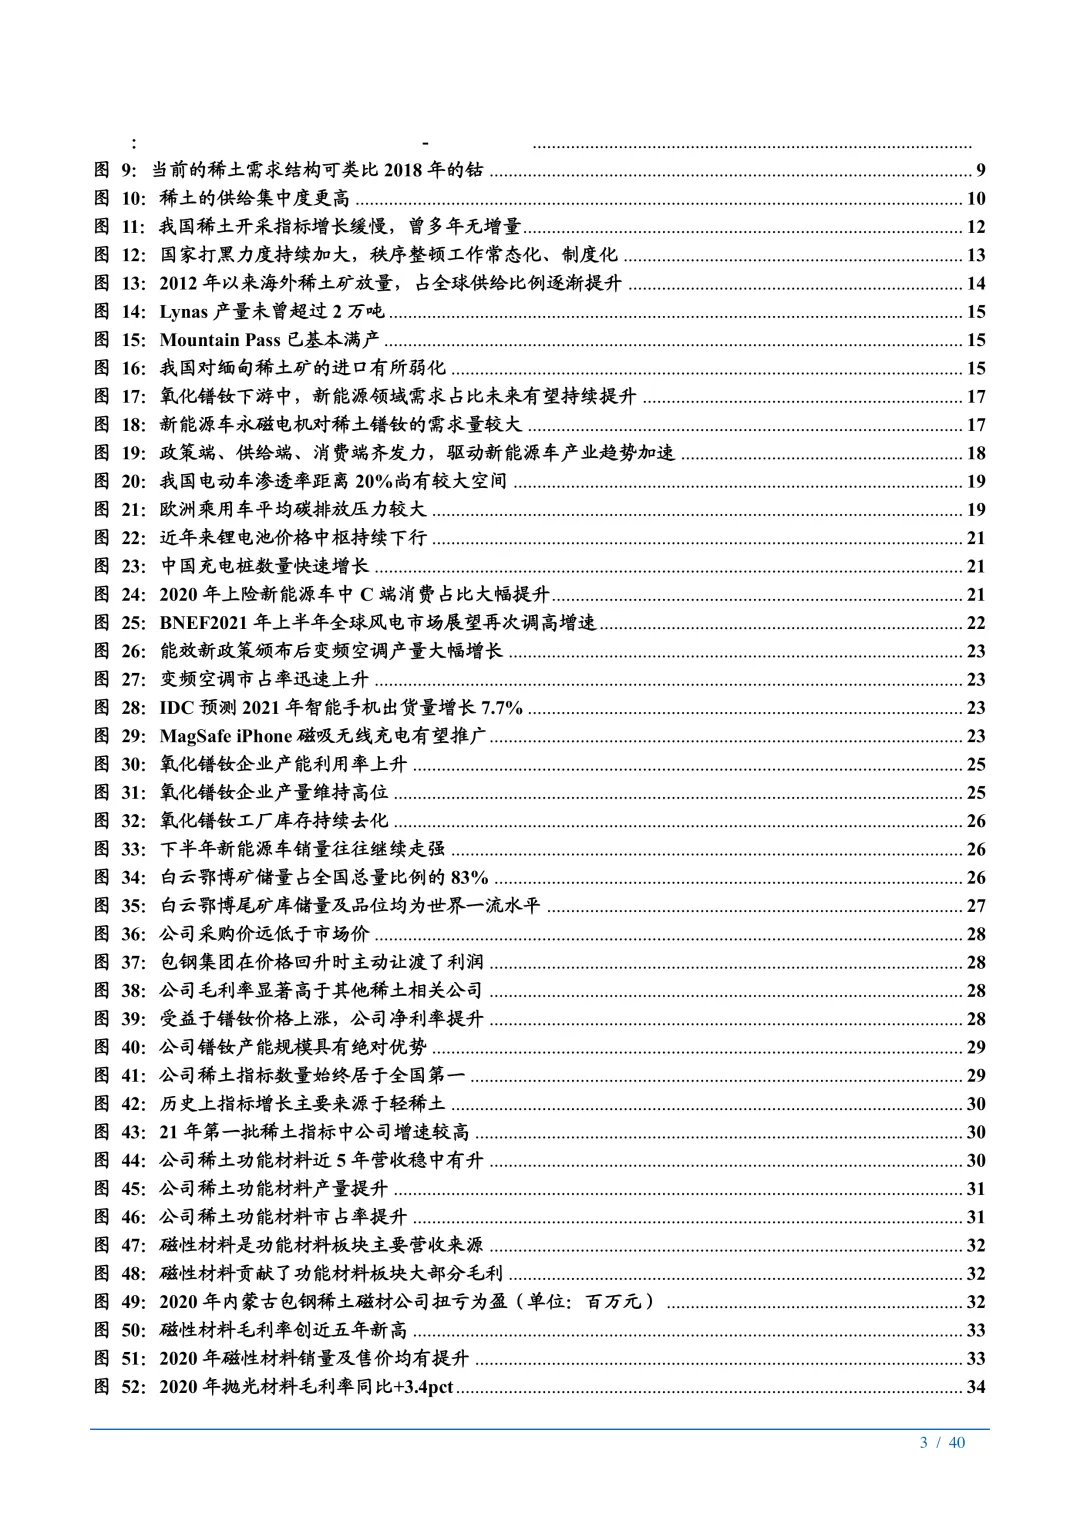
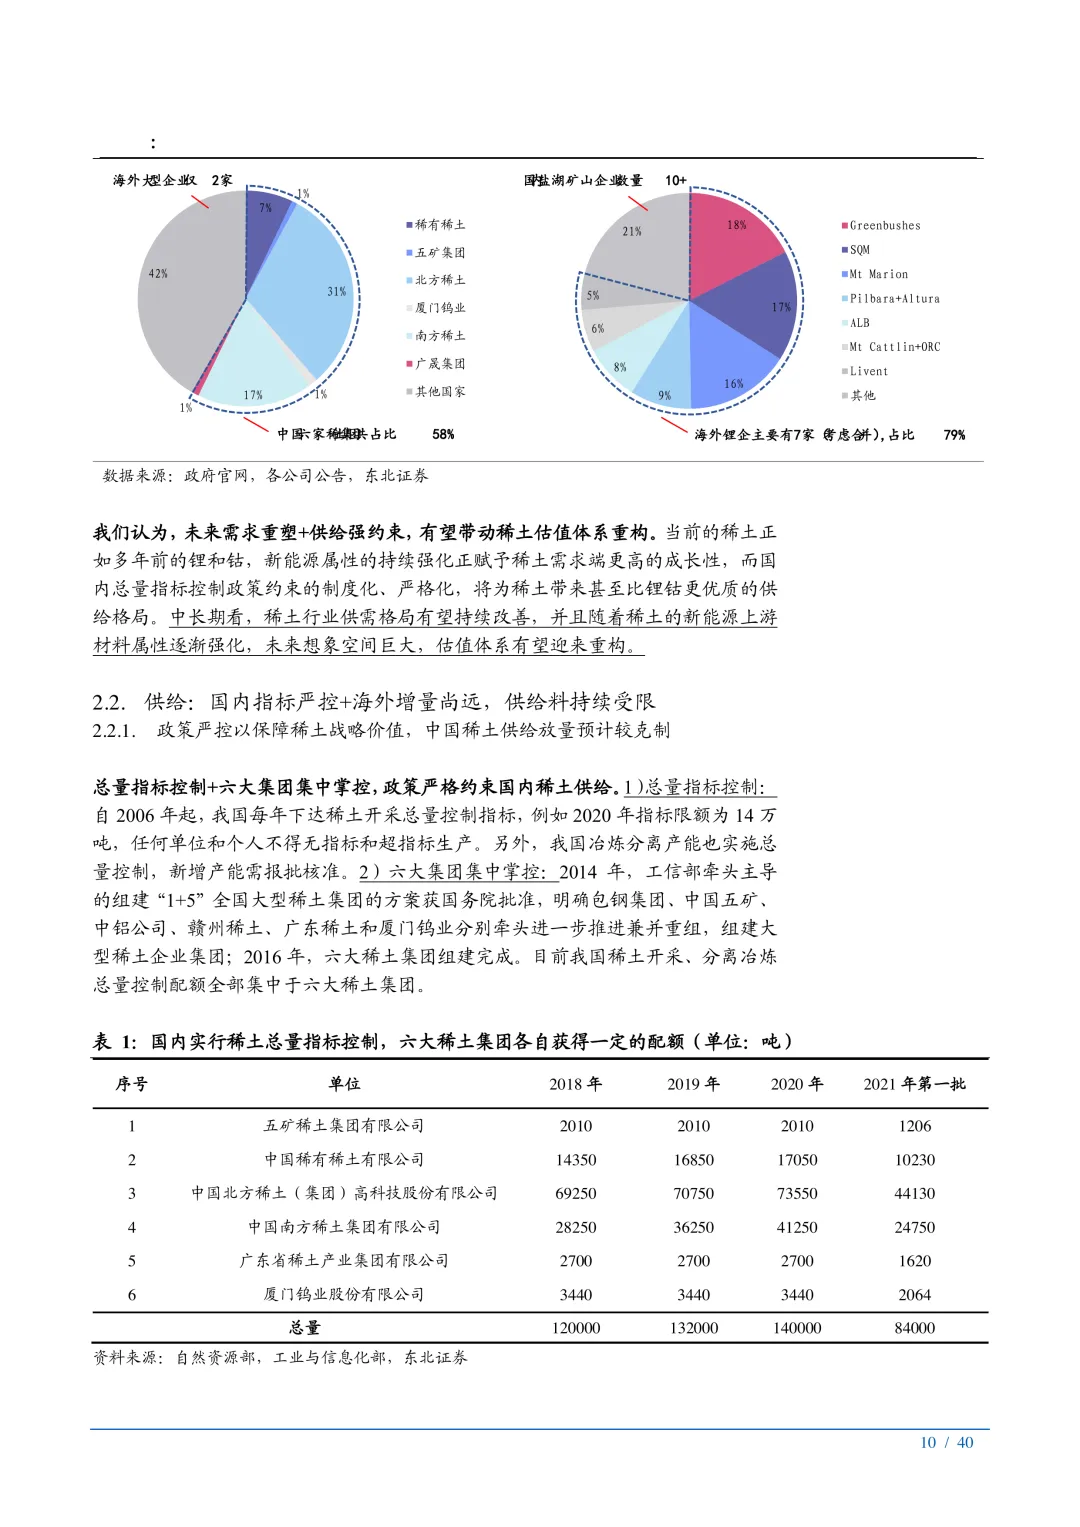
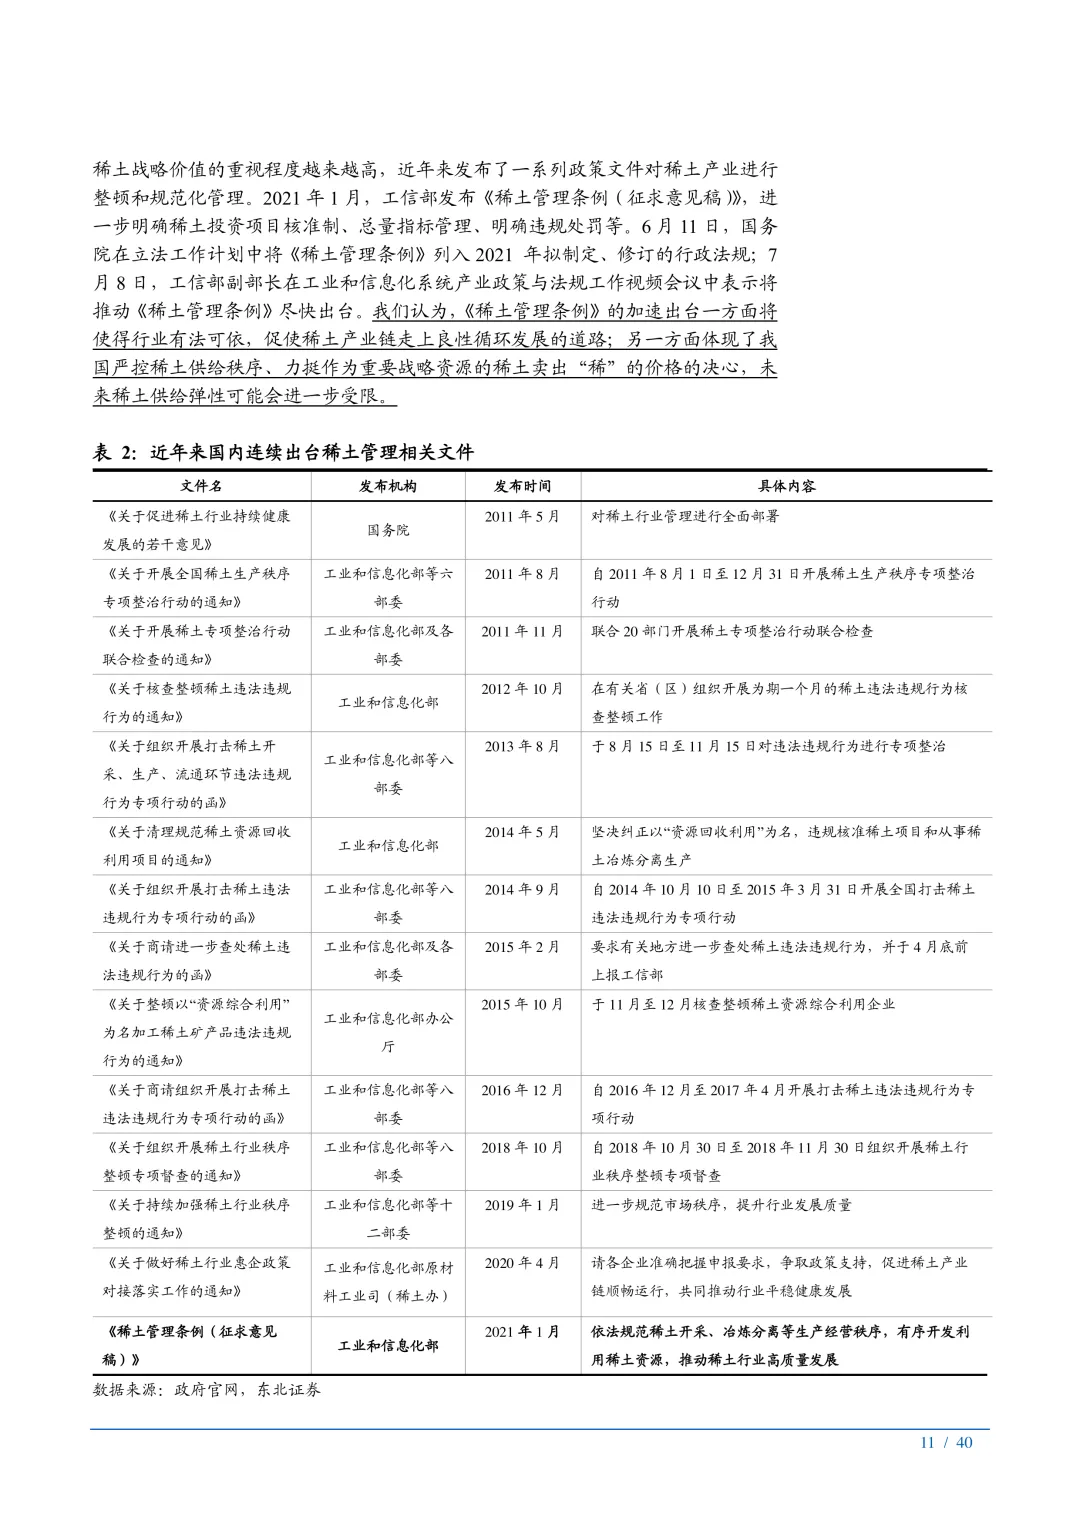
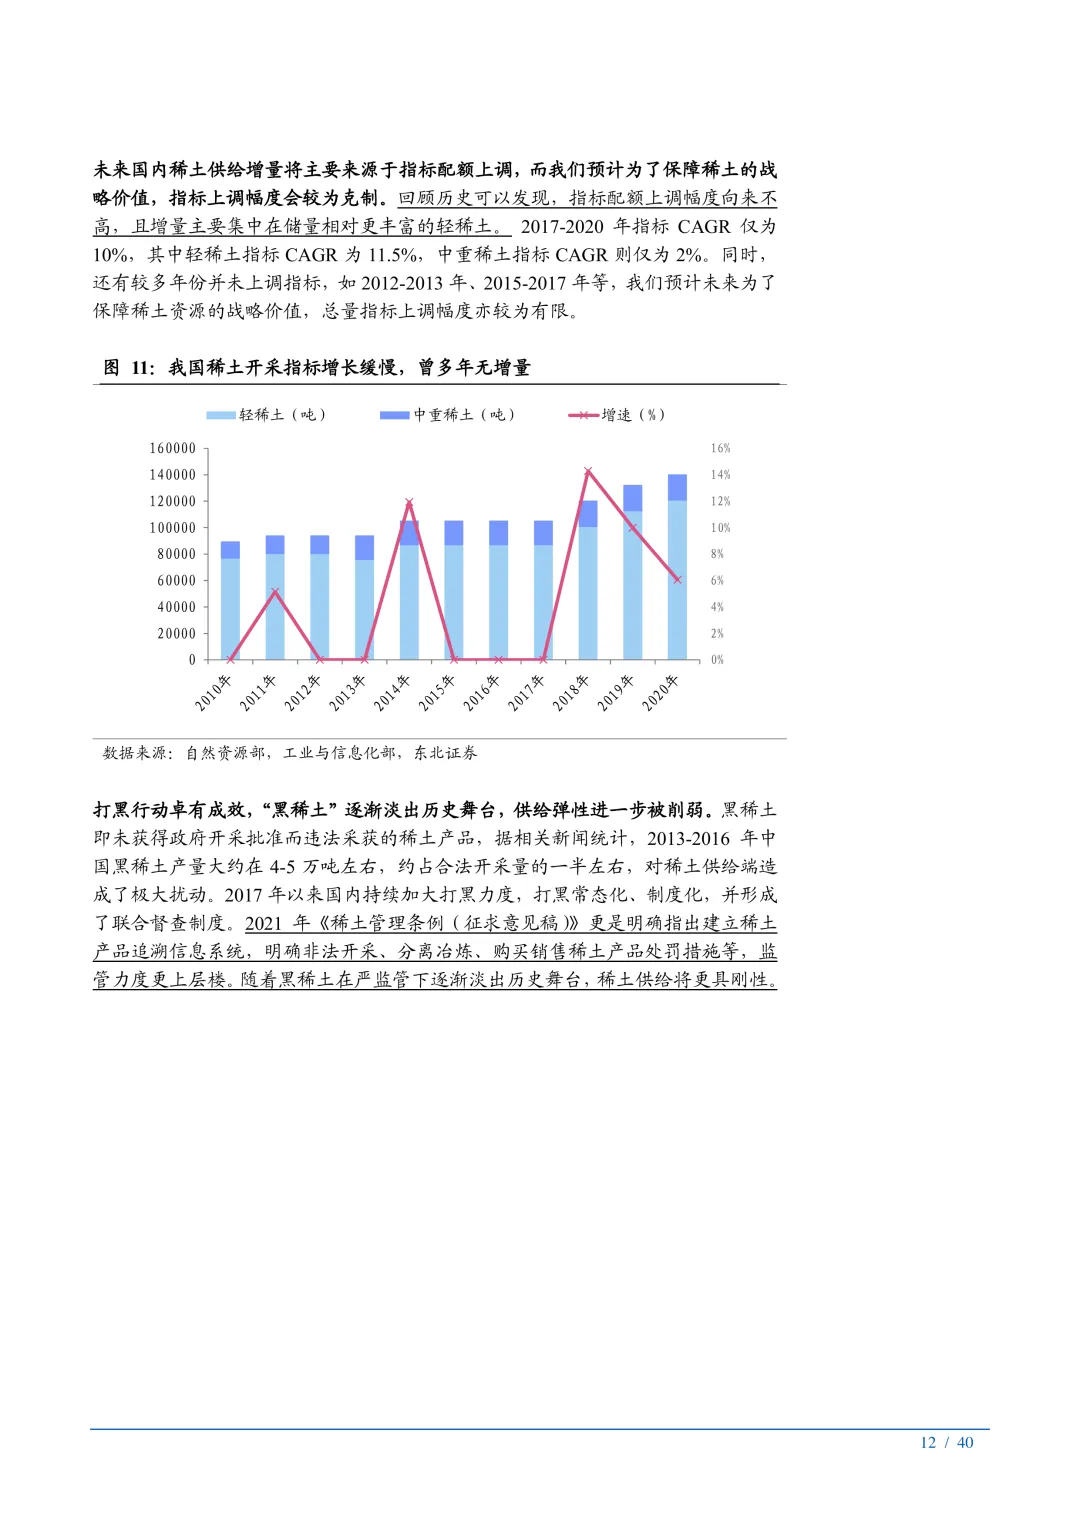
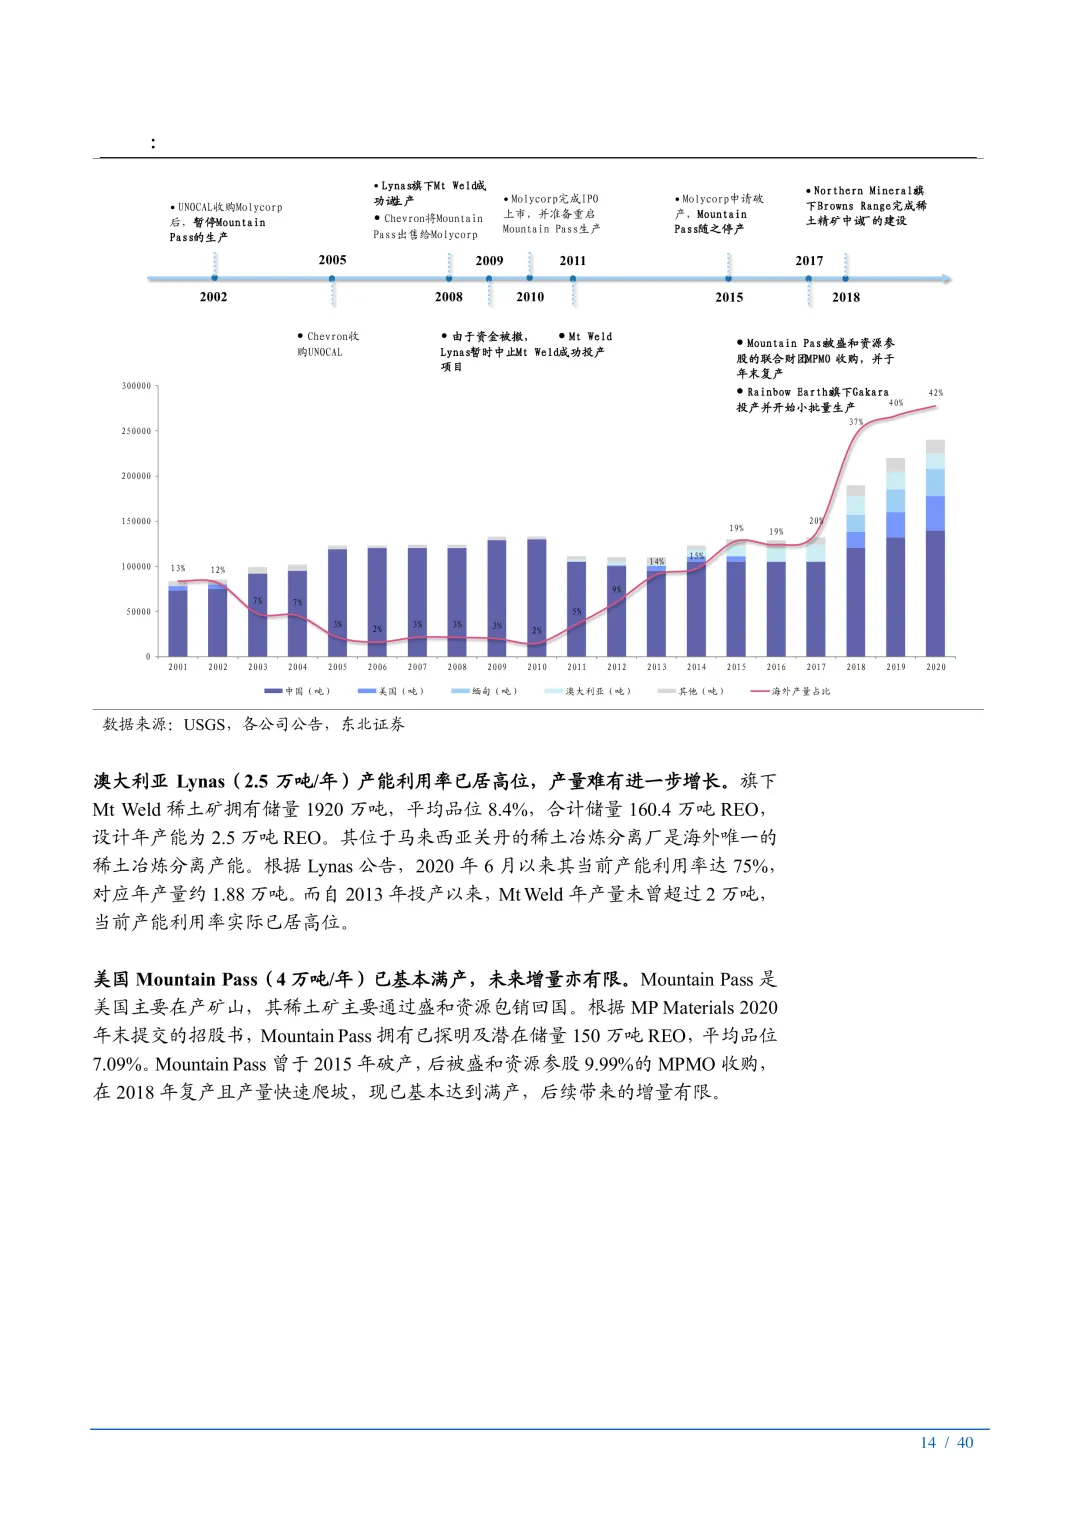
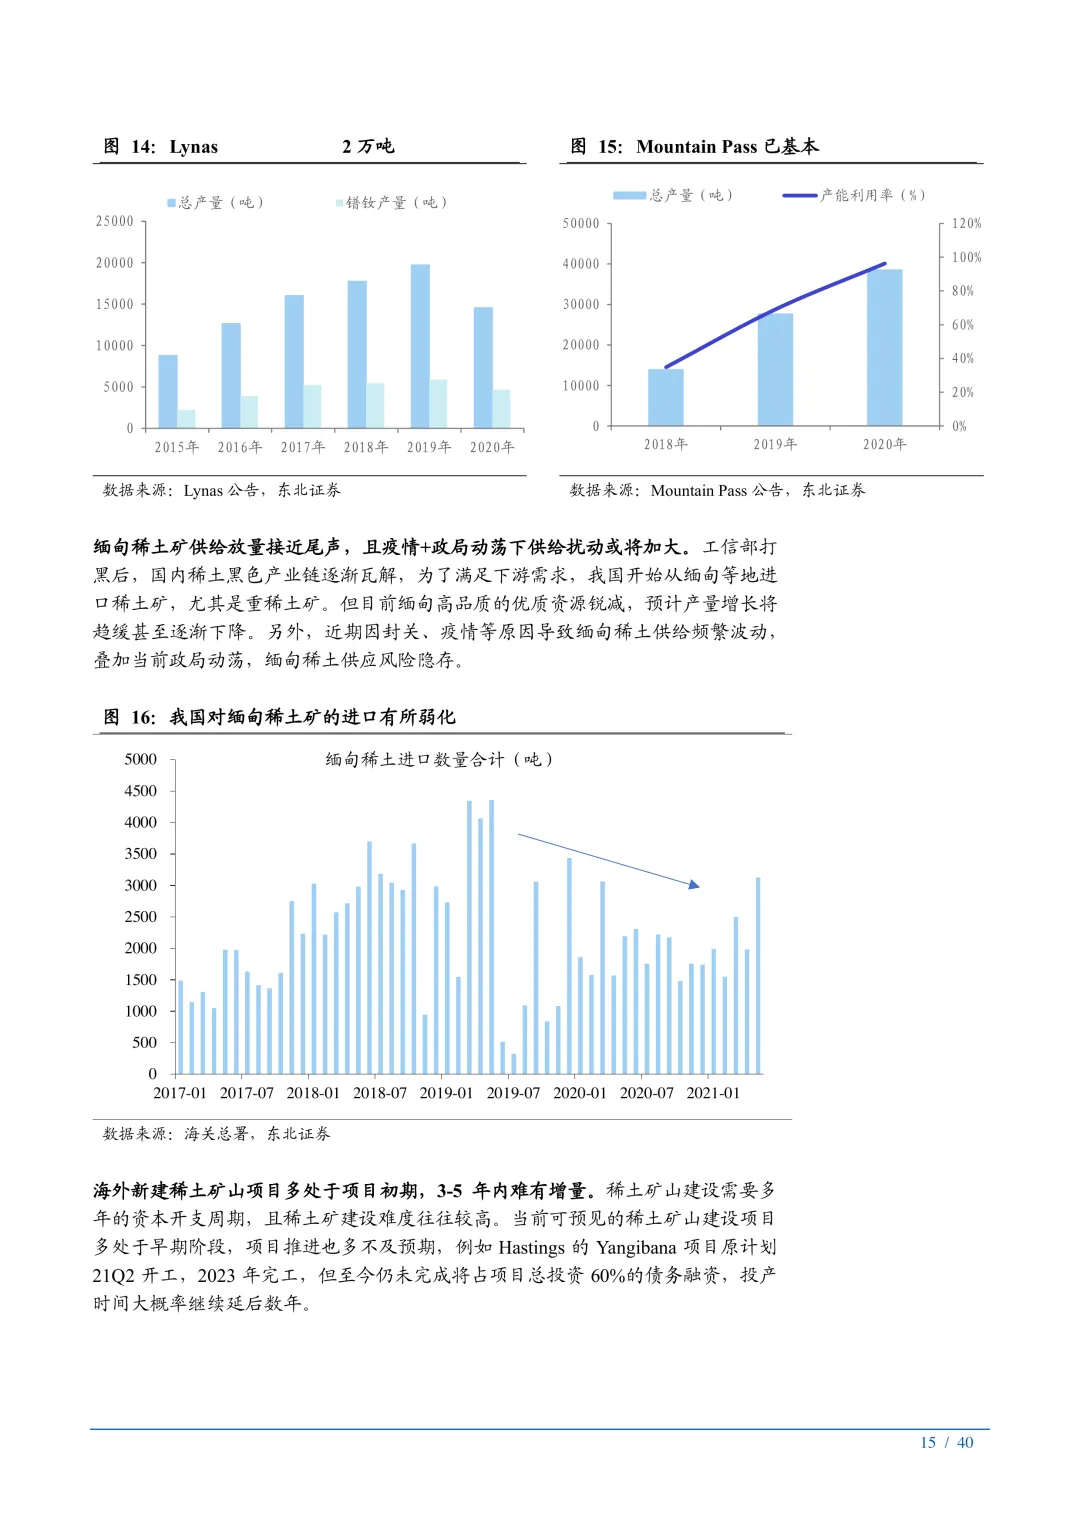
国内这边,稀土开采指标增长一直很慢,过去多年基本没什么增量,政策严控的逻辑是保护稀土的战略价值,不是短期调控价格。海外这边更慢——Lynas的产量从来没超过2万吨,Mountain Pass已经基本满产,想再挤出增量,难。缅甸稀土矿的进口也在弱化。
一边是需求被新能源车和风电这两个高成长赛道拉着往上走,一边是供给被政策和资源禀赋死死摁住——这就是这份报告认定"未来三年稀土或将供不应求"的底层逻辑,也是它判断三季度四季度看涨的原因。
谁在这轮里吃到最大一块
如果供需格局真的按这个方向走,受益最直接的是掌握资源和产业链的头部公司,而不是纯冶炼加工的中间商。
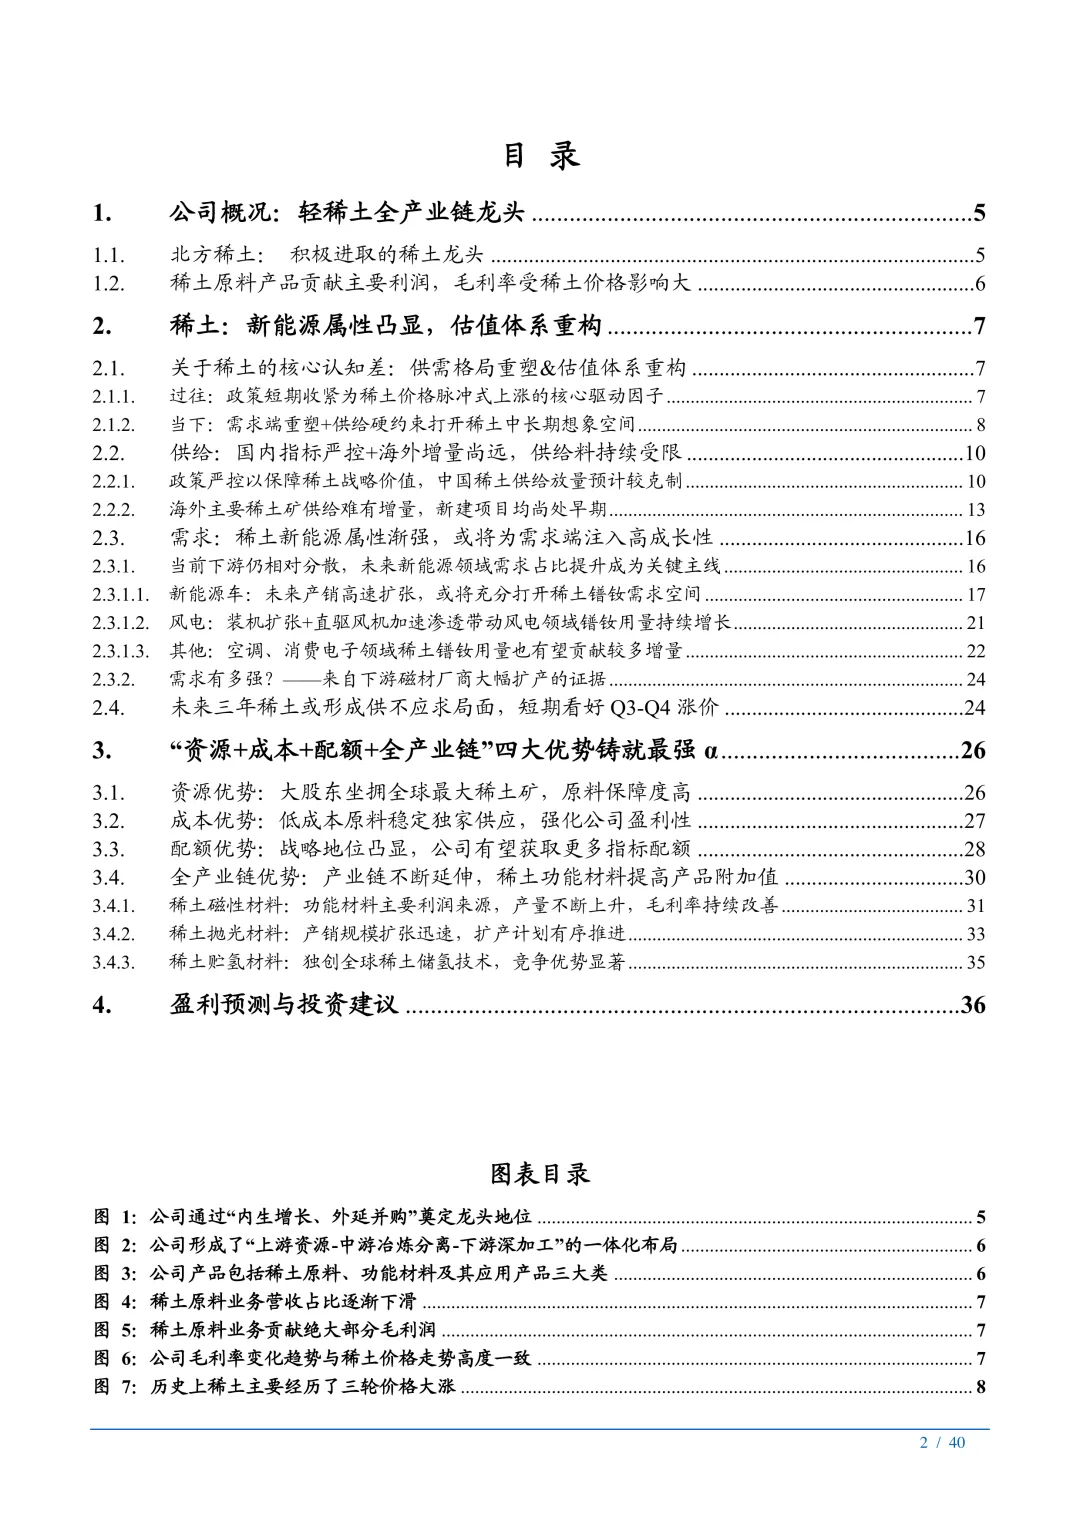
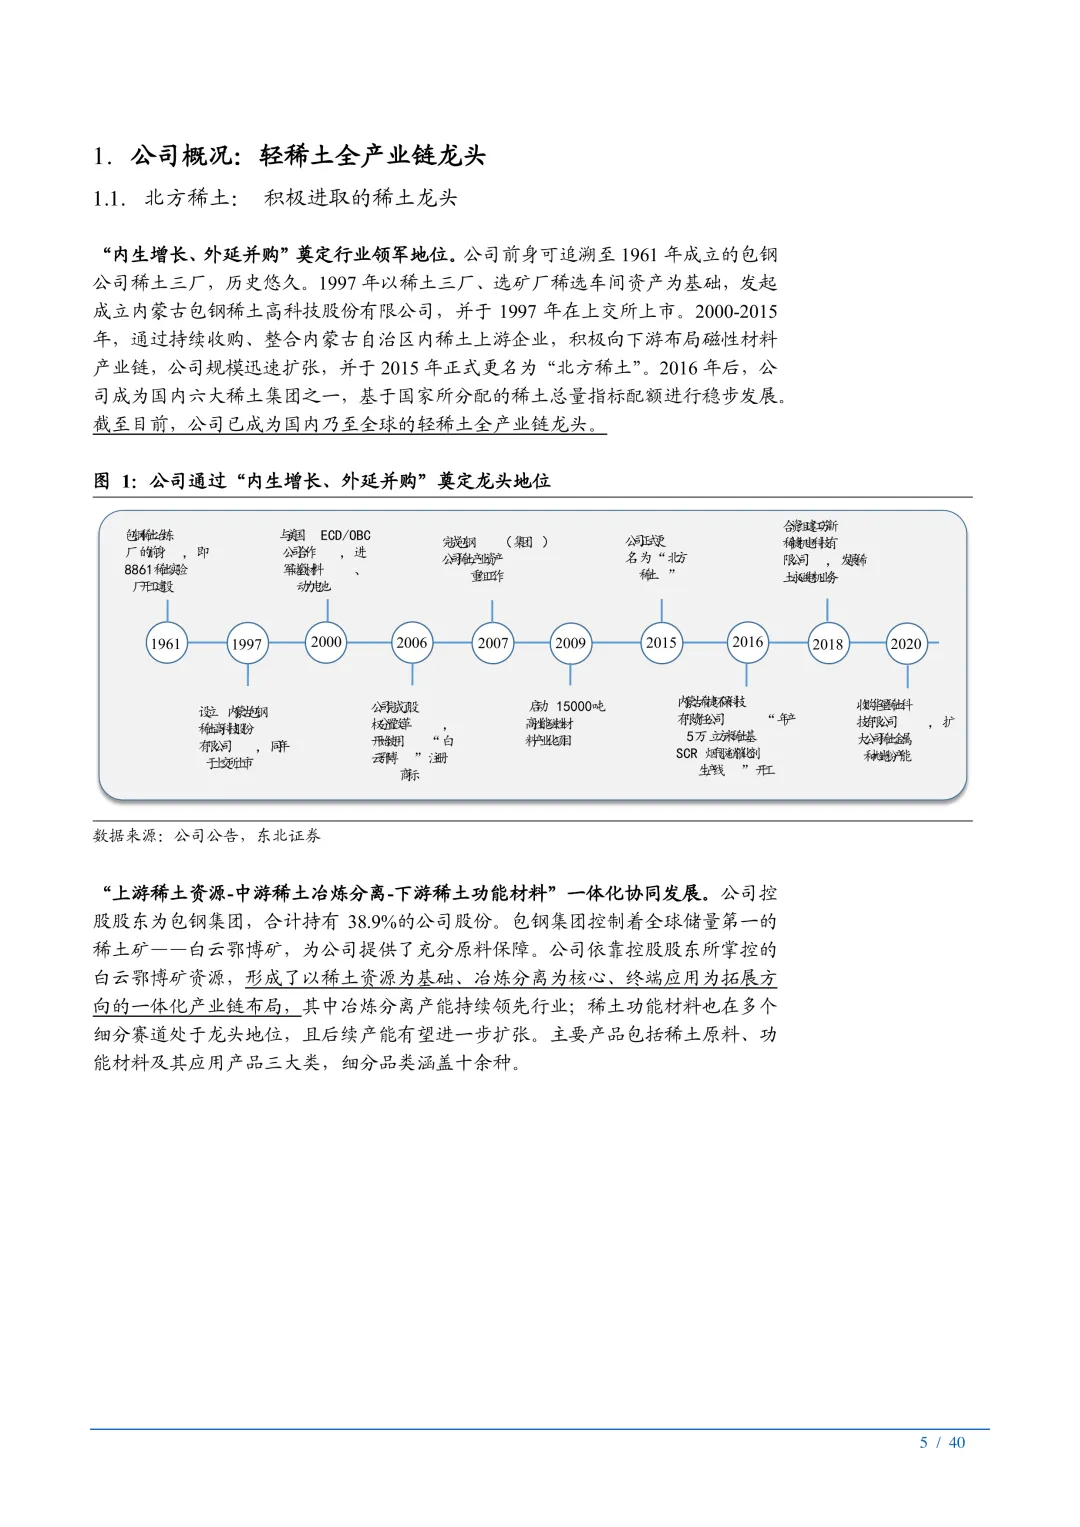
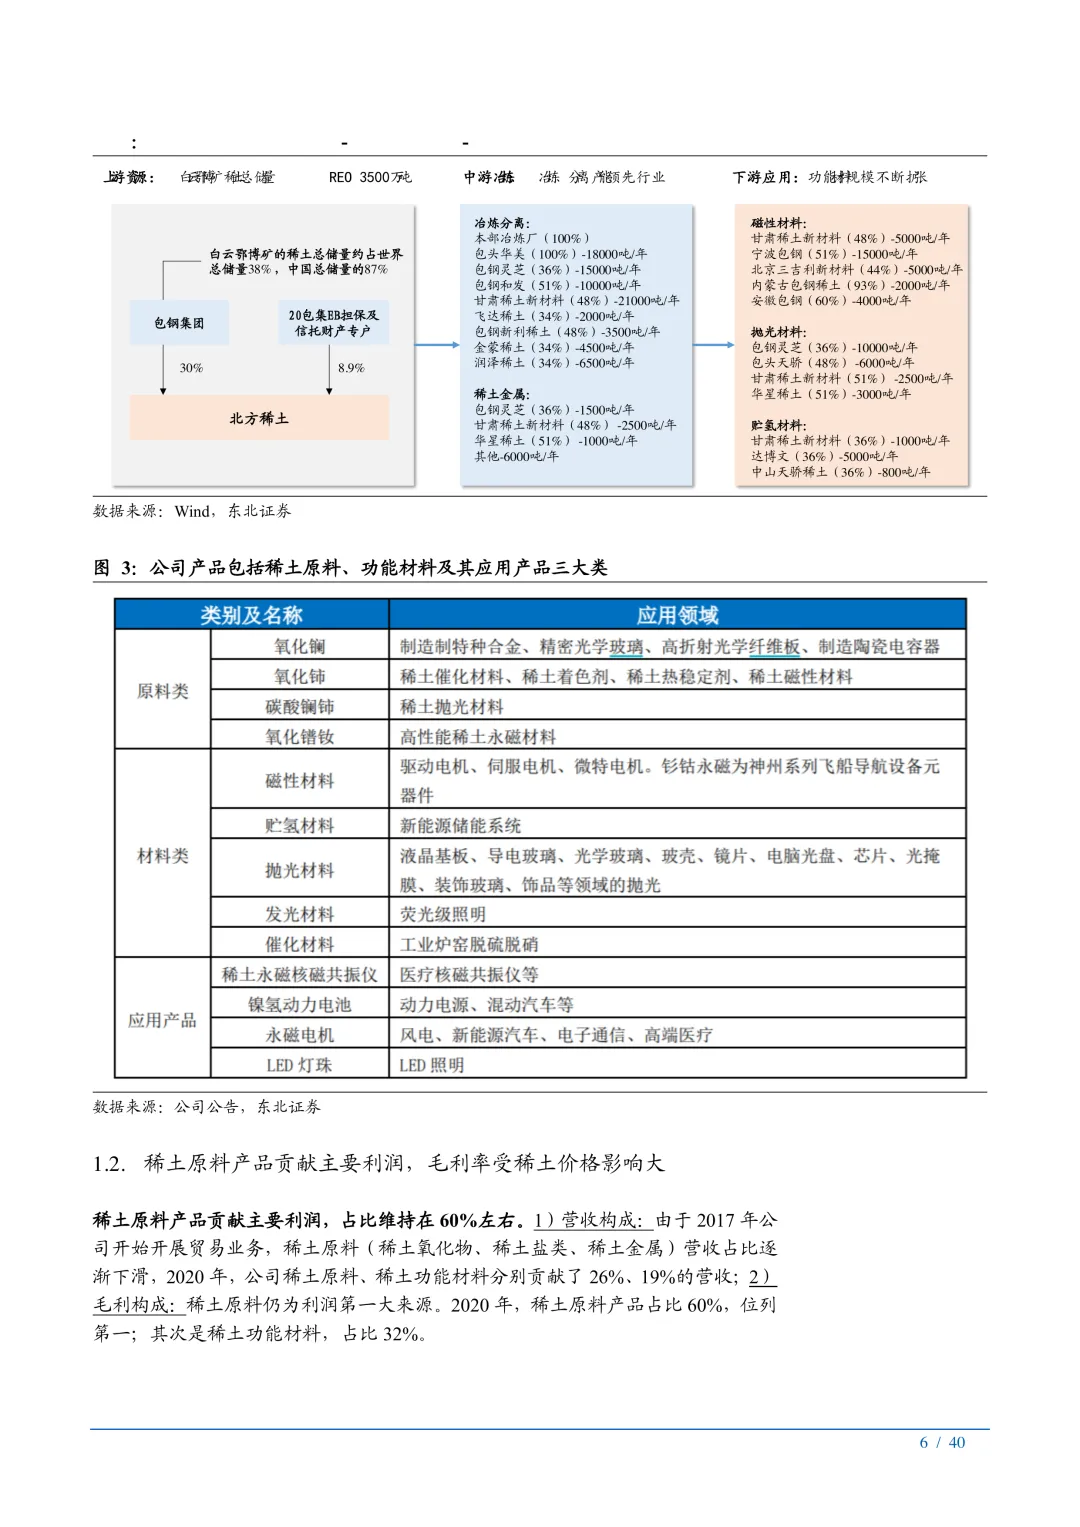
北方稀土的位置比较特殊。它的控股股东包钢集团掌控着白云鄂博矿——全球储量第一的稀土矿,这给了公司原料端的确定性保障,而不是靠外购矿石看天吃饭。再往下,公司自己已经形成"上游资源—中游冶炼分离—下游功能材料"的一体化布局,冶炼分离产能行业领先,磁性材料、抛光材料、贮氢材料几个细分赛道也都做到了行业前列。
换句话说,涨价周期里,原料越紧俏,拥有稳定原料保障的公司利润弹性就越大。这也是报告把资源、成本、配额、全产业链并列为北方稀土"四大优势"的原因——单看任何一项都不算稀缺,但四项叠在一起,构成的是别人短期复制不了的壁垒。
数字怎么说
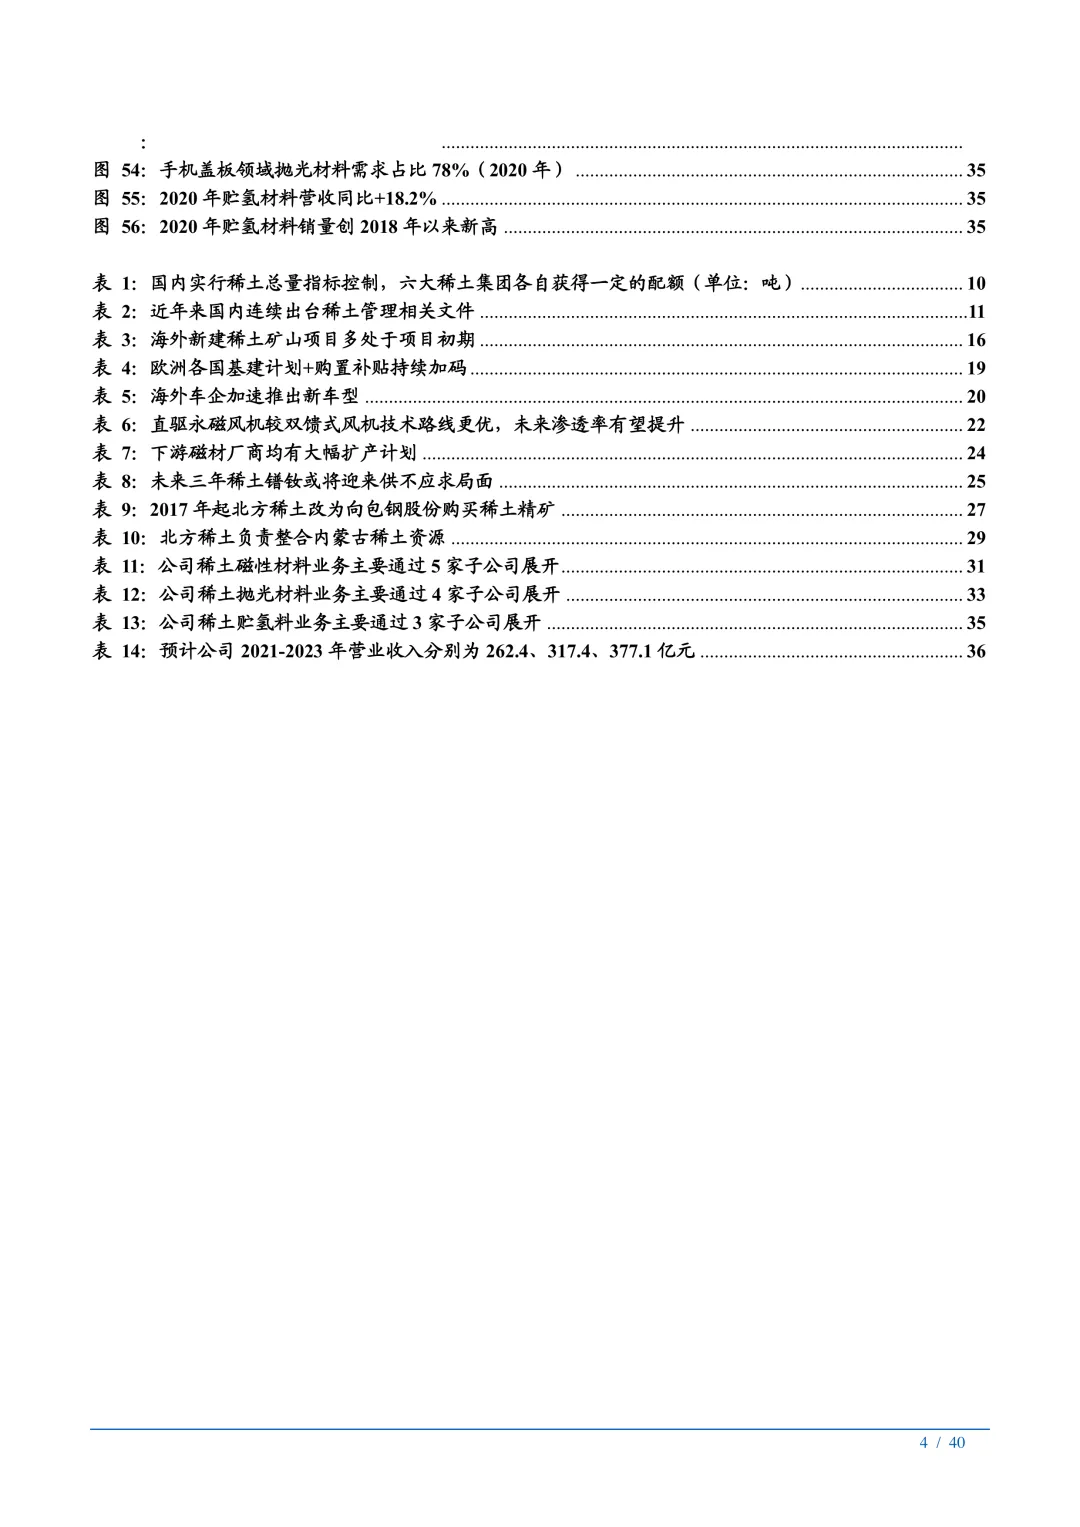
报告给出的预测比较激进:北方稀土2021到2023年归母净利润分别是37.9亿、55.1亿、72.1亿元,同比增速+355%、+45.6%、+30.9%。对应PE是38.7、26.6、20.3倍。报告首次覆盖,给的是"买入"评级。
+355%这个数字本身就说明,分析师认为2020年是价格低点,2021年是价格弹性兑现的第一年。后面两年增速回落到45.6%和30.9%,更像是从"价格暴涨驱动"过渡到"量价齐升的常态化增长"。这个节奏和前文说的"需求换引擎、供给硬约束"的逻辑是自洽的——第一年吃价格弹性,后面几年吃需求成长。
接下来该盯什么
这套逻辑成立不成立,不是靠信,是靠盯几个具体指标能不能兑现:
- 新能源车产销数据能否持续超预期,尤其是C端消费占比是否继续提升——这是需求端"换引擎"是否真实发生的直接证据
- 国内稀土开采指标是否出现明显放量,一旦指标松动,供给硬约束的逻辑就要重新评估
- Lynas、Mountain Pass等海外主要矿山的产量是否真的维持在低位,一旦有新增产能落地投产,供给端的收紧程度会打折
- 氧化镨钕价格能否在三季度、四季度如报告预期继续上行,而不是像过去三轮一样冲顶后迅速回落
- 北方稀土磁性材料、抛光材料等下游功能材料业务的毛利率变化,能否验证"全产业链优势"确实在转化为盈利能力,而不只是停留在产能规划上
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告

