【精选研报】研报新能源汽车磷酸铁锂正极行业专题报告复盘与展望景气反转盈利触底回升-.pdf附下载
- 2026-10-24 12:21:49
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/33b1411b81e8
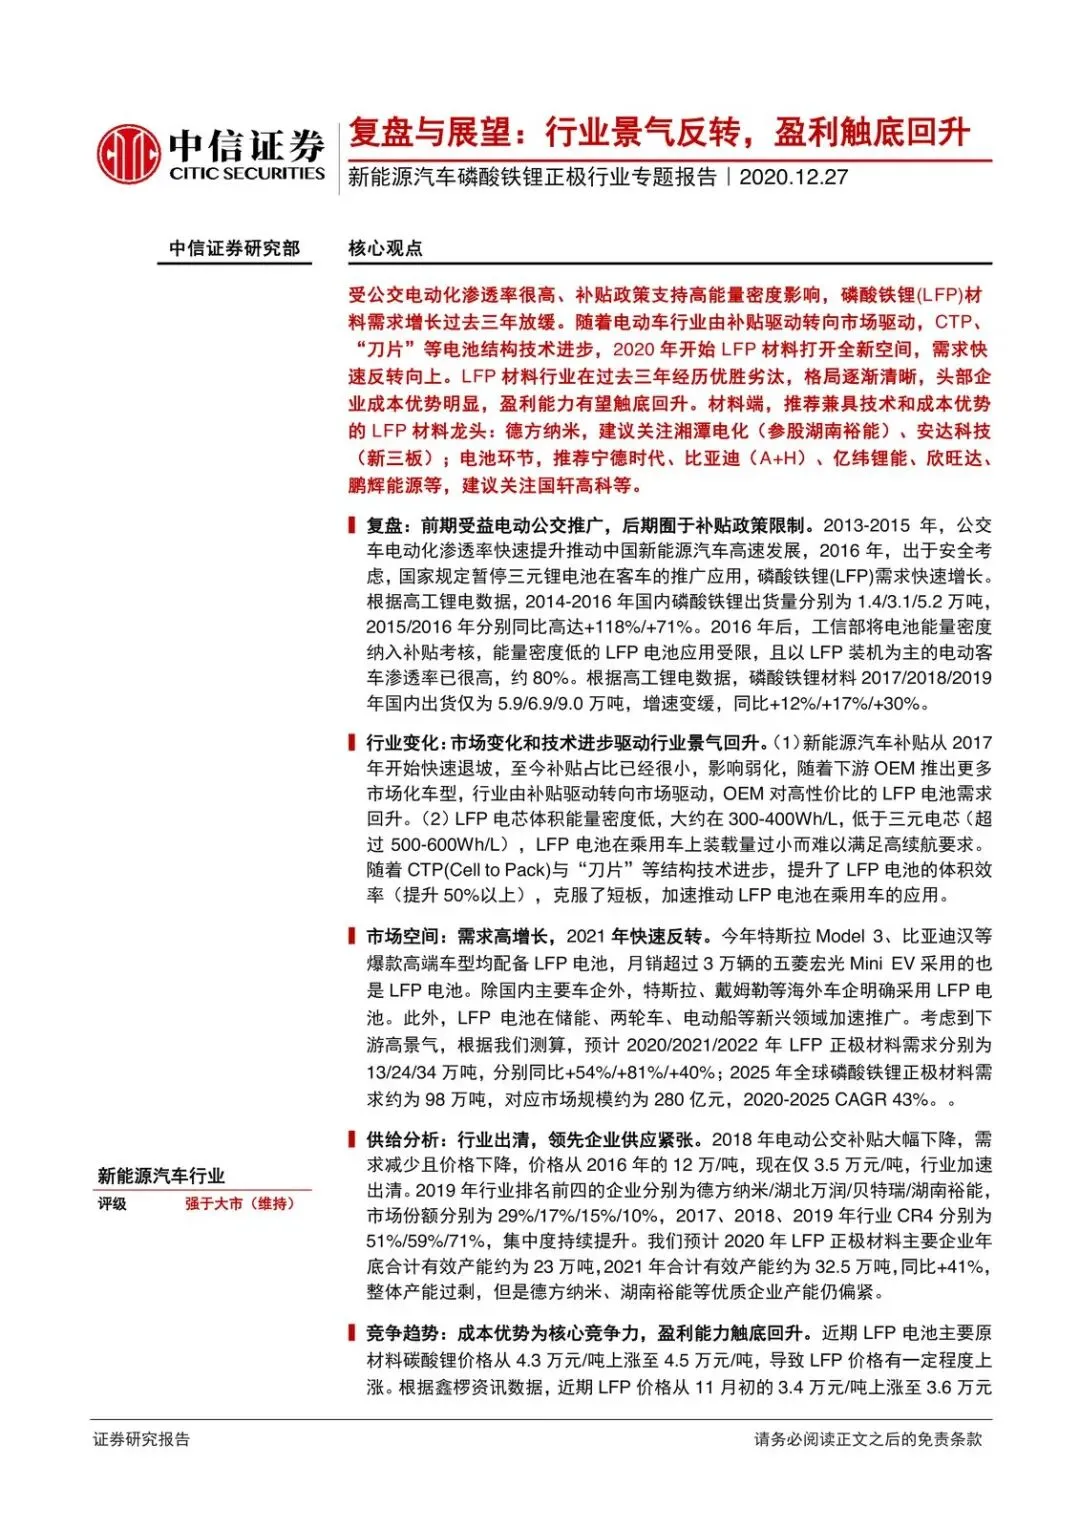
磷酸铁锂正极已经从“政策弃儿”切回景气反转:2021 年需求同比有望跳到 +81%,盈利也在价格触底后开始回升——但真正能吃到利润的,是成本更低、产能更紧的那几家龙头,不是全行业一起涨。
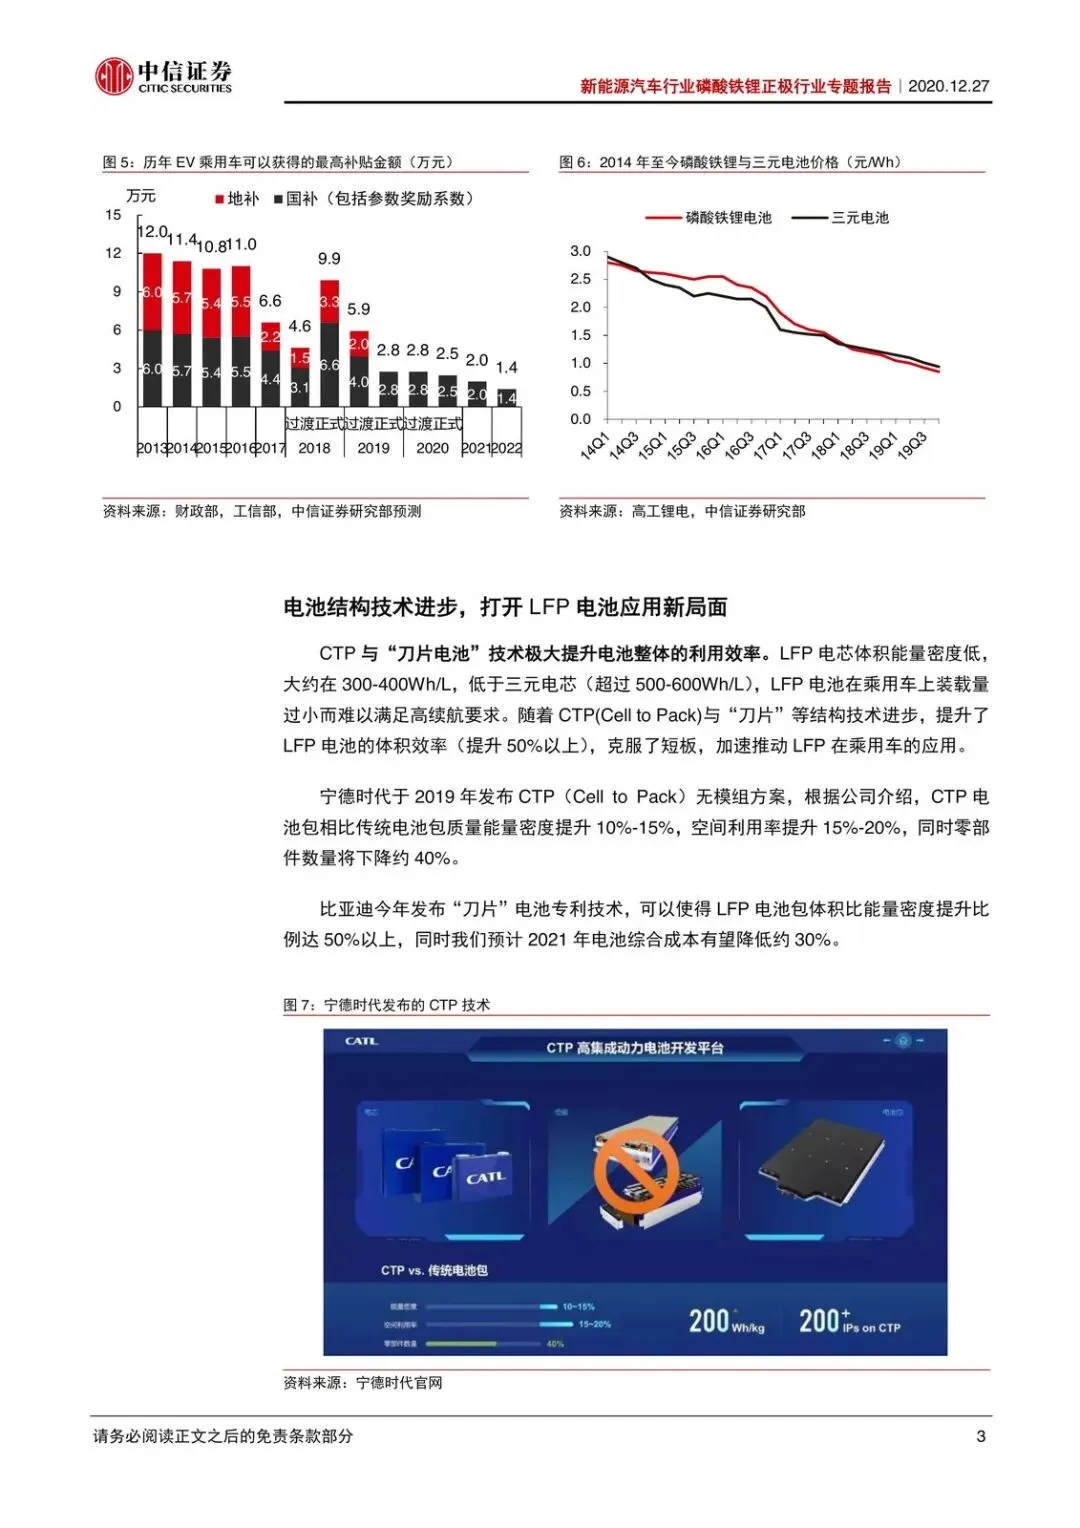
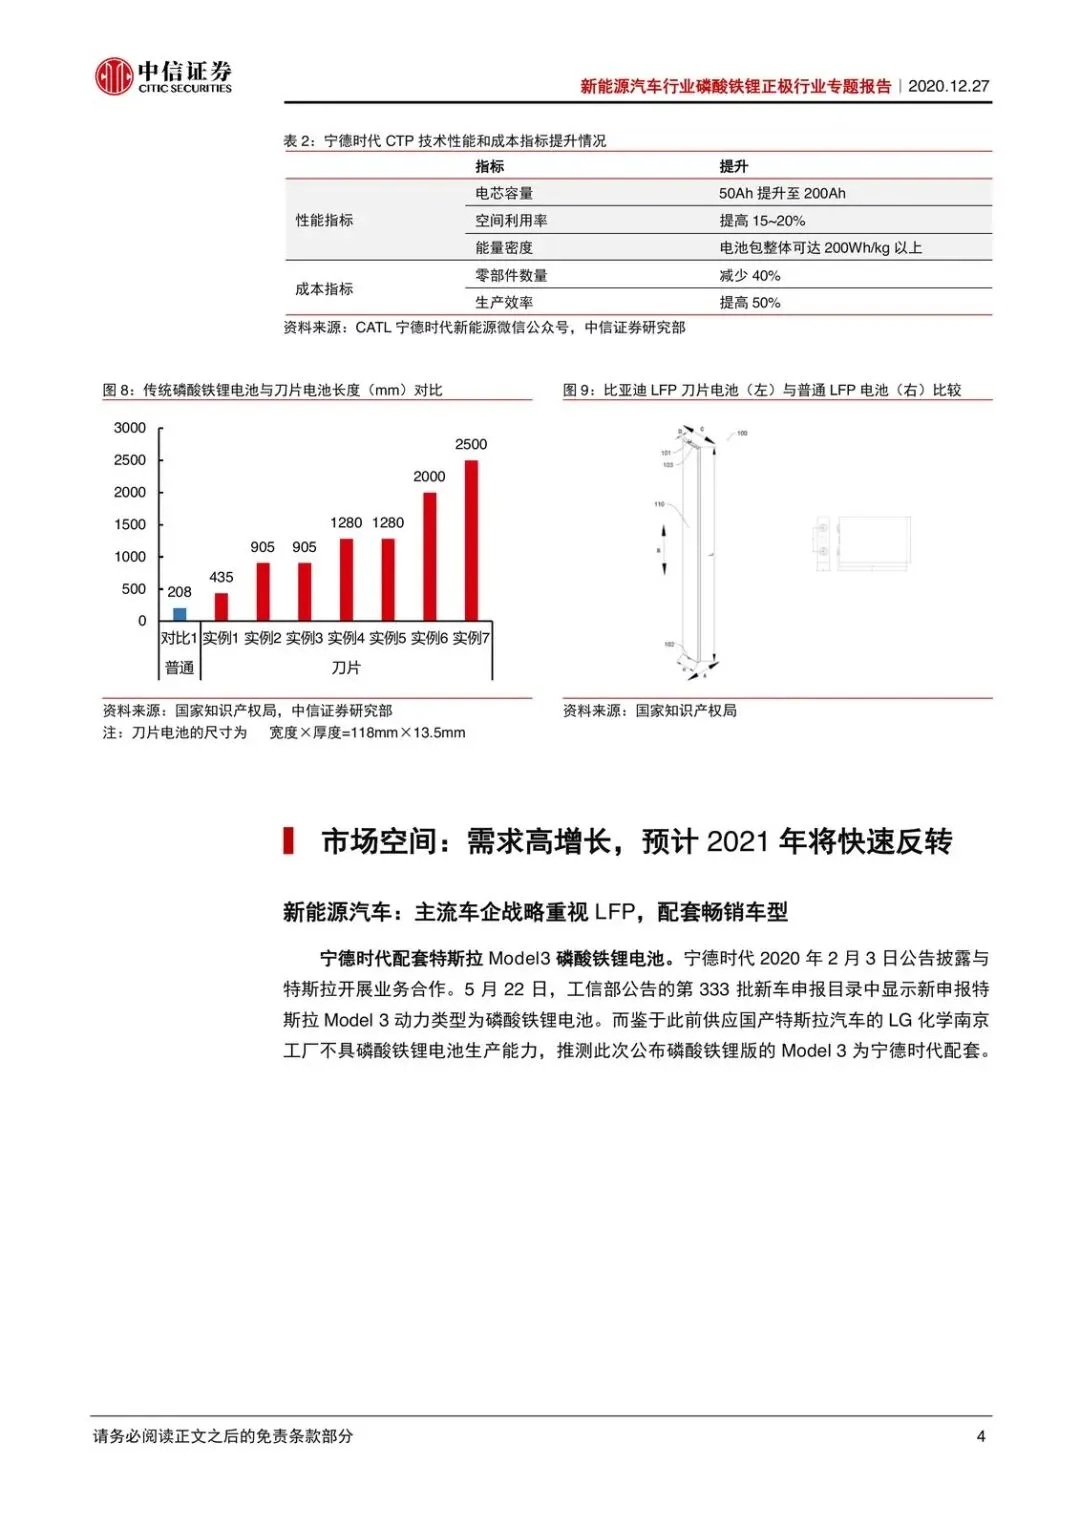
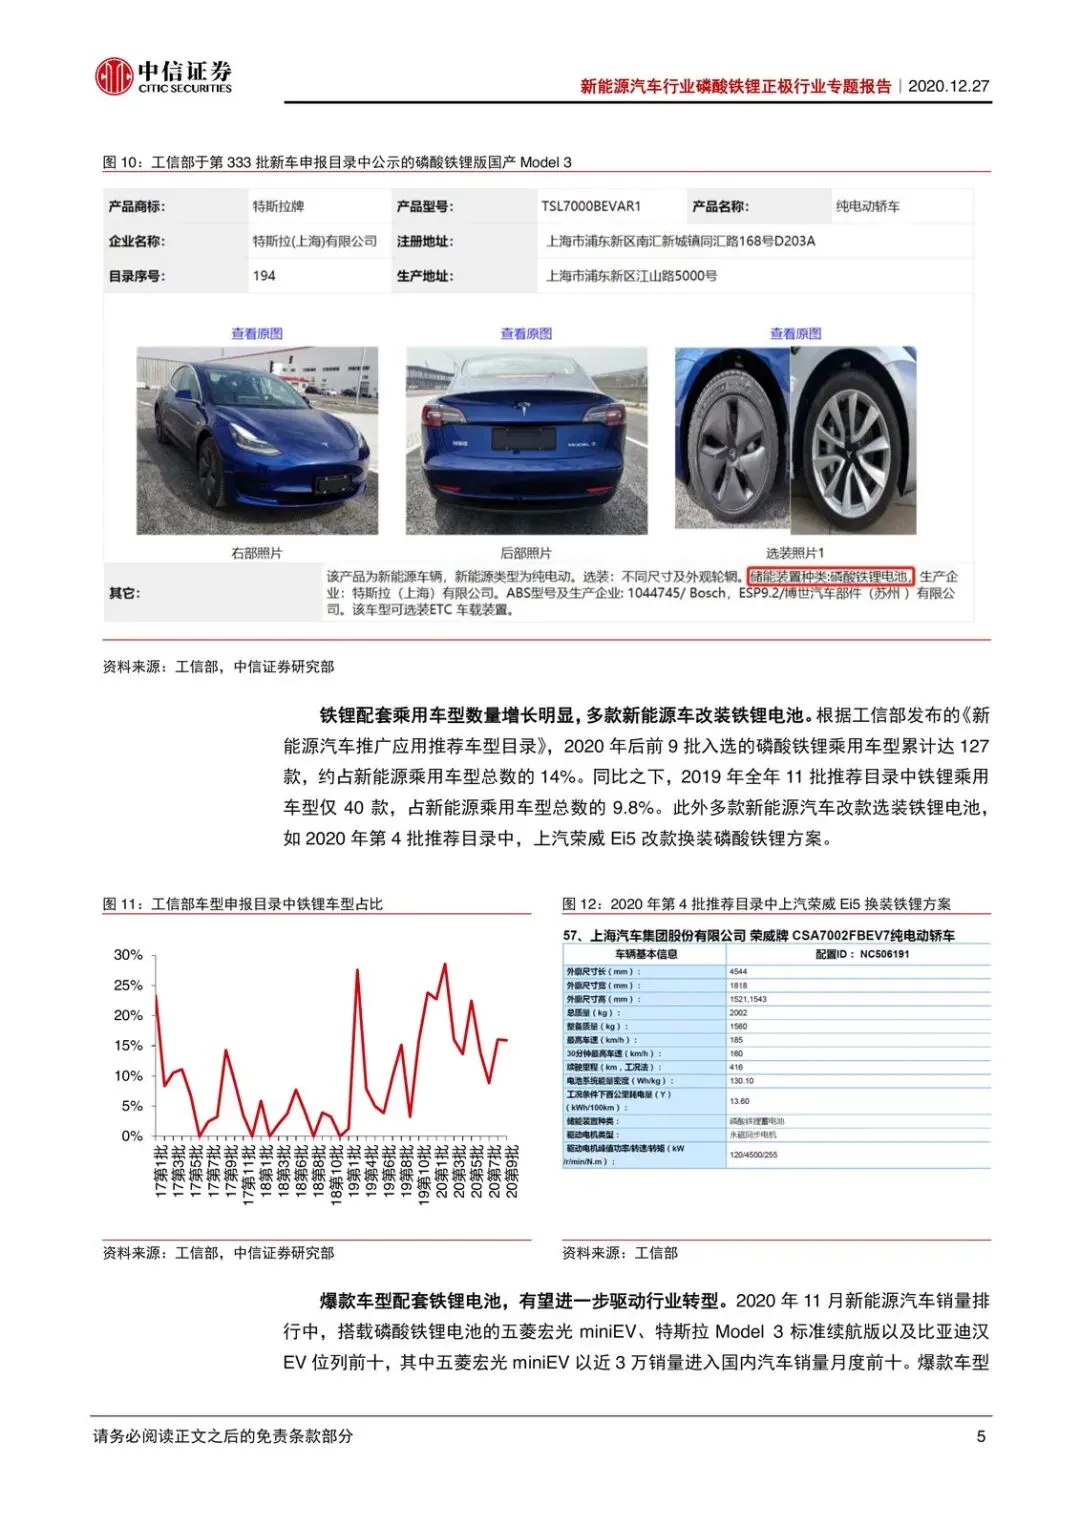
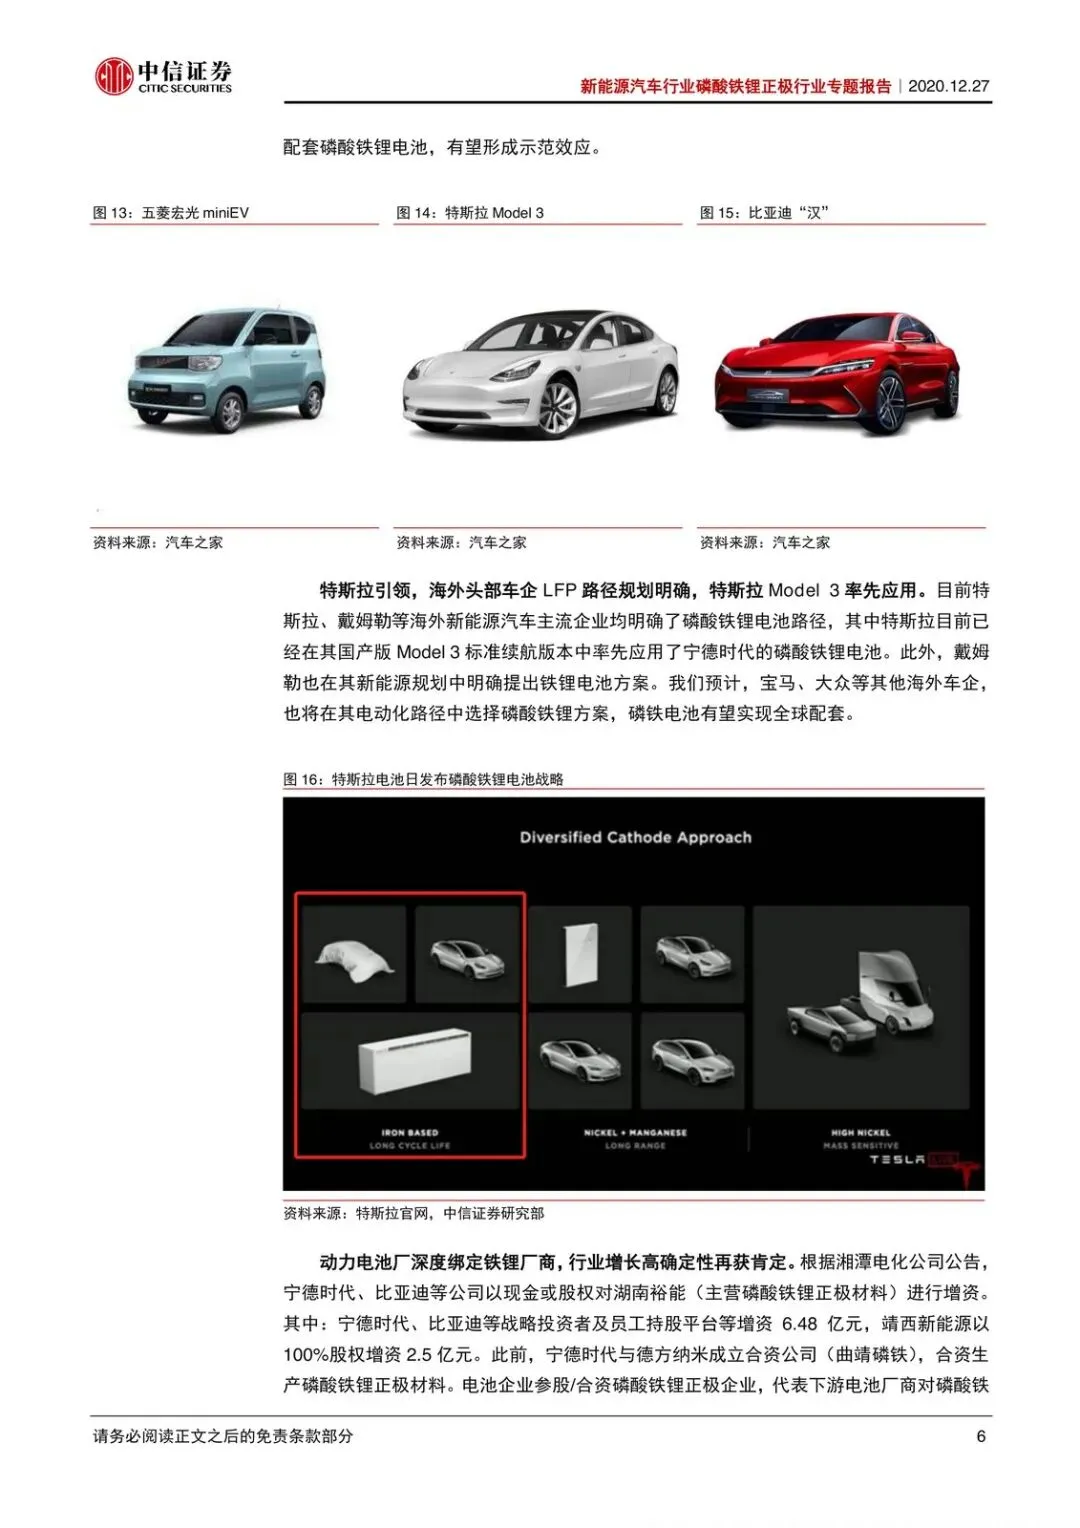
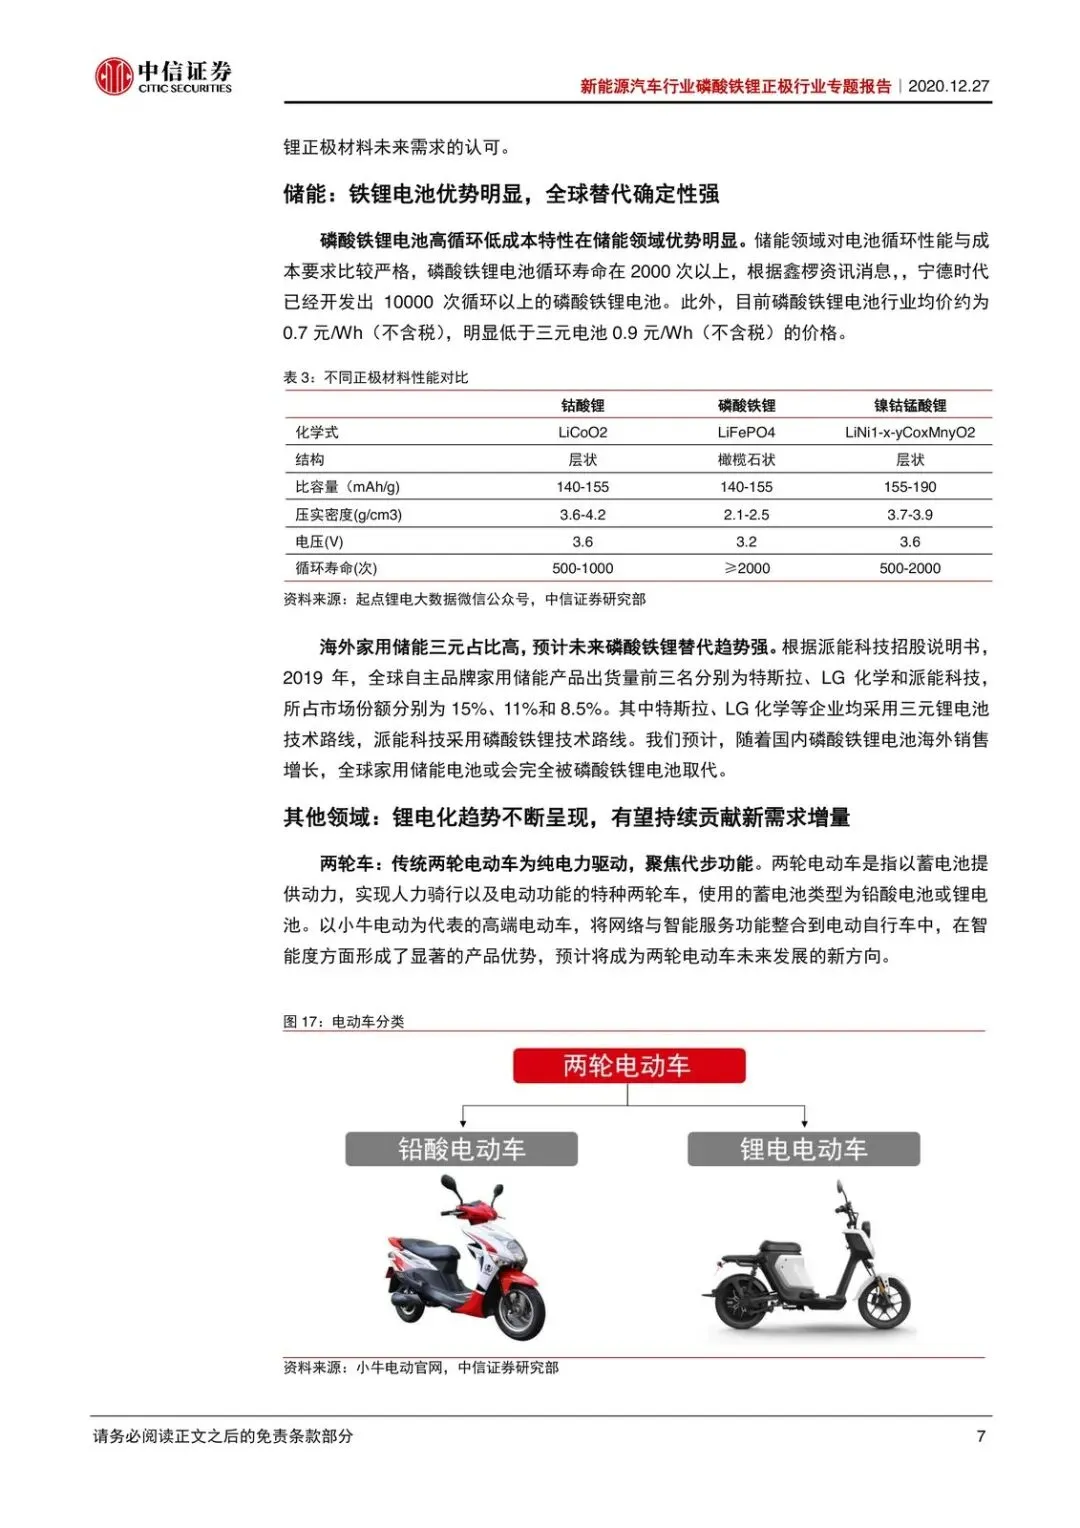
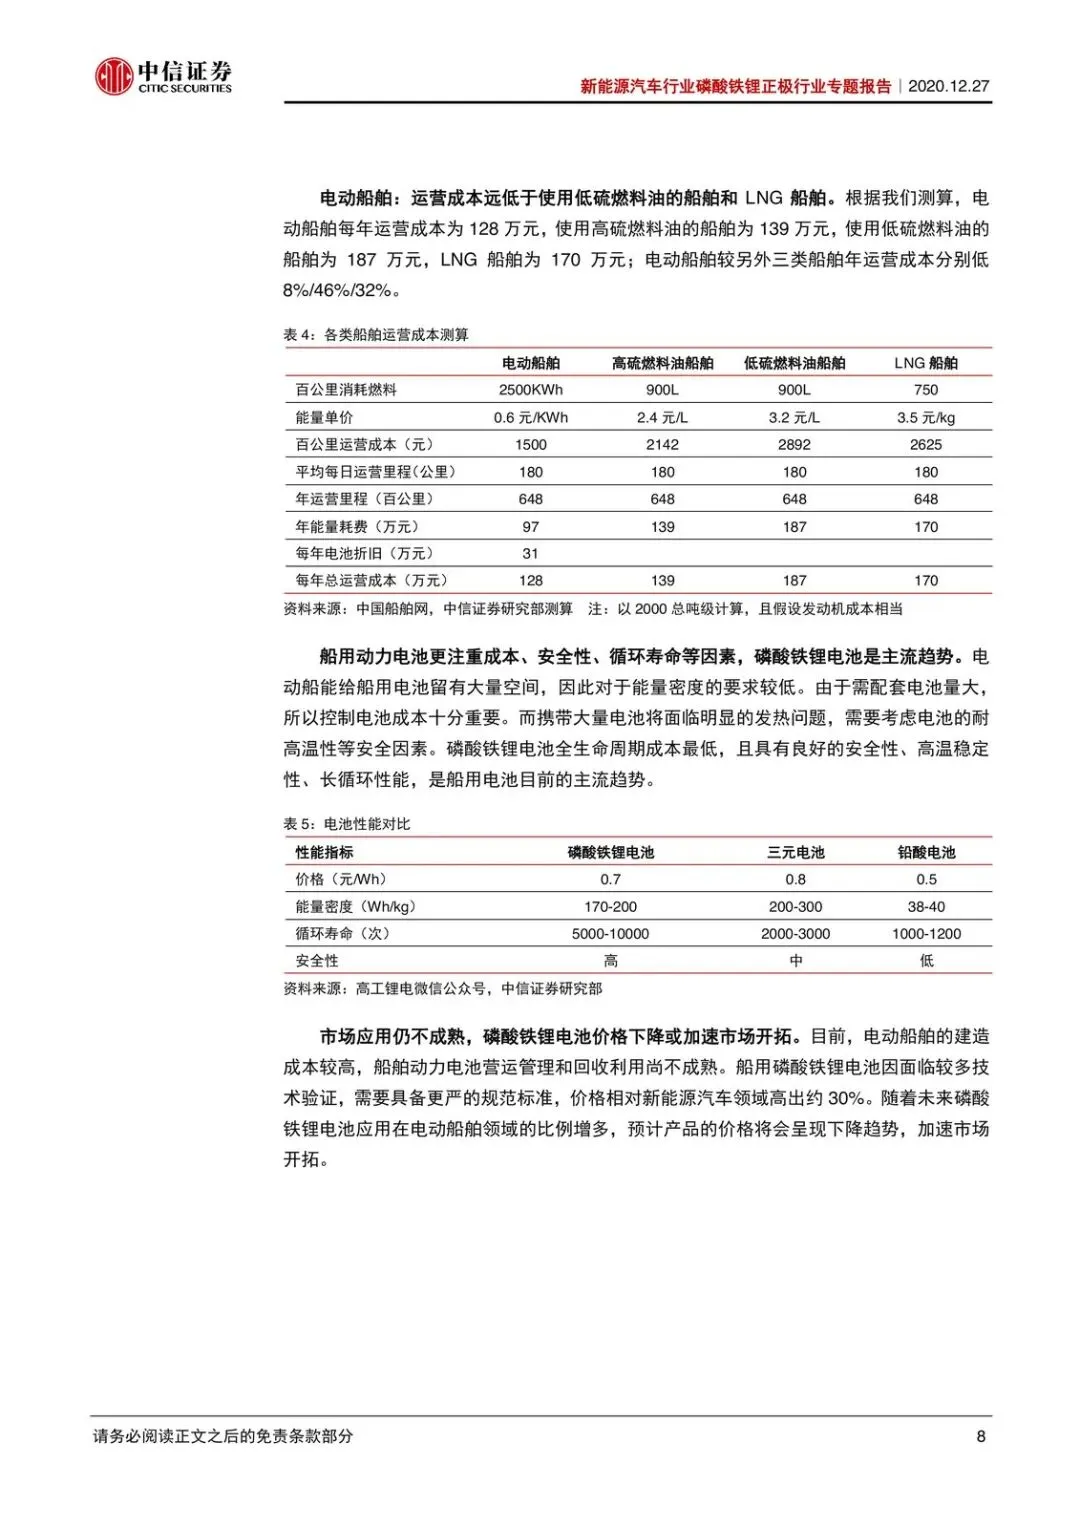
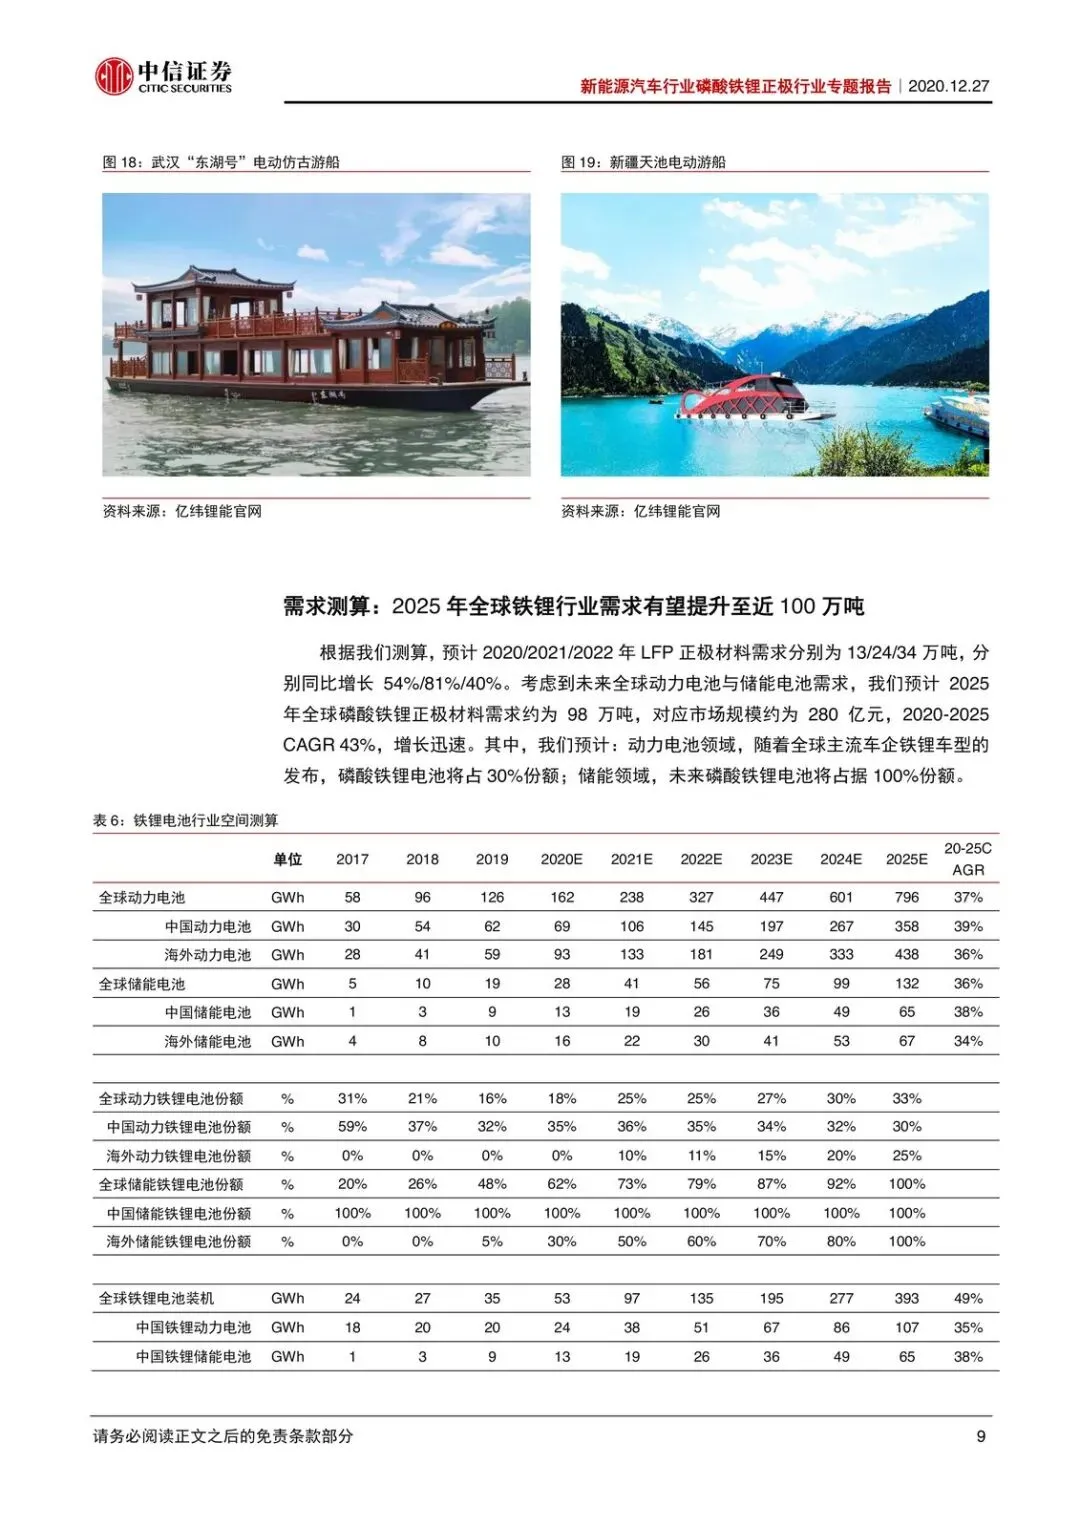
为什么是现在?补贴退到几乎可以忽略,车企开始按性价比买电池;CTP、刀片把铁锂包体的体积效率抬了 50% 以上,乘用车短板被结构创新补上。特斯拉 Model 3、比亚迪汉、月销过 3 万的五菱宏光 Mini EV 都上了铁锂,戴姆勒等海外车企也明确采用。储能、两轮车、电动船再叠一层增量。中信测算:2020/2021/2022 年 LFP 正极需求 13/24/34 万吨,同比 +54%/+81%/+40%;2025 年全球约 98 万吨、对应市场规模约 280 亿元,2020–2025 CAGR 43%。
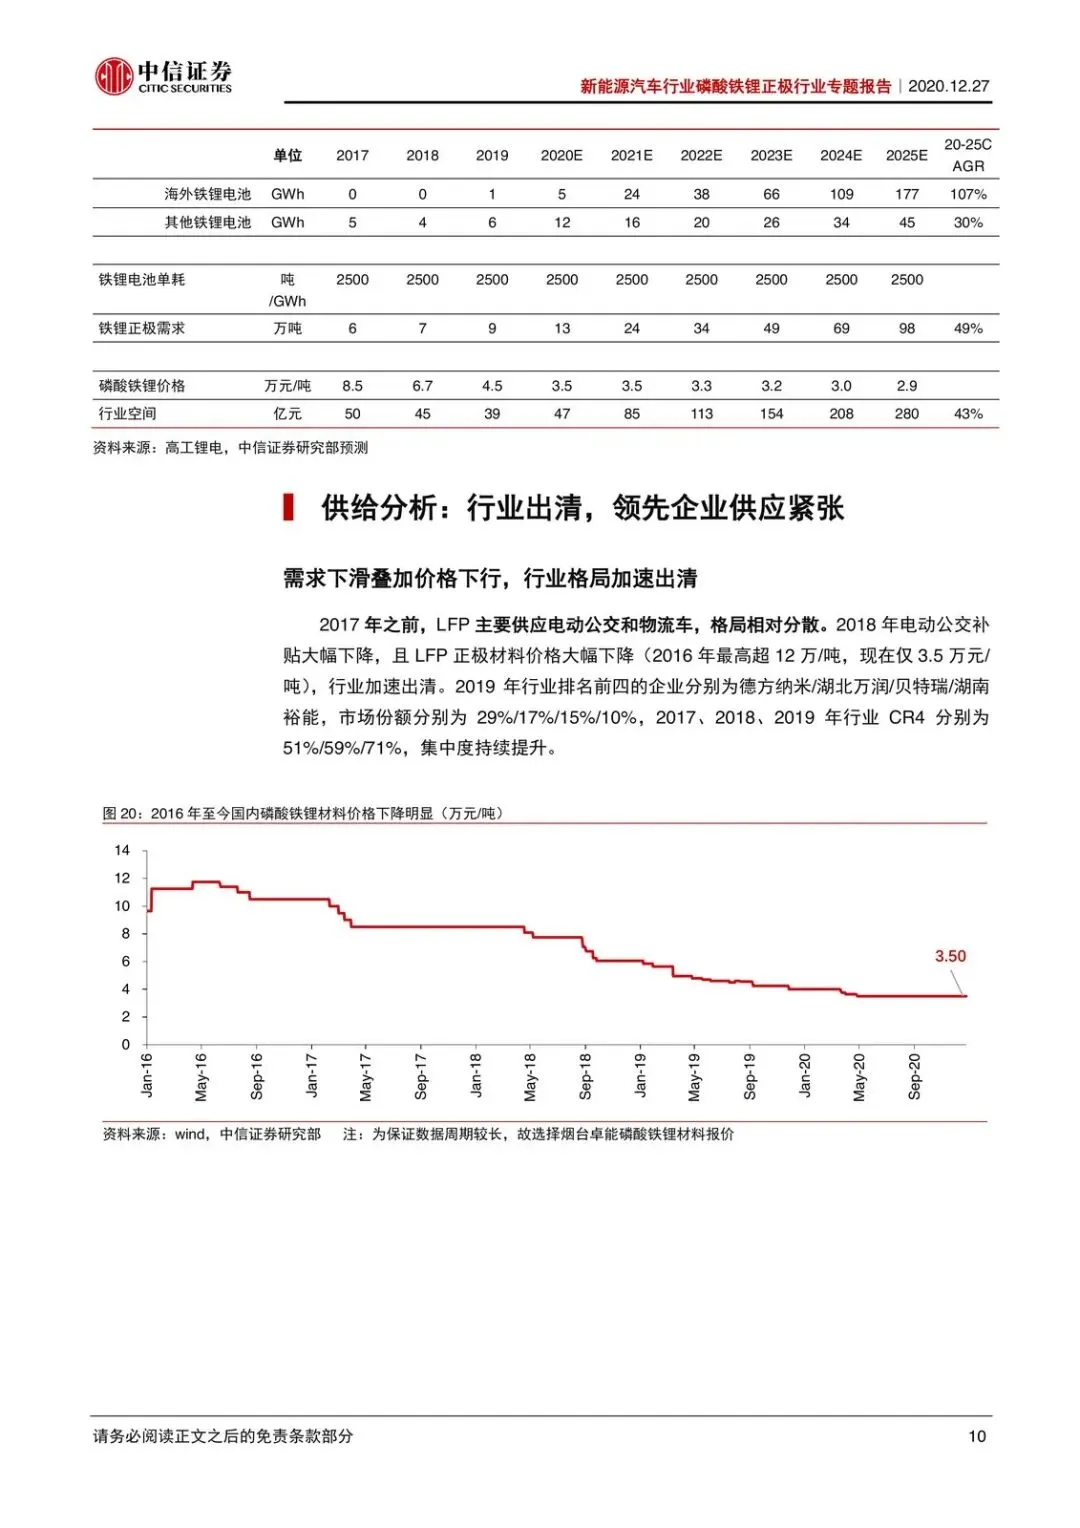
两个矛盾要先钉死:总量产能仍过剩,优质产能却偏紧;价格从 2016 年的 12 万/吨砸到约 3.5 万/吨,行业出清已经发生,但利润回升只会落在液相法成本更低的头部。
需求为什么突然转正
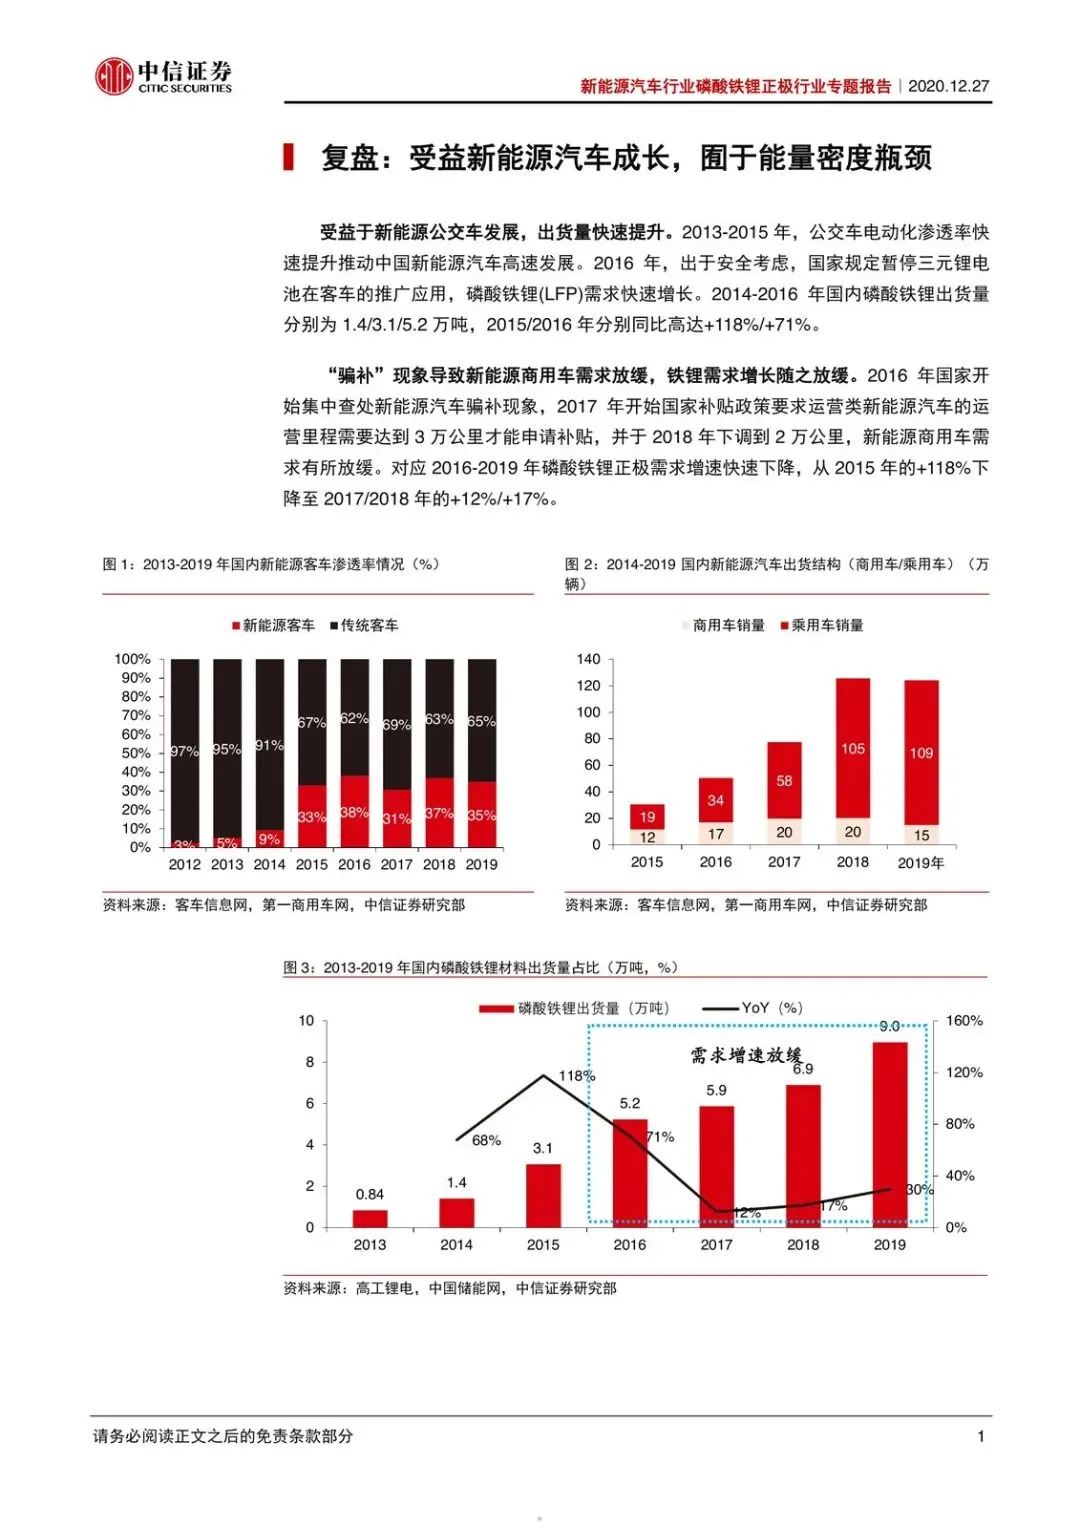
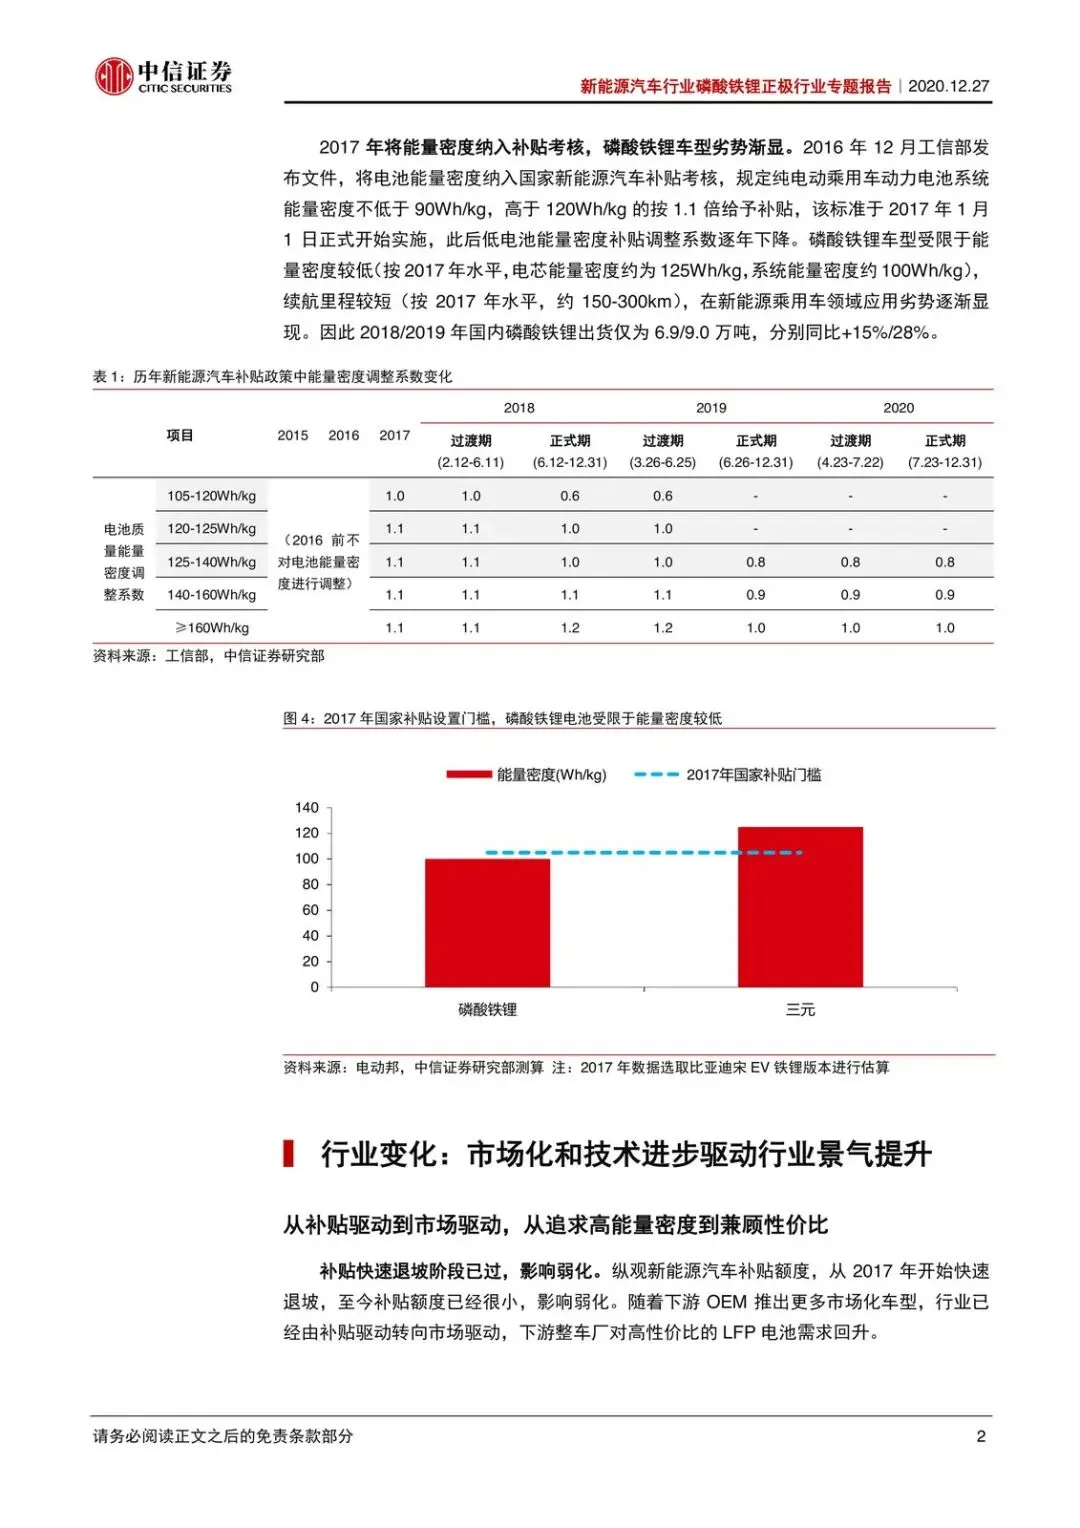
2013–2015 年铁锂吃的是公交电动化:2014–2016 年国内出货 1.4/3.1/5.2 万吨,2015/2016 年同比 +118%/+71%。2016 年后能量密度进补贴考核,客车渗透率又已经到约 80%,2017–2019 年出货只剩 5.9/6.9/9.0 万吨,增速掉到 +12%/+17%/+30%。
市场化之后逻辑反过来。铁锂电芯体积能量密度大约 300–400Wh/L,三元超过 500–600Wh/L;结构技术进步把系统级短板压下去,OEM 重新要高性价比电芯。受益的是已经绑定畅销车型、能扩铁锂装机的电池厂和正极厂;受损的是还在赌“补贴会继续奖励高能量密度”的三元路径依赖产能。
接下来盯车型:铁锂是否继续装在爆款乘用车上,海外车企订单有没有从口头变成排产。
供给出清了,利润却不会均分
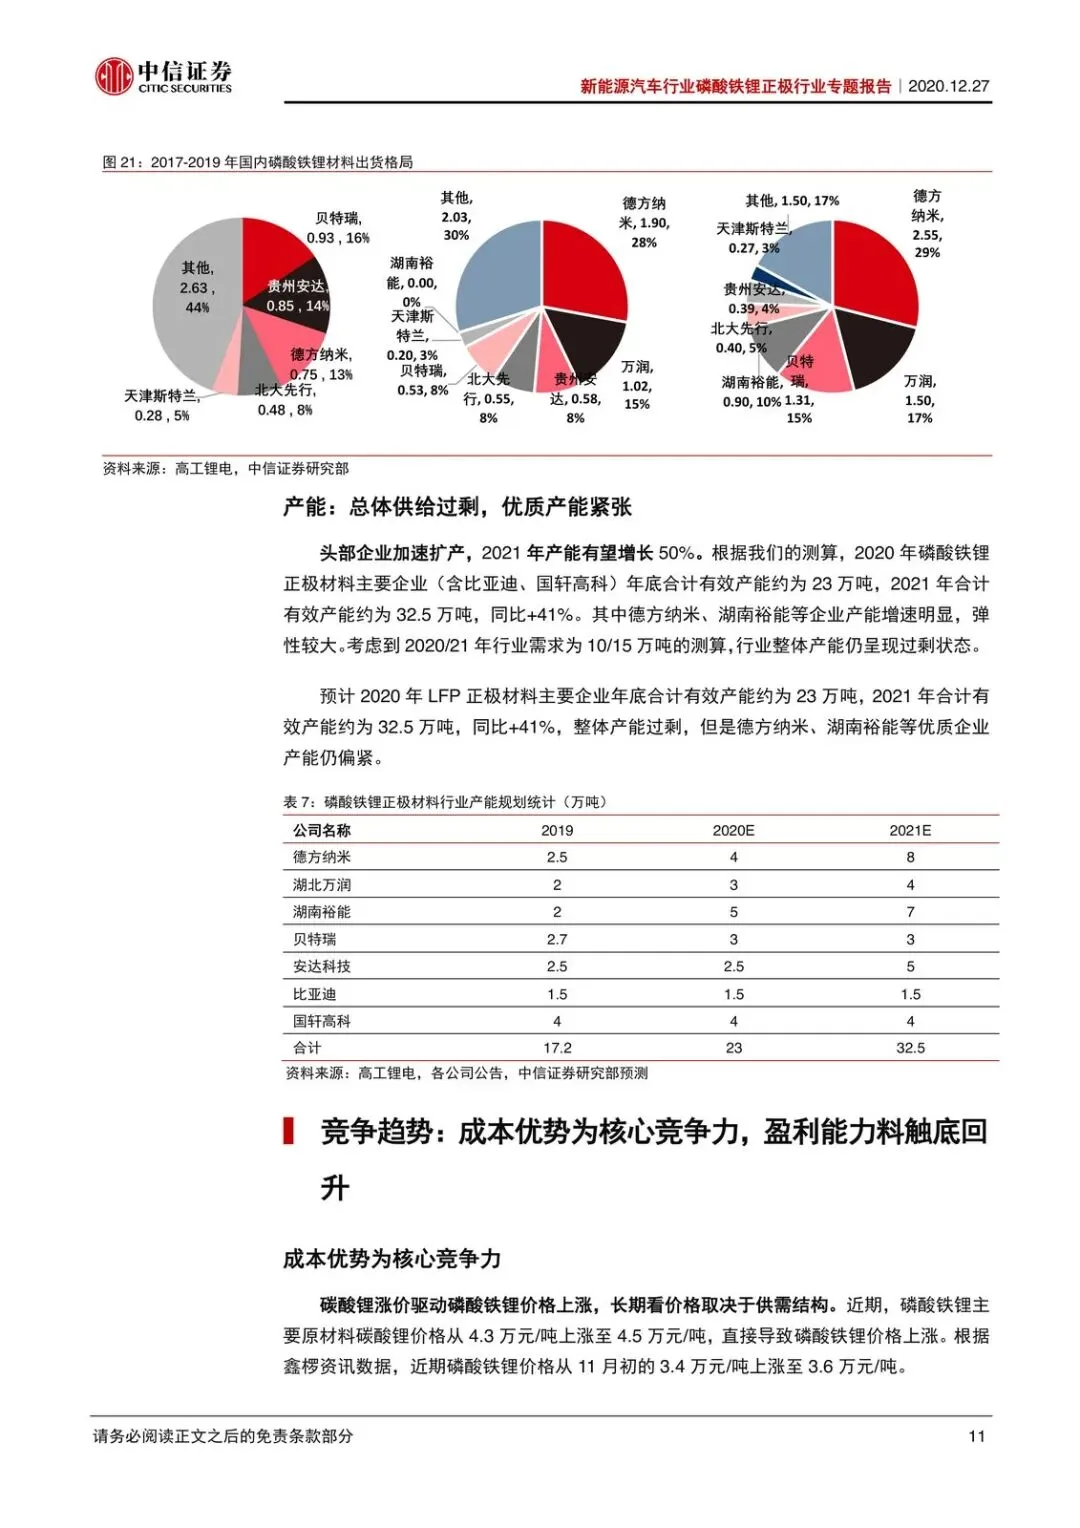
2018 年公交补贴大降,需求少、价格跌,行业加速洗牌。2019 年 CR4 已到 71%(2017/2018 为 51%/59%),前四是德方纳米/湖北万润/贝特瑞/湖南裕能,份额 29%/17%/15%/10%。主要企业年底有效产能预计 2020 年约 23 万吨、2021 年约 32.5 万吨(同比 +41%),整体仍过剩,德方纳米、湖南裕能等优质产能偏紧。
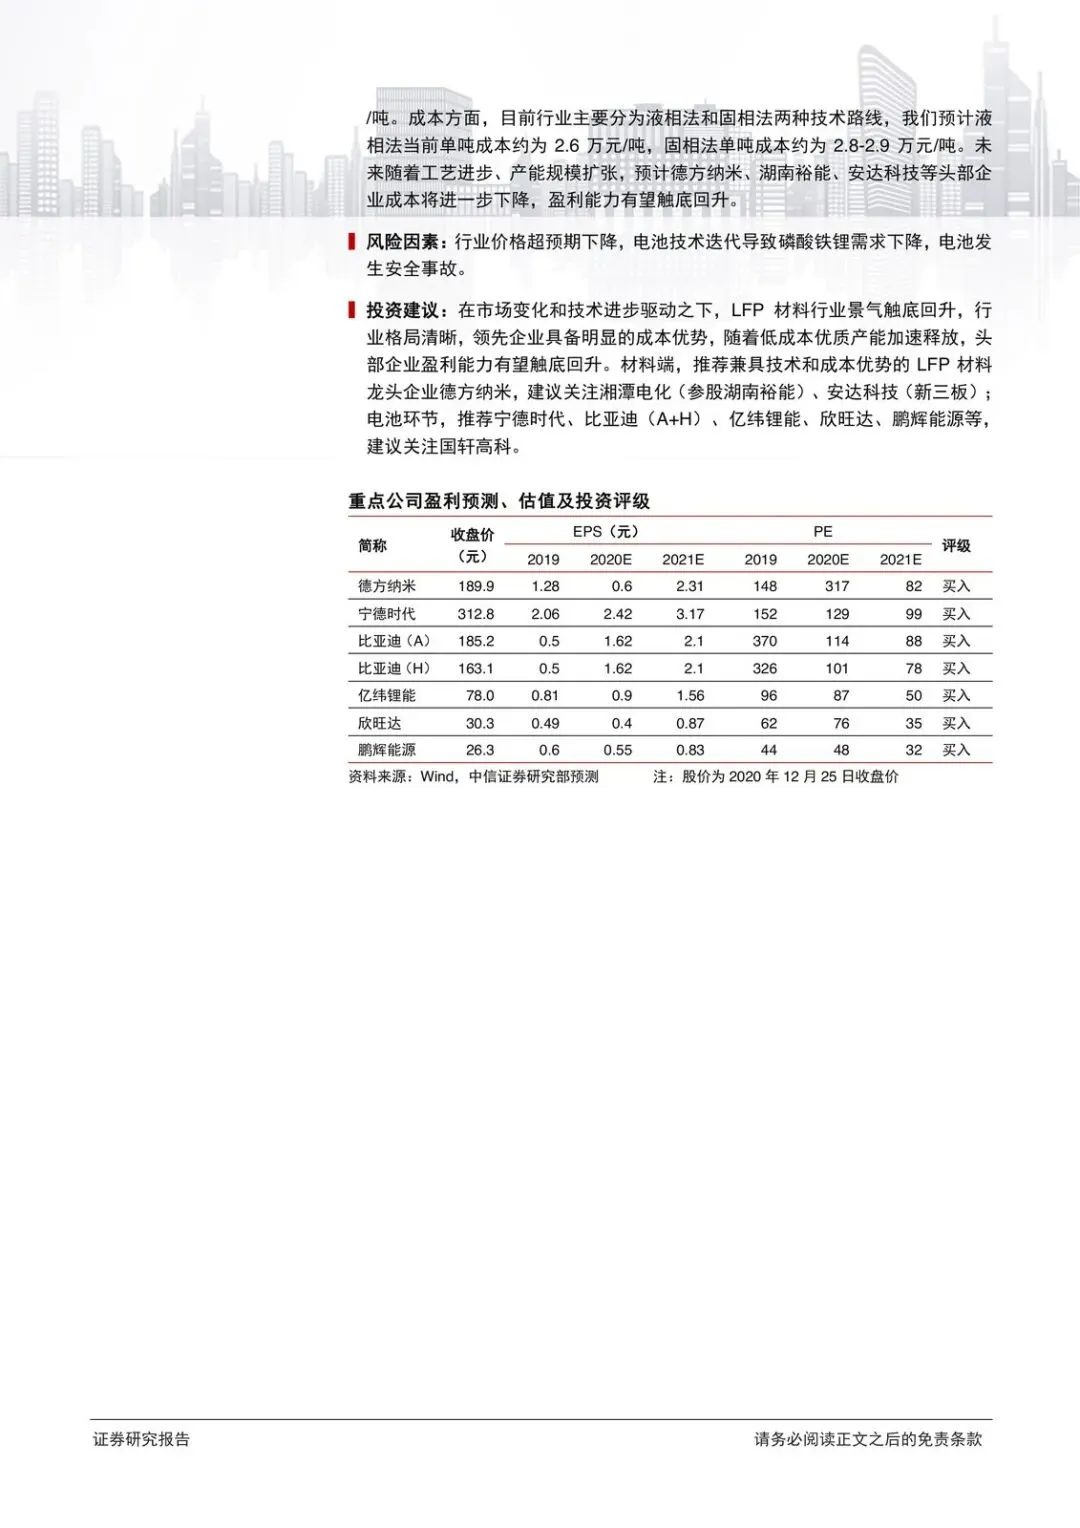
近期碳酸锂从 4.3 万/吨涨到 4.5 万/吨,铁锂从 11 月初 3.4 万/吨抬到 3.6 万/吨。液相法单吨成本约 2.6 万,固相法约 2.8–2.9 万。工艺进步和规模扩张后,德方纳米、湖南裕能、安达科技等成本还有再降空间——这才是“盈利触底回升”的微观机制。材料端研报点名德方纳米,并提示湘潭电化(参股湖南裕能)、安达科技;电池端点名宁德时代、比亚迪、亿纬锂能、欣旺达、鹏辉能源,关注国轩高科。
风险也写得很硬:价格再超预期往下、电池技术迭代把铁锂需求打掉、安全事故。这些会直接打穿“景气反转”叙事。
该盯什么
- 2021 年 LFP 正极需求能否贴近 24 万吨、同比约 +81%,而不是只停留在车型宣传。
- 主要企业有效产能从约 23 万吨扩到 32.5 万吨时,德方纳米、湖南裕能是否仍“产能偏紧”,而不是全行业一起满产满销。
- 铁锂价格能否在 3.4–3.6 万/吨附近站稳并跟上碳酸锂(4.3→4.5 万/吨),液相法相对固相法约 0.2–0.3 万/吨的成本差是否还在。
- 特斯拉、比亚迪汉、五菱 Mini EV 以及戴姆勒等海外车企的铁锂装机是否从个案变成放量。
- CR4 是否维持在 2019 年 71% 附近或更高,避免价格战把刚回升的吨利润重新打穿。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告

