欧盟生物经济战略深度研报:欧盟在生物基产业的雄心与中国企业的战略应对
- 2026-09-30 04:36:21
摘要
2025年11月27日,欧盟委员会正式通过了《欧盟生物经济竞争力和可持续性战略框架》(Strategic Framework for a Competitive and Sustainable EU Bioeconomy)。这一文件的发布,标志着欧盟在经历能源危机、供应链断裂以及面临中美产业竞争加剧的背景下,其工业政策发生了根本性的转向。欧盟不再仅仅满足于作为生物基材料的“监管超级大国”,而是试图通过积极的干预主义政策,重塑全球生物制造的供应链格局,以实现其在关键原材料领域的“战略自主”。
本报告旨在全面剖析这一新战略的核心内容,特别是备受瞩目的“欧洲生物基联盟”(Bio-based Europe Alliance)及其旨在2030年前撬动100亿欧元需求的宏大计划。同时,报告将深入探讨全球生物基材料(如PLA、PHA、生物尼龙等)的未来发展路径,并结合碳边境调节机制(CBAM)、欧盟反毁林法规(EUDR)以及近期密集的反倾销调查,系统分析中国生物基材料及相关化工企业面临的严峻挑战与潜在机遇。
欧盟生物经济新框架的深度解构
1.1从实验室到工业化:战略重心的根本位移
欧盟委员会于2025年11月27日通过的新战略框架,是对2012年和2018年旧版战略的重大升级。此前的战略更多聚焦于科研资助和概念验证,而新框架则鲜明地将重心转移到了“工业部署”(industrial deployment)、“市场规模化”(market scale-up)以及“竞争力”(competitiveness)上。这一转变的驱动力源于欧盟深刻的危机感。数据显示,尽管欧盟在生物技术研发上保持领先,但在产业化方面却面临着严重的问题——大量的创新成果最终流向了美国或中国进行商业化生产。为了扭转这一局面,新战略确立了三大核心支柱:
(1) 扩大创新与投资规模(Scaling up innovation and investments): 欧盟承认单纯的研发资金不足以支撑产业化。为此,委员会提议组建“生物经济投资部署小组”(Bioeconomy Investment Deployment Group),旨在通过公共资金分担风险,以此撬动私人资本进入高风险的生物炼制工厂建设领域。这直接对标了美国《通胀削减法案》(IRA)中的税收抵免政策以及中国在生物制造领域的政府引导基金模式。
(2) 开发生物基材料主导市场(Developing lead markets): 这是本轮战略中最为激进的部分。欧盟明确列出了塑料、纤维、纺织品、化学品、建筑材料等作为“主导市场”。为了创造确定的需求,欧盟将通过修订立法设定生物基含量的强制性目标,并利用公共采购政策优先购买生物基产品。
(3) 确保生物质的可持续利用(Securing a sustainable use of biomass):在追求竞争力的同时,欧盟并未放松环保要求。战略强调必须在生态界限内管理森林、土壤和水资源,并大力推广“级联利用”(cascading use)原则,即优先将生物质用于高附加值的材料生产,而非直接燃烧发电。
1.2“欧洲生物基联盟”(BEA):百亿欧元的需求引擎
新战略中最引人注目的机制创新是成立“欧洲生物基联盟”(Bio-based Europe Alliance, BEA)。该联盟计划集合欧盟主要企业,承诺在2030年前集体采购价值100亿欧元的生物基解决方案。
这一机制的设立具有深远的地缘经济含义。一方面,与传统的供应端补贴不同,BEA通过聚合需求端(如联合利华、达能、宜家等下游巨头)的购买力,为上游的生物材料生产商提供了长期承购协议(Offtake Agreements)的保障。这种确定性是吸引银行融资建设大型生物工厂的关键。另一方面,尽管战略文件中使用了包容性的语言,但BEA的运作逻辑极其强调“欧洲供应链的韧性”。这意味着,能够进入该采购池的供应商,必须符合欧盟极其严苛的可持续性标准(如欧盟分类法EU Taxonomy)。对于主要依赖煤电驱动发酵工艺、且难以提供完整供应链溯源数据的非欧盟供应商(尤其是部分中国企业),这实际上构成了一道难以逾越的非关税壁垒。
1.3 监管环境的重塑:生物技术法案(Biotech Act)的前奏
新战略还为即将出台的《欧盟生物技术法案》(EU Biotech Act)奠定了基调。该法案预计将于2026年正式实施,旨在简化生物基产品的监管审批流程。长期以来,欧盟在转基因微生物和新型食品审批上的繁琐程序被认为是阻碍产业发展的核心痛点。新战略承诺建立“监管沙盒”(regulatory sandboxes),允许企业在受控环境中测试创新产品,这将极大地缩短从实验室到市场的周期,试图在制度效率上追赶中国和美国。
2.欧盟政策的“组合拳”:对中国企业的深层影响分析
欧盟新战略并非孤立存在,而是与CBAM、EUDR、反倾销调查等工具共同构成了一套严密的政策组合拳。这套“绿色贸易壁垒”体系正在从根本上改变中欧生物基材料贸易的逻辑。
2.1 碳边境调节机制(CBAM)的扩围威胁
目前CBAM仅覆盖钢铁、水泥等行业,但根据欧盟规划,到2030年,CBAM的覆盖范围极有可能扩展至有机化学品和聚合物。中国生物基材料生产虽然使用了可再生碳源,但其生产过程往往依赖中国电网(煤电比例较高)供能。相比之下,欧盟企业(如在北欧或法国生产)使用绿电的比例更高。一旦CBAM覆盖聚合物,中国出口的PLA、生物尼龙等产品将面临高额的碳关税,直接削弱其成本优势。因此,为了证明碳排放强度,中国企业必须建立极其详尽的碳足迹核算体系。对于很多中小企业而言,这种合规成本是难以承受的。
2.2 欧盟反毁林法规(EUDR):供应链的极限施压
EUDR将于2025年底全面实施,要求进入欧盟市场的木材、橡胶、棕榈油等产品必须证明其未涉及2020年后的森林砍伐。许多生物基塑料的原料(如甘蔗、棕榈油衍生物、木纤维)恰好落在EUDR的监管范围内。中国企业如果从东南亚或南美进口原料进行加工再出口欧洲,必须提供精确到地块的溯源数据。这种溯源要求对于供应链分散的生物质原料来说极具挑战。未能提供合规数据的产品将被直接拒之门外,这将迫使中国企业重组其全球供应链,优先采购经过FSC或RSPO认证的高价原料,进一步压缩利润空间。
2.3 反倾销与反补贴调查:常态化的贸易摩擦
欧盟对中国生物柴油(HVO/FAME)的反倾销调查是一个危险的先例。2025年2月11日,欧盟委员会最终裁定对中国生物柴油征收10~35.6%的反倾销税(见Commission protects EU biodiesel industry from dumped Chinese imports)。这一逻辑很容易延伸到生物塑料领域。如果中国企业的PLA或PHA产能释放导致出口价格大幅下降,欧洲工业界极有可能提起反倾销诉讼。事实上,欧洲聚氨酯泡沫协会(Europur)早在25年4月就已经针对中国进口产品发出了预警。此外,欧盟《外国补贴条例》(FSR)赋予了委员会调查非欧盟国家补贴的权力。中国在“十四五”及“十五五”规划中对生物制造的明确支持(资金、土地、能源优惠)可能被欧盟认定为造成不公平竞争的补贴,从而面临反补贴调查。
3.目前我国领军企业的突围
面对欧盟的“围追堵截”,中国生物基材料行业的领军企业并未被动等待,而是开启了从“产品出海”到“产能出海”和“技术出海”的战略升级。金发科技作为目前国内最大的改性塑料生产商之一,并未单纯依赖出口,而是积极在欧洲布局产能。其在波兰什普罗塔瓦建设的生产基地(规划年产能30万吨)预计于2026年下半年投产,直接服务于德国和东欧的汽车及家电客户。此外,金发在西班牙蒙塔尔沃新开设的回收工厂则直接切入了欧盟最重视的再生塑料赛道。通过在欧盟境内生产,金发不仅规避了潜在的关税和物流成本,更重要的是,它能够以“欧洲制造商”的身份参与到“欧洲生物基联盟”的采购体系中,绕过原产地规则的限制。而凯赛生物则是借助其在生物基聚酰胺上的技术优势使得欧盟很难绕开其在生物基聚酰胺的产业链布局。同时,面对欧洲市场,凯赛不仅依靠出口,还积极探索投资建厂。有迹象表明,凯赛正在评估在匈牙利等地建立生产基地的可行性,利用匈牙利作为中欧经贸桥头堡的地位,辐射整个欧洲市场。此外,凯赛通过在荷兰阿姆斯特丹法院起诉侵权经销商并胜诉,展示了其利用知识产权武器捍卫欧洲市场份额的决心。北京蓝晶生物则是通过与法国道达尔能源科碧恩合作,利用道达尔能源科碧恩在欧洲完善的销售网络和品牌影响力,将其PHA产品推向国际市场,以此避免欧盟的壁垒。万华化学则是通过在西班牙巴塞罗那设置研发中心,直接对接欧洲客户的高端定制化需求,从而摆脱低端原料供应商的标签。
4.中欧生物经济的互补:2030年展望
4.1 欧盟生物经济面临的现状
欧盟的2025战略反复强调“减少对外部依赖”,特别是指出了在发酵技术和生物原料上对中国的潜在依赖风险。然而,现实是中欧在生物经济产业链上已经形成了深度的相互依存。
从原料端分析:欧洲缺乏足够的廉价生物质原料和发酵产能来满足其庞大的雄心。如果没有中国提供的高性价比基础生物材料(如氨基酸、维生素、PLA树脂),欧洲下游的食品、饲料和塑料加工业将面临巨大的成本压力。
从需求端分析:中国在菌种改造、发酵工艺放大等合成生物学底层技术上的进步速度已超过欧洲。欧洲如果执意通过贸易壁垒“脱钩”,可能会导致其下游应用产业因缺乏先进材料创新而丧失竞争力。
4.2 未来的欧盟-中国市场
展望2030年,欧洲生物基材料市场可能会部分呈现“双轨制经济”的特征,即欧盟的高端/定制化市场由能够提供完整碳足迹数据、符合EUDR要求、且最好在欧盟境内拥有产能的企业(包括已本地化的中国企业)主导。这一市场的溢价高,但准入门槛极高。同时,大宗市场则是由进口产品补充,主要用于价格敏感型领域。这部分市场将长期受到反倾销税和CBAM的压制,利润空间将被压缩至极限。
4.3 关键原材料替代的机遇
欧盟战略中明确提出要用生物基材料替代关键石油基原材料。这为中国企业提供了新的思路。例如,中国在蒲公英橡胶、生物基异戊二烯等领域的研发如果能取得突破,将直接契合欧盟摆脱对东南亚天然橡胶依赖的战略需求。
5.我国政府及生物基行业的战略应对与双向博弈
面对欧盟构建的“生物基欧洲”堡垒及其可能衍生的绿色贸易壁垒,作为全球最大的生物发酵产业基地和主要的材料出口国,我国政府与产业界势必采取针锋相对又务实融合的战略举措。
5.1 政策顶层设计:粮食安全与工业发展的平衡术
不同于欧盟将重点放在“生态极限”和“生物多样性”上,我国的生物经济政策首要考量的是粮食安全。中国拥有14亿人口,耕地红线是国家安全的底线。因此,我国无法效仿美国或巴西大规模使用玉米、甘蔗等粮食作物作为工业原料。《加快非粮生物基材料创新发展三年行动方案》正是基于这一国情提出的核心战略,该方案明确要求生物基材料产业必须与粮争地脱钩,转向利用农作物秸秆、竹、木质纤维素等非粮生物质并强化非粮生物质糖化等关键技术。这与欧盟强调利用“农业残留物、副产品和有机废物” 的方向在技术路线上高度重合,但在战略动机上有所不同——欧盟是为了碳循环与生态保护,我国则是为了资源安全与不与人争粮。这一政策实际上为我国企业出口欧盟打下了良好的基础。如果企业严格执行“非粮”标准,利用秸秆或废弃物生产生物材料,将天然符合欧盟对“二次生物质”和“循环性”的偏好。因此,我国政府可能会进一步强化对出口产品的“非粮认证”体系,使其与欧盟的ISCC EU(国际可持续发展与碳认证—欧盟)等标准互认,确保中国产品不因原料来源问题被挡在“生物基欧洲联盟”的采购池之外。
5.2 产业升级战略:从“发酵大国”向“合成生物强国”跨越
《关于推动未来产业创新发展的实施意见》将生物制造列为未来产业的标志性方向之一,与纳米制造、智能制造并列。这标志着生物基产业在中国已从传统的轻工发酵行业升级为国家战略科技力量。欧盟战略中提到了“先进发酵”和“生物制造” ,而我国则通过“未来产业”政策,在合成生物学底层技术上进行大规模的国有资本布局,总体倾向于通过“政府引导基金”支持构建生物铸造厂和产业集群,通过规模化、集群化降低单位生产成本。欧盟虽然有100亿欧元的采购支持及2.7万亿欧元的相关产业支撑,但其劳动力和能源成本较高。我国通过《实施意见》推动的技术革新,旨在将生物制造的成本压低至接近石化产品的水平。一旦我国在菌种构建和大规模发酵工艺上取得突破,即便面临关税壁垒,其产品的性价比优势仍可能使其在欧盟市场(或欧盟以外的全球市场)占据主导地位。
5.3 中欧生物经济战略对比
面对欧盟可能形成的排他性市场,我国还将采取以下具体应对策略:
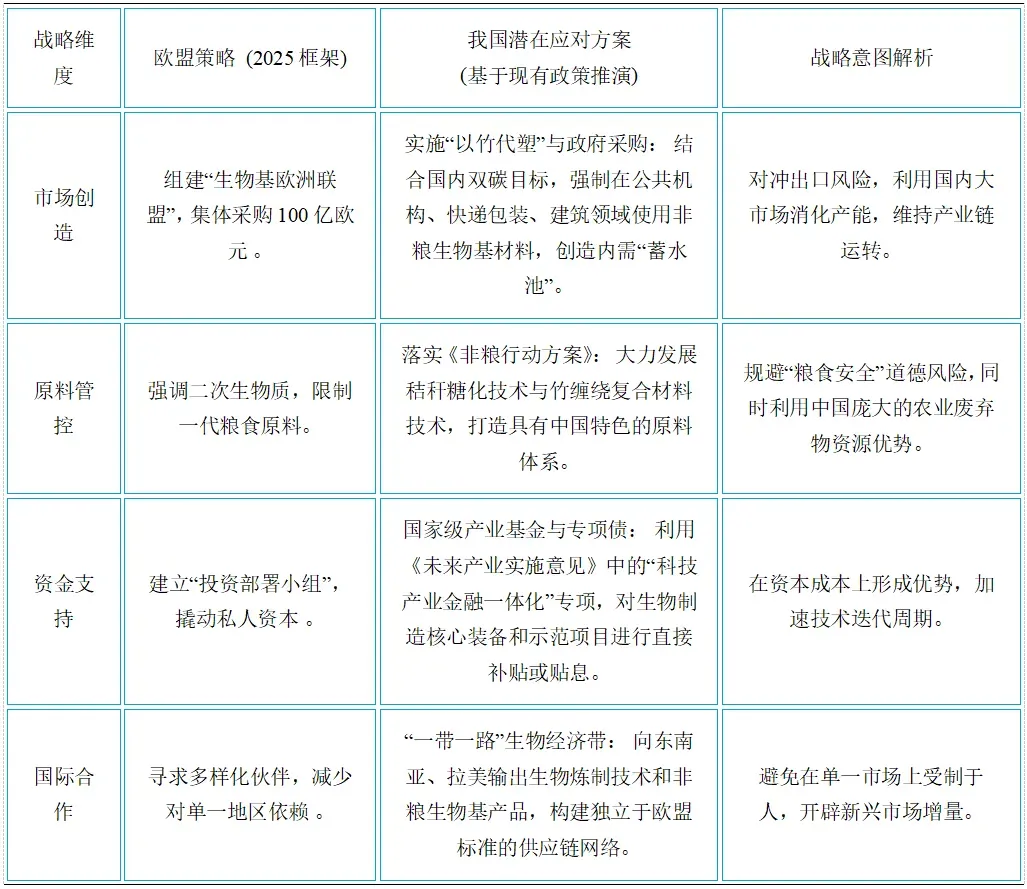
5.4 潜在的摩擦与合作点
欧盟可能会制定极严苛的LCA(生命周期评价)标准,要求追溯到农田层面的碳排放。而我国可能需要利用数字技术(如区块链溯源)建立一套可被国际认可的碳足迹核算体系,否则中国产品即便物美价廉也可能因“数据不透明”被拒。此外,欧盟战略提到“生物碳的永久封存” 。我国在农业固碳和盐碱地改良方面有巨大需求和实践经验。双方在碳汇交易机制和生态修复技术上存在巨大的合作空间。
综上所述,我国政府和行业不会被动等待欧盟规则的降临,而是会依托“非粮”和“未来产业”两张王牌,通过技术升级和内需挖掘,重塑全球生物经济的供应链逻辑。
06 结论
欧盟2025年《生物经济战略框架》的发布,是全球生物基产业进入“大国博弈”时代的宣言书。对于中国相关企业而言,依靠低要素成本(劳动力、能源、环境)进行大规模出口的“旧时代”已经结束。面对“欧洲生物基联盟”的排他性采购和CBAM/EUDR的合规高墙,中国企业必须进行深刻的战略调整。欧盟的采购需求虽然庞大,但针对的多为能够深耕欧盟本地市场,绿色化最为彻底的企业。因此,对于有志于欧洲市场的企业,最好的方法自然是在匈牙利、波兰、西班牙等对华友好的欧盟成员国建立生产基地,这不仅能豁免关税,还能通过使用欧洲绿电降低CBAM成本。同时,企业应建立符合欧盟标准(如PEF产品环境足迹)的全生命周期碳核算体系,并确保原料采购符合EUDR的溯源要求。数据能力将成为进入欧洲供应链的“入场券”。此外,欧盟战略显示其对高端生物制造能力的渴求。中国企业若能持续保持在菌种构建、高密度发酵等核心技术上的领先,将拥有不可替代的议价权,迫使欧洲市场保持开放。对于中国而言,这一战略既是挑战也是参照。我国正在构建具有中国特色的生物经济发展路径。通过坚持“非粮”底线和布局“未来产业”,中国有望在保障粮食安全的同时,在生物制造领域实现对西方的并跑甚至领跑。在这个飞速增长的市场中,唯一的确定性是:化石资源的时代正在落幕,生物制造的世纪已经开启。

