【精选研报】铂力特-公司深度报告3D打印设备服务龙头受益于航空航天3C等需求增长-24071844页.pdf附下载
- 2026-10-25 16:58:18
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/d7b273a2ceec
铂力特还没走完“设备+服务”这条增长曲线,浙商把评级从更高档下调到“增持”,核心不是故事没了,而是增速还能不能从军工预研兑现到批产,同时把 3C 民用补上来。
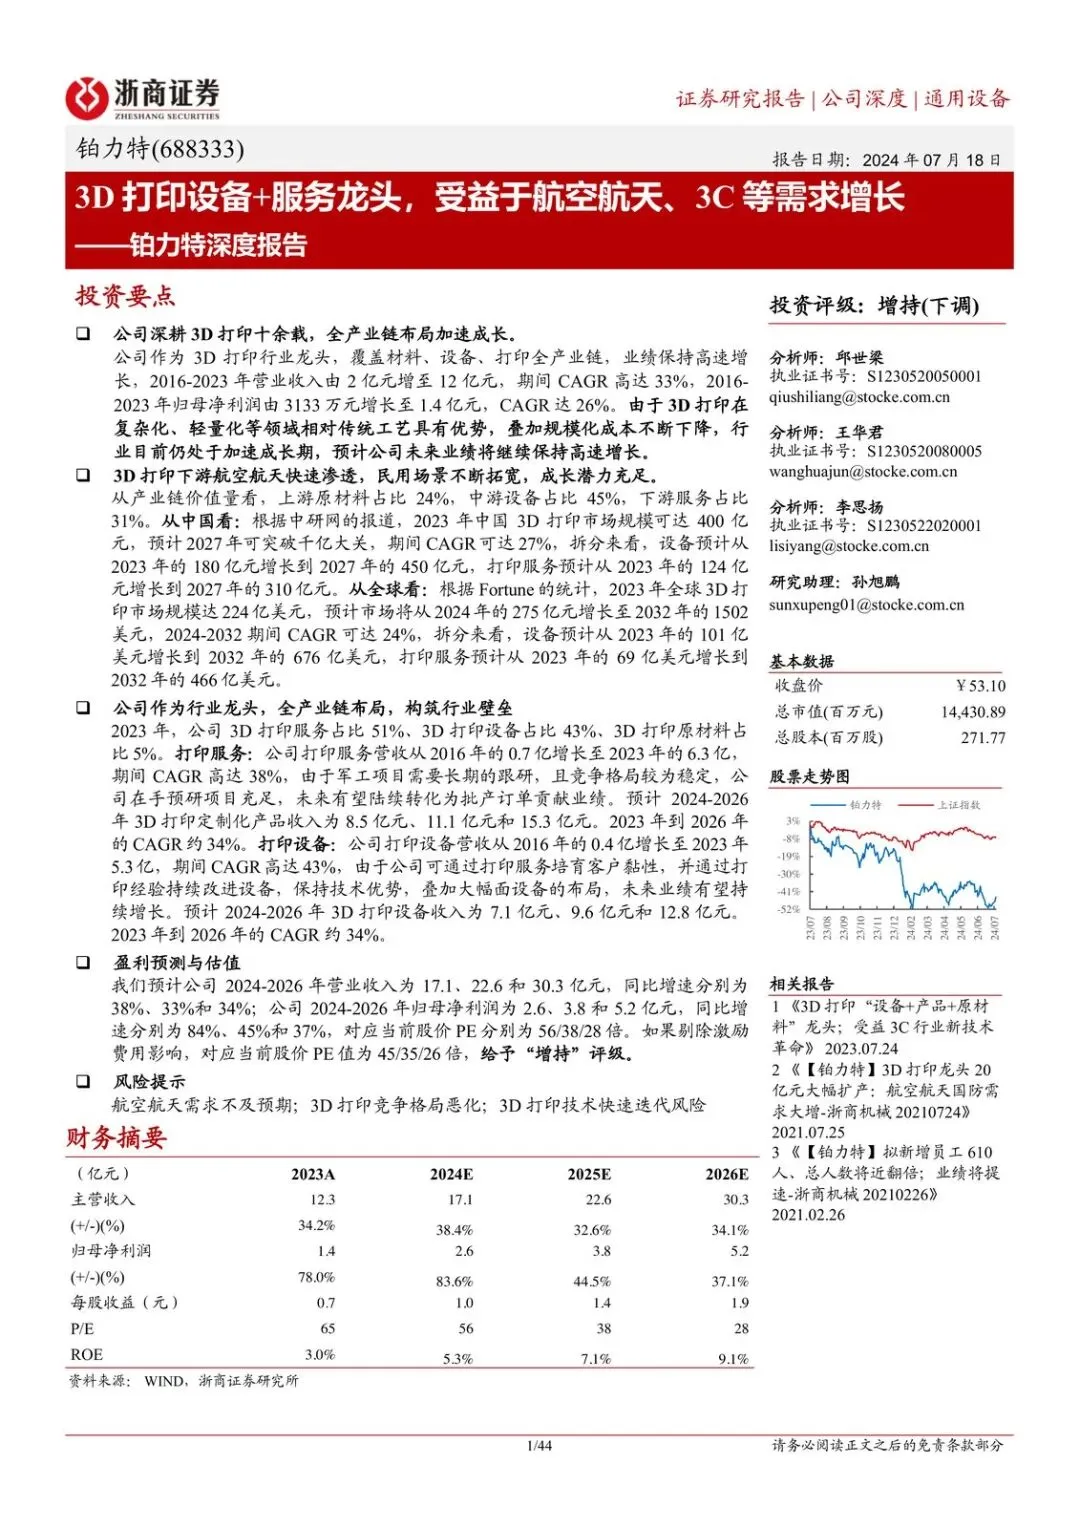
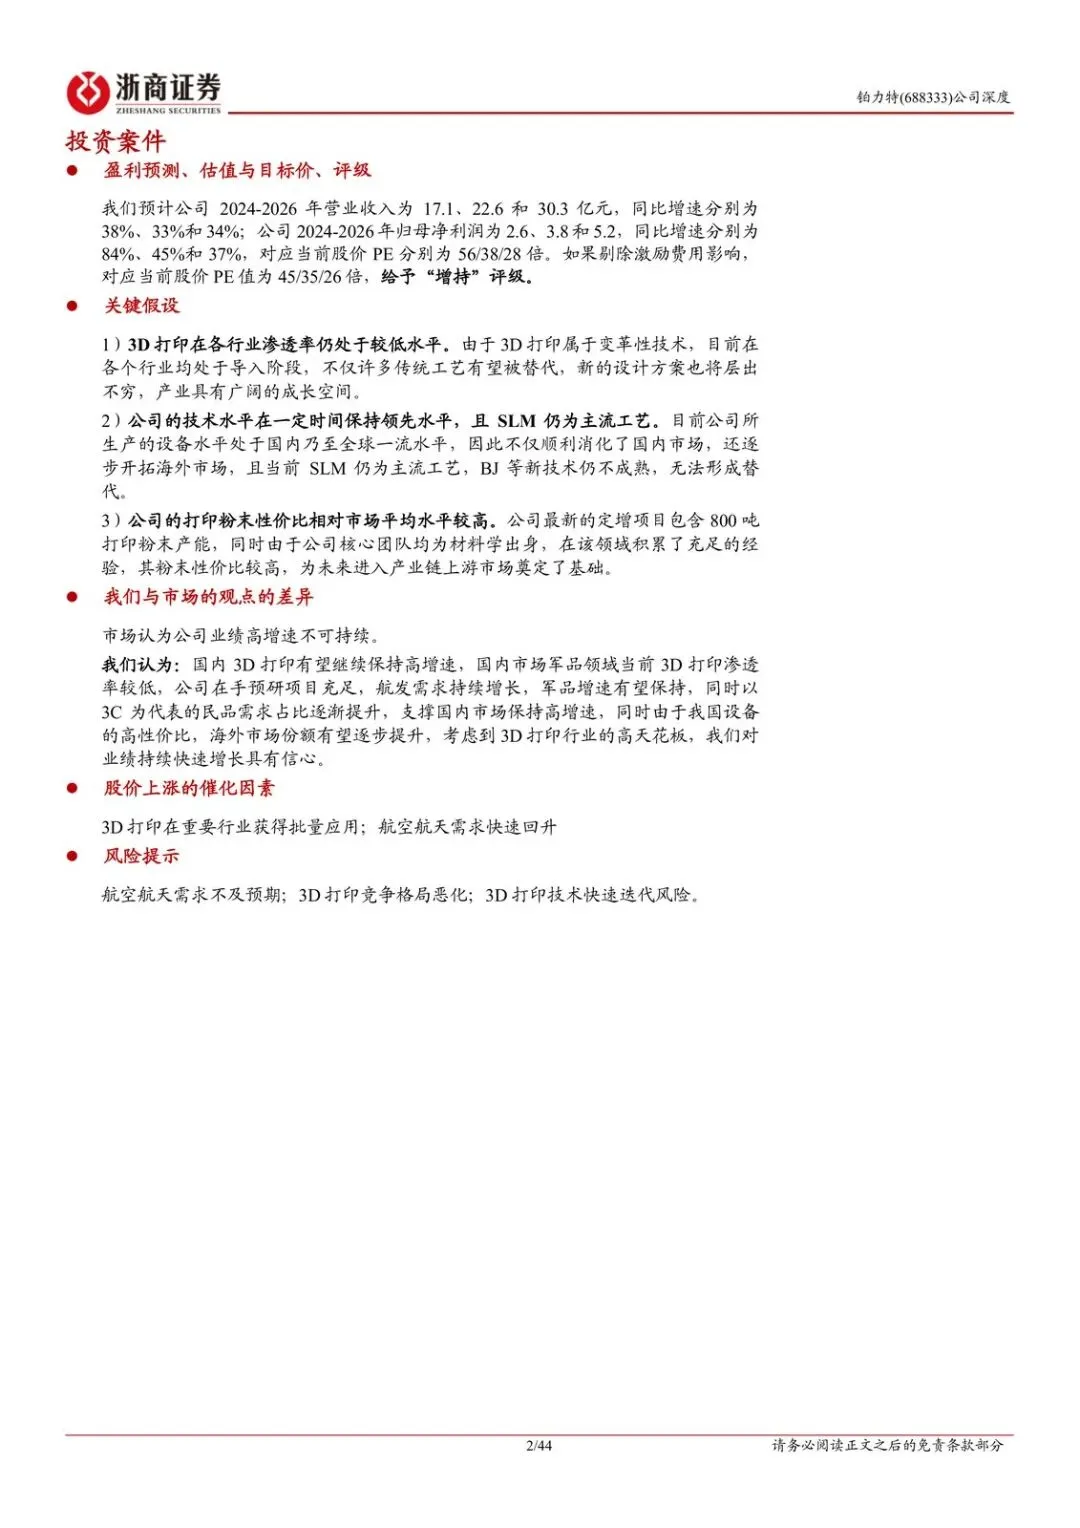
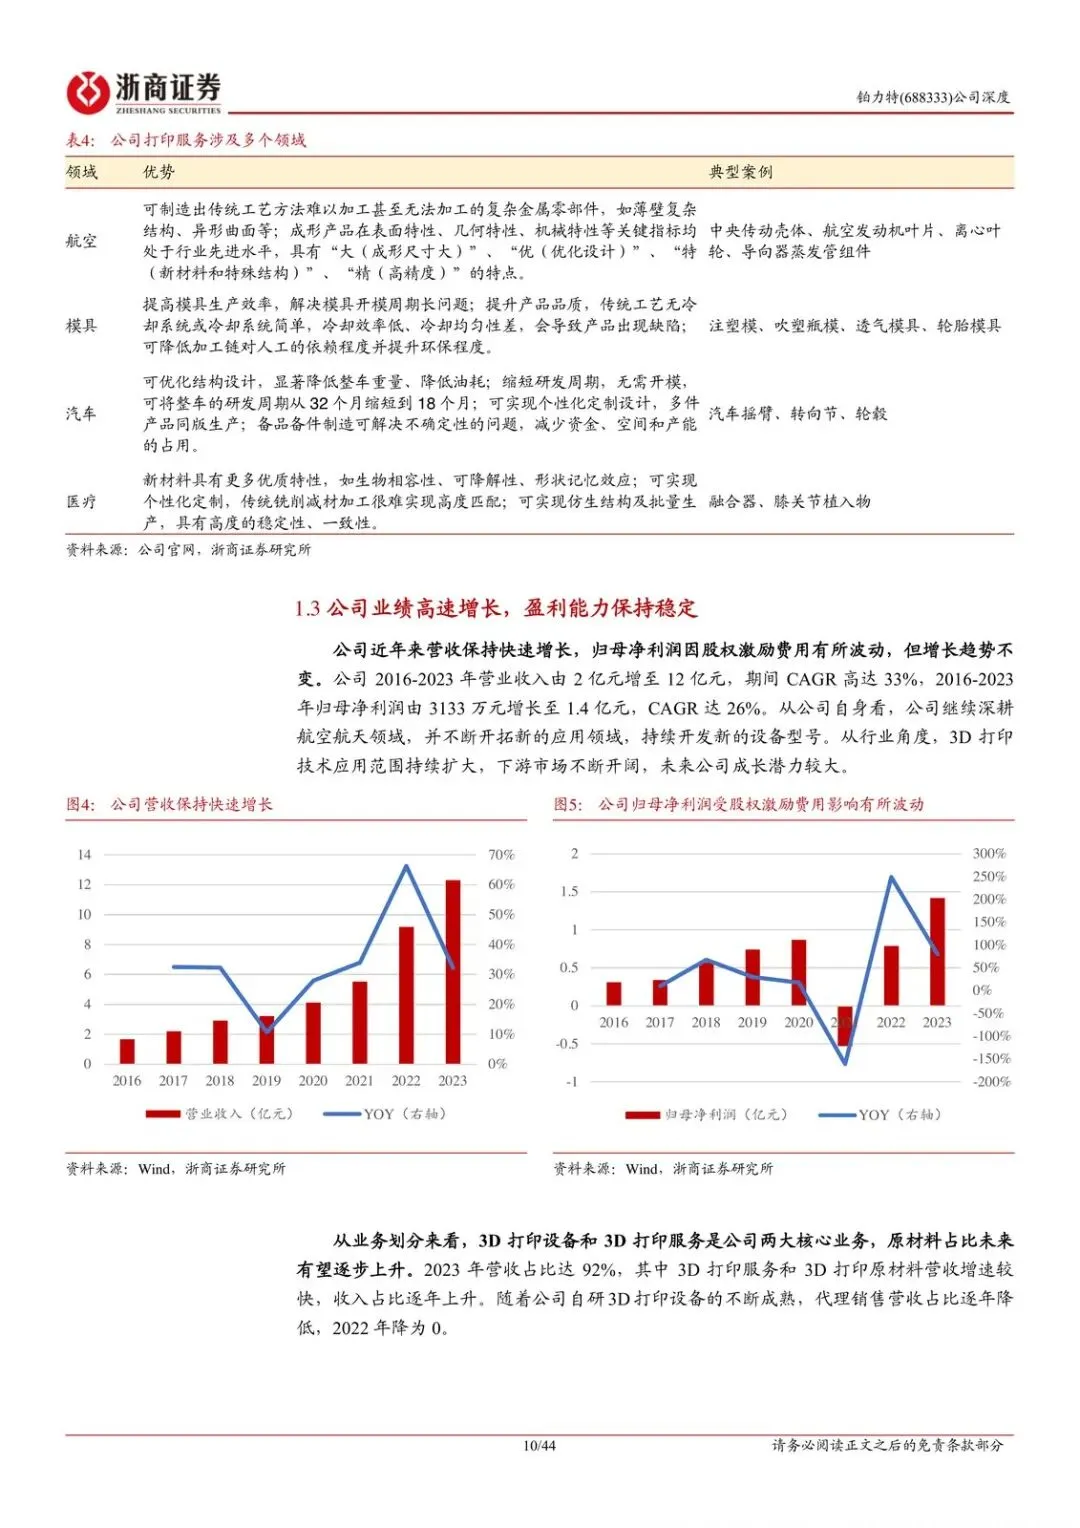
为什么现在看:2023 年收入已经做到 12.3 亿元,2016–2023 营收 CAGR 33%、利润 CAGR 26%。机构给的 2024–2026 收入是 17.1 / 22.6 / 30.3 亿,利润 2.6 / 3.8 / 5.2 亿,对应 PE 56 / 38 / 28 倍;剔激励费用后 45 / 35 / 26 倍。估值不便宜,押的是渗透率还低、订单还能转。
两条主线后面分开拆:航空航天的预研转批产,以及设备靠服务粘客户、粉末再往上走。
全产业链不是口号,是收入结构已经立住了
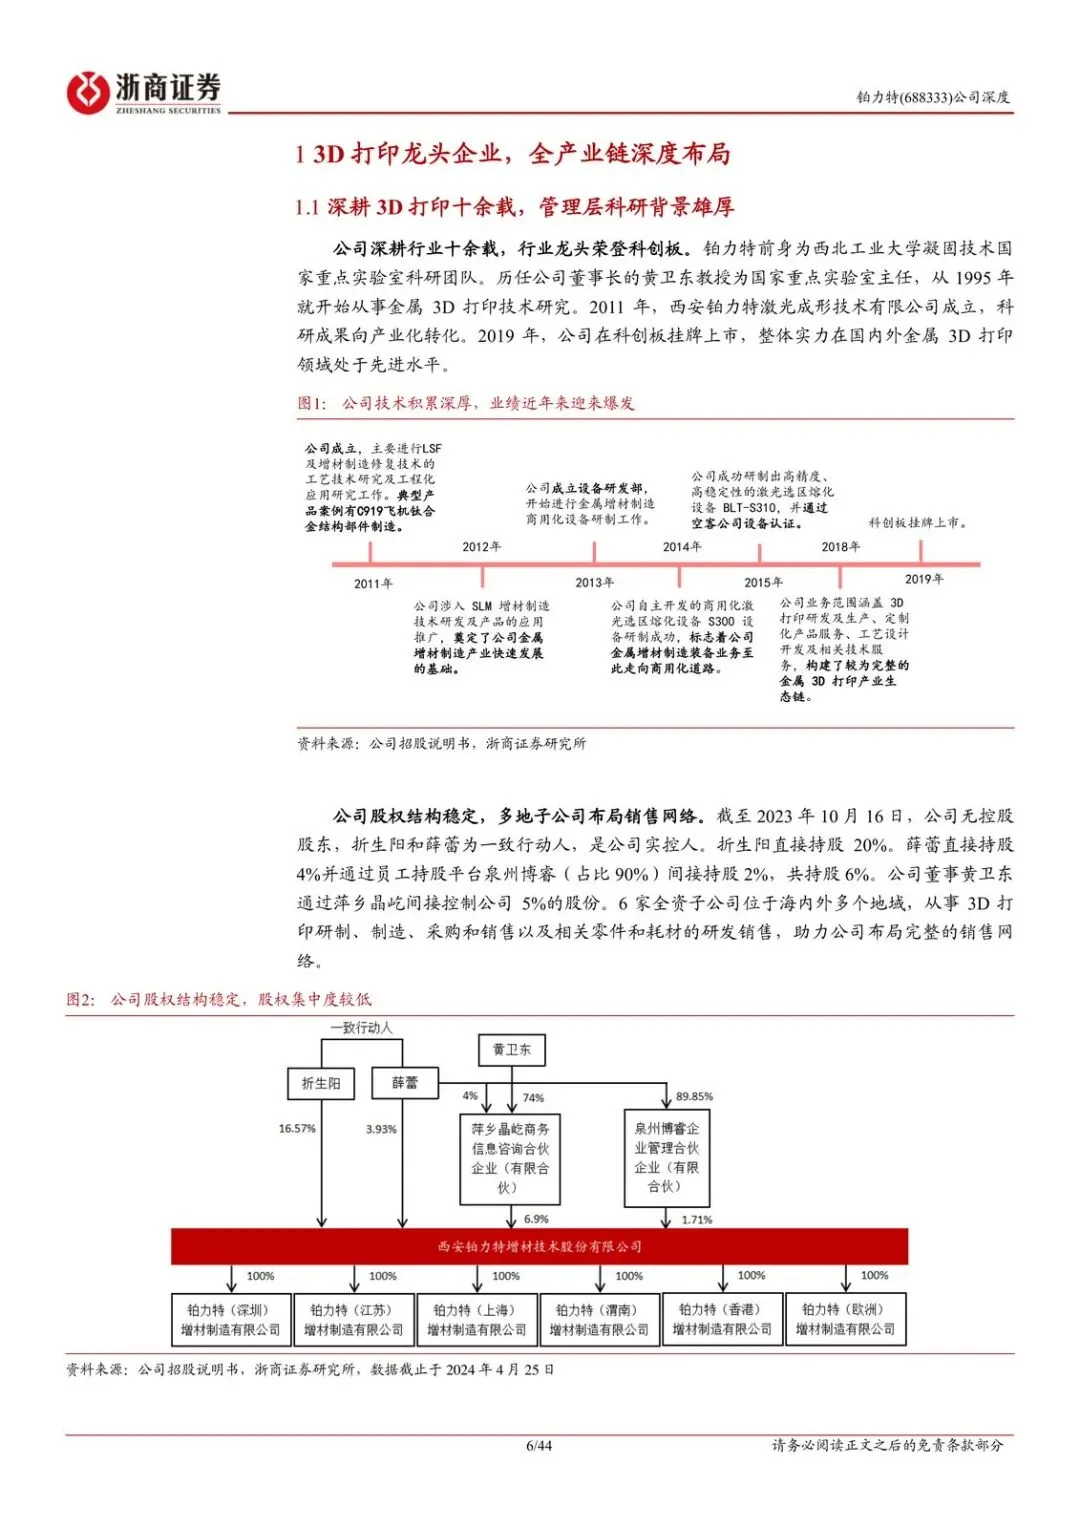
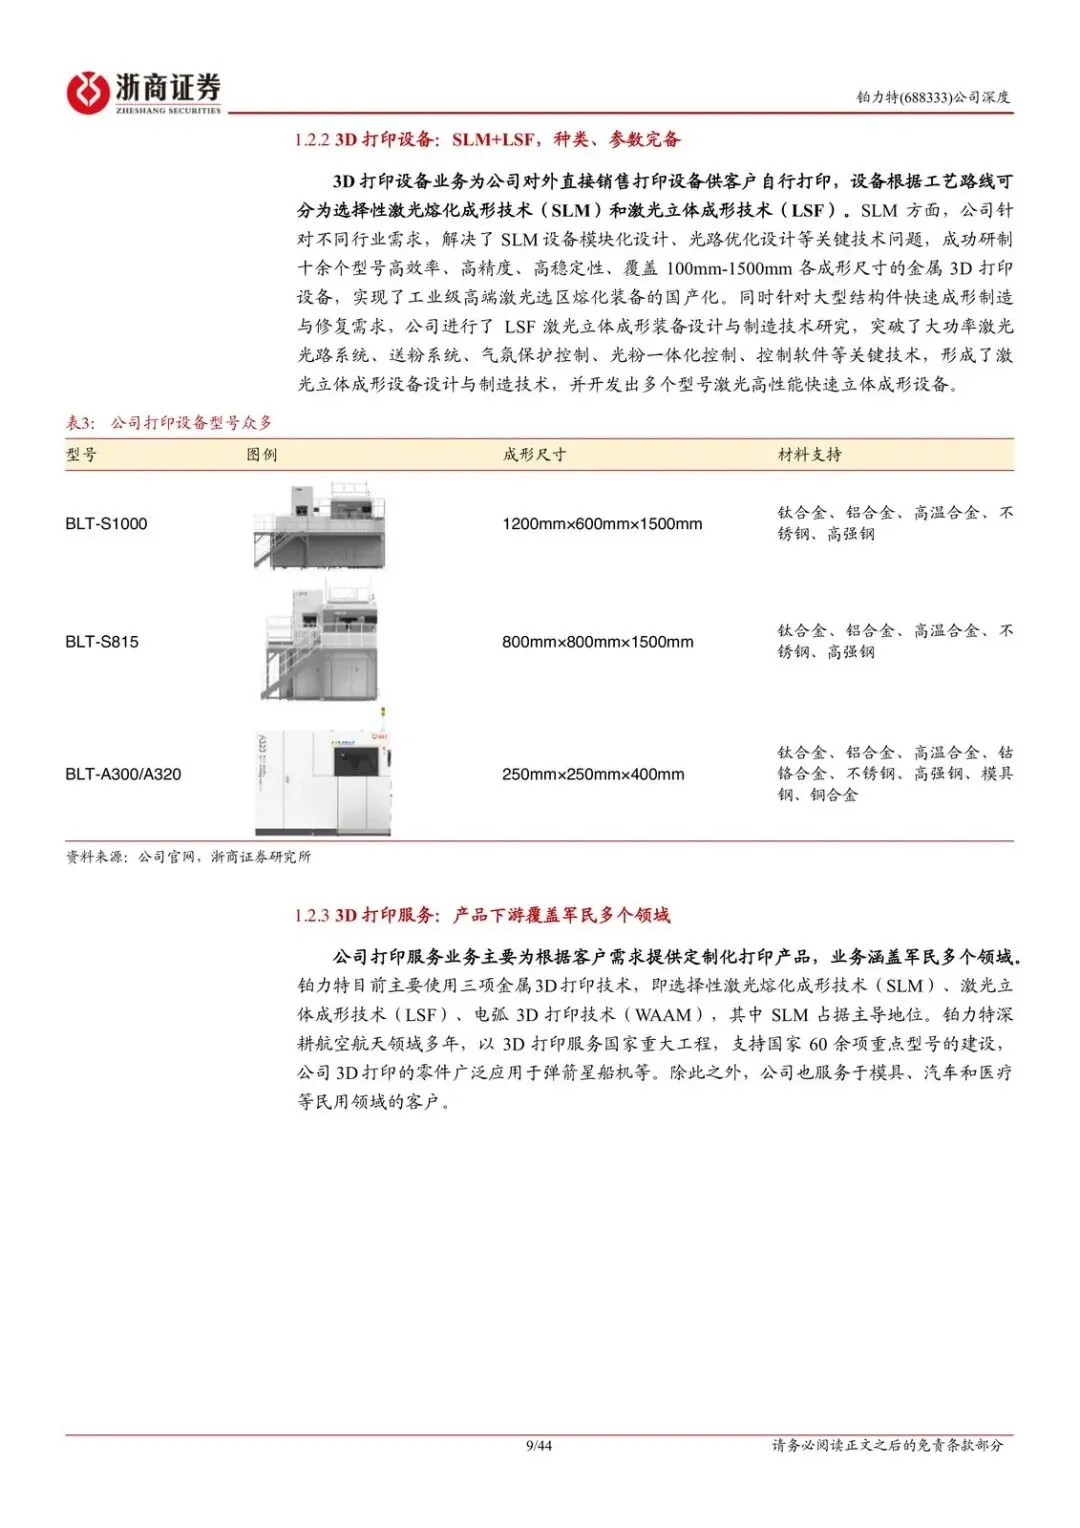
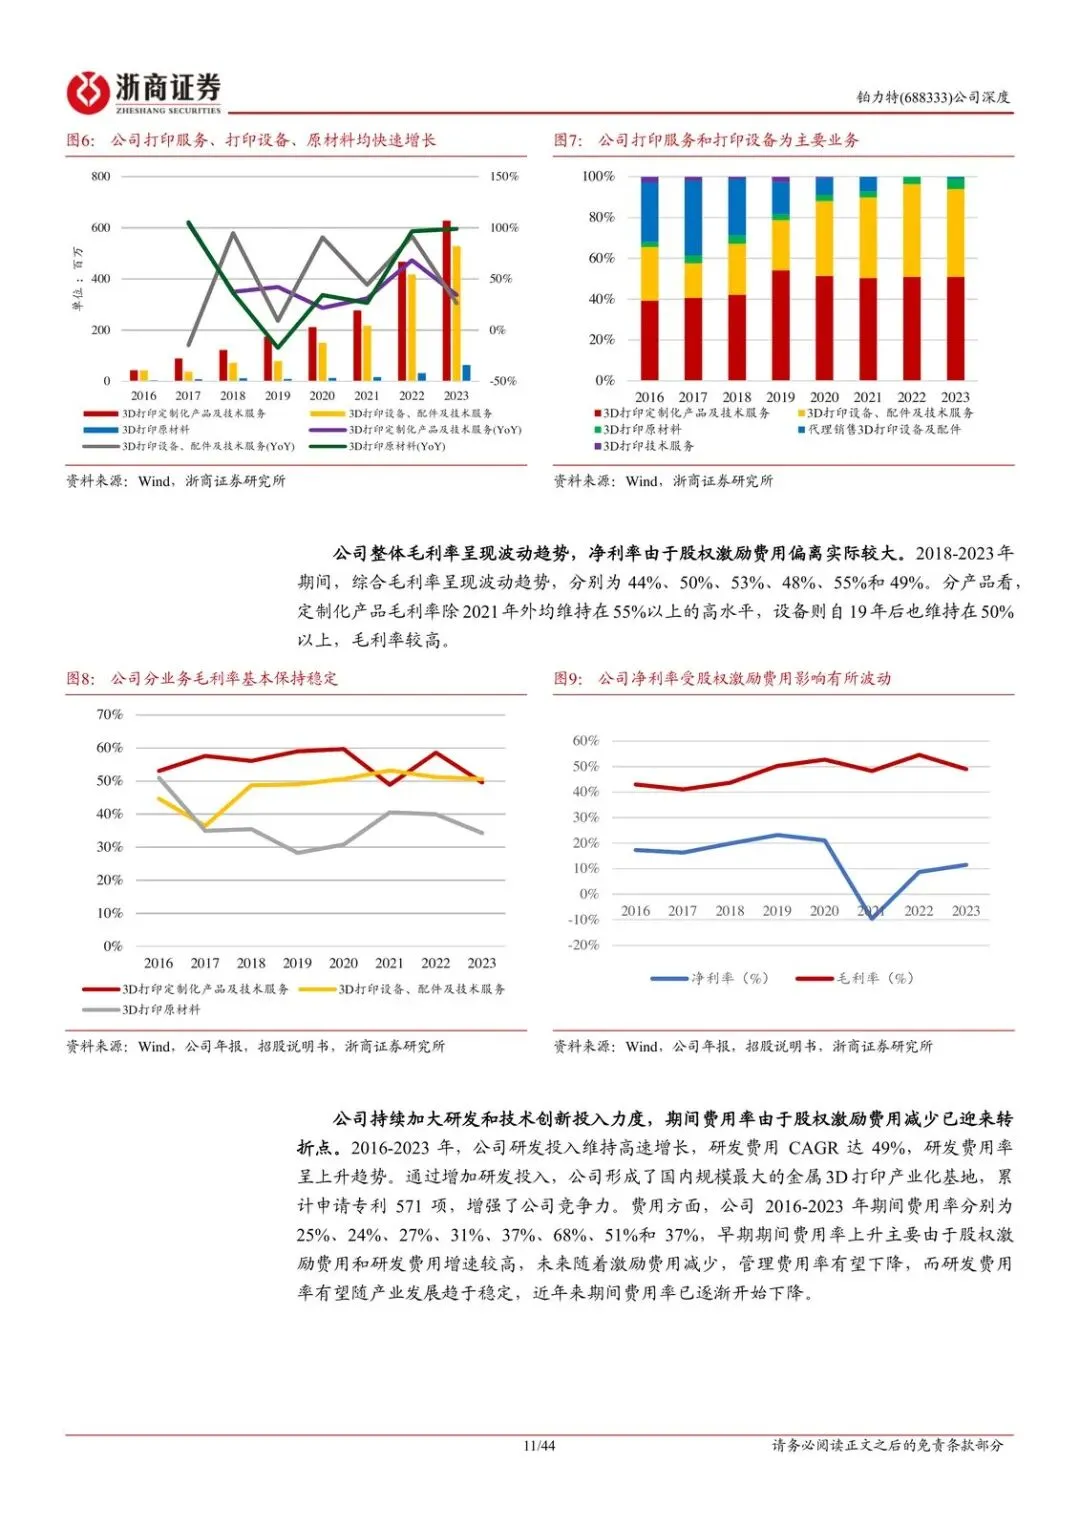
2023 年打印服务占 51%、设备 43%、原材料 5%。服务从 2016 年 0.7 亿做到 2023 年 6.3 亿,CAGR 38%;设备从 0.4 亿到 5.3 亿,CAGR 43%。
机构预测 2024–2026 定制化产品收入 8.5 / 11.1 / 15.3 亿,设备 7.1 / 9.6 / 12.8 亿,两块 2023–2026 CAGR 都约 34%。逻辑写得很清楚:军工要长期跟研,格局相对稳,在手预研多,后续有望转批产;设备端用打印服务养客户,再用打印经验改设备,再叠大幅面机。
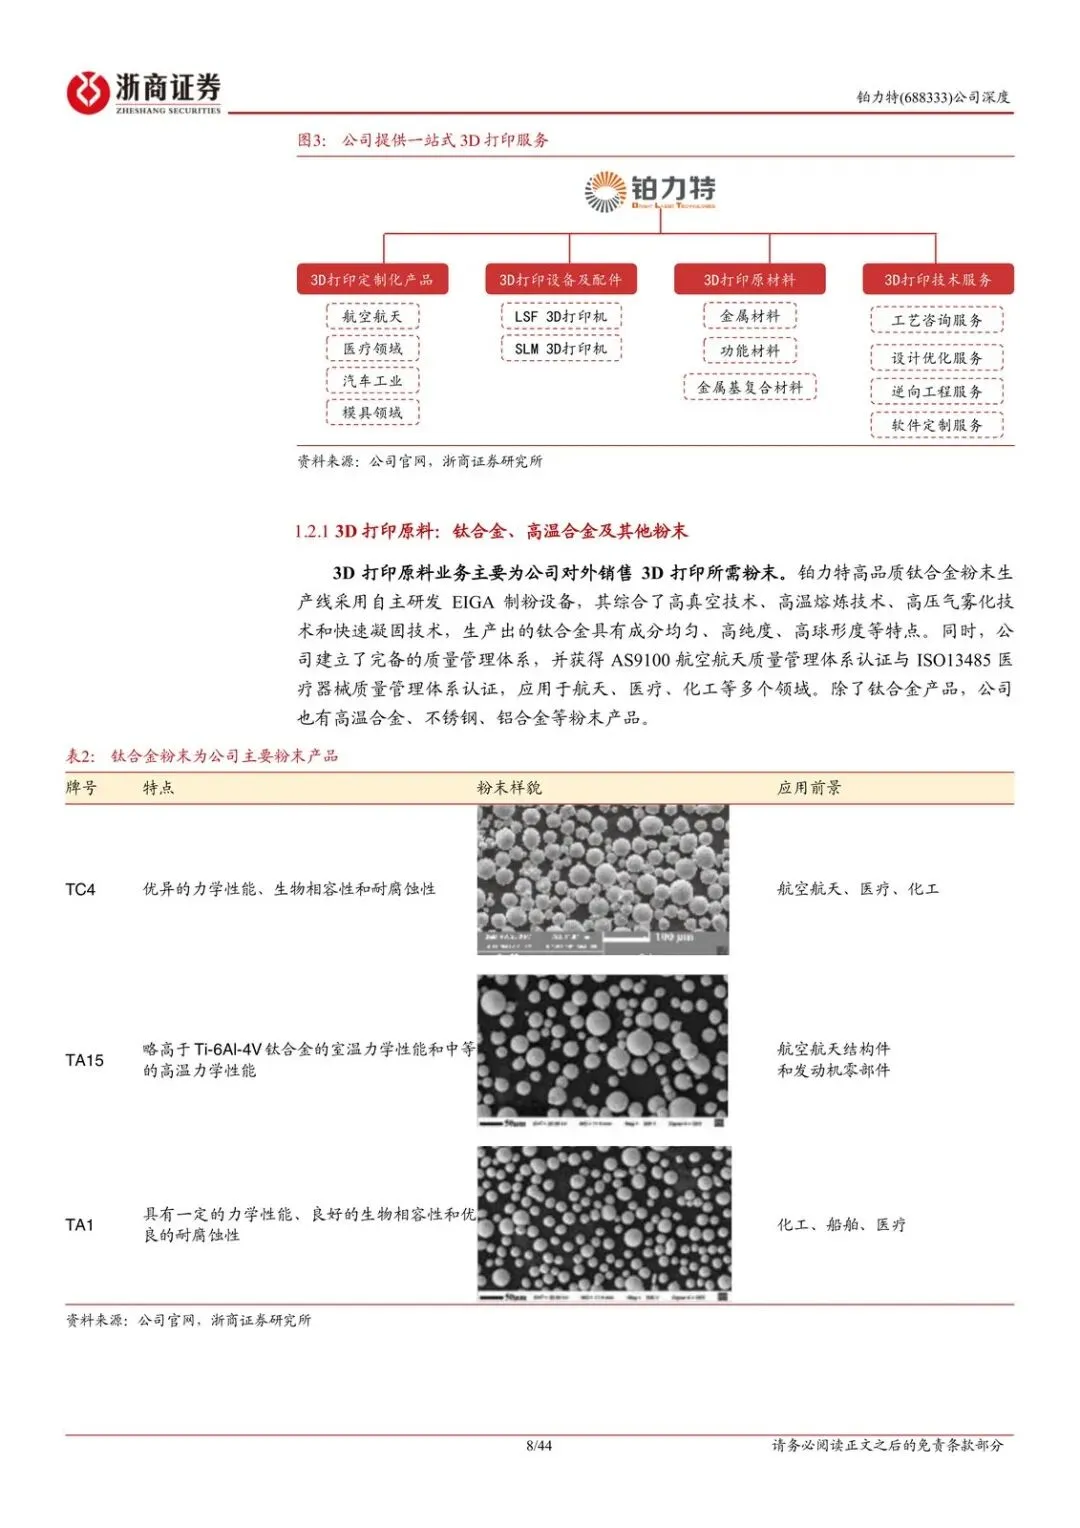
受益的是已经卡进航发、国防供应链的龙头;受损的是只会卖单机、没有服务闭环的后来者。接下来盯的是服务收入能不能继续快于设备,以及粉末那 5% 会不会因为定增 800 吨产能真正抬起来。
市场还在导入期,但竞争和技术路线不是免费午餐
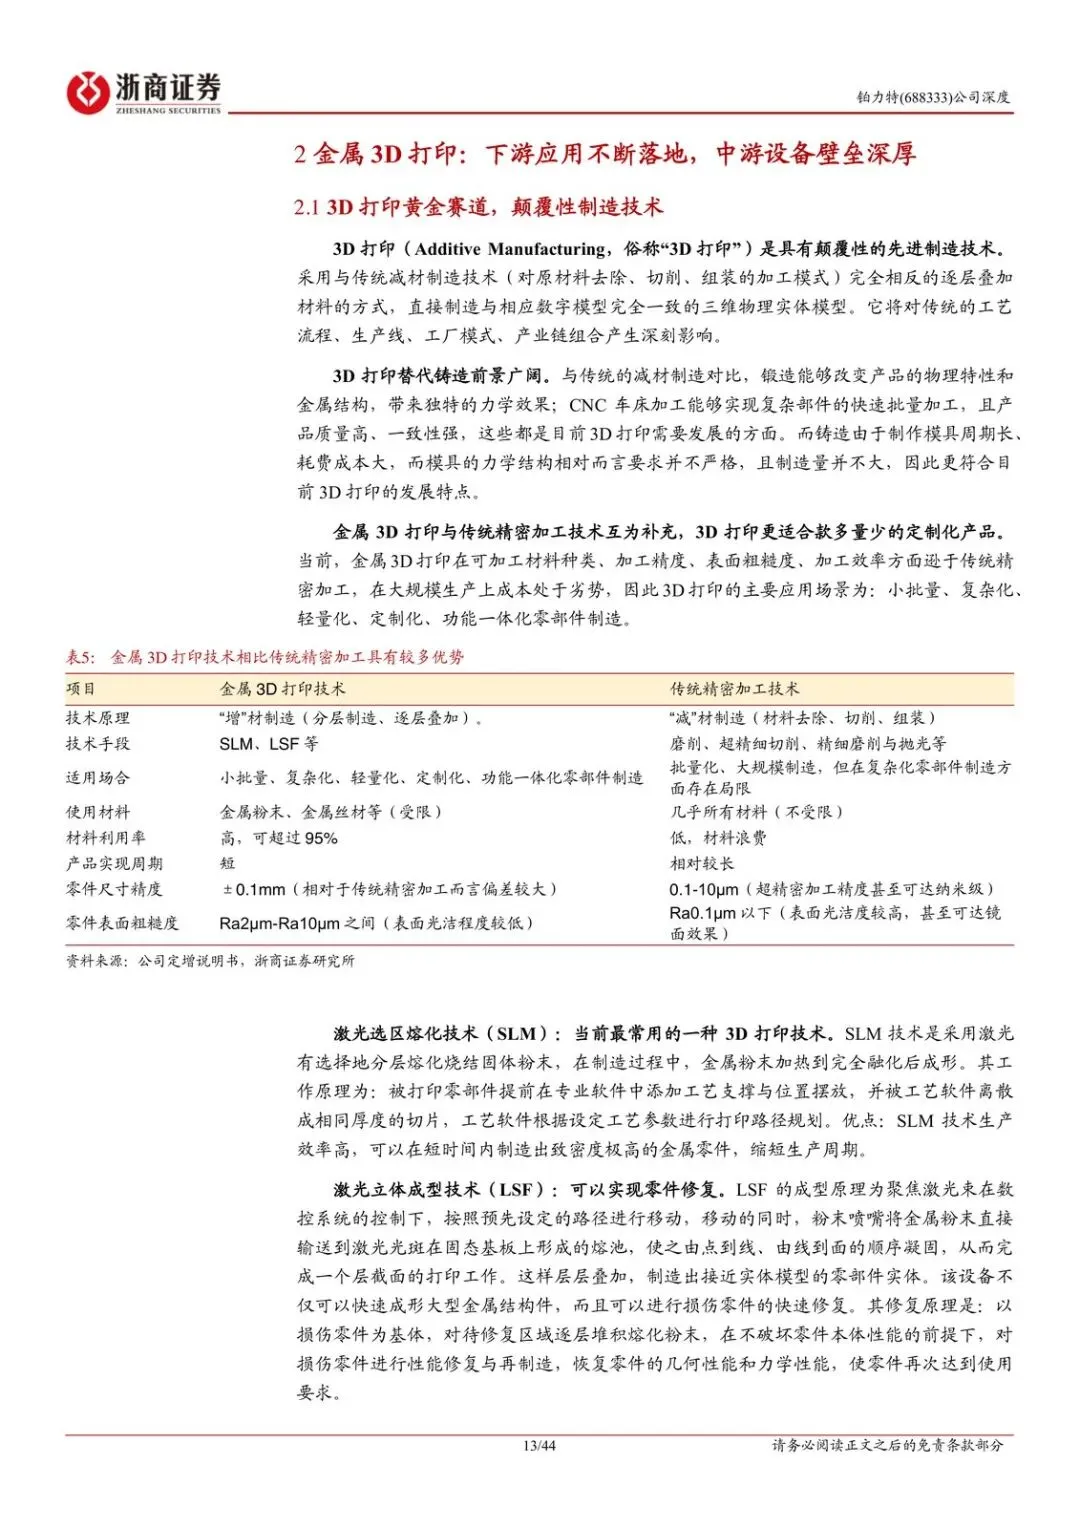
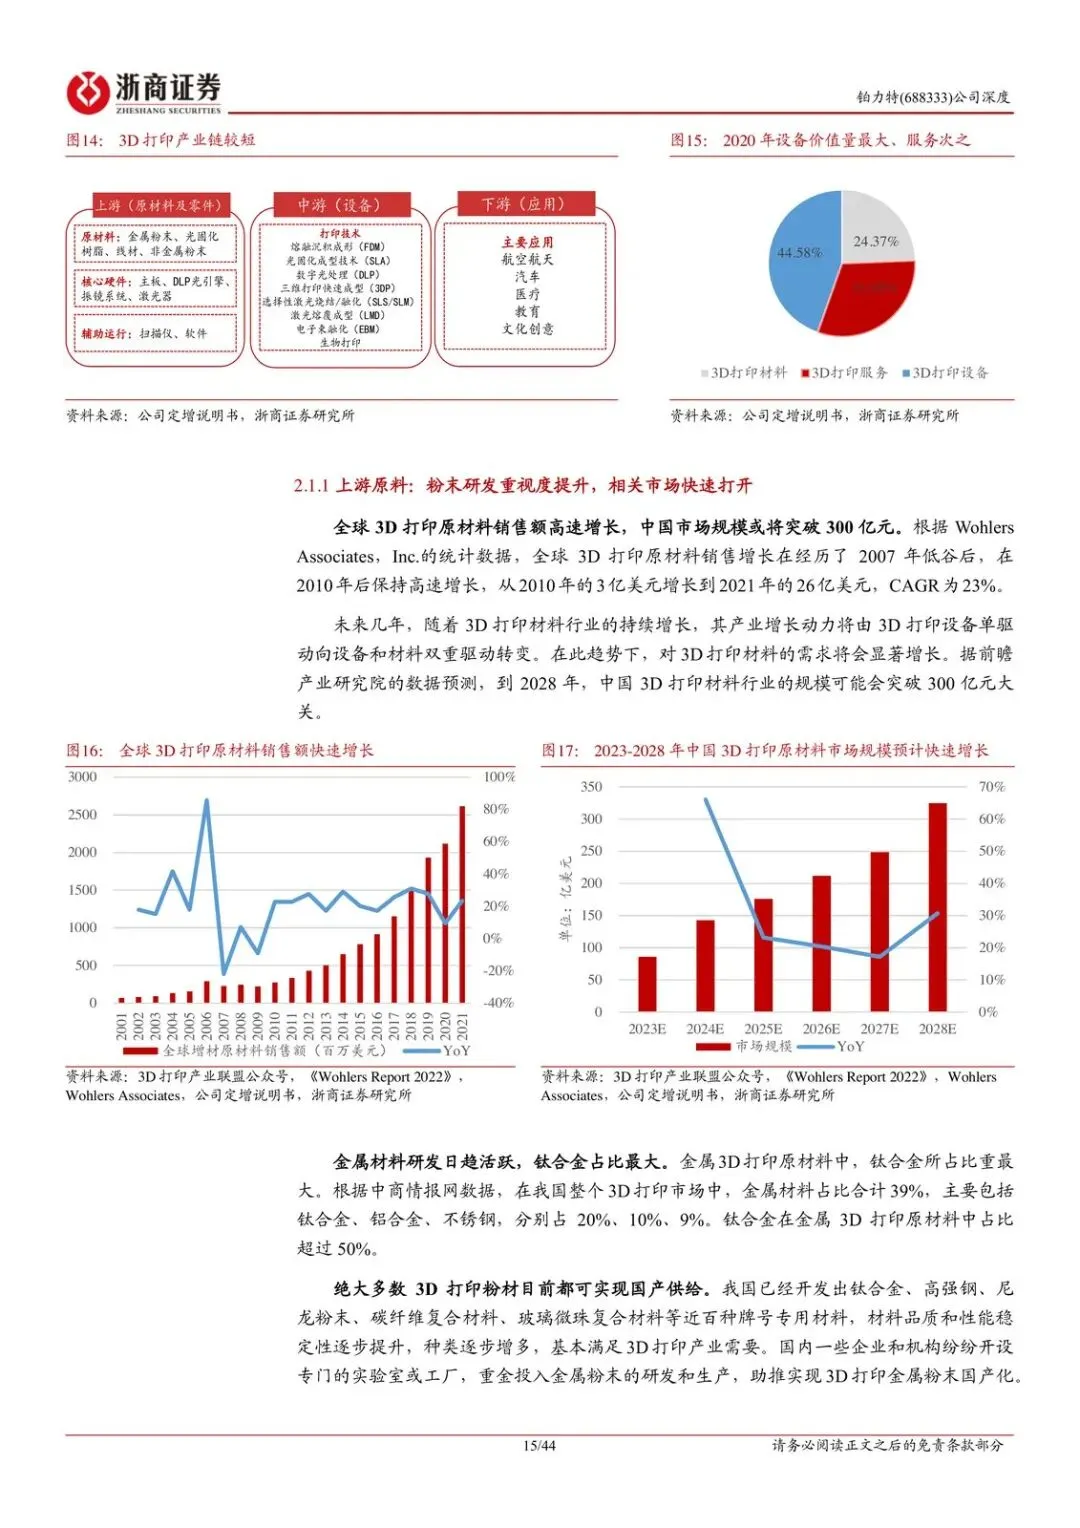
产业链价值量:原料约 24%、设备 45%、服务 31%。中国市场按中研网口径 2023 年约 400 亿,2027 年冲千亿、CAGR 约 27%;设备 180 亿→450 亿,服务 124 亿→310 亿。全球 Fortune 口径 2023 年 224 亿美元,2024–2032 CAGR 约 24%。
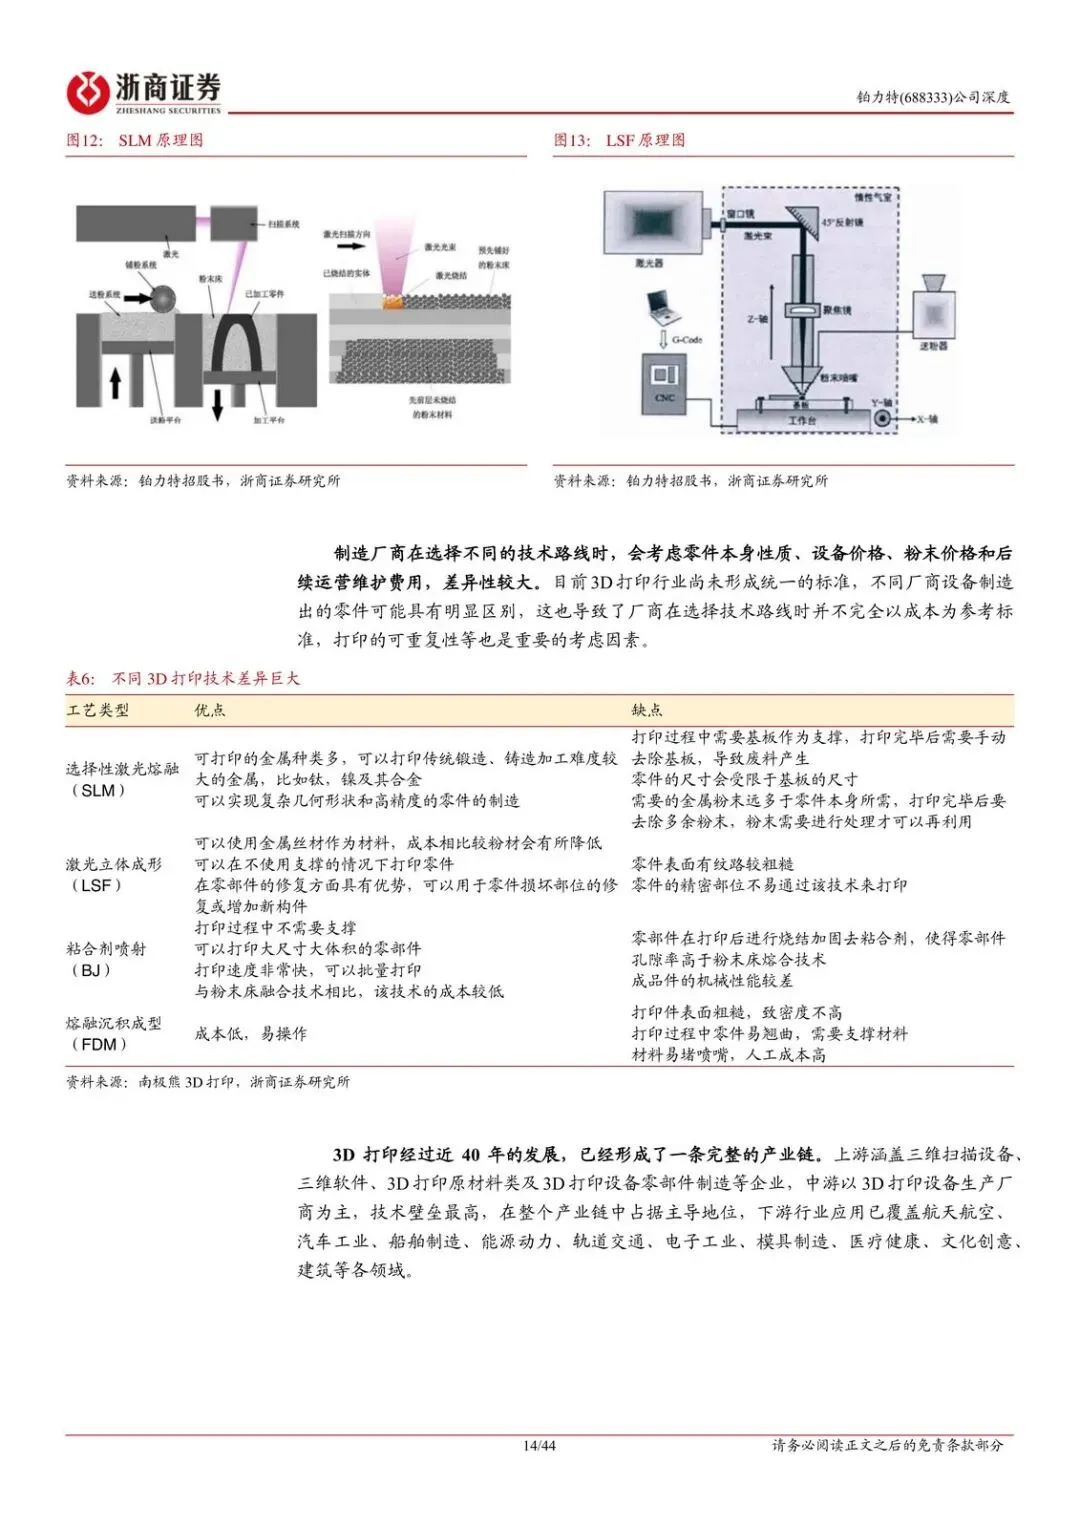
机构自己的关键假设有三条:各行业渗透率仍低;公司技术一段时间领先且 SLM 仍是主流、BJ 等还不成熟;粉末性价比高于市场平均。和“市场觉得高增速不可持续”对着干的理由是:军品渗透低、预研充足、航发需求在、3C 民品占比抬升、设备出海靠性价比。
谁受益:航空航天批量应用一旦落地,设备和定制件一起放;3C 从 0 到 1,打开第二曲线。谁受损:如果航发需求不及预期,或者格局恶化、技术迭代把 SLM 优势打掉,高 PE 会先杀估值。
催化写得很直:重要行业拿到批量应用、航空航天需求快速回升。风险三件套也写死了:航发不及预期、竞争恶化、技术快速迭代。
利润弹性比收入更陡,但评级已经不是最乐观那档
收入 2024–2026 同比 38% / 33% / 34%,利润同比 84% / 45% / 37%。利润弹性明显高于收入,和激励费用、规模摊薄有关。评级是“增持(下调)”,相对沪深 300 的定义是超额 10%–20% 那一档,不是买入。
现在这个时点看,不是“行业刚被发现”,而是渗透还低、产能和人员扩张已经铺过(历史研报里提过大幅扩产、加人),缺的是批产和民用放量验证。
观察清单
- 2024 年报收入是否靠近 17.1 亿、归母净利是否靠近 2.6 亿,利润增速是否明显高于收入增速。
- 打印服务与设备占比:服务能否维持约一半、定制化产品能否按 8.5→11.1→15.3 亿的路径走。
- 航空航天预研转批产:是否出现“批量应用”口径的订单,而不是只停留在跟研。
- 3C 等民品收入占比是否抬升,粉末业务是否因 800 吨定增产能从 5% 明显上移。
- 估值消化:股价对应 PE 能否从 56 倍往 2025–2026 的 38 / 28 倍靠(剔激励后 45 / 35 / 26)。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告

