【精选研报】商务部国贸经济合作研究院:RCEP对区域经济影响评估报告(48页).pdf附下载
- 2026-10-25 16:58:22
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/46ea903e1f82
RCEP 真正改写的不是“关税数字”,而是东亚产业链往哪边迁、谁先拿到增量市场。
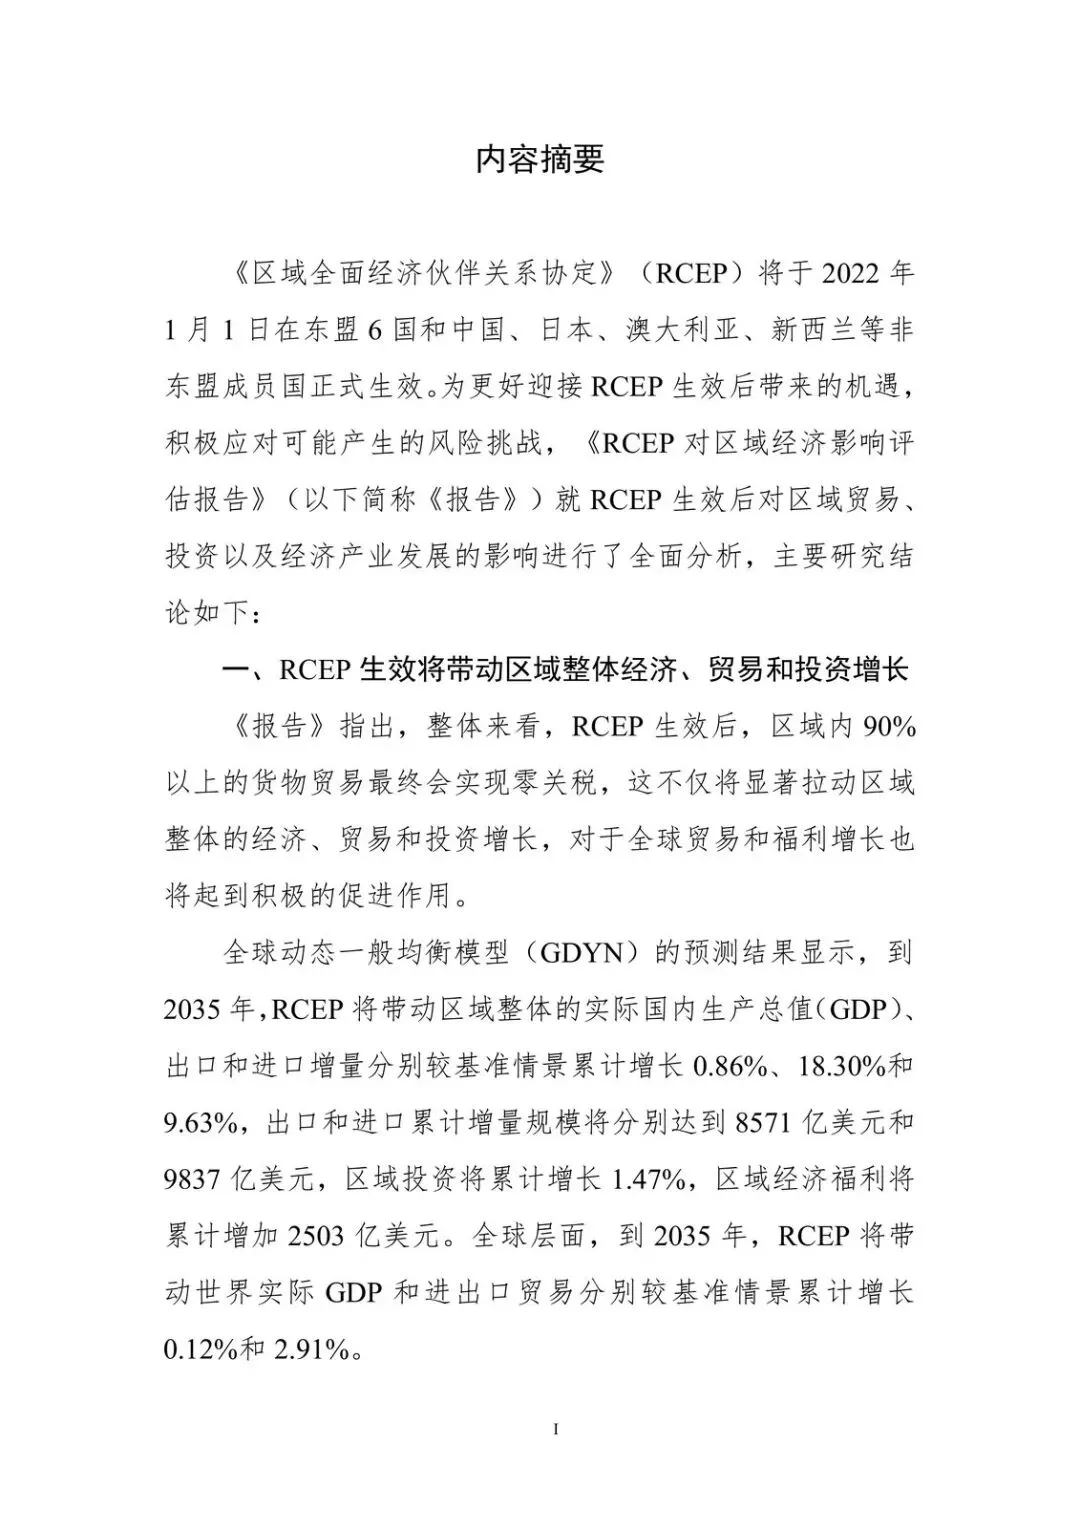
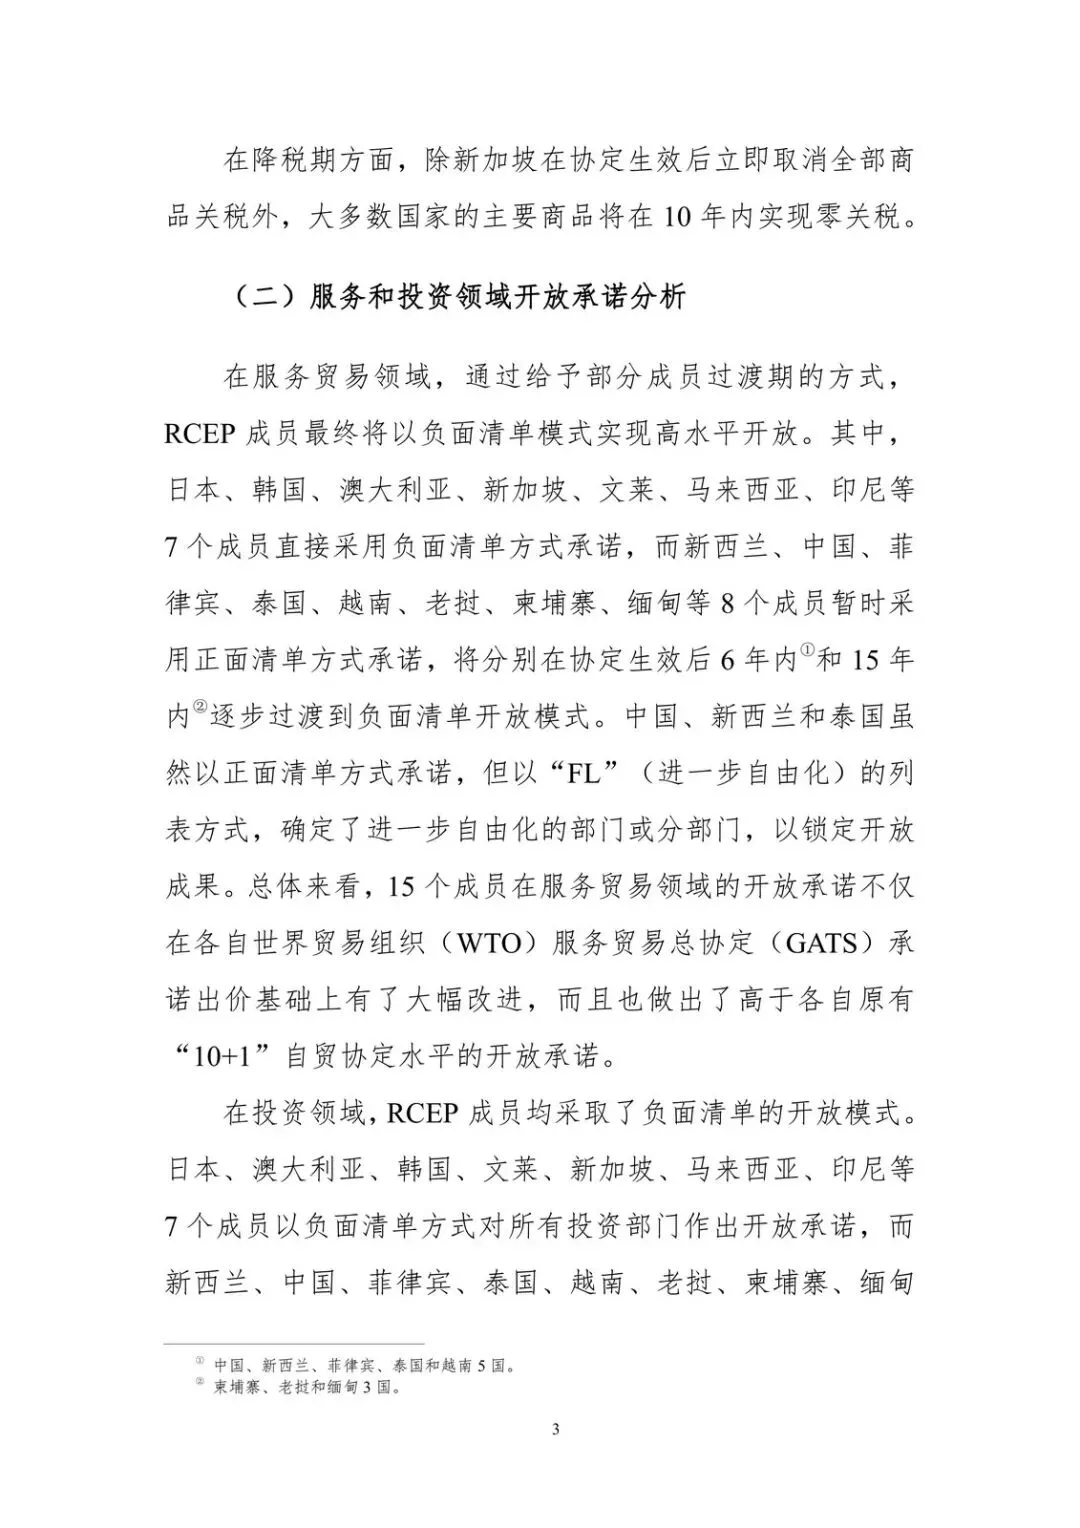
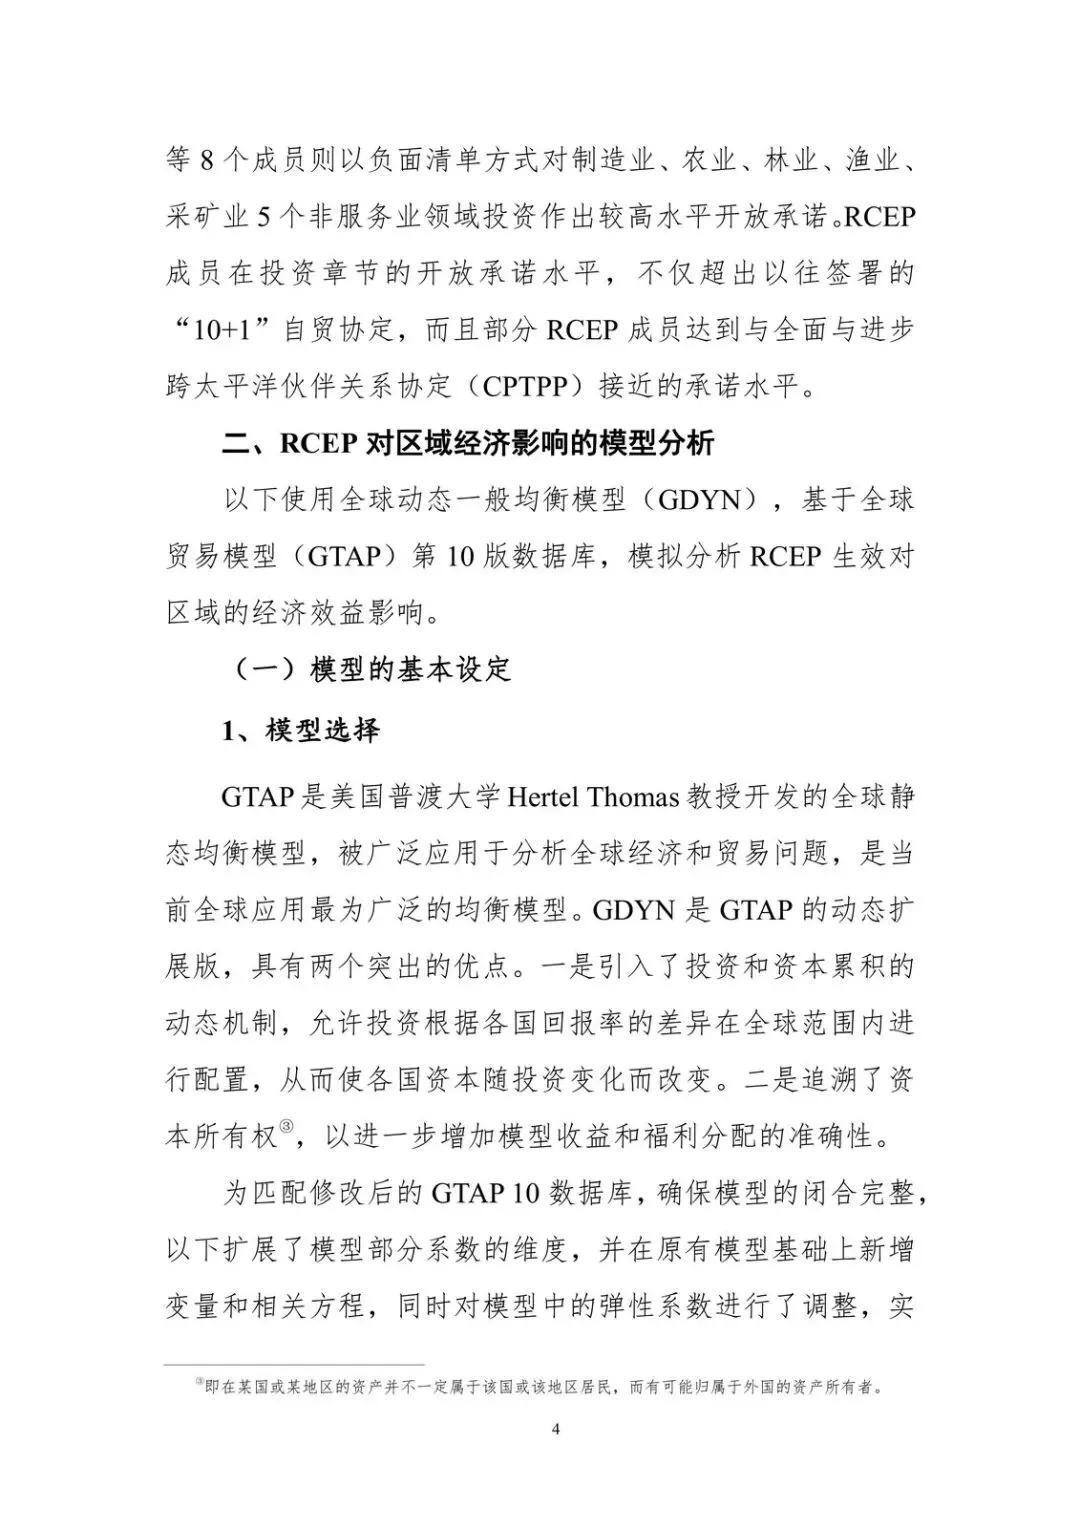
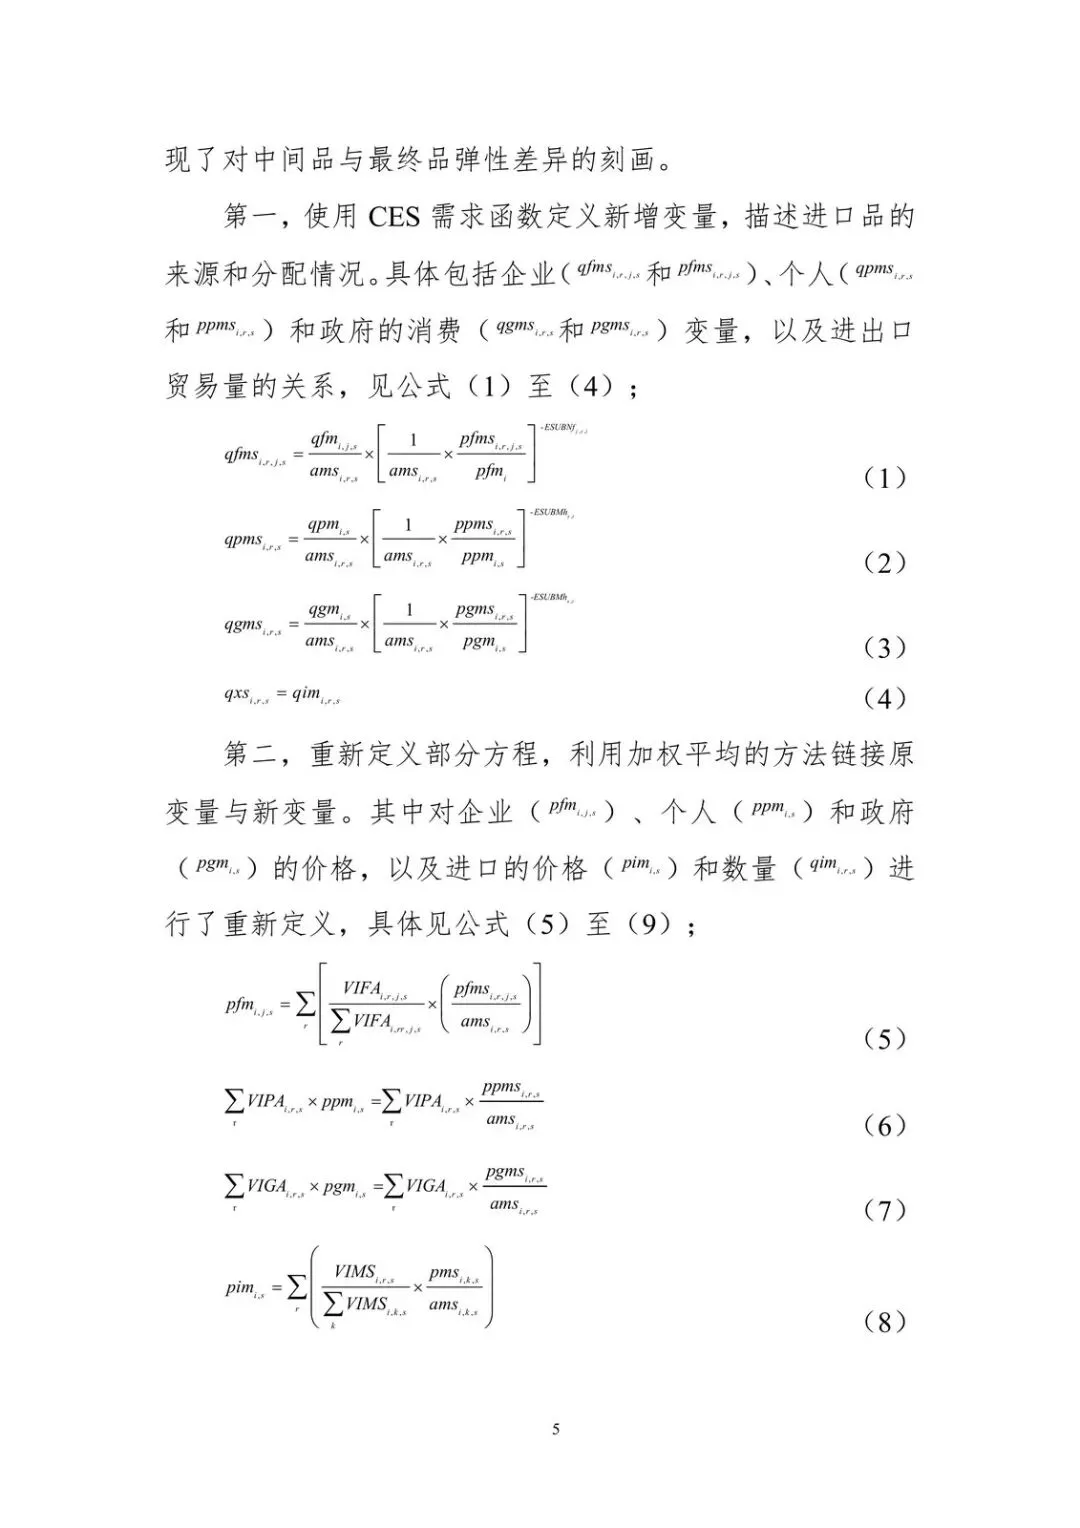
2022 年 1 月 1 日起,东盟 6 国加上中、日、澳、新率先生效。商务部研究院用 GDYN 模型把账算到 2035 年:区域内 90% 以上货物最终零关税,区域实际 GDP、出口、进口较基准情景累计多增 0.86%、18.30%、9.63%,出口和进口增量分别约 8571 亿、9837 亿美元,投资累计多增 1.47%,区域福利多增 2503 亿美元。全球 GDP 和进出口也分别多增 0.12%、2.91%。
主线就两句:蛋糕变大,但增速给东盟、福利体量给中日;对中国是进口扩得比出口更快,轻纺电子要跟东盟、日韩重新分活,石化机械要硬扛竞争。
蛋糕变大,增速和体量不在同一拨人手里
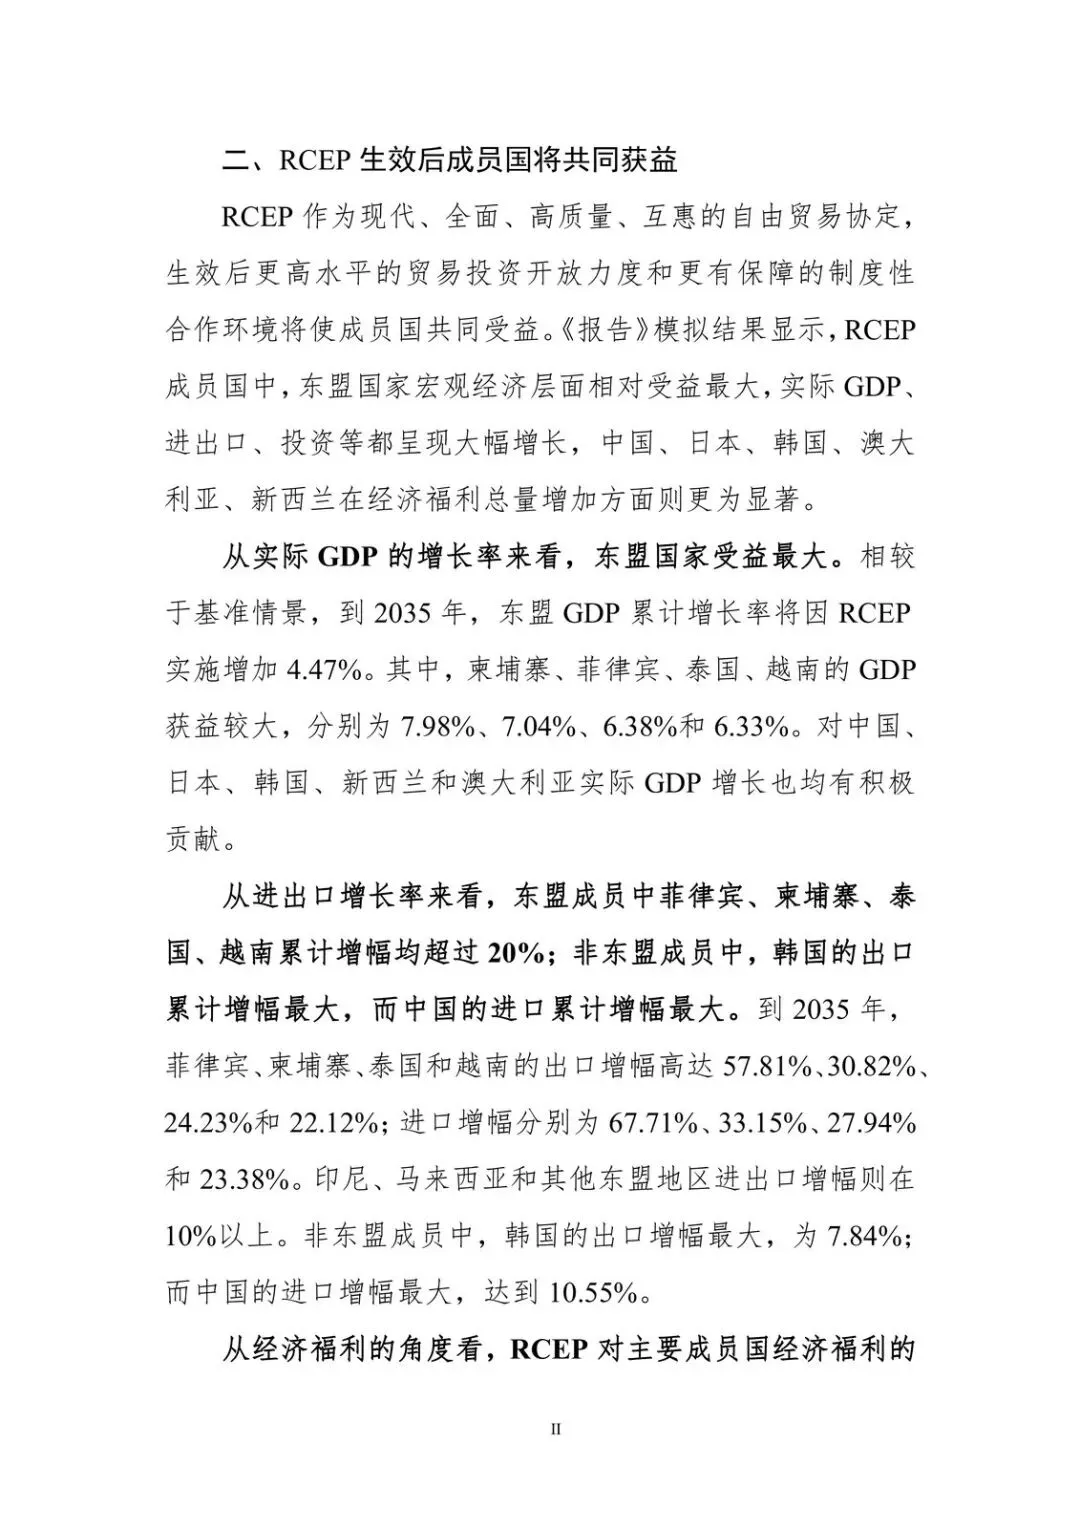
东盟宏观增速最猛。到 2035 年,东盟实际 GDP 因 RCEP 累计多增 4.47%;柬埔寨、菲律宾、泰国、越南分别为 7.98%、7.04%、6.38%、6.33%。菲律宾、柬埔寨、泰国、越南进出口累计增幅都超过 20%,出口最高到 57.81%(菲律宾),进口最高到 67.71%。非东盟里,韩国出口累计增幅最大(7.84%),中国进口累计增幅最大(10.55%)。
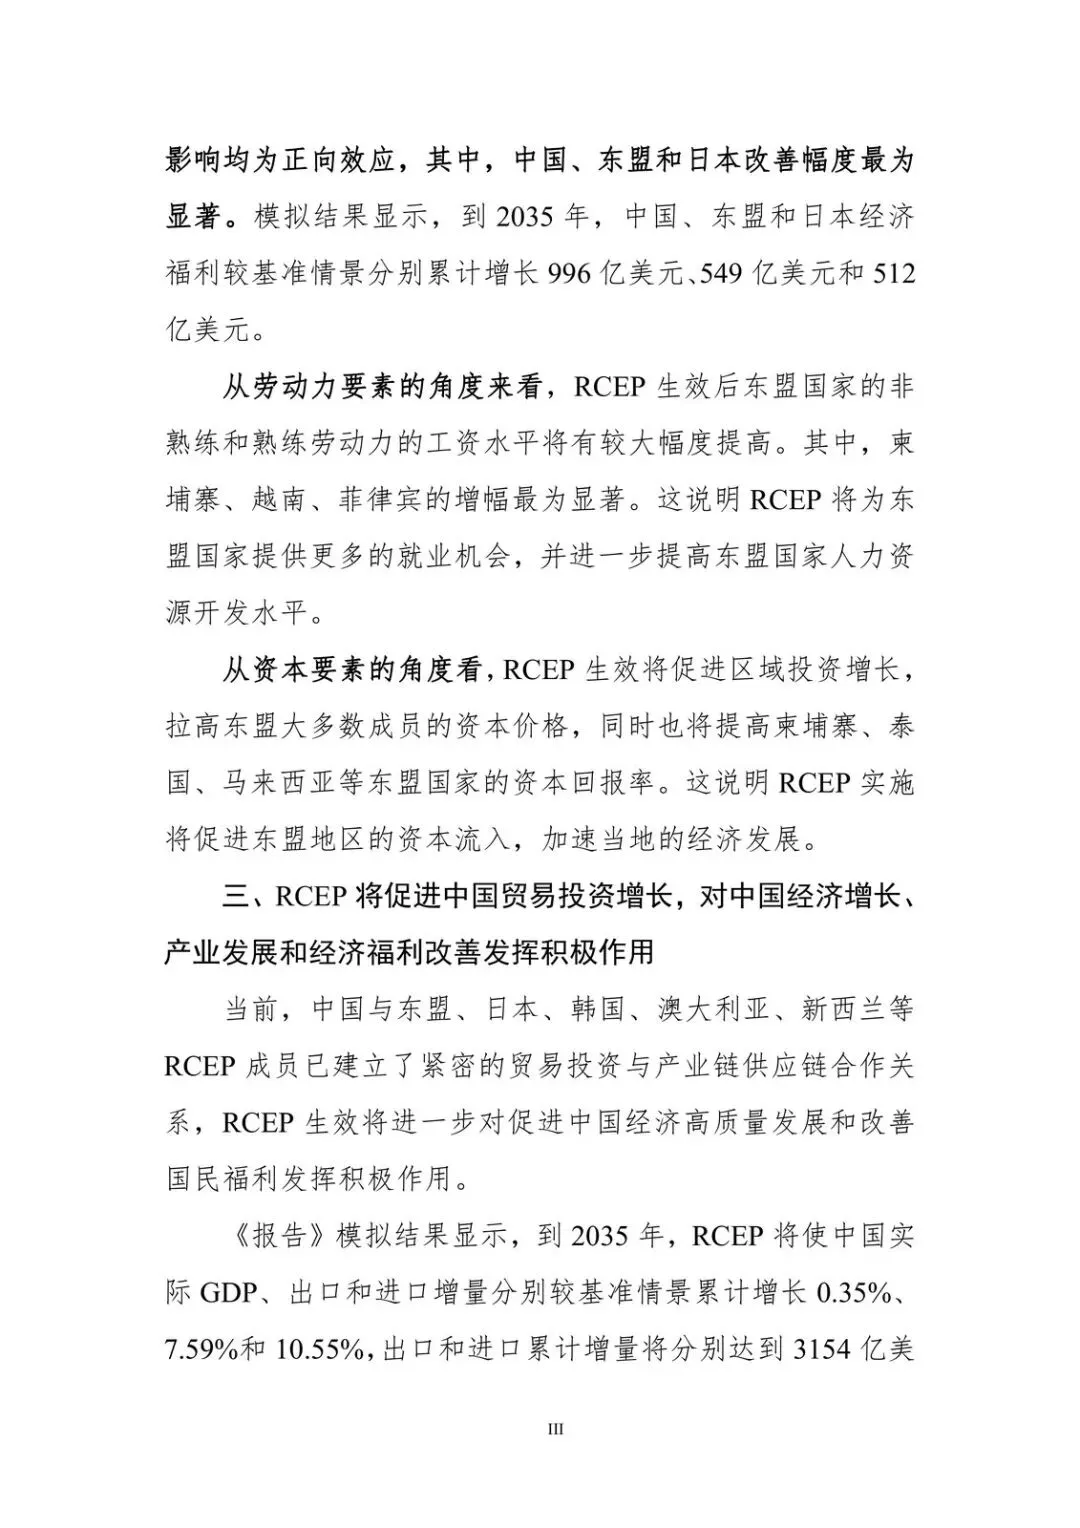
福利看绝对量:中国、东盟、日本分别累计多增 996 亿、549 亿、512 亿美元。东盟非熟练和熟练工工资抬升更明显,柬埔寨、越南、菲律宾最突出;资本价格和回报率也往东盟多数成员倾斜,资本往那边流。
现在值得看,是因为降税不是慢慢摊:主要是立即零关税和 10 年内降到零。短窗口里,规则和产能布局会一起动。受益的是东盟制造、日韩对华投资预期、中国进口侧和福利总量;承压的是对成本敏感的轻纺、中低端电子,以及石化、机械里还没拉开差距的环节。
中国这笔账:GDP 不大,进出口和产业格局不小
对中国,到 2035 年实际 GDP、出口、进口较基准分别累计多增 0.35%、7.59%、10.55%,出口和进口增量约 3154 亿、3068 亿美元,福利 996 亿美元。进口增速高于出口,和“中国是多数成员最大进出口市场”叠在一起,区域大市场会先从进口端顶进来。
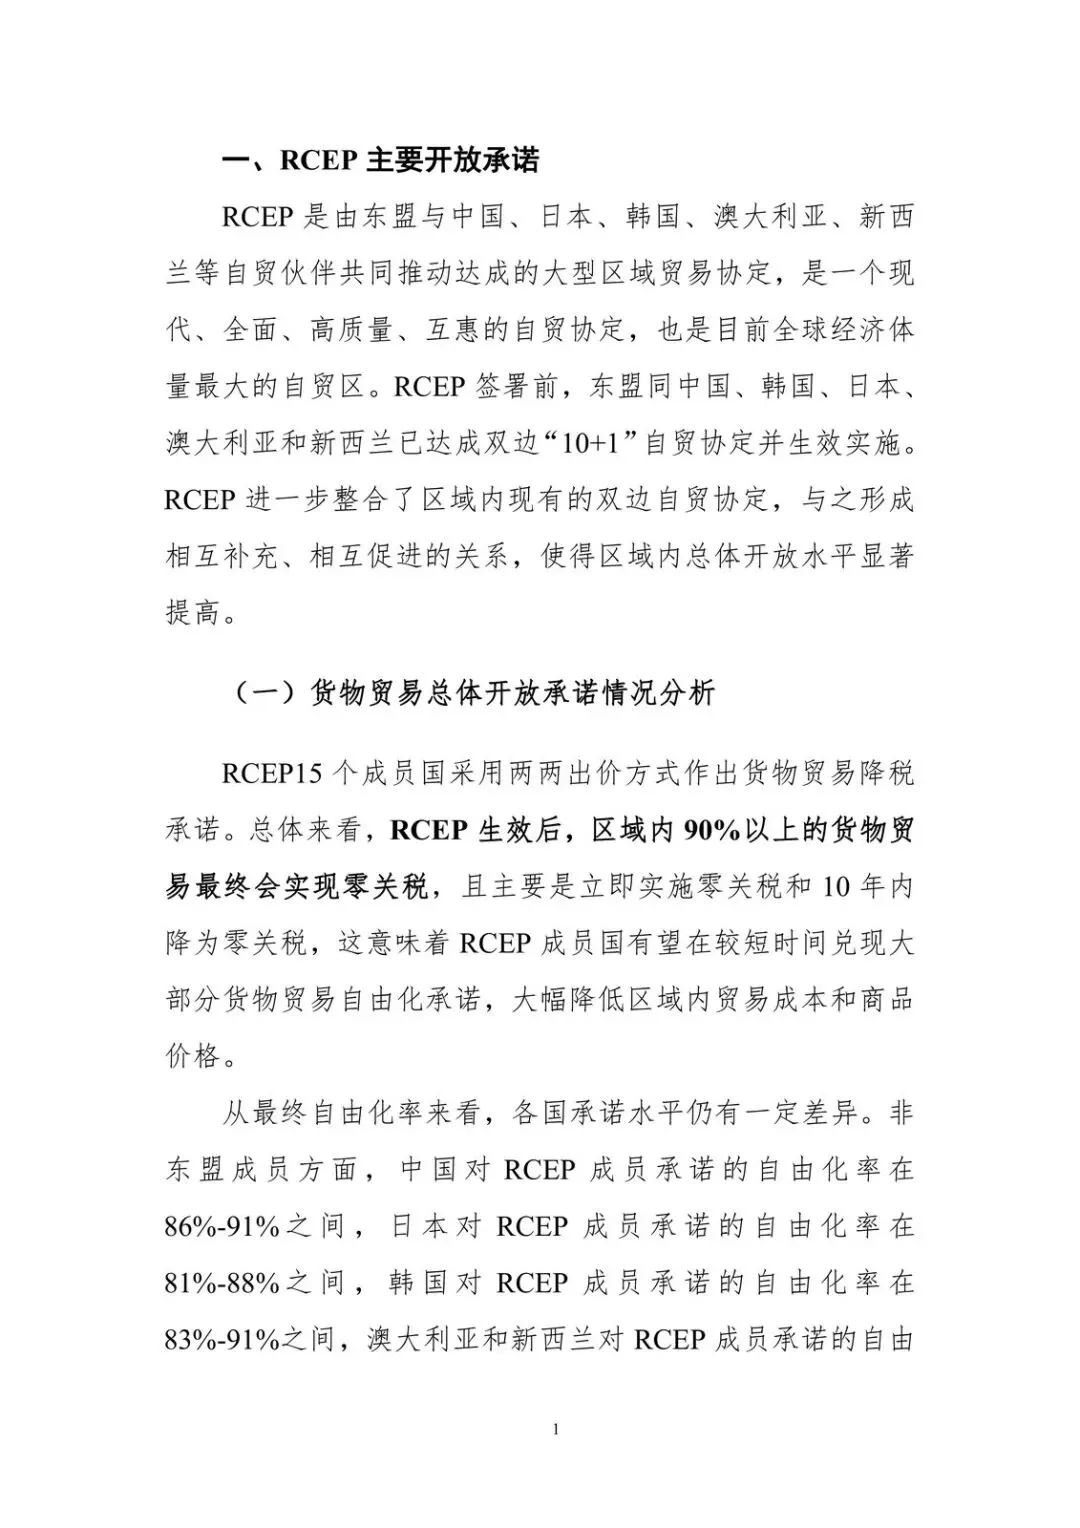
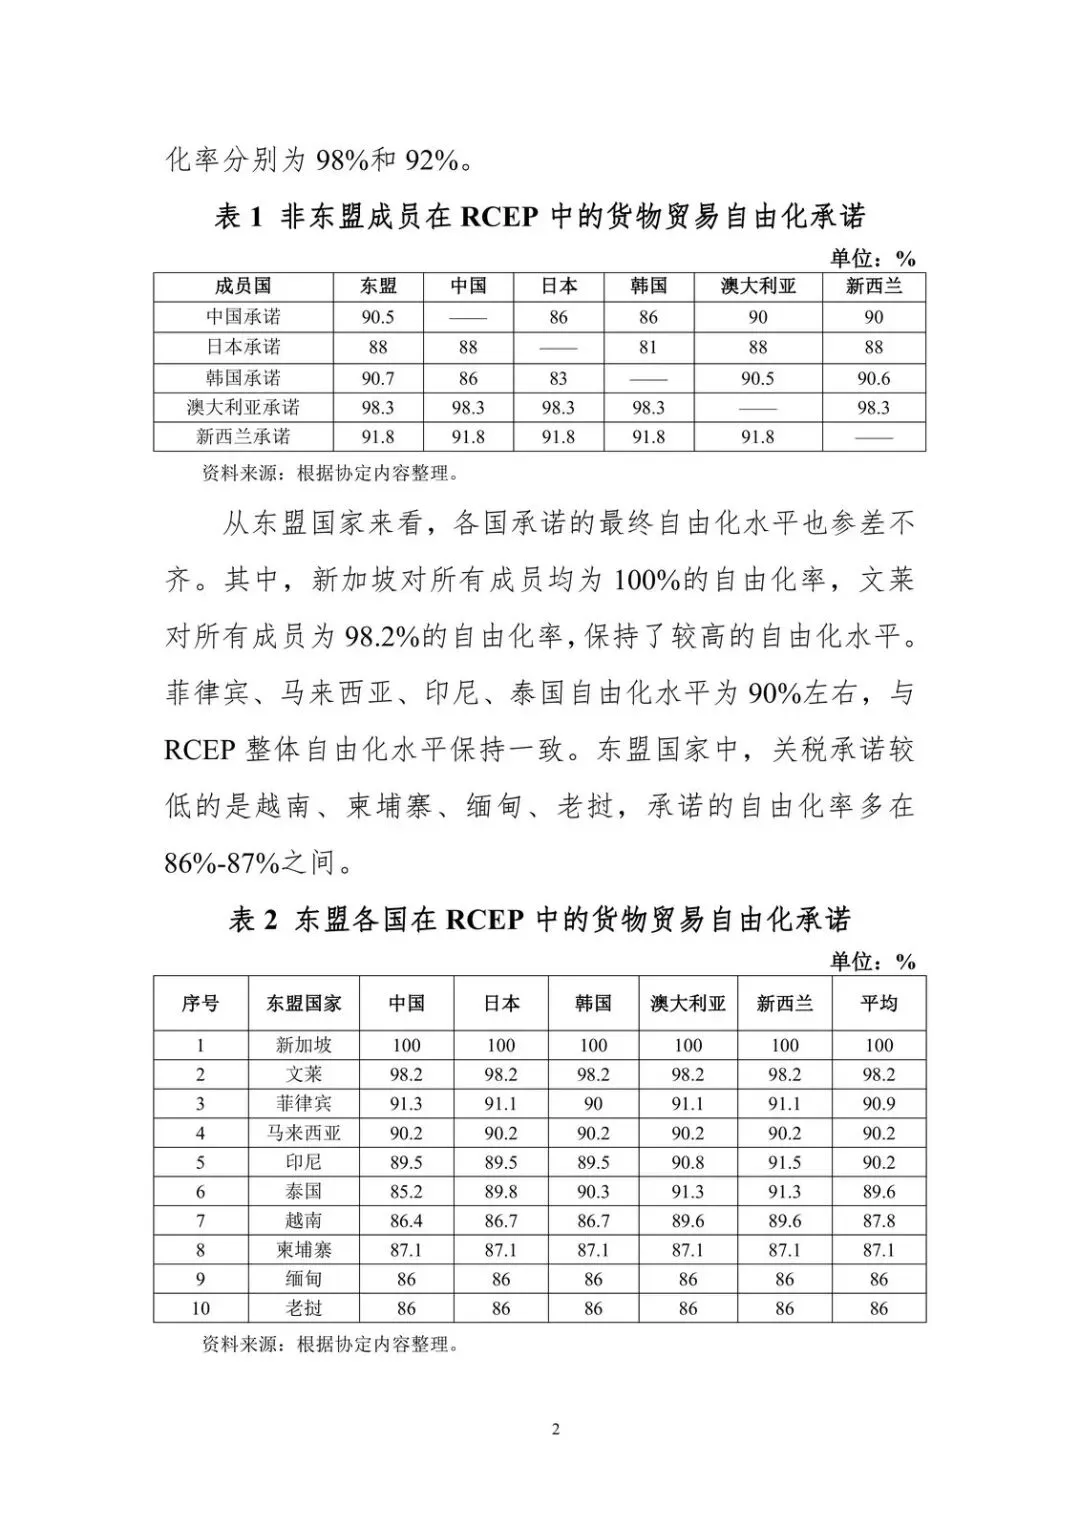
货物自由化:中国对成员 86%–90.5%(对东盟最高 90.5%,对日韩均为 86%);成员对华 85.2%–100%(澳 98.3%、新西兰 91.8%、日 88%、韩 86%;新、文莱对华 100%、98.2%)。中日、日韩首次在同一自贸框架里挂钩,投资负面清单锁定了现有自贸试验区改革,预期比条款本身更硬。
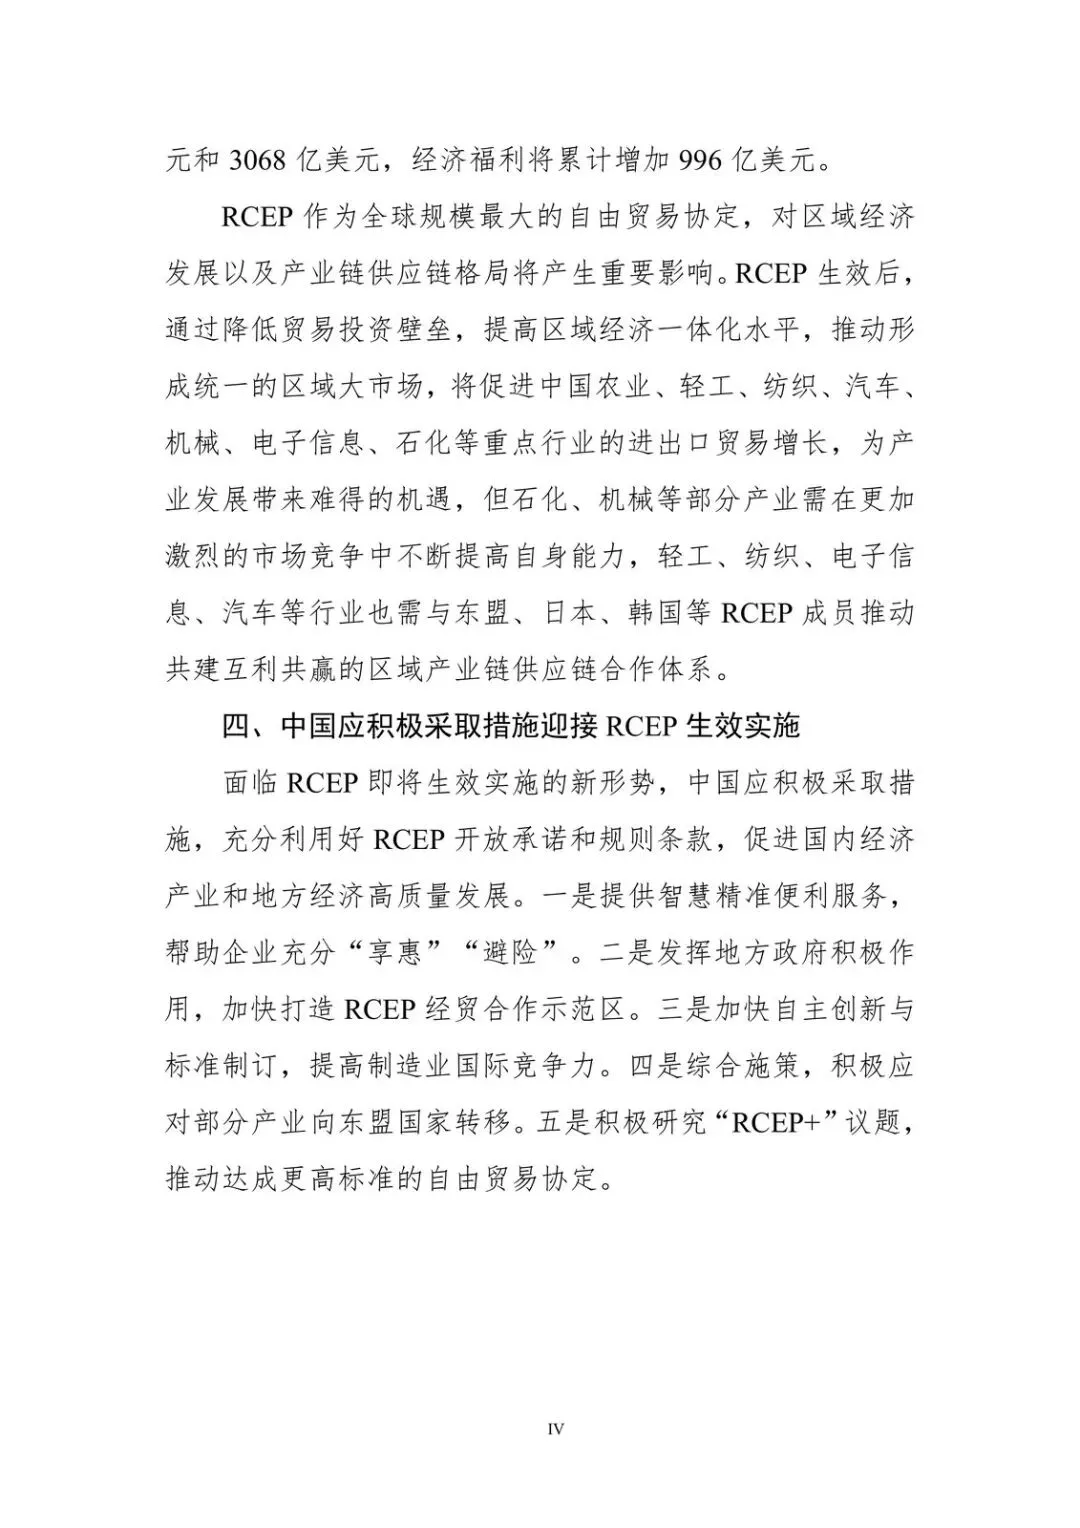
农业、轻工、纺织、汽车、机械、电子信息、石化进出口都有机会。但石化、机械要在更激烈竞争里补能力;轻工、纺织、电子、汽车要跟东盟、日韩共建供应链。成本敏感的轻纺和中低端电子可能加快流向东盟,中西部承接产业转移会更难;日韩汽车和高端制造对华投资有望扩,石化、电子上东盟对外资吸引力会增强。
接下来该盯什么
规则上,准入前国民待遇加负面清单、禁止业绩要求、取消高管国籍限制,能减对外投资不确定性,也把知识产权、竞争政策、透明度门槛抬高。企业“享惠”和“避险”要同时做:原产地累积、关税承诺兑现节奏、示范区落地,比口号更值钱。政策侧还点了自主创新与标准、应对产业外迁、研究“RCEP+”。
观察清单
- 区域内立即零关税和 10 年内降税清单是否按承诺兑现,中国进口累计增幅是否持续高于出口(模型里到 2035 年为 10.55% vs 7.59%)。
- 柬埔寨、越南、菲律宾等东盟成员的出口、工资和资本流入是否同步抬升,轻纺、中低端电子产能是否加快外迁。
- 日韩对华汽车及高端制造投资是否扩容,石化、电子领域东盟吸收外资是否明显分流中国。
- 中西部承接产业转移项目落地节奏,以及地方 RCEP 示范区企业实际享惠(原产地累积、关税减免)比例能否上去。
- 石化、机械研发与标准推进是否跟上竞争压力,轻纺电子汽车是否转向更高附加值、与东盟日韩的供应链分工是否从替代变成互补。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告

