【精选研报】闻泰科技-公司深度报告车规半导体龙头卡位蓝海市场ODM新产品进入收获期-.pdf附下载
- 2026-10-28 12:25:08
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/b92c945ed38d
闻泰科技真正值钱的,不是手机代工回血,而是安世把车规功率卡进了新能源扩容窗口,ODM 只是把利润底垫住。
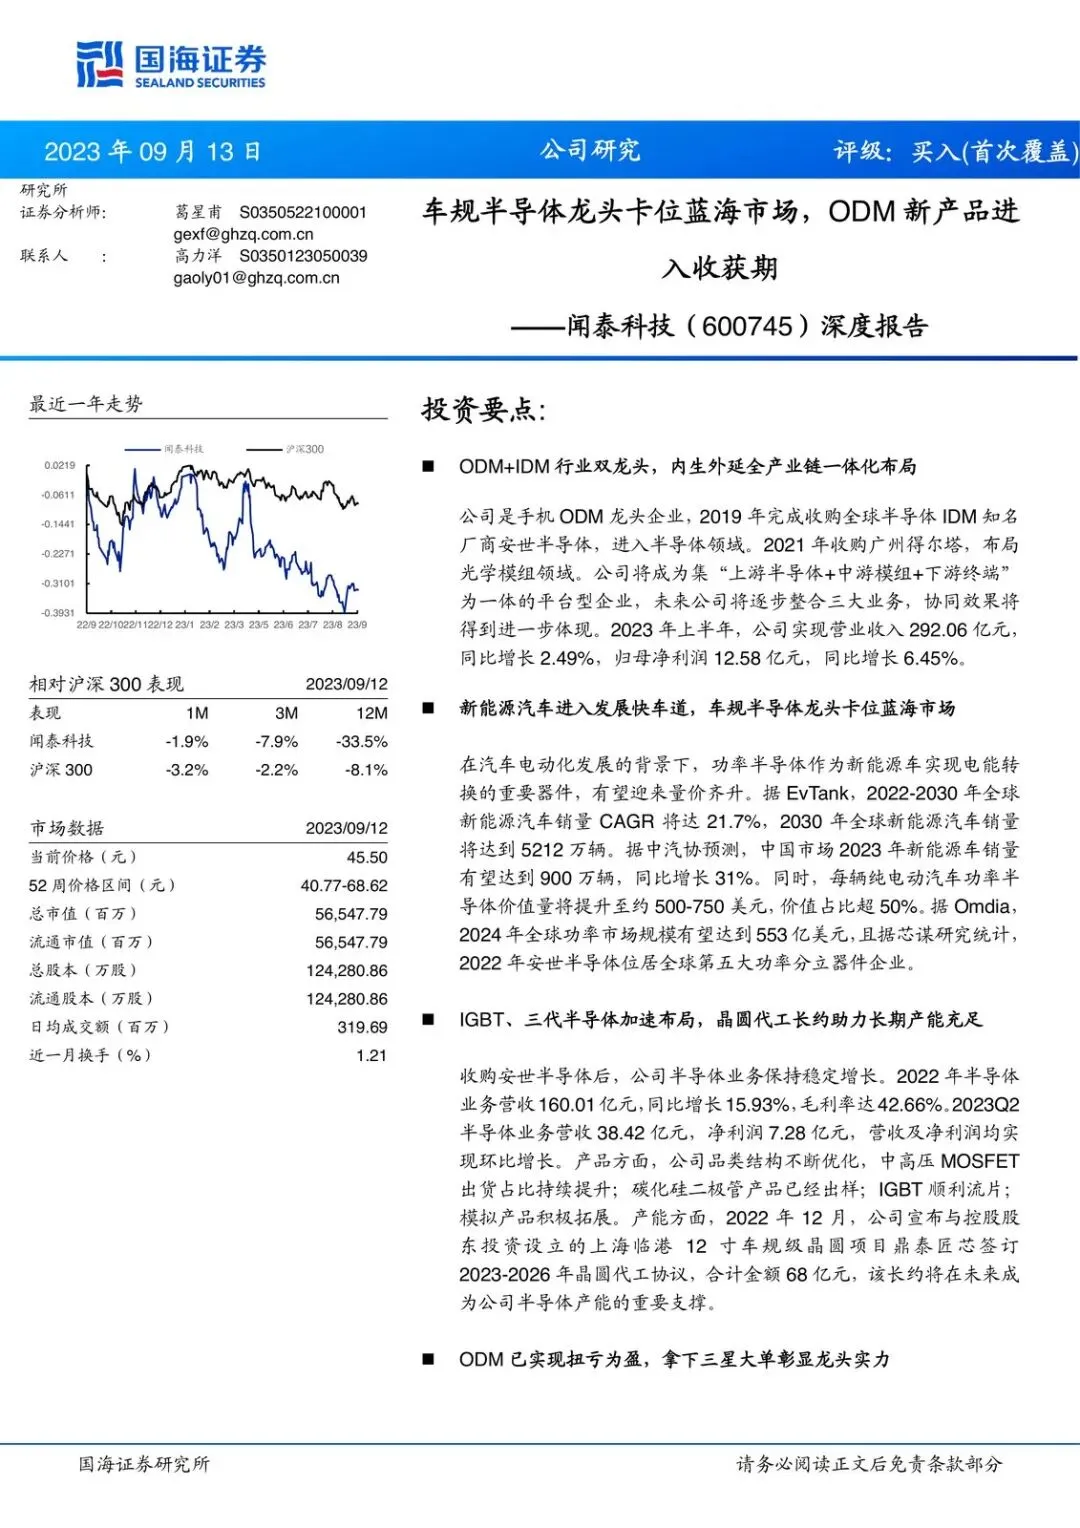
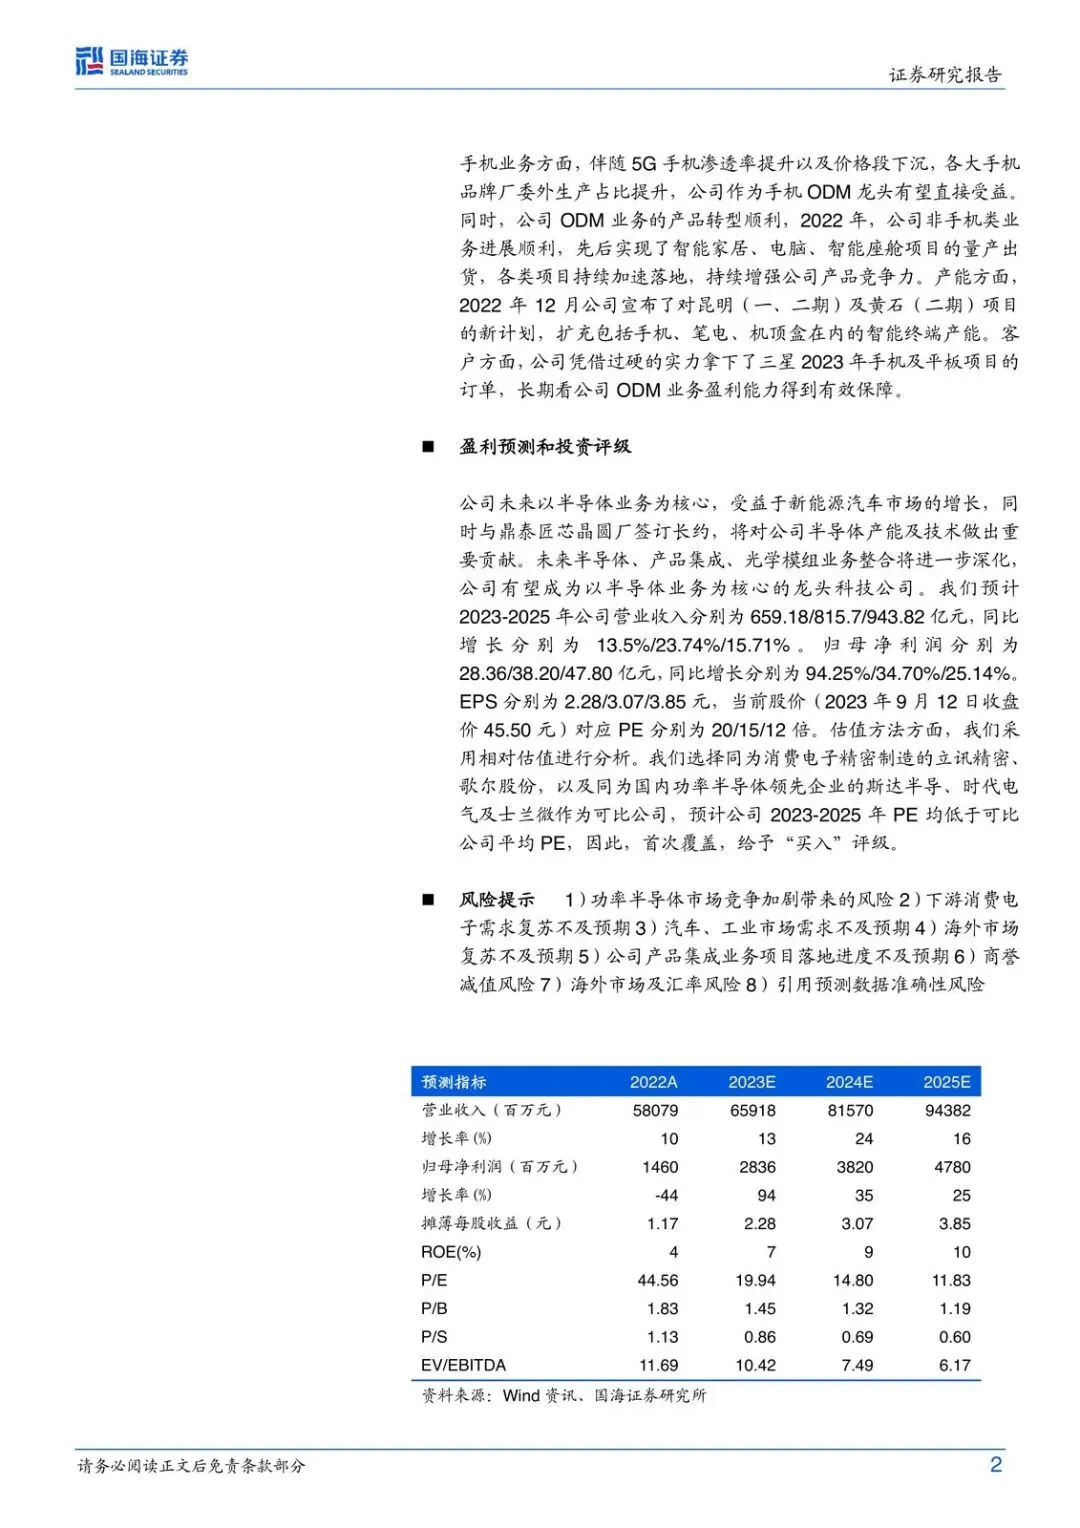
2023 年 9 月这份首次覆盖给出买入,核心不是讲故事讲全产业链,而是把公司从“ODM 龙头+并购半导体”拧成一条线:半导体吃电动化量价,产能用临港 12 寸长约锁住,产品集成用三星大单和非手机出货把亏转过来。当时股价 45.50 元,对应 2023–2025 年 PE 约 20/15/12 倍,利润预测 28.36/38.20/47.80 亿元。
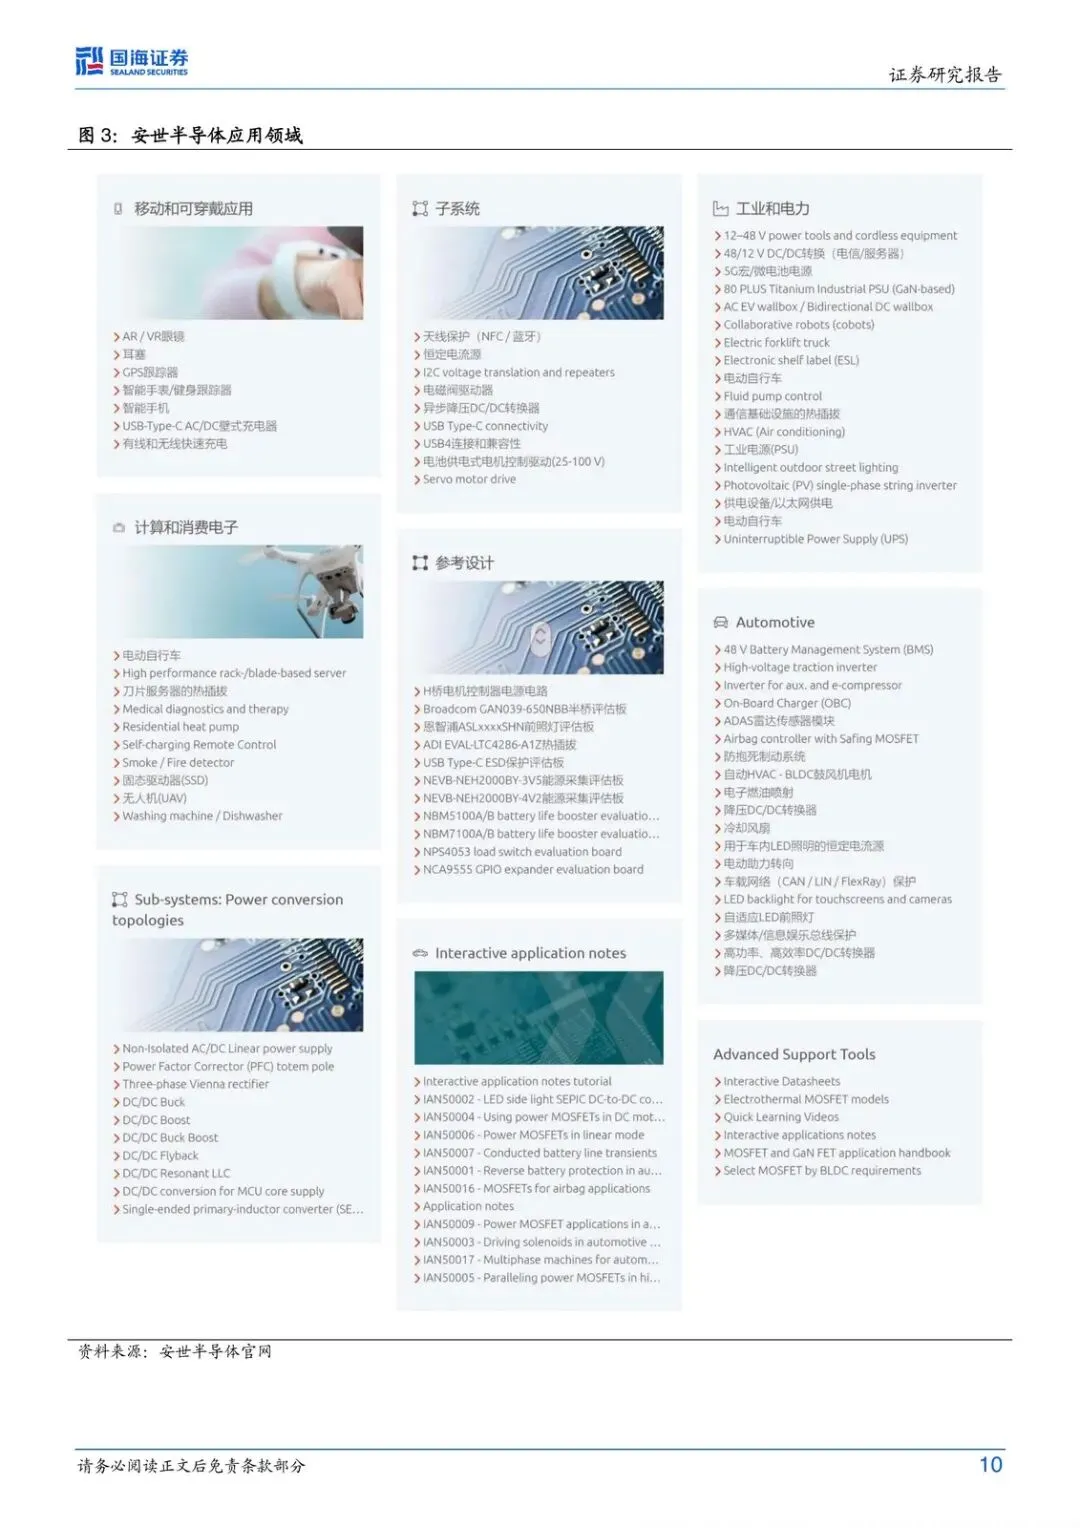
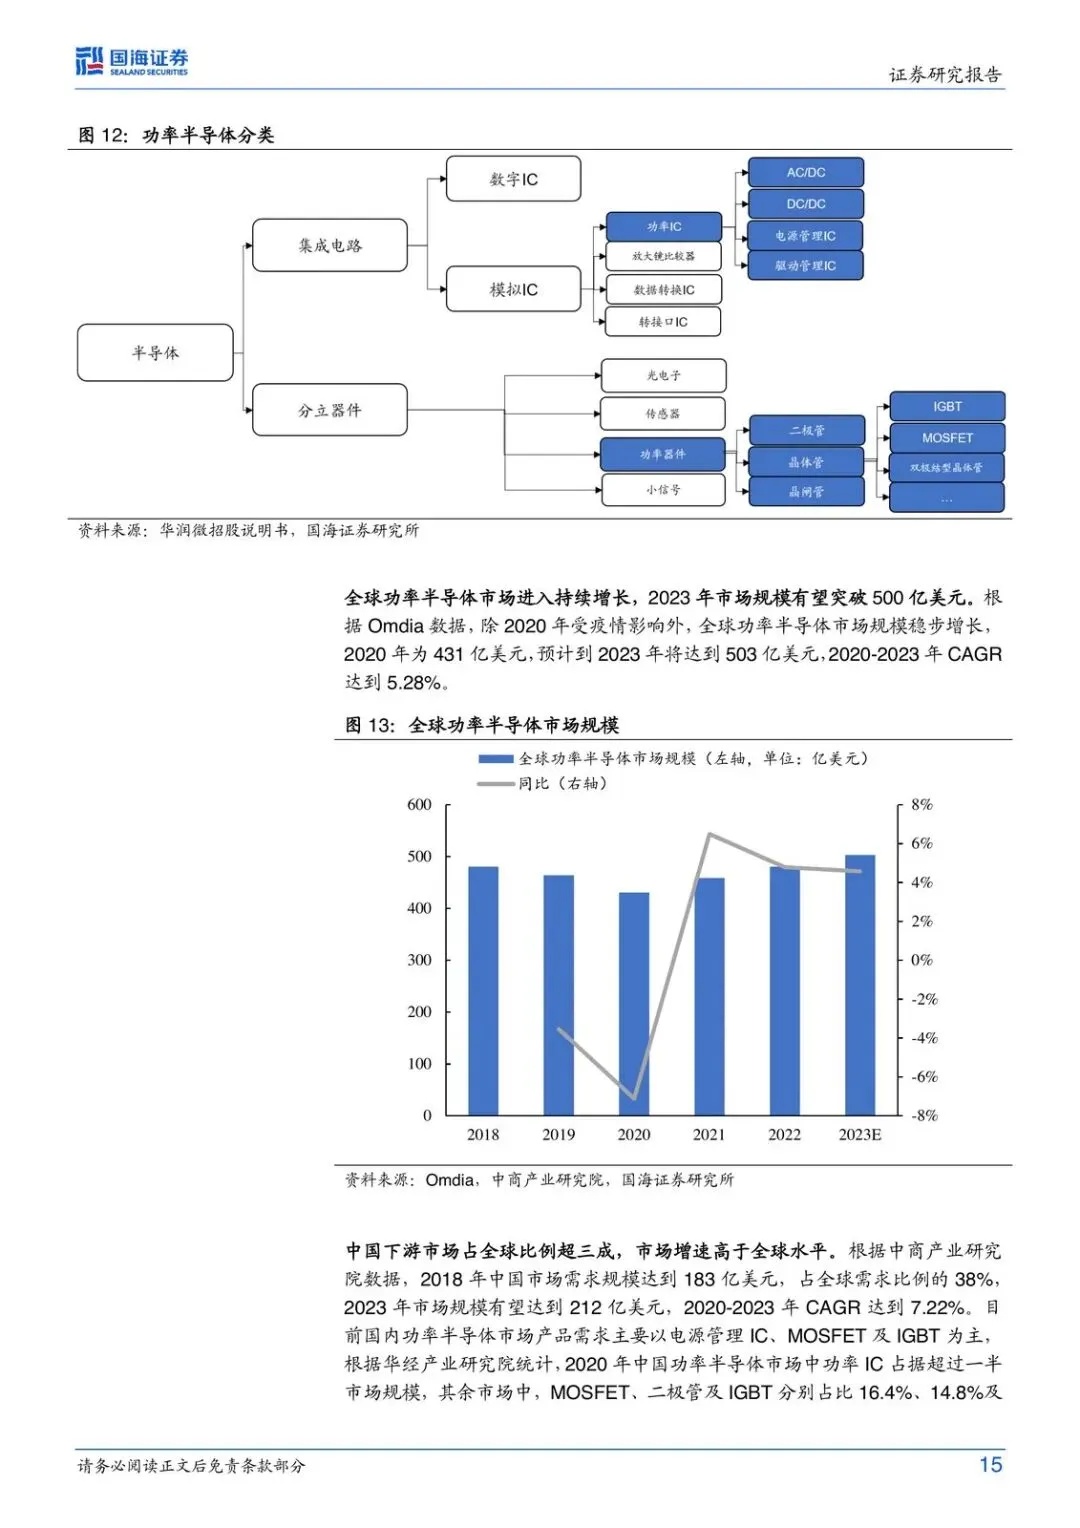
为什么是现在:新能源车销量还在爬坡,功率器件单车价值往上走;安世这边中高压 MOSFET 占比提升、IGBT 已流片、SiC 二极管已出样;ODM 同期扭亏并拿到三星 2023 手机和平板订单。受益的是车规功率和能把晶圆长约吃满的半导体利润;受损的是如果消费电子复苏慢、汽车工业需求不及预期,产品集成会拖估值。该盯的是半导体环比、长约落地、非手机项目出货,不是口号式的“一体化协同”。
车规功率才是主仓逻辑
新能源车把功率半导体从配角推到电驱、PCU、车身控制的核心器件。材料里给的口径很硬:EvTank 预计 2022–2030 年全球新能源车销量 CAGR 21.7%,2030 年约 5212 万辆;中汽协预测中国 2023 年新能源车销量约 900 万辆、同比约 31%。纯电单车功率半导体价值量约 500–750 美元,价值占比超 50%。Omdia 预计 2024 年全球功率市场约 553 亿美元。芯谋研究口径下,2022 年安世是全球第五大功率分立器件企业,汽车产品贡献收入 60% 以上。
这解释了“为什么是现在”:电动化还在加速,单车功率含量在抬,车规认证和客户粘性让后进者难抢。受益方是已经坐在全球汽车客户网上的安世;受损方是拼价格、缺车规产能的后来者。跟踪点就是中高压 MOSFET 出货占比、IGBT/SiC 从样品到放量的节奏。
长约锁产能,产品结构在往上走
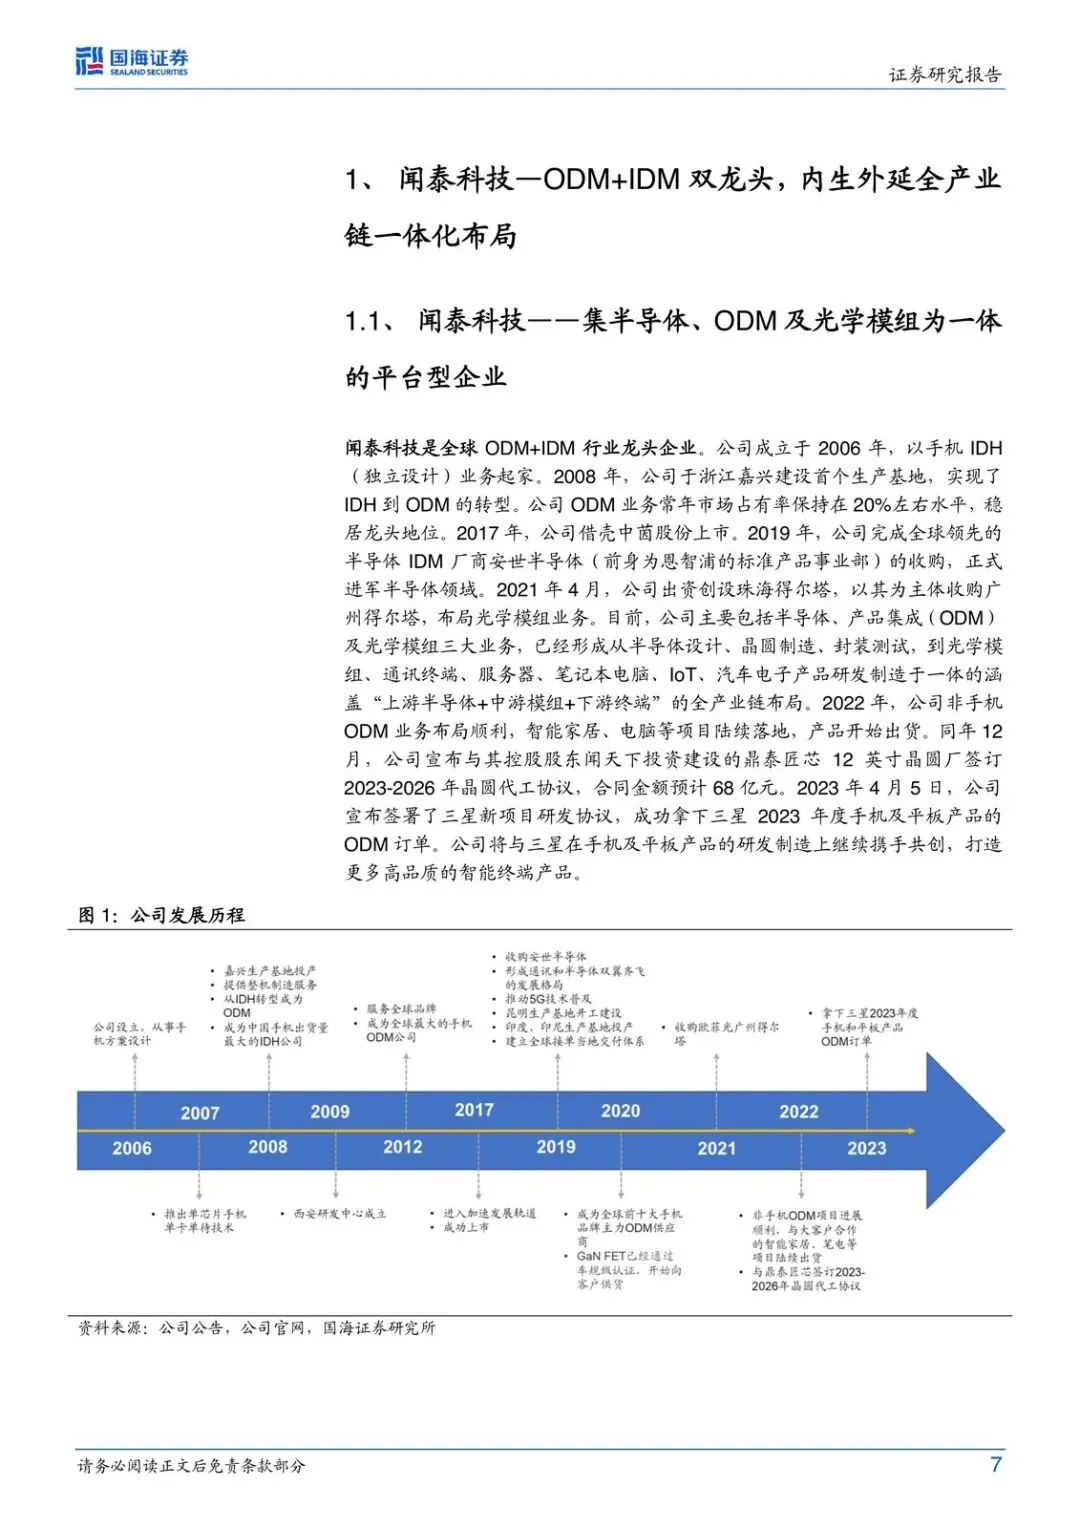
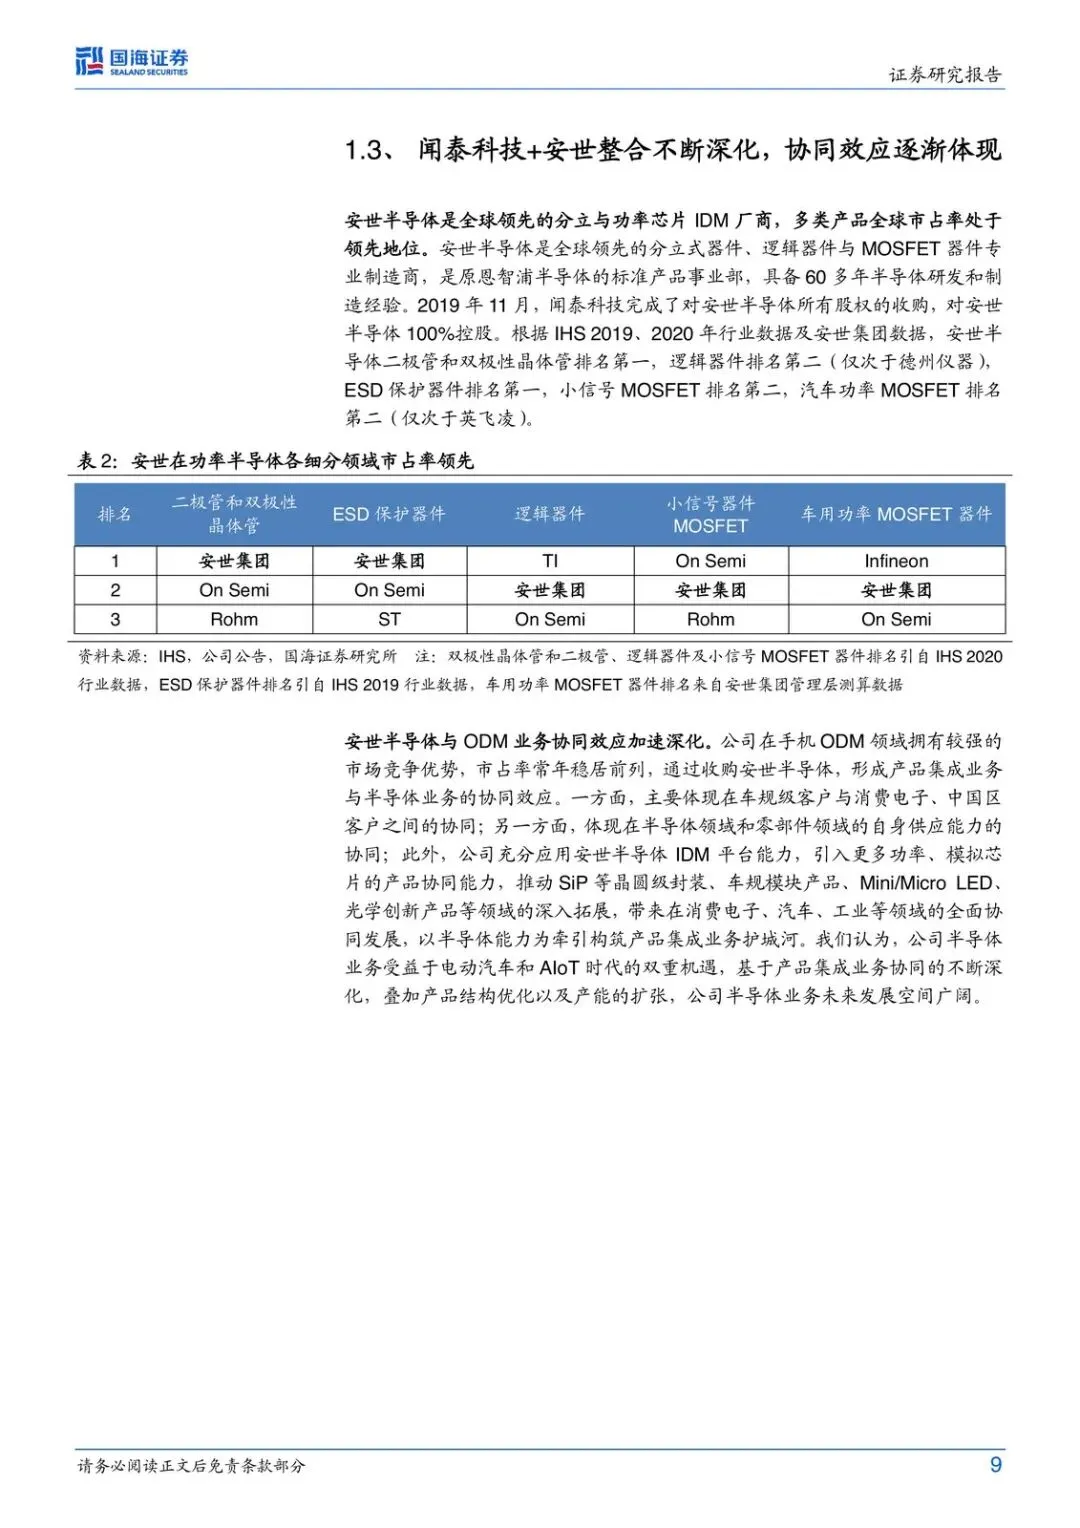
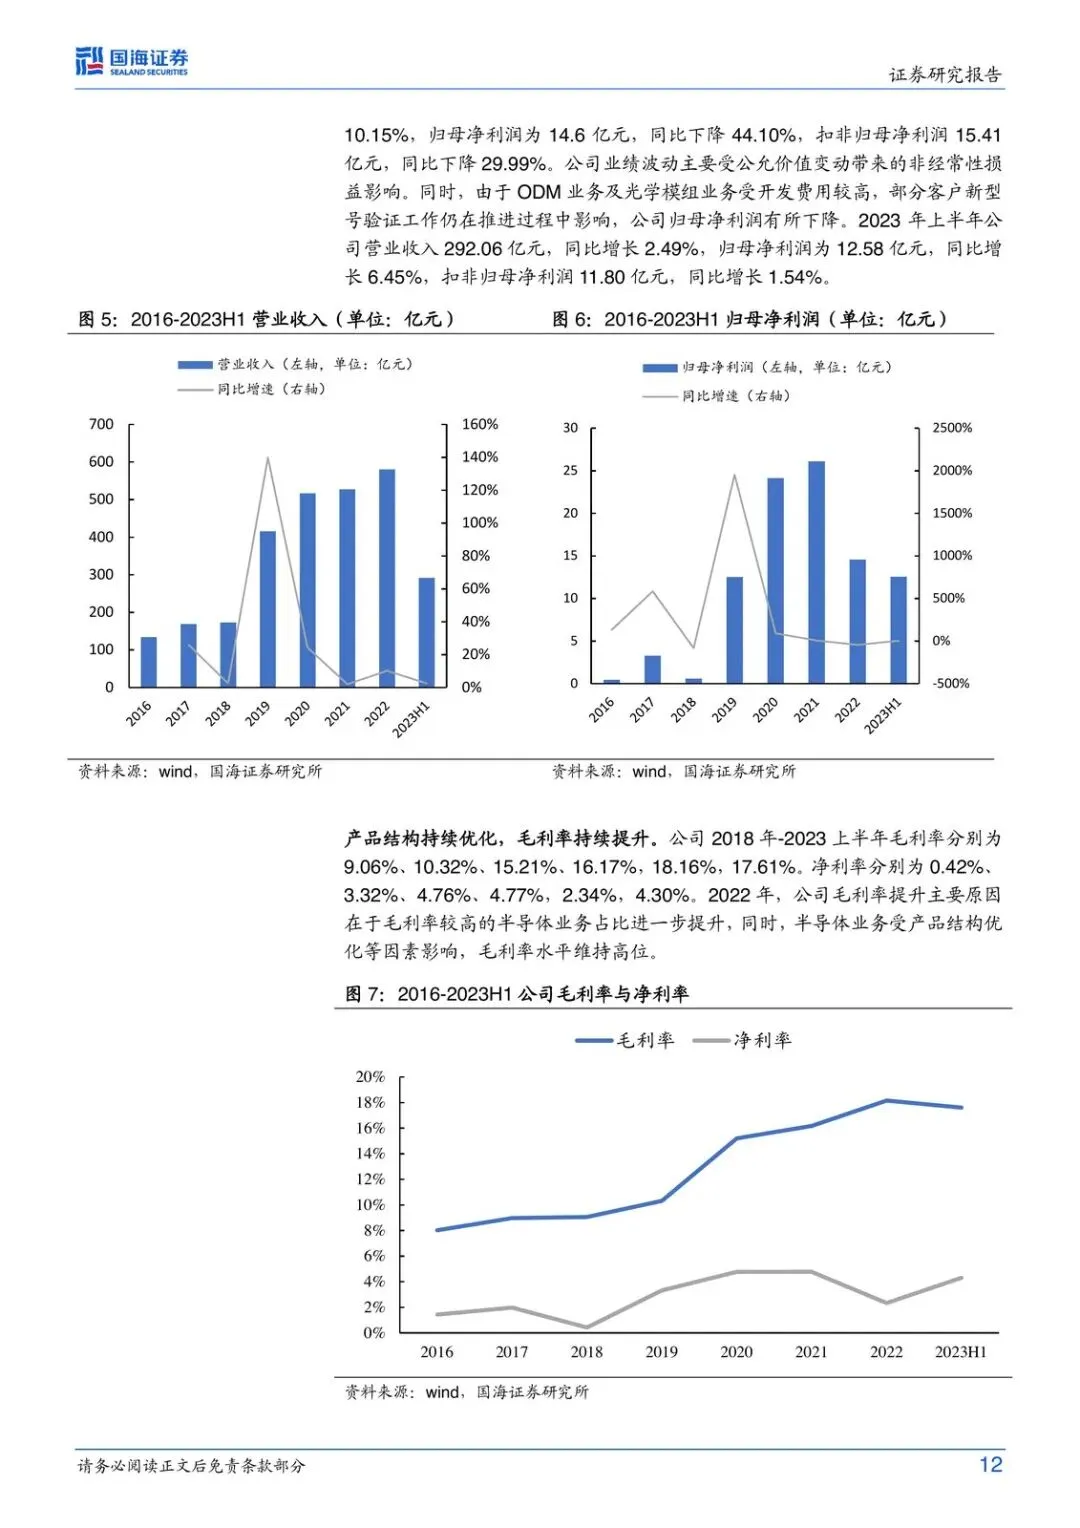
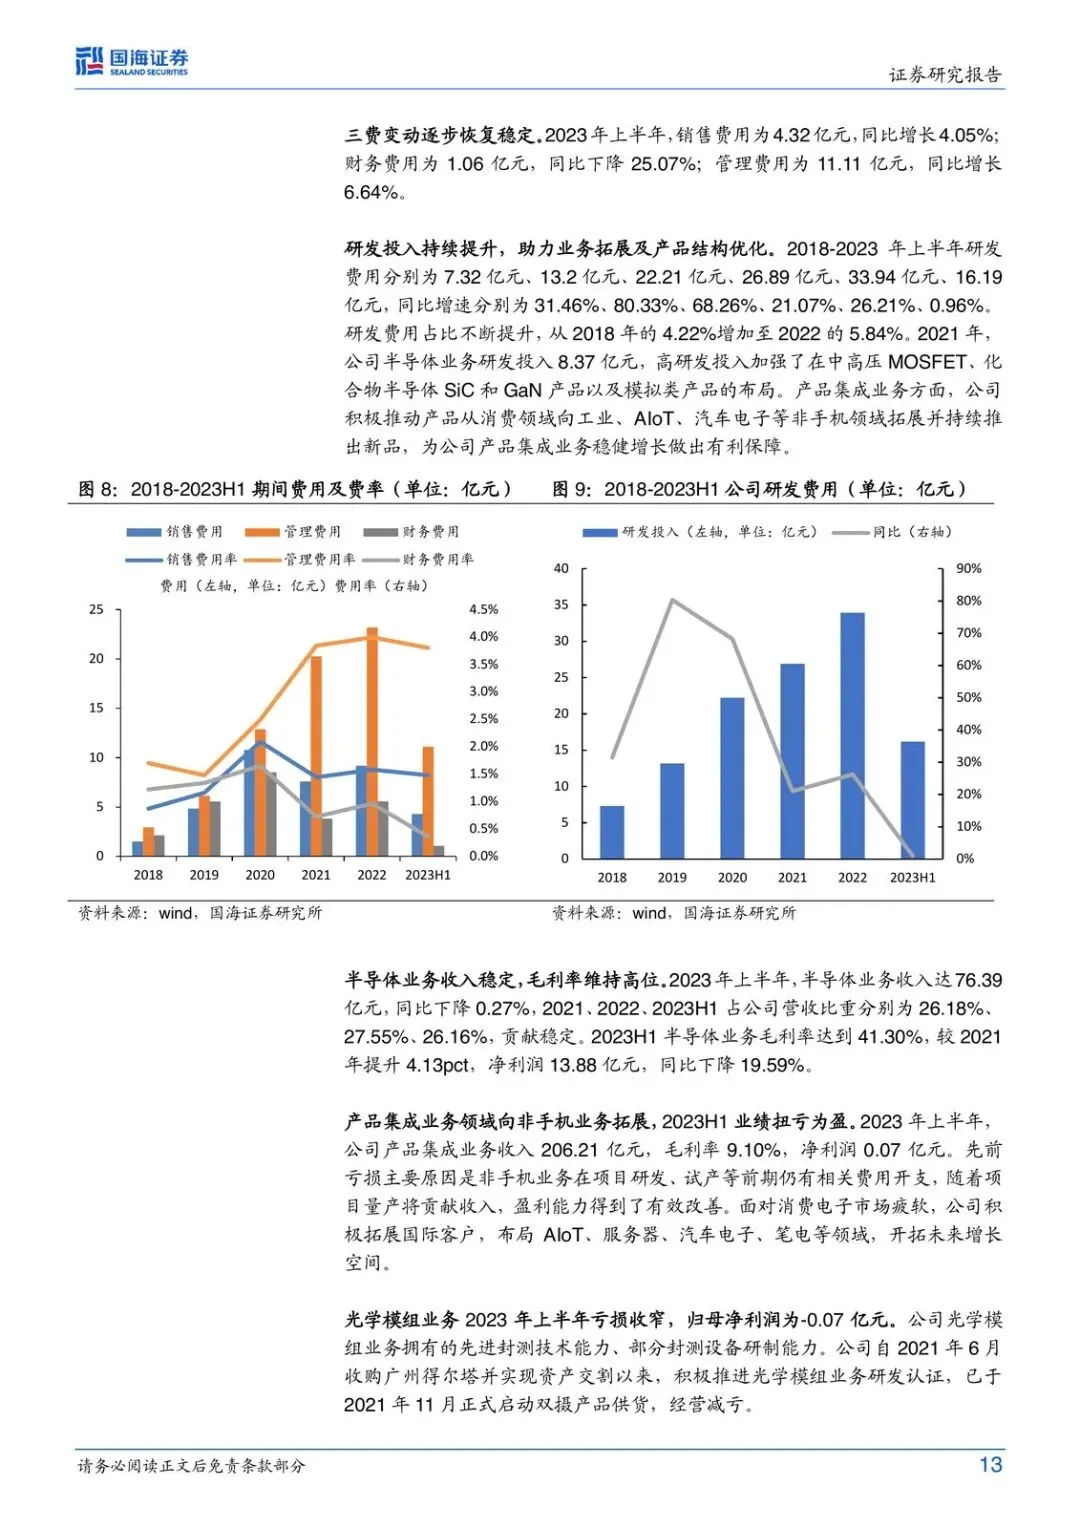
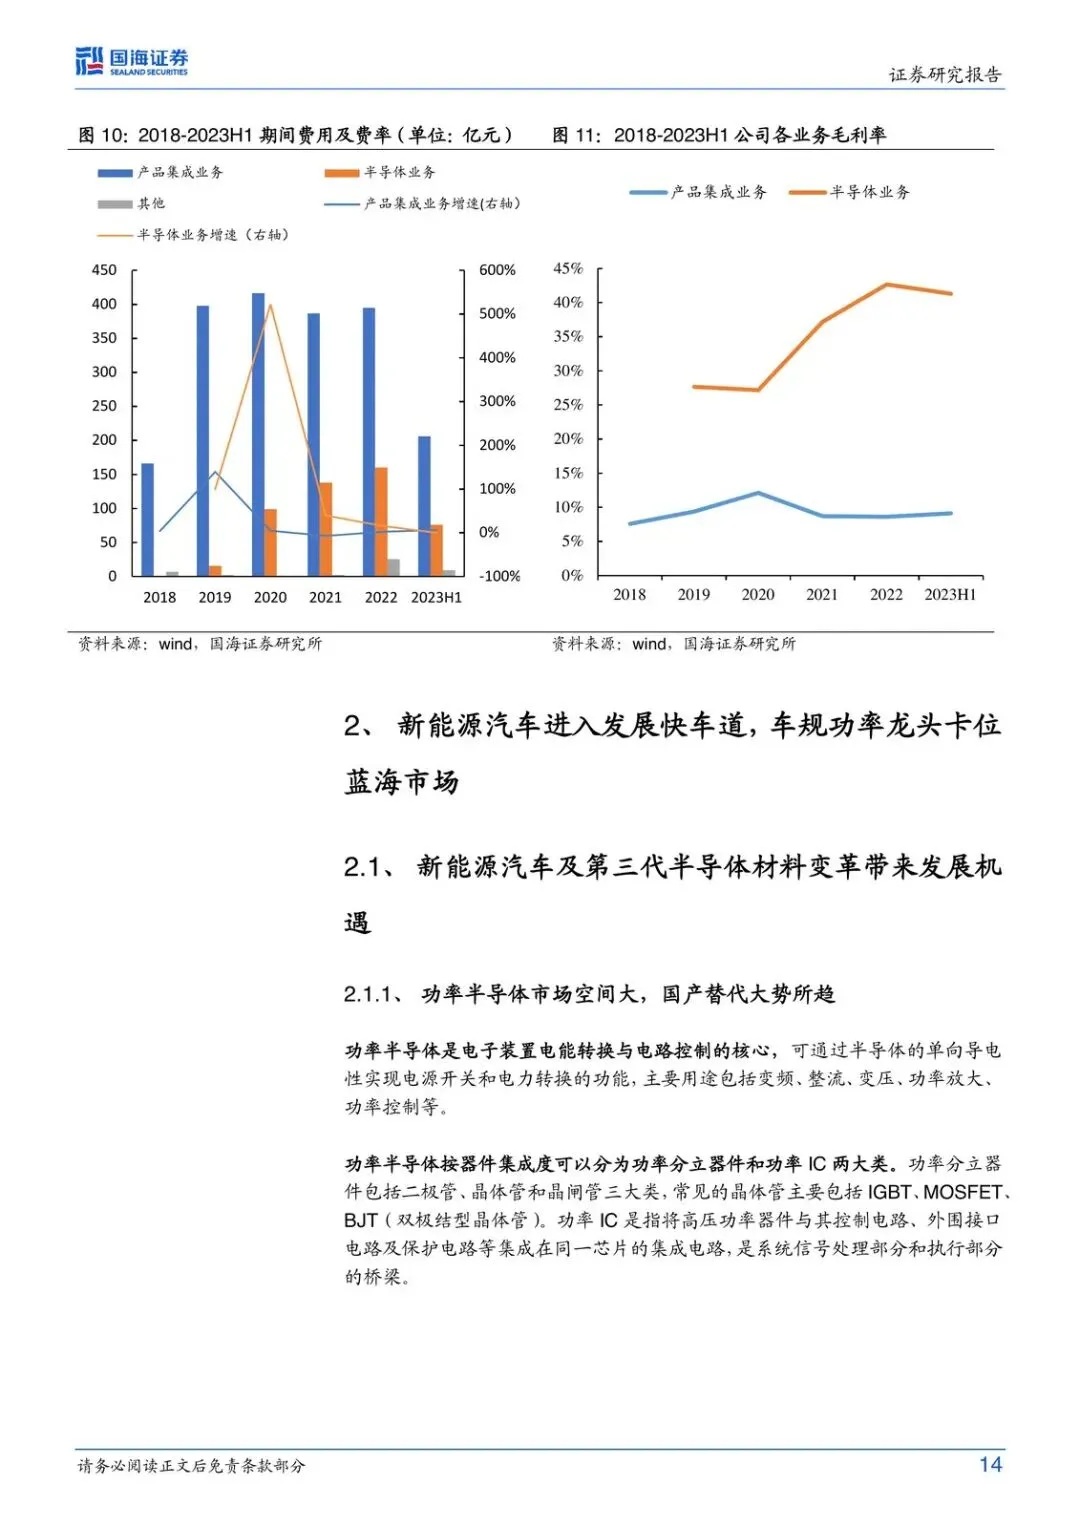
收购安世后半导体不再是附属。2022 年半导体营收 160.01 亿元,同比 15.93%,毛利率 42.66%。2023Q2 半导体营收 38.42 亿元、净利润 7.28 亿元,营收和利润都环比增长。产品端:中高压 MOSFET 出货占比持续提升,碳化硅二极管已出样,IGBT 顺利流片,模拟在拓展。
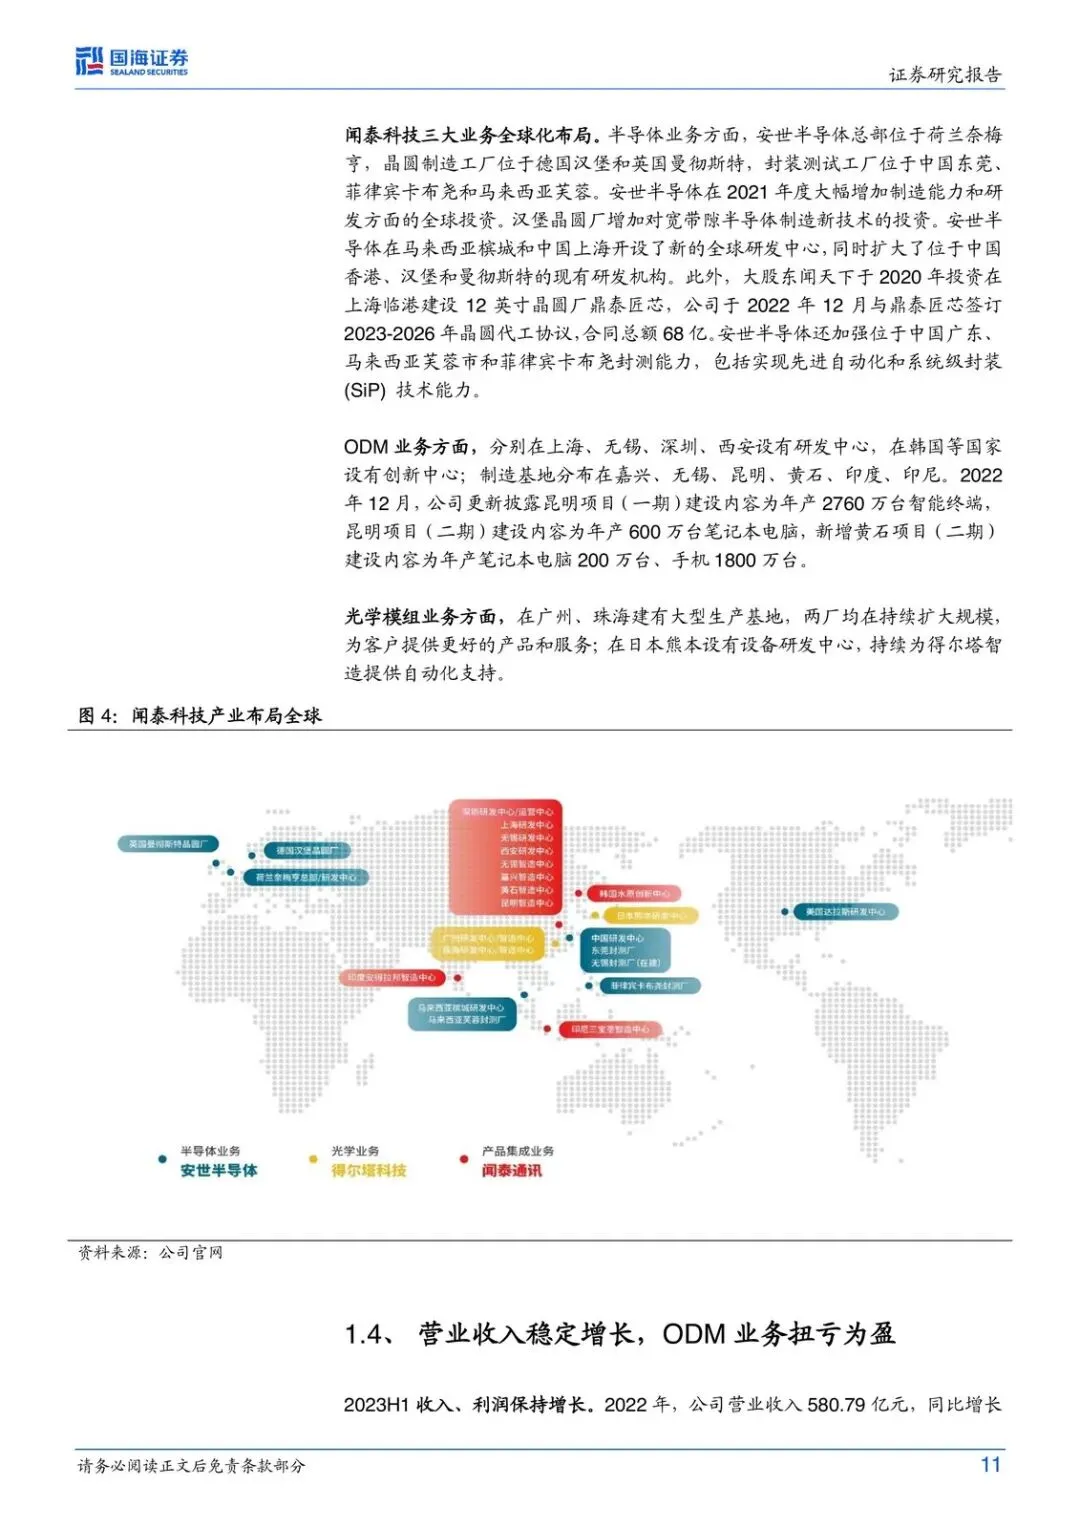
产能端更关键:2022 年 12 月与控股股东投资设立的上海临港 12 寸车规级晶圆项目鼎泰匠芯签 2023–2026 年晶圆代工协议,合计 68 亿元。这条长约会成为未来产能的重要支撑。没有产能,车规订单接不住;有长约,才谈得上把电动化需求变成利润。受益的是半导体利润率和份额;风险是功率市场竞争加剧、汽车工业需求不及预期。
ODM 不是故事,是把底垫住
手机端:5G 渗透和价格段下沉,品牌厂委外占比提升,ODM 龙头直接受益。2022 年非手机已量产智能家居、电脑、智能座舱。2022 年 12 月昆明一、二期和黄石二期扩产计划覆盖手机、笔电、机顶盒。客户上拿下三星 2023 年手机及平板订单,材料判断长期看 ODM 盈利能力得到保障。2023 上半年公司营收 292.06 亿元、同比 2.49%,归母净利 12.58 亿元、同比 6.45%,ODM 已实现扭亏为盈。
2021 年收购广州得尔塔补光学模组,叙事是“上游半导体+中游模组+下游终端”。能拿走的判断仍是:半导体为核心,产品集成把利润波动压住。消费电子复苏不及预期、项目落地慢、商誉减值、汇率,都是材料里点名的风险。
盈利预测:2023–2025 年营收 659.18/815.7/943.82 亿元,同比 13.5%/23.74%/15.71%;归母净利 28.36/38.20/47.80 亿元,同比 94.25%/34.70%/25.14%。可比公司用了立讯、歌尔和斯达半导、时代电气、士兰微,结论是公司 PE 低于可比平均,首次覆盖买入。这是 2023 年 9 月时点上的相对估值,不是现在的价格锚。
观察清单
- 半导体单季:营收和净利润能否延续 2023Q2 的环比增长,毛利率是否仍靠近 2022 年 42.66% 一带。
- 产品结构:中高压 MOSFET 出货占比是否继续提升;IGBT 从流片到量产、SiC 二极管从出样到放量的时间表。
- 产能兑现:鼎泰匠芯 2023–2026 年合计 68 亿元晶圆代工长约,实际投片和交付节奏是否跟上车规订单。
- ODM 质量:三星 2023 手机及平板订单出货节奏;智能家居、电脑、智能座舱是否持续量产,昆明/黄石扩产是否按计划铺开。
- 需求与风险:中国新能源车销量是否靠近中汽协约 900 万辆、同比约 31% 的口径;消费电子和海外需求若弱于预期,产品集成利润和商誉是否出现压力。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告

