八年后复盘2019单身经济研报|需求全兑现,利润却集体跑偏
- 2026-10-27 11:46:22
数据来源:国金证券行业专题研究报告2019年02月12日《单身经济崛起,消费新势力抬头》
特别说明:本文基于上述研报进行梳理解读,不构成任何投资建议,不推荐任何标的,仅供行业学习参考。
导读:
我们总能预判人群的需求,可真的能预判利润吗?
单身经济的故事讲了很多年,有哪些是叙事,又有哪些才是真相呢?
时隔八年回头校验,这份2019年的单身经济研报,又能帮我们打破哪些惯性思维?
2019年处在流量红利尾声、消费升级叙事盛行的节点,市场默认人口结构变迁会转化为均匀的消费增量,这份报告正是这套思路的典型样本。
我们借此验证三层认知:
预判需求,远比预判利润归属简单;“单身”、“悦己”只是人群标签,不能直接等同于投资逻辑;往后看人口驱动型消费赛道,除了回答需求会不会增长,更要追问支付上限、替代风险、利润落在哪里。
报告当年提炼的四个需求方向:方便、悦己、寄托、未来,放到2026年看,没有一个落空。独居人群持续扩张、单人场景渗透到衣食住行、年轻人的自我取悦需求、寻找精神安放、对自我成长的诉求,全部成为消费市场稳定的底层力量。
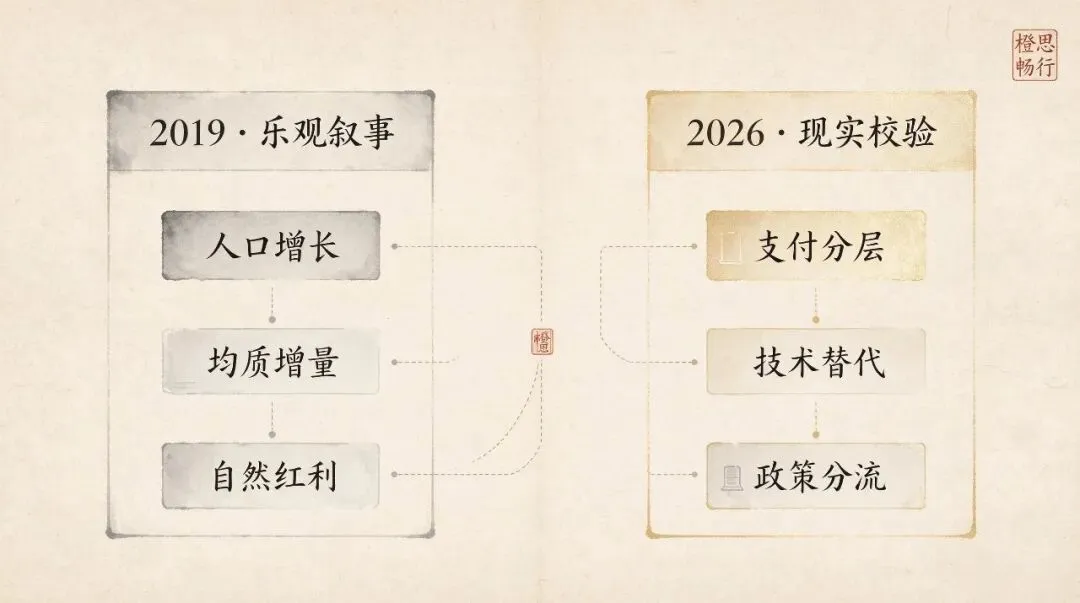
但如果顺着当年的选股、选赛道思路去下注,结果会两极分化:一部分标的吃到了红利,另一部分赛道明明需求在涨,企业却持续亏损、出清、增速塌陷。
背后不是需求消失,而是一套系统性的偏移:需求来了,但消费强度、复购频率、利润沉淀的位置,和2019年的推演完全不是一条路径。
01 兑现的赛道:方向正确,三重偏移改写
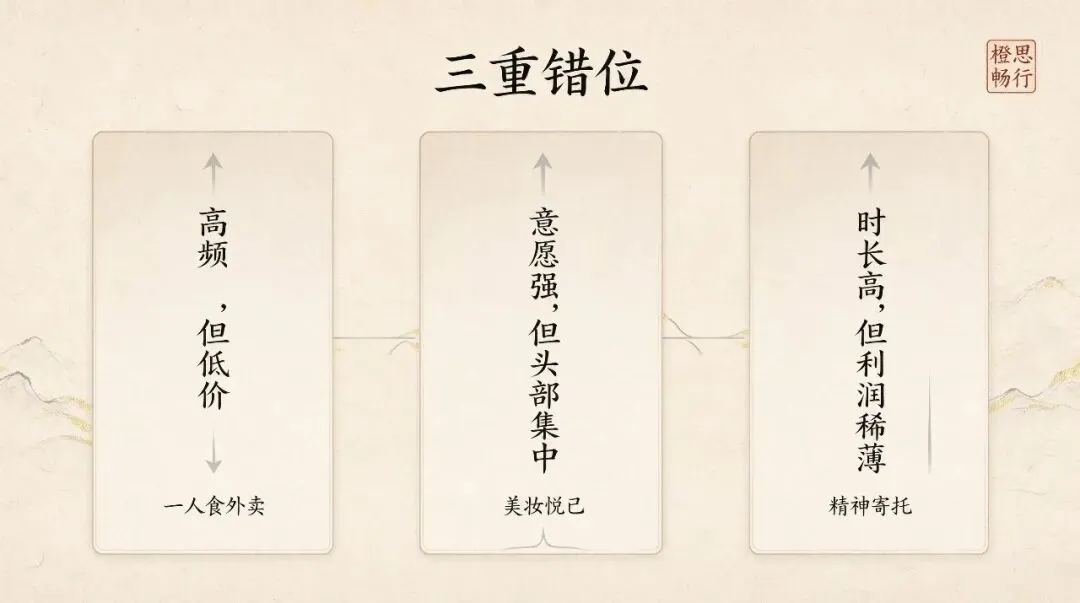
需求成立,只是第一道门槛。真正的分化,藏在强度、频率、利润归属三重错位里。
1.方便|一人食&外卖:高频繁荣,却锁死在低价带
报告当年预判:外卖会成为单身青年饮食的主流场景。这个判断,兑现力度甚至超出当年乐观预期。2025年一人食市场规模突破万亿,复合增速约22%;一人食订单占外卖总量突破60%,超8成消费者每月外卖下单2次以上,独居人群对外卖依赖度持续走高。外卖已经成为单人生活的基础设施,不可逆。
但增长的重心发生了致命偏移:增量集中在支付意愿下限,而不是消费升级的上限。62%单人餐消费落在20–40元区间,还有33.5%集中在20元以内,40元以上高价单人餐占比仅9.3%。这是典型的高频、低强度繁荣:下单频次越来越高,客单价天花板被牢牢压住。
这个价格带反过来重塑全链条的分配格局。京东入局外卖之后,市场形成三足鼎立格局;连锁餐饮品牌外卖收入增速远高于堂食,本质是在用外卖低价增量,对冲堂食客流和利润下滑。
2019年报告看好美团的核心逻辑是场景占优,这个逻辑在当年成立。但八年之后,最核心的考题浮出水面,却是报告完全没有提出的难题:当增长长期被锁死在20–40元的狭窄价格区间,平台、商家、骑手三方,如何在微薄的单位经济模型里瓜分利润?
场景赢了,但是单份订单的盈利空间,被需求端的价格敏感持续压缩。
2.悦己|美妆护肤:消费意愿兑现,结局是暴力集中度出清
悦己消费首选赛道美妆,是这份报告验证度最高的判断,珀莱雅是整份报告最经典的单一标的验证案例。国货美妆份额持续抬升,2025年国货品牌市场份额达到57.37%;珀莱雅营收破百亿,毛利率稳定在73%以上,曾经走出长牛行情。
但强度的时间曲线,和当年想象的“持续高增”完全不同。2025年珀莱雅营收、归母净利润双双负增长,是近五年首次收入利润同步走弱。这不是单个企业的问题,是赛道从增量扩张,硬切换到存量厮杀的信号。行业年均增速放缓,一年有接近2.7万个美妆品牌被市场淘汰,资源向头部极速聚拢,尾部品牌的增长贡献微乎其微。
报告看见了年轻人愿意为悦己付费的底层意愿,却低估了兑现路径:悦己不是雨露均沾的品类扩容,而是一场残酷的出清游戏。
付费意愿真实存在,但利润只留给少数完成从流量驱动转向技术、产品驱动的头部玩家。绝大多数跟风入局的品牌,只能承接短期情绪流量,无法沉淀长期利润。悦己的钱好赚,但是只属于少数人。
3.寄托|B站、电竞:用户时长拉满,利润浓度严重不足
报告将二次元平台、电竞,定义为单身群体最重要的精神寄托载体。从用户侧看判断成立:B站2025年实现全年盈利,日活破1.13亿,大会员规模2535万;电竞产业用户规模接近4.95亿,几乎摸到用户天花板。年轻人大量碎片化时间,持续投入在这类内容里。
但这里出现一个报告没有定价的巨大缺口:用户浓度和利润浓度严重脱钩。
B站走通盈利路径花了整整六年,2025年调整后净利润率仅8.5%,远远匹配不上它的用户时长、用户粘性对应的想象空间。电竞赛道问题更突出:近5亿用户,全年产业收入不到300亿,用户增速已经趋近停滞;收入高度绑定直播分成,赛事、俱乐部本身商业化闭环始终薄弱。
它揭示精神寄托品类一个很反直觉的商业特征:用户越沉浸、投入时长越长,平台越不敢粗暴变现,变现动作很容易直接摧毁寄托感本身。
报告读懂了“人需要精神安放”,却低估了寄托生意天然低利润浓度这个底层约束。情绪陪伴、精神归属,是刚需,但天生是一门很难赚厚利的生意。
02 未完全兑现赛道:不是需求消失,是需求被替代、被分流
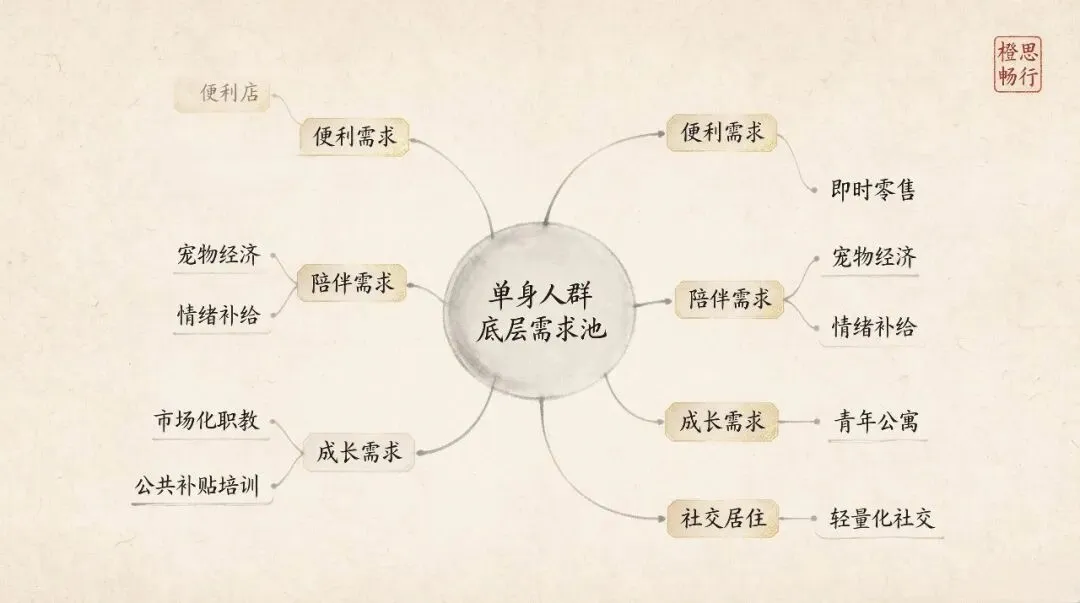
这是复盘最有价值的部分:很多当年看好的赛道,需求本身并没有消失。
单身人群依然有便利需求、情感陪伴需求、自我提升需求、居住社交需求。变化的,是承接需求的供给主体变了,支付方变了,价值的定义标准变了。
1.便利店:便利这个词,被即时零售重新定义
报告的底层逻辑很朴素:单身人群少量、高频采购,便利店天然适配,会持续蚕食大卖场份额。门店数量确实还在增加,2025年便利店净增七千多家,但单店模型持续恶化:日均营收下滑、来客数明显减少,半数门店客流走弱。
便利店不是输给了大卖场,而是输给了履约模式的迭代。
早年便利店的护城河是距离垄断:下楼就能买到东西。即时零售重塑了便利的标准:15–30分钟配送到家,做到“不用出门”。当不出门比下楼更省事,到店客流就被系统性截流。再叠加量贩零食切走平价囤货、新式茶饮咖啡切走即时饮品需求,便利店原本分散的小需求,被不同业态一块块切割。
这份报告最大的认知盲区在此:便利不是一个静态属性,便利是一个会被技术、履约持续重定义的变量。
2.宠物经济:赛道β成立,但标签之下,生意完全是两回事
宠物陪伴,是单身群体情感寄托的重要出口,赛道整体高景气毋庸置疑。但当年报告把中宠、佩蒂并列推荐,是典型的赛道β思维陷阱。
八年之后,同赛道内部业绩分化达到极致:同样是宠物食品企业,走国内自有品牌路线的乖宝宠物持续高增,国内收入、自有品牌占比持续走高,深度吃到国内情感消费红利;而以海外代工为主的佩蒂,营收停滞、利润大幅下滑,持续承受汇率、海外贸易摩擦、代工薄利的压力。
需求叙事是统一的:单身年轻人愿意给宠物花钱。但叙事之下,内销品牌生意、海外OEM代工生意,是两套完全无关的商业模式。
当一个赛道的故事足够动人的时候,投资人最容易犯的错,就是用统一的需求叙事,掩盖供给端底层模式的鸿沟。赛道热,不等于赛道里所有公司都能赚钱。
3.职业教育:自我提升需求真实,但买单的人换了
报告预判单身青年有持续自我提升的付费意愿,市场化职教机构承接增量。
需求侧没有错:就业压力之下,年轻人技能提升诉求一直很强。但是增量分配规则彻底改写。大规模补贴性培训落地,政策搭建岗位、培训、评价、就业联动体系,财政成为重要的买单方。也就是说,原本预期由个人自费承担的需求,很大一部分变成准公共品,由公共供给承接。需求还在,但是付费主体从个人,部分转移到财政。留给市场化机构的付费增量空间,被持续挤压。
4.一人份小家电:一次性品类红利,没有复购刚性
迷你一人食小家电,曾经被归为悦己懒人消费。市场短期爆发,迷你电饭煲、小型制冰机等单品销量暴涨。
但是品类的先天短板,报告没有识别:它属于一次性渗透型消费,缺少高频复购基础。
家电买完之后,不会像化妆品、外卖一样反复下单。渗透率快速抬升到阈值之后,增量立刻断崖回落,行业迅速进入存量替换和内卷,大量网红小家电单品快速熄火,只留下极少数持续迭代的品类维持增长。区分一次性渗透需求,和长期复购需求,是消费赛道非常关键的标尺。
5.社交型青年公寓:需求存在,需求≠商业模式成立
95后年轻人对带社交属性的长租公寓,偏好度数据很高,需求侧信号一直稳定。
但这个赛道经历了一轮惨烈的资本出清,大量头部平台爆雷退场。社交属性,从来没有转化成稳定租金溢价、稳定出租率;社群运营反而持续抬高固定运营成本。
这是一个经典的认知误区:能打动用户的需求,不等于能支撑高固定成本生意的商业模式。社交是加分项,不是租金定价的核心支点,它扛不住租赁行业的重资产、低毛利压力。
03 贯穿所有赛道的三层“底层偏移”
前面是分赛道的现象拆解,下面这三条,是穿透外卖、美妆、宠物、内容、居住等所有赛道的底层逻辑变化,也是当年研报最核心的认知盲区。
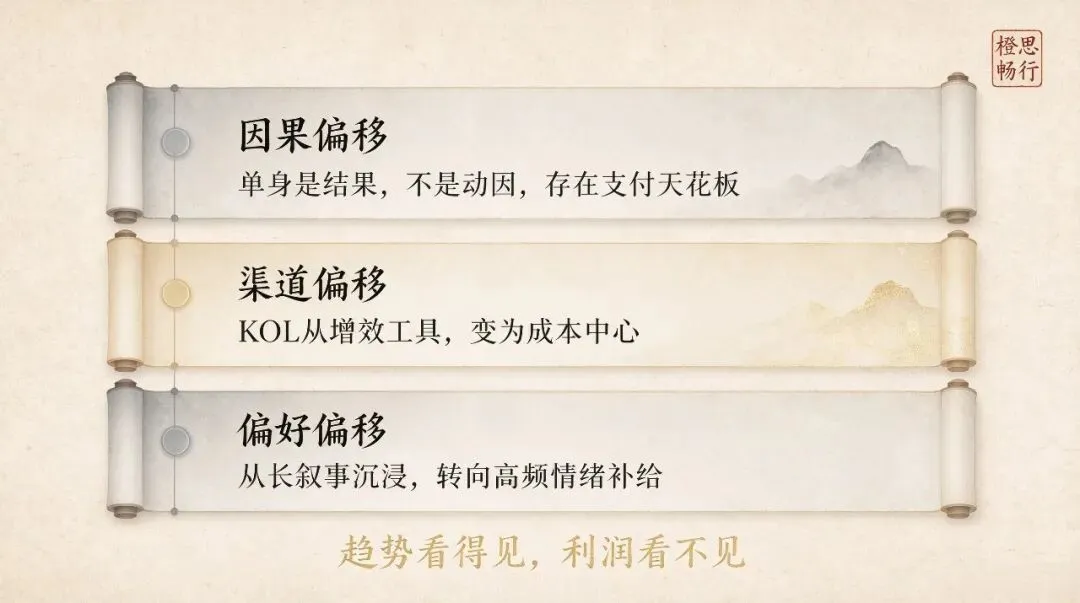
1.因果倒置:单身更多是结构性结果,而非消费增长的动因,自带刚性支付天花板
报告的推导顺序是:单身→时间自由、独立预算→愿意为便利、悦己、陪伴消费。
八年的数据给出相反的提醒:当下庞大的单身群体,很多并非主动选择,而是高居住成本、就业压力、婚育成本约束下的被动结果。
25–29岁核心适婚人群未婚率已经突破51%,结婚登记数量较历史峰值近乎腰斩,单身基数持续走高,但同一组结构性压力,同时锁定了他们的可支配收入上限。
愿意悦己、追求便利、寻求情绪寄托,和对价格高度敏感同时成立。外卖被锁死在低价区间、便利店被折扣业态分流、网红小家电只接受平价尝鲜,都是同一约束在不同赛道的投射。
单身催生需求,但制造单身的结构性矛盾,同时压制了这群人的支付能力。
报告看见了需求流向,却没能识别需求天花板的来源。
2.渠道异化:KOL从效率转化工具,变成持续吞噬利润的成本中心
2019年市场共识:KOL、社交电商是精准触达年轻单身群体的高效渠道,小众精准圈层自带高转化,实现降本增效。
这套逻辑只在流量红利期短暂成立。随着竞价流量体系成熟,流量成本持续上行,逻辑被彻底反转。达人投流占比、佣金比例不断抬升,美妆直播佣金走高,大量投放ROI跌破安全警戒线。转化率不再是渠道自带禀赋,转化率本身变成需要持续竞价采购的商品。
KOL没有消失,角色已经彻底反转:从放大器变成成本项。这条偏移最为隐蔽,但重塑了几乎全部悦己消费品的盈利模型。
3.偏好迁移:精神寄托从长叙事沉浸,转向低决策成本的高频情绪补给
当年研报对精神消费的底层假设,建立在“优质长内容驱动付费”,看好长视频、深度二次元内容的长期变现。一个完全不在预判内的变量强势崛起:短剧。2025年短剧用户日均使用时长反超长视频,单位用户ARPU甚至超过传统长视频会员,长视频会员收入持续收缩。
精神寄托的需求没有消失,只是形态迭代了。在持续的生存压力之下,年轻人的精神消费偏好,从需要长期耐心、持续投入的深度叙事,转向即时反馈、碎片化、低心理门槛的情绪刺激。
这个结论不止适用于视频行业,它是普适命题:所有把“深度沉浸、长期叙事”作为商业化前提的精神消费生意,都要重新校准用户底层偏好。
结语:这份时隔八年的报告,最珍贵的教训,不是标的清单
回头看,这份2019年的报告,证明一件事:人口趋势足够扎实的时候,预判需求方向,其实没有那么难。
很容易看出独居会变多、年轻人愿意取悦自己、需要情绪陪伴、追求省时便利。
需求侧的判断,很多时候能顺着人口结构的自然推演。
难的、决定长期回报的,从来不是预判需求会不会到来。
而是追问三件更硬核的问题:需求来了之后,谁来买单?以什么样的频率消费?利润最终沉淀在产业链哪一环?
偏移的底层机制来自三重挤压:支付能力约束、技术性替代、政策性分流。
增量在支付能力上高度分层,供给端被技术性替代,政策性供给从两侧挤压,赛道内部,商业模式分出截然不同的命运。
所以,需求会如约而至,但利润会在挤压之下,只落到一个极其狭窄的位置里。
当年这份报告,把大部分笔墨花在论证需求会来。
而八年之后我们补上的这一课,恰恰是:需求来了,不等于生意能赚钱。看懂利润的分配规则,才是消费赛道长期研究的核心。

以上内容不构成任何投资建议。
仅将自己在研报中的所思所想,分享给大家。
做长期主义者,遇见更好的自己。
欢迎大家一起学习讨论,共同成长!
欢迎关注 | 研学共进

