汽车行业研究系列之12:估值新低
- 2026-10-26 12:25:27
扫了一下3大主流车企的数据。
比亚迪8月、9月总销量增长同比都在17%以上,今年累计销量同比降幅回升到-3.9%。今年一季度结束的时候累计降幅还在-30%左右,后面几个月追回了不少,海外销量占比最近两个月在40%左右;
吉利8月+8%,9月+7%,今年累计+3%,总销量改善的势头弱于比亚迪和奇瑞,胜在稳健,吉利的国内/国外占比结构和比亚迪类似;
奇瑞8月+14%,9月+8%,今年累计+10.8%,亮点是国内销量终于有了复苏的苗头。奇瑞的出口销量占比在6月达到极值77%,这是一种非常不健康的,也是不可持续的状态,各国贸易保护政策随时可能冲击奇瑞基本盘。
估值方面儿就有点意思了。
先看比亚迪
估值最贵,但目前新车和技术周期最强(闪充铺开中),出海势头也最猛。
2026年预计营收增速10%以内,利润增速15%,后半年销量是大头儿,能把利润增速拉回来。
我估计2026年应该能赚到390亿左右纯利,好几家券商拍的利润预测都更高,都在400亿以上,我觉得还是保守一点。
按今天的市值计算,A股PE在19.3倍,港股的PE在14.7倍,不贵,比较合理。
如果直接看软件上比亚迪的估值,大部分显示是25倍PE,但这个主要是基于上半年销量低谷的利润数据形成的,实际应该按上面的算法,以2026年全年预测利润算动态PE。
2024年以后比亚迪的估值下沿就在20倍左右,所以现在的19.3倍就在下沿。
后面有预期差的部分,一个在闪充,一个在出海。
闪充的话,重点得看闪充站的建设,闪充车型铺开的节奏,产能能不能跟得上。
国内闪充站的建设速度一般,现在存量应该在12000座左右,离年底比亚迪计划的累计建20000座还是有点差距的。
但是高速闪充站已经达到2000座,提前完成了高速站的建设目标。
闪充站配套闪充车型,加二代刀,这一块儿是比亚迪最难被竞争对手复制的部分。
闪充车型的售价比老车型要高,同一款车改闪充后单车提价至少在几千块,这意味着更高的ASP和毛利率,而这需要闪充电芯、电池整包、Pack、车型全面切换到闪充体系,难度不小。
今年3月的时候闪充车型的内销占比只有13%,到8月的时候已经超过了43%。
9月在泰国发布腾势Z9GT算是闪充车型首次出海,10月巴西第一座闪充站正式投运是闪充站的首个境外布局。
境外闪充站的建设肯定比国内难得多,比亚迪规划是到27年4月要在境外部署6000座以上,其中欧洲3000座,其他市场3000座,以我们对国外基建效率的印象,这个目标怕是又有点难。
我大概算了一下,国内现在的闪充站建设速度是一天50座,到年底还能新增4500座左右,离20000座的目标差大概4000座。
国外要达到4月6000座的目标,日均要建成30座,国外的基建效率能达到国内的60%吗?
我表示怀疑。
所以从车型铺开,到产能提升,到闪充站建设,几个方面都得持续努力,这些都是比亚迪未来销量增速的决定因素。
多观察吧。
再一个关键问题是出海。
比亚迪目前的境外收入占比已经超过了境内,虽然在销量上国内占比还有60%,但海外的ASP远高于国内。
境外业务的毛利率26年上半年达到21.7%,国内毛利率只有15.7%,差了6个百分点。
大家主要担心的贸易保护和各国关税的问题,包括国内主动减出口退税。
目前比亚迪海外4座工厂,泰国、巴西、印尼、乌兹别克,合计已投产产能50万一年,匈牙利工厂规划产能15到30万,2026年第四季度投产,土耳其和马来西亚工厂在规划中,泰国、巴西工厂也在扩产。
日本这种小市场就不提了。
所以比亚迪的目标是到2027年海外总产能100万辆一年,这部分新增产能可以很好的避税。
这是其一。
第二点是目前比亚迪海外卖车,在基础设施不足的地方还是以插混为主(充电在很多国家还是大问题,欧盟最近要加的也是PHEV关税),但前面说了巴西、泰国都在推闪充站,如果进展顺利,可以在这些国家挖掘出很多纯电的需求。
所以其实单纯从产品竞争力的角度,如果没有政策和关税壁垒阻拦,车子本身是不愁卖的。
第三点是高端品牌的出海,腾势Z9GT进欧洲、泰国,豹5/豹8同时出海和腾势渠道共享,这是一块儿额外的增量。
总结一下,有利因素和不利因素叠加:
海外27年销量增速可能会下滑到20%到30%左右的水平,国内的话保守一点给个15%增速吧(闪充铺开+今年低基数)。
我觉得27年比亚迪整体20%的销量增速是可以期待的,对应20%以上的营收增速和25%左右的利润增速。
所以今天上半年的时候我个人对比亚迪的态度偏谨慎,认为在降速换挡,现在的时点感觉又可以乐观一点了,20倍PE算是合理估值。
看完比亚迪,再看吉利
吉利的8月、9月销量增速是3家中最低的,只有个位数,比亚迪和奇瑞整体都是两位数增长。
但我们前面的研报里也分析过,吉利上半年销量增速也只有1%,营收增速却可以达到15.5%,核心净利增长更是高达46%,关键就在于高端车型和海外的共同放量。
比如高端的极氪8月和9月卖了3.7万和3.72万辆,同比增长都超过了100%,在持续创品牌单月销量新高。极氪1-9月的累计增速也达到101%。
吉利单车ASP提升了16%以上,这一点10月29日的三季报可以再验证一下。
这里领克的拖累需要重点关注,8月和9月都是-40%,全年累计增速来到-19%,我倾向于认为是集团层面的主动收缩,领克整体并入极氪后很多资源就不再投放给领克了,产品线和渠道都在收缩。
未来领克这个品牌还有没有存在的必要?要打个问号,毕竟吉利品牌面向平价车,极氪面向高端,对于吉利来说其实足够了,现在早过了依靠车海战术抢市场的时代。
小米的路线,SU+YU主打运动,澎程主打家用,或者特斯拉的3和Y,这种精简的产品线未来可能会逐渐成为车圈儿主流。
相对比亚迪的自建工厂,吉利的出海战术要保守的多,其中东南亚是吉利的基本盘。
吉利在马来西亚有个宝腾品牌,虽然持股只有49.9%,但几乎就是完全靠吉利运营,做管理和技术输出。
吉利的月度销量报表每个月都会披露宝腾的数据,比如9月:
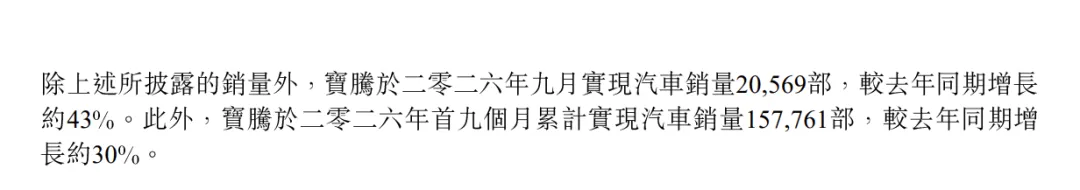
宝腾在9月售出了2.06万辆,同比增长高达43%,全年累计销量也有30%,可见国内车企的优势,对本田、丰田等“低端落后”的车型基本上是碾压态势。
想起我去年去泰国的时候看到街上大量的日车,本田丰田马自达等,夹杂在摩托的轰隆声里真的是又吵又臭,但是和10年前相比,泰国街头已经能看到不少比亚迪的电车了。
时代发展的大势真的是无法阻挡。
我看到的消息是极氪009已经连续好几个月拿到了泰国和马来西亚的MPV销量冠军,9X在中东(阿联酋等国)卖得非常好。
相比比亚迪和奇瑞,欧洲是吉利的短板,市占率远远不如前二者,算是刚起步。
不同于比亚迪,吉利出海主要靠合作建厂(阻力最小,和外资分润),比如:
和福特合作的西班牙瓦伦西亚工厂(规划产能50万);
巴西工厂是和雷诺合作(产能也是50万),雷诺和吉利现在是深度绑定关系,双方交叉持股;
欧洲还有对沃尔沃旧产线复用的项目,吉利和沃尔沃的关系不用多说。
总的来看吉利规划到年底,海外合作产能要达到80万辆,也是一个很可观的量级。
当然了,从技术先进性,战略前瞻性的角度,吉利是不如比亚迪的,包括闪充、智驾等,这一点有目共睹,这也是市场给吉利大幅折价的原因。
之前戏称比亚迪是“摸着石头过河”,吉利是“摸着比亚迪过河”,这个判断也没什么问题。
但问题在于对跟随者的估值,比亚迪的PE有20倍。
而吉利2026年净利润预计在200亿左右,之前半年报我判断全年在190亿,但后面8月、9月的销量在缓慢提速,可以再乐观点了。
现在1620亿港币的市值,对应1377亿人民币,也就是6.88倍PE,好家伙,这估值可以和A股银行媲美了。
不对,应该是“媲丑”。
奇瑞暂时不看,虽然估值也是不到7倍PE。前面说了,有出口占比过高的问题,后面如果奇瑞的国内销量基本盘能稳住的话,可以再观察。
~持续分享干货中~

