生物染料行业研究:从“规范发展”走向“规模化扩张”
- 2026-10-27 16:47:02
前言| QIAN YAN

在全球天然色素替代合成色素的监管浪潮持续深化、合成生物学技术快速迭代以及消费者“清洁标签”需求不断升级的背景下,生物染料行业正处于从“规范发展期”向“规模化扩张期”跃迁的关键拐点。当前,植物提取天然色素已形成成熟的大宗供给体系,而合成生物靛蓝等新一代产品的千吨级产线陆续投产,发酵效率与工艺水平持续提升——“能否生产”已不再是核心矛盾,取而代之的是“能否以具备竞争力的成本实现规模化供应并满足多元化终端需求”。
我们认为,生物染料的核心投资价值向两个方向集中:一是具备多口径合规能力与高附加值应用场景的企业(食品—化妆品—药品三重监管壁垒+终端溢价);二是掌握合成生物学底层技术、具备菌株自主构建与工程化量产能力的平台型企业。
PART.01
行业概览:不是所有“彩色”都叫生物染料
生物染料(又称生物基染料、天然色素)是指以可再生生物资源 — 植物根、茎、叶、花、果实,微生物菌体及其代谢产物,以及动物源色素等为原料,通过提取分离或生物发酵、生物合成技术制备的染料与色素产品。
其核心判定标准有三:

• 原料的可再生性,明确区别于以煤焦油、石油馏分为原料的石油基合成染料;
• 制备方式的生物属性,依赖生物体或其代谢活动而非纯化学合成路径;
• 产品通常具备环境友好、可生物降解的特征。
目前生物染料发展迅速。植物提取类天然色素(辣椒红、姜黄素、栀子黄等)是当前产业化程度最高的品类;微生物发酵类色素(红曲红、藻蓝、虾青素等)已形成规模化产能;合成生物学路线(靛蓝、黑色素、番茄红素等)正从实验室走向量产验证。当前产业化程度最高的两大代表性方向是植物提取色素与合成生物靛蓝。
PART.02
三大赛道格局:植物提取成熟、微生物发酵产业化、合成生物破晓
植物提取:

当前产业化最早、体量最大的赛道。全球天然食用色素2024年规模约140亿元,2030年前后有望达280亿元量级,CAGR区间约7%–9%。中国天然食用色素市场2023年规模约39.6亿元,年增速达18.7%,天然色素占比首次突破58%。晨光生物(300138)2025年天然色素/香辛料/营养及药用类产品实现收入33.12亿元,其中辣椒红销售1.19万吨(同比+25%),辣椒精销售2910吨(同比+65%),销量双双突破历史新高。但植物提取受原料季节性与耕地约束,批次一致性与成本周期波动仍是行业痛点。
微生物发酵赛道:

红曲红、藻蓝、虾青素等品类已实现产业化。浙江医药(600216)的类胡萝卜素系列产品(β-胡萝卜素、叶黄素、番茄红素、斑蝥黄素、虾青素等)产量居国际国内前列,其中叶黄素产品占据40%以上的国际市场份额。浙江宾美生物在藻蓝蛋白领域打破日本企业垄断,建立年产200吨生产线。微生物发酵法生产不受季节限制、批次一致性好,但菌株稳定性与提纯成本仍是产业化难点。
合成生物学代表下一代方向:

道生生物成立于2022年10月,是全球首家采用生物合成技术实现生物基靛蓝规模化量产的企业。2026年4月,公司建成全球首条10,000升规模合成生物靛蓝生产线,完成Pre-A轮融资。经过五代菌株迭代,中试产量稳定在30-40g/L,量产成本较植物提取靛蓝减半以上。产品生物基含量高达98%,已获美国农业部(USDA)生物基产品认证。相较于传统工艺,合成生物靛蓝可减少83.3%的废水排放、94.2%的碳排放,土地占用减少99%。
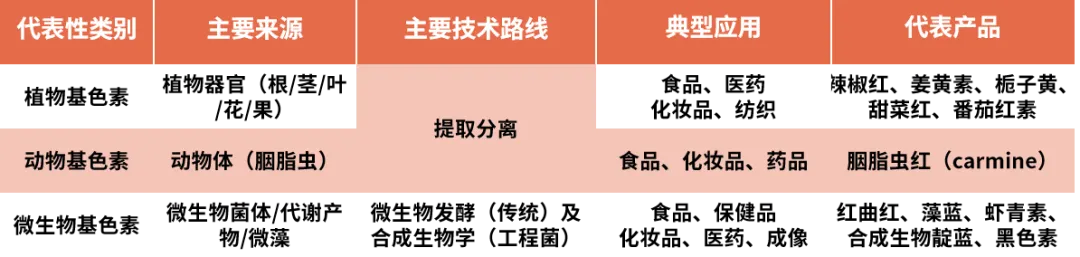
图1.天然色素分类与区别(资料来源:公开资料,华医研究院制图)。
PART.03
市场规模:天花板极高,但渗透率极低
全球生物染料市场规模大约为300亿元,可通过以下几部分加总得出:天然食用色素、高端功能性微生物纺织染料、医药用天然色素、化妆品天然色素四大部分,天然色素染料约为145亿元(CR5约为60%),高端功能性微生物纺织染料约为87亿元(CR3约为25%),药用色素市场规模约为51亿元,化妆品天然色素约为25亿元,共同构成全球生物染料市场。全球生物染料市场集中度方面,并无准确的相关数据,但由于天然食用色素市场、高端功能性微生物纺织染料市场最大且较为集中,两者的CR5和CR3完全独立,因此通过加总进行估算,可得全球生物染料市场的CR10在35%以上,市场较为集中。
国内生物染料市场规模沿用上述天然食用色素、高端功能性微生物纺织染料、医药用天然色素、化妆品天然色素四大部分加总的计算模式,合计大约为145亿元。其中国内天然食用色素约为70亿元,高端功能性微生物纺织染料约为52亿元,医用色素及化妆品天然色素约为23亿元(约占全球30%)。集中度方面,由于天然食用色素市场、高端功能性微生物纺织染料市场最大且较为集中、技术壁垒较低,国内医用色素及化妆品天然色素渗透率低于发达国家水平,可以认为中国生物染料与全球生物染料市场情况较为类似,头部企业依旧占据较大的市场份额。
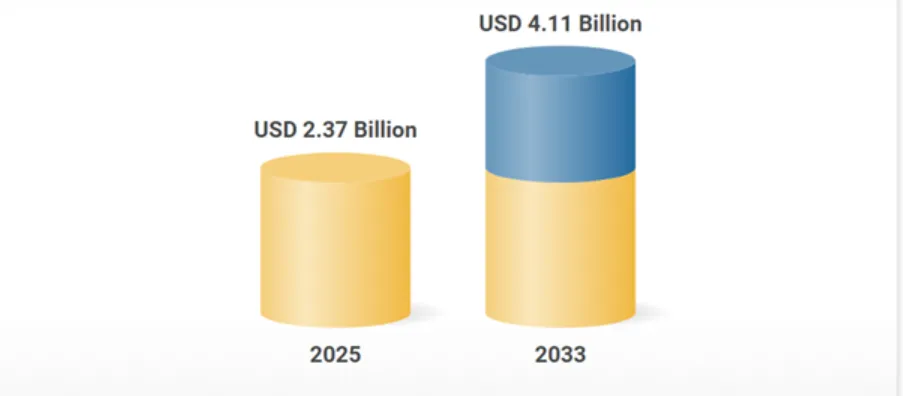
图2.全球天然染料与色素市场规模(资料来源:Research and Markets、华医研究院)。
PART.04
产业链分析:上游分散、中游集中、下游多元
产业链呈现“上游分散、中游集中、下游多元”格局。
上游:

植物原料受气候、季节与耕地约束,呈现周期性波动;微生物菌种是发酵与合成生物路线的核心资产,菌株性能直接决定产量、纯度与成本。
中游:

行业价值创造的核心:植物提取分离法最成熟,超临界CO₂萃取、超声波辅助提取等绿色技术持续迭代;微生物发酵法利用红曲霉、螺旋藻等天然代谢途径积累色素,过程可控、不受耕地约束;合成生物学/代谢工程法通过基因线路重构在细胞工厂定向合成目标色素,具备产物一致性高、可利用可持续碳源、降本减碳等优势。
下游:

食品饮料是最大体量应用,受“清洁标签”与“无人工合成色素”消费趋势驱动;保健食品以具生物活性的色素为功能成分;化妆品应用受天然来源偏好与《已使用化妆品原料目录》规范;医药健康方向属高壁垒、高确定性细分。
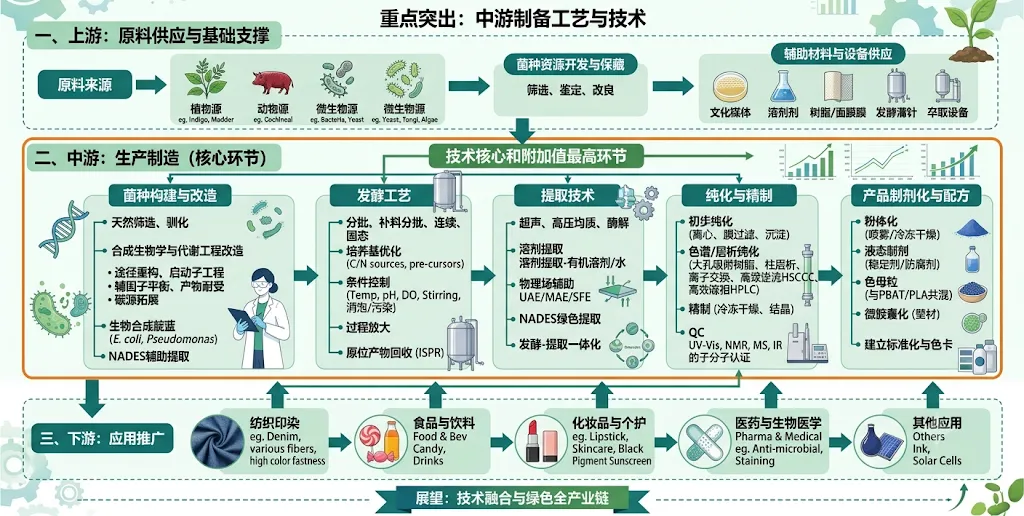
图3.生物染料产业链流程梳理(资料来源:公开资料、华医研究院)。
PART.05
竞争格局:海外巨头筑墙,国内双层结构
全球天然色素市场呈“国际巨头主导、中国龙头在细分领先”的格局。国际玩家以Givaudan(收购Naturex)、ADM、Chr. Hansen(现属Novonesis体系)、Sensient、Döhler、GNT(EXBERRY)、IFF/DSM-Firmenich等为代表,多为综合香精香料/配料集团。Sensient自述为全球合成与天然色素最大生产商之一,在认证食品色素中占显著份额。ADM近年来持续推进战略转型,在替代蛋白、精密发酵及可持续配料等领域不断拓展。
中国企业呈现“龙头稳健、新势力活跃”的双层结构。第一梯队为植物提取龙头晨光生物(300138),辣椒红全球约70%份额,2025年营收65.59亿元,构成行业规模与成本标杆。第二梯队为合成生物新势力:道生生物(2022年成立,2024年完成天使轮、2026年完成Pre-A轮,合成生物靛蓝量产验证)与引航生物(2015年成立,2025年完成超亿元D+轮融资,合成生物平台覆盖营养/医药中间体)。第三梯队为微生物色素成长型企业,如浙江医药(类胡萝卜素全球领先)、浙江宾美(藻蓝蛋白打破国外垄断)、中大恒源(天然色素与植物提取物)、科隆生物(红曲红等微生物色素)等。
我们预计2026-2028年将出现一波中小企业的并购整合潮,植物提取龙头与合成生物新势力之间的协同与整合将加速——前者拥有规模、成本与渠道优势,后者掌握前沿技术平台与量产先发优势。
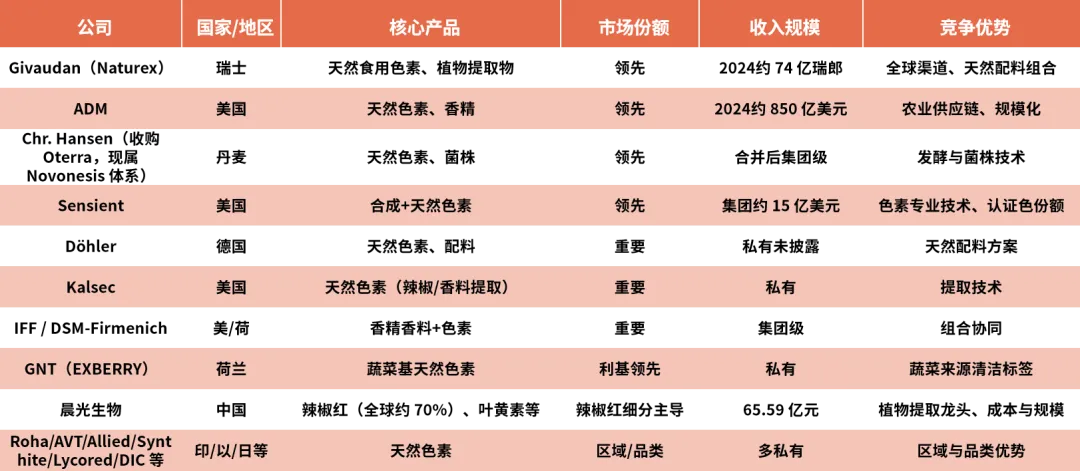
图4.国内外头部生物染料公司基本情况(资料来源:纽交所、ifind、公开资料,华医研究院制图)。
PART.06
资本市场:一级聚焦合成生物,二级关注安全垫
一级市场中,资金正向两类标的集中:

合成生物学色素新势力(如道生生物天使轮获中科先进产业基金投资、Pre-A轮引入星博生辉;引航生物D+轮超亿元融资)和具备量产验证能力的头部项目。投资逻辑正从“技术叙事驱动”转向“工程化能力与可验证应用”,吨成本的持续优化与产能利用率成为核心观察指标。
二级市场上,兼具多元化业务与稳定现金流的企业表现更优:

晨光生物(300138)2025年营收65.59亿元,归母净利润3.69亿元(同比+292.21%),全球市场中约70%的辣椒红、40%左右的叶黄素来自晨光生物,辣椒红销售1.19万吨(同比+25%),植提类业务显著回升。浙江医药(600216)2025年营收88.81亿元,生命营养品板块(含β-胡萝卜素、叶黄素、番茄红素、斑蝥黄素等类胡萝卜素产品)营收43.32亿元,类胡萝卜素产品占据全球重要份额。
PART.07
投资建议:合规优先,量产为王
1
具备多口径合规能力的企业享有监管壁垒与终端溢价双重优势。《中国药典》2025年版收载天然色素品类并设置9303色素检测指导原则,GB 2760-2024已于2025年2月8日实施,NMPA《已使用化妆品原料目录》2025年第61号公告完善化妆品原料管理。2025年5月1日,行业标准《食品工业用富色食品配料》(QB/T 6500-2024)正式实施,首次明确“着色食品配料”与“食品添加剂”的监管区隔,将富色食品配料归类为“配料”而非“添加剂”,显著降低了终端品牌使用天然来源着色成分的合规成本与标签顾虑。具备“食品—化妆品—药品”多口径合规能力的企业,在监管壁垒与终端溢价上具备双重优势,有望形成长期护城河。
2
FDA“无人工色素”标签新政构成行业需求的制度性拐点。2026年2月5日,美国FDA宣布就“无人工色素”自愿性标签声明行使执法裁量权——只要产品不含石油基合成色素,即使添加了天然来源色素,仍可使用“无人工色素”相关标签。此前,FDA仅允许在“未添加任何色素”的前提下使用该类宣称,天然色素替代面临“高成本、零回报”的结构性障碍。新政将天然色素替代从“成本项”转变为“价值项”,有望显著加速食品行业配方重构节奏。叠加FDA自2025年4月以来已累计批准6款新型天然色素(含2026年2月批准的甜菜红及螺旋藻提取物扩围使用,以及2026年底前淘汰石油基合成色素的时间表,海外市场需求端正系统性打开。
3
合成生物靛蓝的量产验证标志行业从“技术竞赛”转向“经济竞赛”。道生生物作为全球首家合成生物靛蓝规模化量产企业,中试产量稳定在30-40g/L,量产成本较植物提取靛蓝减半以上。2026年3月,道生生物登陆巴黎ChangeNOW全球可持续发展峰会,生物靛蓝技术获开云集团CEO高度赞赏,标志着中国合成生物技术正式跻身全球时尚产业可持续转型的核心版图。当前公司已与开云集团旗下多个国际品牌展开联合研发,同时携手国际顶级奢侈彩妆、美国百事食品创新板块开拓新型合作项目。合成生物染料从“单点技术验证”走向“体系化产业替代”的趋势已经确立。
4
一级市场聚焦两类差异化路径平台企业。一类是以合成生物学/代谢工程能力深度嵌入菌种设计、发酵优化与提纯全链条的“多品种赋能型”公司(边际研发成本递减,估值偏向平台价值);另一类是以独家工艺路线与规模化制造为护城河的“单品深耕型”公司(估值偏向制造成本曲线)。两者的共同检验标准:吨成本是否进入目标区间、产能利用率是否突破盈亏平衡临界点。
5
二级市场优先配置多元化龙头企业。传统主业提供现金流安全垫的企业抗周期能力显著优于纯赛道参与者。建议按以下梯队排序:第一梯队为行业龙头+业务多元型(如晨光生物、浙江医药);第二梯队为特定环节技术卡位型(如打通合成生物靛蓝全产业链的道生生物、藻蓝蛋白领域龙头浙江宾美);第三梯队为盈亏平衡临界点型,需审慎对待并跟踪催化剂事件。
PART.08
结语
生物染料的真正意义,不局限于“用植物代替石油”这一原料替代叙事,而是推动着色工业从化石依赖向可持续制造的范式转型。当前行业正处于从“规范发展”到“规模化扩张”的关键跨越期——供给端技术拐点已过,但成本平价这一终极变量仍在收敛途中。短期看,FDA“无人工色素”标签新政的执行力度、天然色素审批节奏与头部企业量产数据是最值得跟踪的催化剂;中期需警惕产能过剩带来的行业出清压力;长期而言,食品饮料、化妆品与医药健康等高附加值场景的大规模应用具有较高的确定性,但全面替代石油基合成色素的进程仍受多重变量制约。未来竞争的核心不在于谁的概念更宏大,而在于谁的吨成本曲线下降更快、谁的产能利用率更接近设计阈值、谁能在这场从“技术竞赛”转向“经济竞赛”的换挡中率先突围。

研报收录征集

《华医研报》之《生物染料行业研究报告》企业火热收录中,欢迎相关企业及其他各方机构通过以下邮箱与我们联系:yiyuntech@huayifund.cn。
《华医研报》是由华医研究院倾力打造的医疗大健康产业各个细分赛道的深度研究报告。每一篇深度研究报告都对一个细分赛道进行全方位分析,从产业现状到产业未来,从技术路径到市场竞争,从全球标杆到国内龙头,以专业的视角和丰富的企业案例阐述华医对医疗大健康的独到见解。
银行、券商、投资人和产业人均是《华医研报》的忠实读者。自《华医研报》推出以来,受到产业各界的广泛好评。

声明

节选自华医研究院行业深度报告:2026年10月《生物染料行业研究报告》。
报告中的信息或所表达意见不构成投资、法律、会计或税务的最终操作建议。我公司不就报告中的内容对最终投资建议作出任何担保。
来源:华医研究院
作者:雷淋杰
编辑:Mori
医耘科技
国家高新技术企业,全国生物医药企业平台运营方。
公司旗下华医研究院是国内极少数一级市场医疗投资研究院,也是国内医疗投资全景图的界定者。专注医疗产业6大板块、36个子行业以及300+细分领域,拥有行业领先的企业成长性价值评价体系,经过多年的研究积累,研究院已有超4万家大健康企业的经营数据,并长期保持互动,实时更新企业最新动态,已成为国内领先的医疗健康企业大数据研究机构,被业内人士称为医疗大健康领域的标准普尔。
华医研究院
华医研究院是医耘科技旗下独立的后台研究机构,是国内极少数一级市场医疗投资研究院,也是国内医疗投资全景图的界定者。专注医疗产业6大板块、36个子行业以及300+细分领域,拥有行业领先的企业成长性价值评价体系,经过多年的研究积累,研究院已有超4万家大健康企业的经营数据,并长期保持互动,实时更新企业最新动态,已成为国内领先的医疗健康企业大数据研究机构。

