行业研究丨金刚石散热行业
- 2026-10-28 15:27:14
【阅读概览】
一、金刚石散热材料概述
(一)金刚石的定义及应用
(二)金刚石散热材料的定义及分类
(三)金刚石散热材料切入芯片散热路径
(四)主流散热材料性能对比及应用
二、金刚石散热行业发展历程
三、金刚石散热行业相关政策
四、金刚石散热行业产业链
五、金刚石散热行业主要玩家
六、金刚石散热行业市场情况
七、行业挑战与发展趋势
一、金刚石散热材料概述
(一)金刚石的定义及应用
金刚石是碳原子按正四面体空间网状结构排列形成的晶体,为自然界硬度最高的单质,分为天然金刚石与人造金刚石,人造主流制备工艺包含HPHT高温高压法、CVD化学气相沉积法。晶体碳原子键合紧密,具备超高导热系数、优异光学透光性、低热膨胀系数等理化特性,通过不同生长工艺可调控晶体纯度、尺寸与品质,进而划分不同品级原料。
金刚石已经走出传统工业耗材的单一范畴。依托不同品级人造金刚石原料,其下游赛道可划分为珠宝消费与高端工业两大方向。在消费端,高品质金刚石毛坯加工为培育钻石打开珠宝市场空间;在工业端,高硬度金刚石可用于切割磨削加工,而高纯金刚石材料则凭借突出的热、光、电性能,成为AI算力芯片、功率半导体、光电元器件等前沿领域的关键材料。
分类 | 说明 |
珠宝消费 | 人造金刚石加工为培育钻石,性能对标天然钻石,成本优势显著,主要用于婚戒、轻奢饰品等消费领域,我国是全球培育钻石核心产区。 |
高端工业 | 一是依托高硬度制成切割、磨削、钻探刀具; 二是作为超宽禁带半导体材料,用于AI芯片、功率器件散热; 三是应用于红外光学窗口等光电元器件,综合性能领先硅、氮化镓等材料。 |
(二)金刚石散热材料的定义及分类
金刚石散热材料,是指以天然金刚石或人工合成金刚石(主要为CVD金刚石)为核心导热介质,用于电子器件、半导体芯片、高功率器件等热管理场景的高导热材料。其核心功能是快速传导和扩散热量,以降低器件结温、提升功率密度和系统可靠性。
金刚石散热材料的分类情况如下:
分类 | 说明 |
金刚石热扩散片 (Diamond Heat Spreader) | 主要以CVD金刚石薄片为代表,通过超高热导率快速扩散芯片局部热点,降低器件峰值温度,是目前应用最成熟的金刚石热管理方案之一,广泛应用于GaN射频器件、高功率激光器及AI芯片先进封装领域。 |
金刚石热沉 (Diamond Heat Sink) | 主要作为芯片或模块底部热管理基座使用,承担热量导出和系统级散热功能。相较热扩散片,其尺寸和厚度通常更大,可与液冷、VC均热板等系统级散热方案结合应用。 |
金刚石衬底 (Diamond Substrate) | 即以金刚石作为半导体器件衬底或中间导热层,包括以上技术路线: 金刚石散热衬底;GaN-on-Diamond;单晶金刚石晶圆 该类方案通过将金刚石直接引入器件结构层,实现器件级热管理,可显著降低GaN、SiC等高功率器件结温,是下一代高功率射频和宽禁带半导体重要发展方向。 |
金刚石复合散热材料 | 主要包括: 金刚石/铜复合材料;金刚石/铝复合材料;金刚石金属基复合材料 通过将金刚石颗粒与金属材料复合,在兼顾高导热性的同时改善加工性和成本问题,主要应用于电子封装、功率模块及军工热管理领域。 |
(三)金刚石散热材料切入芯片散热路径
芯片散热是一条从发热区到外部冷却系统的热路径,金刚石材料可以分层级替代不同位置的铜、铝、钨铜、TIM或衬底材料。
下图是比较典型的热量从芯片逐级散出的路径:热量从最底层的Die产生,向上经过TIM1,传导到芯片的封装外壳,这个封装外壳有两个作用,散热和均热,随后热量继续向上,经过TIM2,传导到下一级热沉,也继续起到均热和散热作用。
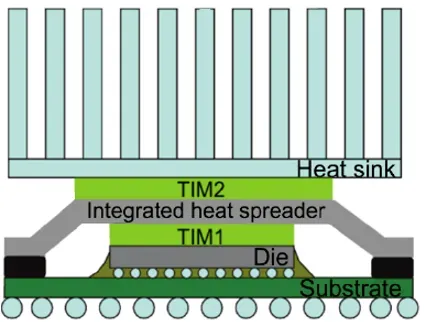
注:对于不同的电子产品形态,散热结构及路径也有很大不同,散热层级会有增减及变形。
金刚石覆盖芯片全散热链路,产业落地由外向内逐层推进。外层冷板、盖板采用HPHT金刚石微粉复合制备,落地门槛较低;芯片近结区、衬底等内层场景需CVD金刚石薄膜/单晶衬底,技术壁垒更高。越靠近芯片和器件层,散热效果越强,但界面热阻、热膨胀匹配、封装工艺和客户验证难度同步上升。这一“价值与难度同向递增”的结构,决定了产业将沿冷板→盖板→背面→衬底的路径梯次放量。
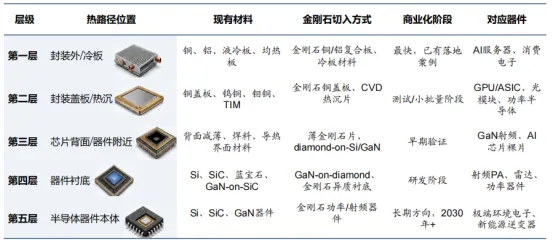
数据来源:东吴证券研究所
(四)主流散热材料性能对比及应用
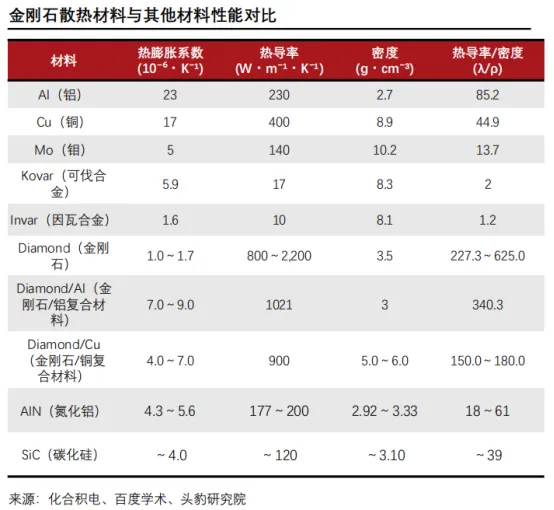
随着AI芯片等器件热流密度不断攀升,传统铜、铝等常规散热材料的性能逐渐逼近天花板。散热材料的热导率、热膨胀匹配度与轻量化水平成为选型的核心考量。下表将传统金属、低膨胀合金以及金刚石基散热材料的关键物理参数进行对比,通过多维度指标直观展现金刚石及其复合材料相较于传统散热基材突出的导热性能与综合优势。
二、金刚石散热行业发展历程
金刚石散热材料从萌芽期、技术探索期、产业导入期,逐步迈向商业化应用阶段。2026年行业产能布局、商业应用、和下游认证相继落地,明确金刚石散热材料步入商业化元年。
发展阶段 | 内容 |
萌芽期 (1950s-1999年) | 人造金刚石首次合成,金刚石散热潜力被发现 1955年,美国通用电气(GE)首次用高温高压(HPHT)法合成人造金刚石; 1965年,中国自主研发的金刚石六面顶压机正式问世; 1963-1968年,中国第一颗人造金刚石问世; 1995年,美国Sun Microsystems公司与Lawrence Lvermore国家实验室联合开发金刚石/铜—Dymalloy。作为多芯片模块(MCM)的热沉基板。 |
技术探索期 (2000-2010年) | CVD金刚石设备与技术突破,金刚石复合材料技术迭代 2002年,日本SEI公司宜布开发出金刚石/铜,并取名为DMCH,其热导率可达600W/(m·K)以上。此后,法国THALES与奥地利PLANSEE公司联合研制了金刚石/银复合材料作为MCM高导热底板; 2010年,四方达基于国产六面顶压机技术开发出51mm大直径切削刀具用聚晶金刚石复合片,达到国内同期前沿水平,力量钻石成立,生产金刚石单晶产品。 |
产业导入期 (2011-2025年) | 金刚石散热材料进入产业导入阶段,行业领先企业金刚石散热材料相继投产 2024年,黄河旋风2英寸金刚石热沉片技术取得突破; 2024年,中国最大CVD金刚石单体工厂天璇功能性金刚石超级工厂投产; 2025年,力量钻石半导体高功率散热片金刚石功能材料研发制造项目建成投产,与中国台湾捷斯奥合作,重点研发制造大尺寸半导体高功率金刚石散热片; 2025年6月,Coherent发布金刚石—碳化硅复合材料。 |
商业化期 (2026年至今) | 金刚石散热材料进入商业化应用阶段 产能布局:2026年2月,黄河旋风首条8英寸金刚石热沉片产线投产;4月,比亚迪公司到惠丰钻石考察交流,双方将依托联合实验室,重点开展金刚石导热应用研究、高可靠性封装工艺开发、新型电子材料升级等合作,合作项目有望年内完成中试线建设,实现量产配套。 商业落地:2026年2月,Akash Systermns向印度NxGen交付全球首批金刚石冷却H200服务器,首批订单约3亿美元;3月,华为在Mate 80 GTS中首次将金刚石技术应用于消费电子;4月,曙光数创发布全球首个MW级相变浸没液冷整机柜C8000 V3.0。首次实现规模化应用金刚石/铜散热模组。 下游认证:3月,英伟达20亿美元战略投资Coherent,锁定金刚石—SiC液冷板产能;GTC 2026官宜下一代Rubin、Feynman架构GPU全面标配“金刚石+液冷“方案。 |
三、金刚石散热行业相关政策
国家持续加大对金刚石散热材料的政策支持力度。“十五五”规划强化顶层布局,行业政策推进其在高科技领域的应用突破,出口管制政策维护供应链安全,地方政策促进产业集群发展。
政策名称 | 颁布时间 | 颁布主体 | 政策要点 |
《中华人民共和国国民经济和社会发展第十五个五年规划纲要》 | 2026年3月 | 全国人民代表大会 | 提升产业链自主可控水平,建立健全产业链供应链安全风险评估和应对机制,持续增强超硬材料等竞争优势。加快宽禁带半导体产业提质升级,推动氧化镓、金刚石等超宽禁带半导体产业化发展。 |
《河南省建材产业提质升级行动计划》 | 2025年11月 | 河南省人民政府办公厅 | 建设省超硬材料产业技术研究院,布局高性能超硬材料磨具中试平台,创建国家功能金刚石材料制造业创新中心。加强电子级金刚石关键技术攻关,推动大功率MPCVD(微波等离子体化学气相沉积)设备、大缸径六面顶压机迭代升级,加快金刚石散热材料、光学窗口材料产业化推广应用。 |
《建材工业鼓励推广应用的技术和产品目录(2025年本)》 | 2025年10月 | 工业和信息化部 | 高导热金刚石金属复合材料:主要包括金刚石铜复合材料、金刚石铝复合材料,作为一种高导热电子封装新材料,可有效解决高功率半导体器件的散热瓶颈,该产品可用于新一代电子封装材料,在5G、通讯子、智能算力、功能模块、新能源汽车、雷达等高科技领域中的应用广泛。 |
《商务部海关总署公告2025年第55号(公布对超硬材料相关物项实施出口管制的决定)》 | 2025年10月 | 商务部、海关总署 | 对符合要求的人造金刚石微粉、人造金刚石单晶、人造金刚石线锯、制造设备和工艺实施出口管制。 |
《“十四五”原材料工业发展规划》 | 2021年12月 | 工业和信息化部、科学技术部、自然资源部 | 开展宽禁带半导体及显示材料、集成电路关键材料、生物基材料、碳基材料、生物医用材料等协同攻关。到2035年,成为世界重要原材料产品的研发、生产,应用高地,新材料产业竞争力全面提升,绿色低碳发展水平世界先进,产业体系安全自主可控。 |
四、金刚石散热行业产业链
金刚石散热材料产业链上游为原材料与设备供应商,产业链中游为材料制备商,产业链下游为终端应用,涵盖AI芯片、数据中心、新能源汽车、5/6G射频、军工航空和激光器等领域。
产业链 | 细分 | 内容 | 相关企业 |
上游 | 核心设备 | MPVCD设备,六面顶压机,激光切割设备,抛光减薄设备 | 四方达,国机精工,黄河旋风,住友电工,元素六 |
人造金刚石 | 籽晶 | 黄河旋风,力量钻石,中兵红箭,宁波晶钻 | |
高纯气源 | 甲烷,氢气,氩气 | 金宏气体,华特气体,昊华气体,凯美特气,久策 | |
基底与辅料 | 石墨,金属触媒 | 方大炭素,北京康普锡威,巴中意科碳素 | |
中游 | 材料制备商 | COHERENT,元素六,住友电工; 惠丰钻石,黄河旋风,四方达,力量钻石,国机精工,中兵红箭,宁波晶钻 | |
研发高校 | 北大,东南,华科,西交,浙大,哈工大,南京理工,太原理工 | ||
下游 | AI芯片 | 英伟达,英特尔,AMD,华为,中兴 | |
数据中心 | 中兴,腾讯,浪潮,中科曙光,阿里云 | ||
新能源汽车 | 比亚迪,特斯拉,蔚来,理想,小鹏,宁德时代 | ||
5G/6G射频 | 华为,中兴,三安光电,中国电科 | ||
军工航天 | 中国航天,中国电科,航空工业,中国兵器 | ||
高功率激光器 | 大族激光,Raycus,TRUMPF |
五、金刚石散热行业主要玩家(中游材料制备商环节)
(一)境外头部玩家
海外头部厂商凭借深厚CVD金刚石工艺积累、专利壁垒与客户资源,在大面积高纯CVD单晶金刚石散热基材领域占据全球领先地位。
公司 | 国家 | 企业简介 | 金刚石散热材料进展 |
元素六 (Element Six) | 英国 | 全球CVD金刚石龙头厂商,具备大面积高纯单晶金刚石量产能力,金刚石散热片产品导热性能行业顶尖。产品广泛供应军工射频、航空航天、高功率半导体散热市场,拥有深厚全球高端客户壁垒。 | 推出金刚石—铜复合材料,导热系数高达800W/mK; 公司已实现4-8英寸金刚石热沉片的规模化量产。 GaN—on—Diamond技术取得突破,使器件峰值温度降低超过40%,并显著提升射频器件功率密度; |
Coherent | 美国 | Coherent(高意,股票代码:COHR)是一家全球领先的光子学与光电材料综合解决方案提供商,由原Coherent(激光巨头)与原II-VI(材料与光通信巨头)于2022年合并而成,总部位于美国加州圣克拉拉。Coherent在金刚石(Diamond)热管理材料领域拥有深厚的技术积累,是AI芯片散热、高功率半导体及光电子领域的核心材料供应商。 | 推出Thermadite™️ 800,热导率800W/m·K;发布可键合金刚石(Bondable Diamond)解决方案,实现金刚石与多种半导体材料(如硅、碳化硅、氮化镓、砷化镓、磷化锢)的直接键合,支持熔融、混合或金属键合方式,并可根据需求加入高导热中间层或金属涂层。 |
住友电工 | 日本 | 全球金刚石-金属复合材料、高功率散热器件核心供应商。深耕金刚石铜散热基板多年,聚焦射频器件、功率IGBT散热赛道,依靠精密材料加工优势占据海外工业高端散热市场。 | 可提供SUMICRYSTAL™️合成单晶金刚石、金刚石—铜和金刚石—银复合材料、CVD金刚石、Diamond—GaN键合技术。 |
(二)境内头部玩家
国内HPHT金刚石产能稳居全球首位,CVD高纯散热基材加速攻关突破,正向高端算力、军工金刚石散热市场进军。
公司 | 国家 | 企业简介 | 金刚石散热材料进展 |
黄河旋风 | 中国 | 国内超硬材料龙头,具备HPHT和CVD双路线,通过子公司河南风优创发展CVD金刚石散热材料,与深圳优普莱合作采用MPCVD法量产热沉片。 | 国内首条8英寸金刚石热沉片生产线落成,一期投资3.6亿元,年产能2万片,产品覆盖6英寸、8英寸多晶金刚石薄膜及不同厚度热沉片,应用于高功率电子器件、半导体激光器、光模块、新能源汽车及航空航天等领域。2026年2月子公司风优创揭牌。 公司正推动大尺寸金刚石热沉片产业化,相关产线已投产,订单陆续交付;若后续客户验证和批量采购顺利推进,金刚石散热业务有望成为新增长变量,但该业务仍处产业化初期。 |
力量钻石 | 中国 | 具备HPHT和CVD两类金刚石制备技术,产品覆盖大颗粒金刚石单晶及半导体高功率散热片,并与台湾捷斯奥推进金刚石功能材料关键技术研发。 | 半导体高功率散热片金刚石功能材料研发制造项目已投产,散热片热导率达到铜的5倍以上,多家半导体及科技企业开展送样、研发和测试;正由技术研发向客户验证阶段过渡,并通过调整募集资金投向进一步完善功能材料规模化生产能力。公司认为金刚石散热有望成为新的业务增长点。 |
四方达 | 中国 | 长期做聚晶金刚石复合材料和精密超硬工具,通过子公司河南天璇拓展CVD功能性金刚石,自研MPCVD设备,具备大尺寸超纯CVD金刚石批量制备能力。 | CVD金刚石散热片已通过客户测试并进入小批量供货阶段,可适配高端电子产品散热场景;后续扩大供货规模仍取决于客户需求及产能建设进度。2025年12月宣布已具备批量制备12英寸金刚石衬底及薄膜能力,可用于芯片热沉等领域。 |
沃尔德 | 中国 | 以超硬刀具为核心,向金刚石功能材料延伸,掌握MPCVD、热丝、直流电弧等CVD工艺,开发硅/碳化硅基金刚石复合晶圆,面向晶圆级热管理。 | 已开发CVD单晶、多晶金刚石热沉片,以及硅或碳化硅晶圆表面沉积金刚石层复合晶圆;前者用于高功率器件局部散热,后者面向晶圆级热管理。目前金刚石散热相关产品仍以客户开发和验证为主。2026年3月定增募资3亿元用于金刚石微钻及功能材料等项目;已成立AI芯片散热专项组,12寸CVD金刚石热沉片处于测试阶段。 |
国机精工 | 中国 | 旗下国机金刚石是功能性金刚石平台,具备MPCVD设备、生长到加工的全链自制能力,产品面向高功率微波、激光及半导体器件热管理。 | 金刚石散热片与光学窗口片已在非民用领域取得小批量订单;民用散热产品仍处客户验证阶段。2025年金刚石散热收入超千万,12月牵头制定国内首个热沉金刚石片团体标准;与华为联合测试芯片热沉片。 |
金刚石散热目前仍处产业化早期,多数企业处于客户验证及小批量供货阶段。大尺寸生长、精密加工与低热阻连接仍是规模放量的关键约束。
六、金刚石散热行业市场情况
(一)金刚石散热材料应用前景
随着AI算力、高性能计算、功率半导体行业快速扩张,高功率芯片集成度与热流密度不断攀升,行业对散热能力提出更高标准。传统风冷、液冷散热方案逐步触及性能天花板,已难以适配超高热流工况,高性能散热材料成为产业发展的关键短板。金刚石基热管理材料凭借超高导热优势,逐步成为破解高功率芯片散热痛点的重要方向,市场需求加速释放。
传统散热方案的短板也衍生出多项现实问题:
1、性能受限:据《Carbontech Magazine》研究,当电子设备温度过高时,工作性能会大幅度衰减,当芯片表面温度达到70-80℃时,温度每增加1℃,芯片的可靠性就会下降10%。AI硬件的高功率需求下,过热限制了硬件性能的发挥,阻碍了芯片的理论性能实现;
2、寿命衰减,芯片温度每升高10℃,使用寿命减半,超55%的电子设备故障源于过热问题;
3、运营成本上升,风冷、液冷系统能耗与投入偏高,推高算力运营开支;
4、存在安全风险,极端高温工况下,过热甚至会引发起火事故,威胁设备与人员安全。
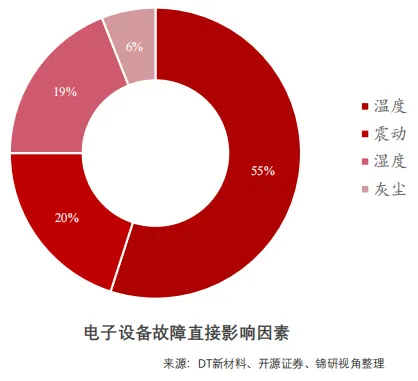
从电子设备故障诱因分布来看,温度是元器件失效首要因素,占比55%;震动、湿度分别占20%、19%,灰尘仅占6%。过热已经成为影响高功率芯片稳定运行最核心的风险。伴随AI算力服务器、射频器件功率密度不断攀升,传统散热方案控温压力陡增。金刚石散热材料具备超高导热优势,能够高效导出芯片热量,减少高温故障,因此在高功率电子热管理赛道拥有较大发展潜力。
(二)全球金刚石散热行业市场
金刚石散热的应用场景正持续拓宽,覆盖AI芯片、数据中心、功率半导体、射频器件、航空航天等高功率、高可靠性需求领域,其中AI芯片是目前驱动市场增长的核心引擎之一。随着AI算力需求爆发,AI芯片市场规模迎来快速增长。据IDTechEx《AI Chips for Data Centers and Cloud 2025-2035》预测,2030年全球AI芯片市场规模将达4,530亿美元,按美元兑人民币汇率6.9测算,约合人民币3万亿元。
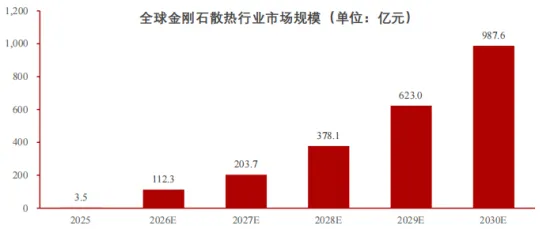
AI芯片规模的快速扩张,催生了芯片超高热流密度的散热痛点,直接带动金刚石散热赛道迎来爆发期。锦研视角数据显示,2025年全球金刚石散热行业市场规模仅3.5亿元,预计2026-2030年将进入高速上行通道,市场规模将从112.3亿元增长至987.6亿元。AI高功率芯片带来超高热流密度散热刚需,叠加功率半导体、军工航天等领域需求释放,金刚石散热材料渗透率将不断提升,行业长期成长空间广阔。
数据来源:锦研视角研报
当前全球金刚石散热基材竞争格局正在重塑,未来中美有望占据行业主导地位。目前高端大面积CVD金刚石热沉市场仍由海外厂商领跑。美国依托深厚的半导体与军工科研基础,在前沿材料研发、核心专利储备以及航天、高端AI客户资源上拥有先发优势,主攻前沿技术迭代。
中国拥有全球领先的工业金刚石产能根基与完整算力产业链配套,叠加国内AI算力巨大的下游市场需求,正加快补齐大尺寸高导热CVD单晶金刚石量产短板。国内头部企业持续推进技术攻关,产业化落地速度较快,成本优势逐步释放。长远来看,美国将在尖端研发领域保持竞争力,中国依托庞大内需加速商业化,中美或将形成双轮驱动的行业竞争格局。
(三)中国金刚石散热行业市场
近年来国内AI产业建设提速,算力基础设施大规模落地,高性能AI芯片迭代持续加快。高算力芯片热流密度大幅攀升,传统散热方案逐渐难以满足温控需求,高性能散热材料成为保障AI服务器稳定运行的关键。金刚石拥有超高导热系数,可快速导出芯片热量,十分适配高功率AI芯片散热场景,在国内算力赛道具备广阔的应用前景。
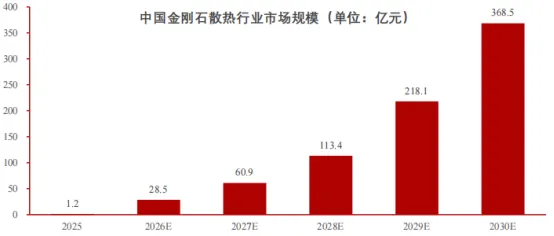
从国内金刚石散热市场来看,行业当前仍处在起步阶段,2025年市场规模仅1.2亿元。伴随AI算力、功率半导体等下游需求逐步释放,行业将进入高速增长通道,预计2026-2030年国内市场规模将由28.5亿元增长至368.5亿元。后续随着大尺寸CVD金刚石热沉技术不断取得突破,国产替代加速推进,我国金刚石散热市场有望持续扩容,行业发展潜力巨大。
数据来源:锦研视角研报
七、行业挑战与发展趋势
(一)行业面临的挑战
整体来看,金刚石散热行业当前面临技术、资本、地缘、人才四大维度叠加压力,单一短板会放大全产业链风险,行业准入门槛持续抬升。
中小厂商生存空间逐步收窄,头部企业扩产、技术迭代节奏受到多重条件制约;外部环境波动叠加内部高端产能供给不足,拉长大尺寸单晶金刚石热沉研发与量产落地周期,行业发展稳定性承压,只有资金、技术、人才储备充足且具备供应链抗风险能力的企业,才能抵御多重考验。
1.技术壁垒较高
高导热CVD单晶金刚石制备难度大,大尺寸基材生长、高精度抛光、表面金属化镀层、界面热阻管控属于多学科交叉技术,工艺复杂度高。产品性能高度依赖长期积累的生长工艺参数,新入局厂商很难在短期内突破大尺寸、高良率量产瓶颈。
2.资本投入门槛高
高端MPCVD生长设备、高精度切割抛光检测设备采购成本高昂,配套洁净厂房建设周期长、前期资金消耗量大。下游AI算力芯片迭代速度快,倒逼金刚石热沉材料持续升级,企业需要持续大额资金投入研发与产线扩建,对现金流、融资实力要求严苛。
3.地缘供应链风险
全球贸易管制、进出口限制持续影响高端装备流通,海外高端微波CVD核心部件、精密检测仪器存在进口受限风险。国内高端设备国产化替代仍处在推进阶段,供应链不稳定将制约大面积单晶金刚石量产交付,给企业经营带来较强不确定性。
4.高端人才短缺
兼具等离子体材料生长、精密超硬加工、热-电封装实操能力的复合型研发人才稀缺;行业属于新兴交叉赛道,人才培养周期漫长。全球企业争相抢夺核心技术人员,人才供给缺口直接制约本土企业金刚石散热产品迭代与技术创新速度。
(二)行业发展趋势
1.产品高速迭代提速
AI算力建设持续扩张,高功率芯片热流密度不断攀升,拉动上游金刚石散热材料同步迭代升级。随着800G、1.6T光模块大规模落地,高算力服务器散热需求快速放量,传统散热方案逐步到达性能瓶颈,高导热金刚石热沉迎来需求上行窗口。算力集群、超算项目加速建设,下游客户提前锁价布局高端散热材料,倒逼行业企业加大研发投入,加快大尺寸单晶金刚石产品更新节奏。
2.新型集成技术落地
AI芯片共封装、高密度算力模组等集成化方案多点突破,带动配套金刚石热沉快速发展。纯金刚石热沉凭借超高导热性能逐步切入超高热流密度高端算力场景;金刚石-金属复合方案适配大规模智算中心;金刚石-陶瓷复合产品面向高压功率半导体赛道。各类散热技术路线互补共存,厂商多路线布局,依托新材料工艺解决界面热阻、成本管控、大尺寸良率等行业核心痛点。
3.上游国产替代深化
国内算力服务器、射频器件产品全球市占率稳步提升,产业链国产化重心向上游金刚石基材转移。大尺寸高导热单晶金刚石量产提速,MPCVD生长工艺持续突破,助推散热衬底元器件自主可控。本土企业打通基材生长、精密加工、金属化镀层上下游配套资源,布局一体化产线,减弱海外高端金刚石材料供给约束,加速搭建完整自主供应链。
4.市场头部集中加剧
高导热CVD金刚石基材研发、MPCVD产线扩产的资金门槛大幅抬升,行业资源持续向龙头聚拢,中小厂商订单与产能空间逐步收缩。头部企业打通基材生长、热沉加工、封装测试全链条,具备大批量稳定交付能力,更容易获得海外云厂商、国内算力设备厂商订单青睐。一体化产能布局、长期技术储备共同构筑竞争壁垒,行业马太效应愈发明显。

