【精选研报】研报零售行业新零售研究系列疫情加速商业数字化直播和到家成趋势-.pdf附下载
- 2026-10-28 15:27:12
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/d94981dc5e78
我先对照写作风格说明和完整输入材料,把主判断和能站得住的数据点抠出来,再按硬约束写正文。流量恢复得快,不等于货送得出去。
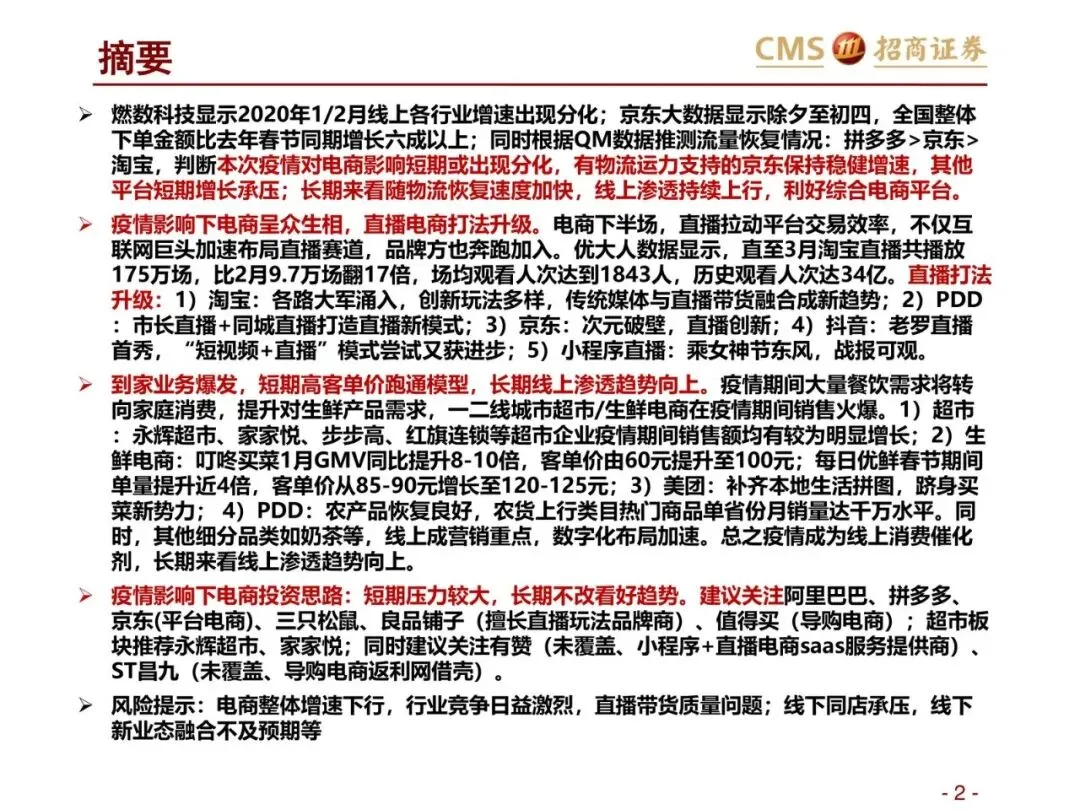
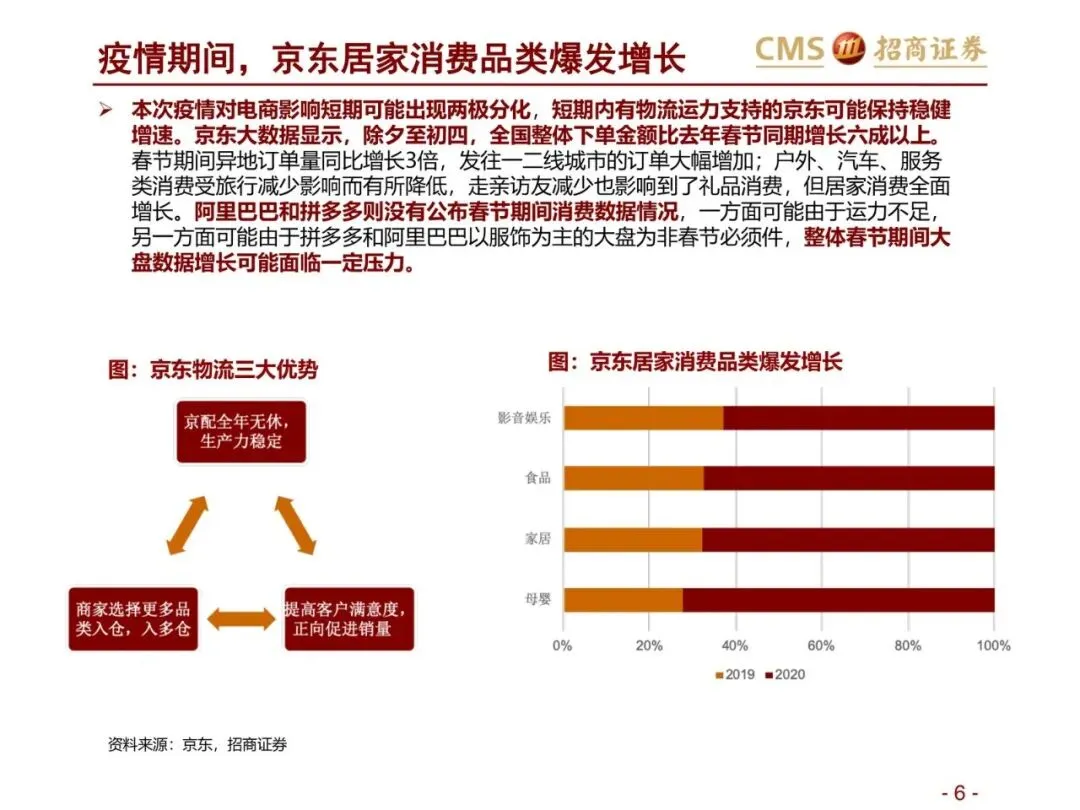
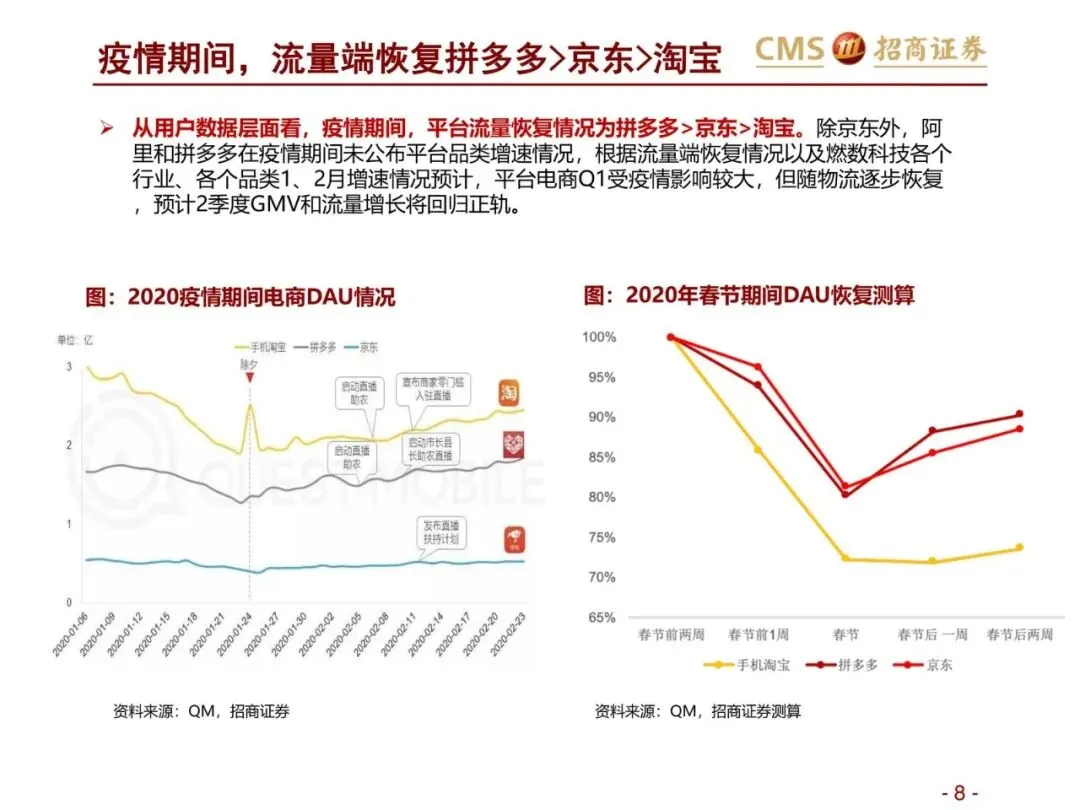
QM数据推测,流量恢复的顺序是拼多多、京东、淘宝。除夕到初四,京东全国下单金额比去年春节同期多了六成以上,异地订单量同比增了3倍,发往一二线城市的订单明显变多。阿里和拼多多没有公布这段消费数据。2020年4月这份行业判断把短期和长期拆开了:有运力的京东还能稳住,其他平台短期承压;物流恢复之后,线上渗透继续往上,受益的是综合电商。
一个春节就够把零售摊开。谁送得动,谁的货能在家里用完,谁先拿到增长。主线就三截:运力、品类,以及直播和到家怎么把人留下。
先被奖励的,是送得动货的人
短期座次,看仓库和车。
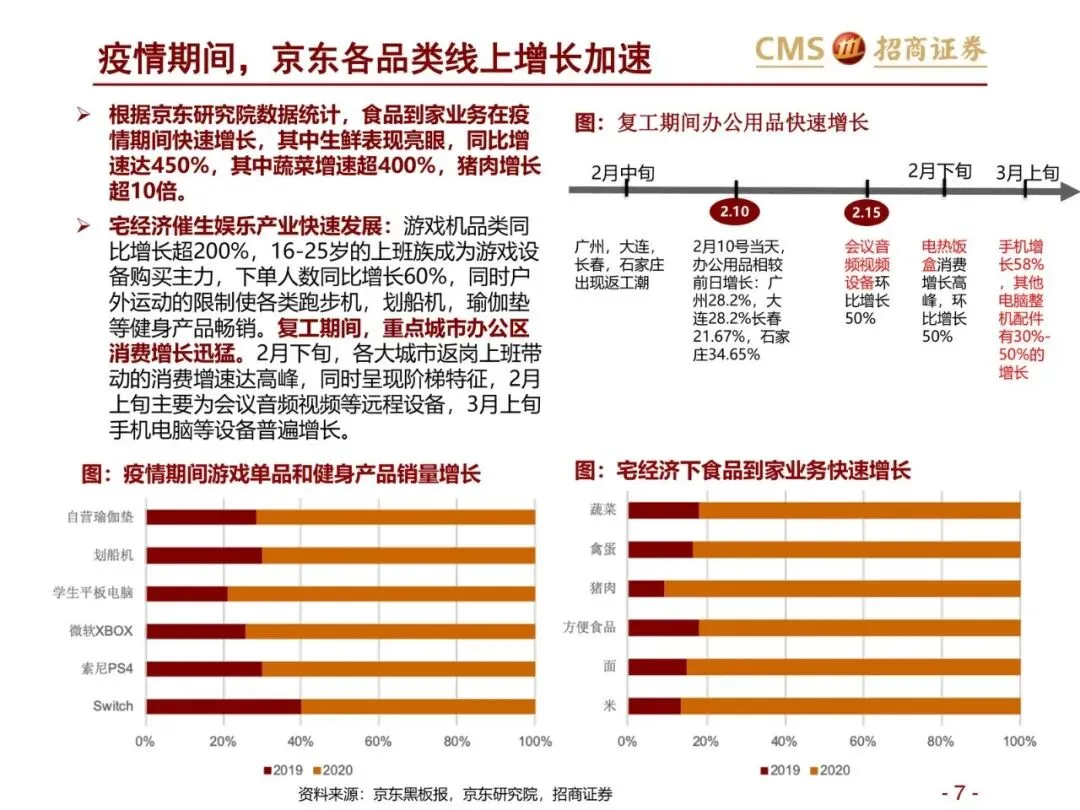
京东的食品到家在疫情期间拉得很快。生鲜同比增速450%,蔬菜超过400%,猪肉超过10倍。人关在家里,娱乐也跟着长:游戏机同比增长超过200%,16到25岁的上班族是主力,下单人数同比增了60%。复工之后,办公用品同样在补。
账上能对上这套运力。单季营收1706.84亿元,同比增长26.6%。物流及其他服务收入234.74亿元,同比增长89.6%。2019年末仓库超过700个,占地约1690万平方米。达达与70个国内外快消品牌合作,覆盖2400个县级市。2019年毛利率14.4%,费用率下降0.36个百分点,non-GAAP净利率1.85%,同比提高1.1个百分点,利润端扭亏为盈,对照亏损额26.19亿元。
广告没那么好讲。平台偏刚需,三方广告增长可能乏力。自营的规模效应还在、利润率保持为正,盈利能力才有机会再往上走。京喜借腾讯的一级入口下沉,被看成打开GMV的一只手。疫情里,流量和品牌方会重新认识自营;品牌入仓占比预计会加大。短期,几家平台里京东的增势最确定。中期伤有多重,取决于疫情走到哪一步。横向看,恢复会比线下生意多;纵向看,也好于竞争对手。
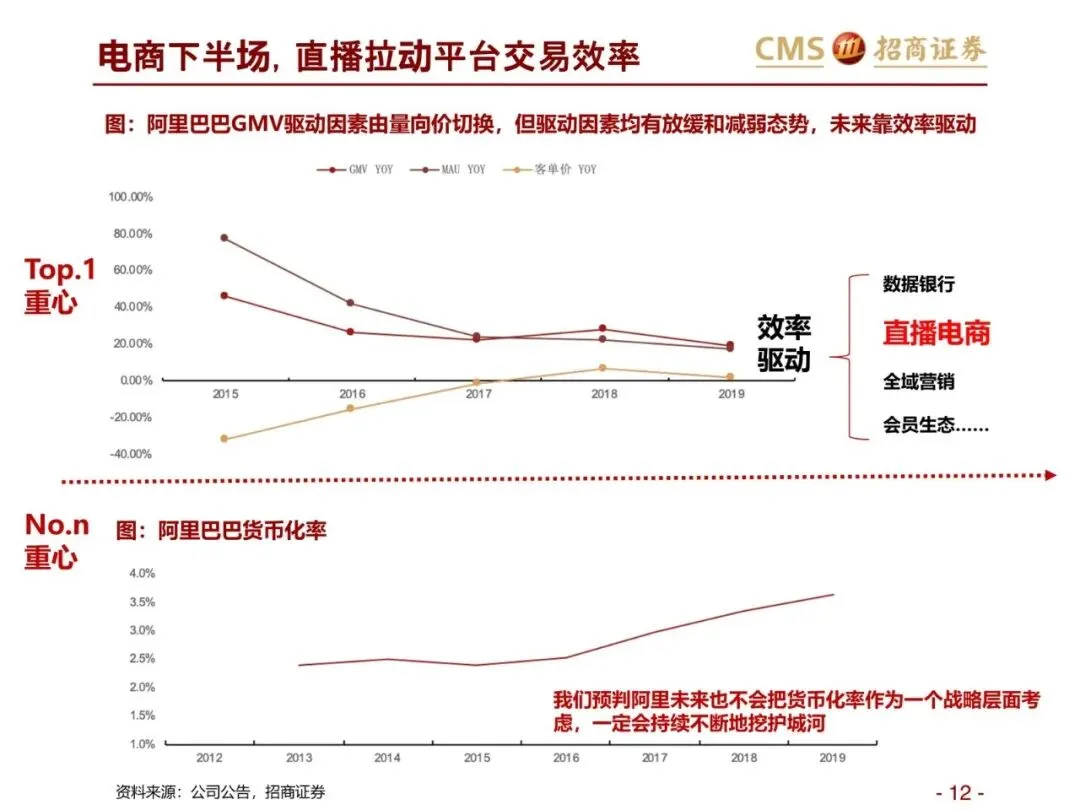
阿里的短期更紧。佣金增速16%,低于天猫实物GMV增速24%,差距来自给战略商家的佣金优惠。管理层不排除下一个季度出现负增长,同时认为渗透率还会往上,直播有望把GMV的效率拉回来。
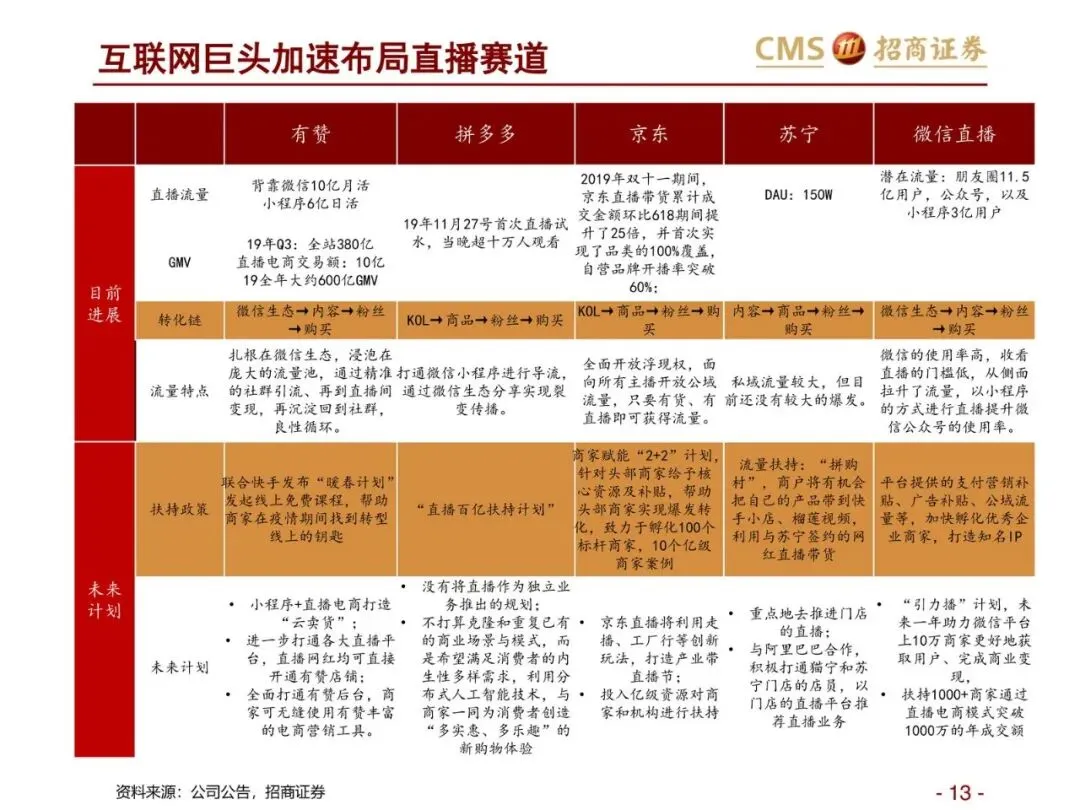
拼多多卡在中间。流量恢复推测最快,可大盘偏服饰,不是春节必需件,运力也可能不够,春节期间的增长倾向承压。后手在农货:农产品恢复较好,热门商品单省份月销量到了千万级别,打法上则是市长直播加同城直播。
自营物流、愿意入仓的品牌、能做到家的超市,短期更确定。服饰占比高、又没有自己运力的平台,这几个月会更紧。
品类按“能不能在家用完”重新站队
2020年1到2月,线上根本不是一个增速。
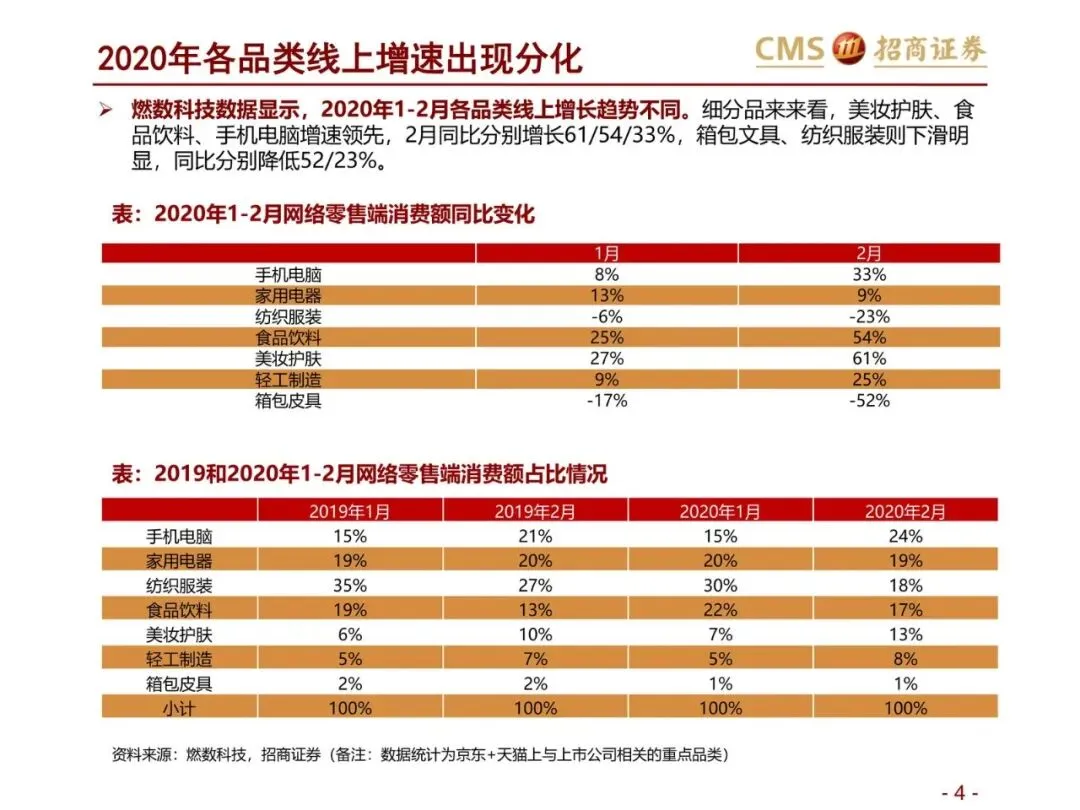
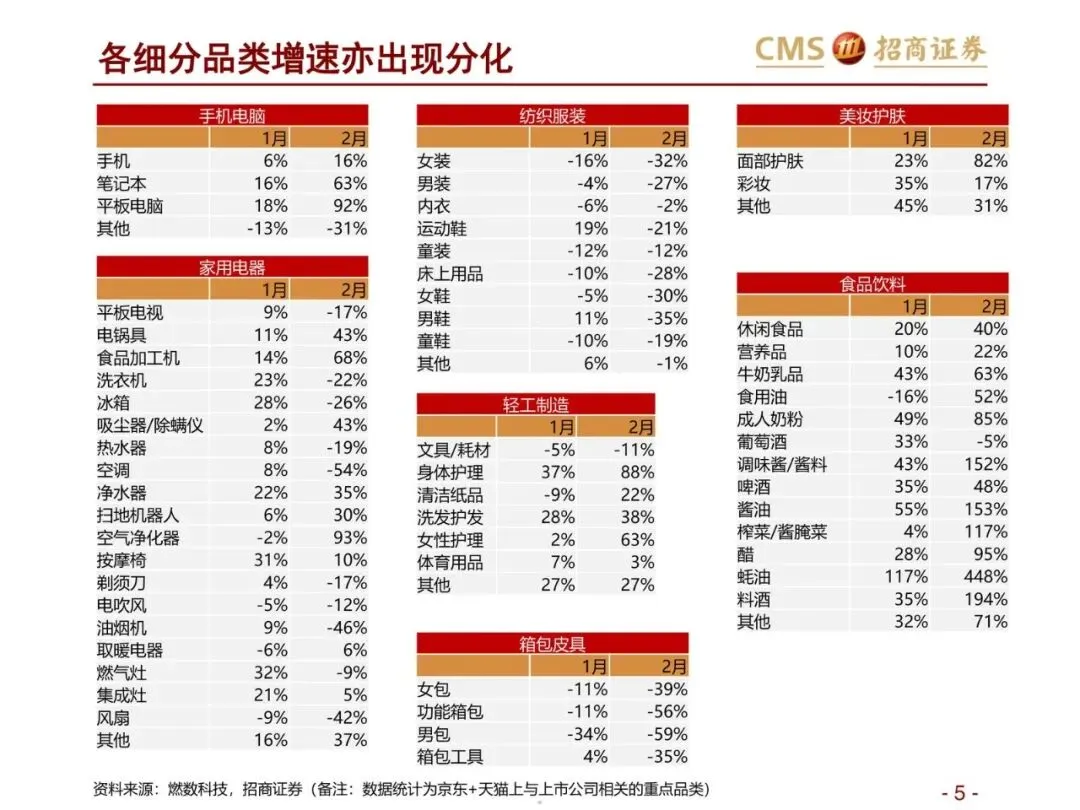
燃数科技这组数,统计的是京东和天猫上、与上市公司相关的重点品类。2月同比,美妆护肤增61%,食品饮料增54%,手机电脑增33%。纺织服装降23%,箱包皮具降52%。
拆开才看得清人在家里干什么。面部护肤2月增82%。平板增92%,笔记本增63%。电锅具增43%,食品加工机增68%,空气净化器增93%。调味酱增152%,酱油增153%,蚝油增448%,料酒增194%。食用油1月还是降16%,2月转成增52%。饭得自己做,脸还得护肤,屏幕和清洁电器填上了空出来的时间。
出了门才用得上的,掉得也整齐。女装降32%,男装降27%,运动鞋降21%。女包降39%,功能箱包降56%。空调降54%,油烟机降46%,洗衣机降22%,冰箱降26%。家电内部是分裂的:厨房和清洁在涨,要上门安装、可以再等等的大件在跌。
占比跟着换。2019年2月到2020年2月,纺织服装从27%降到18%,食品饮料从13%升到17%,美妆护肤从10%升到13%,手机电脑从21%升到24%。户外、汽车、服务因为旅行减少而下降,礼品因为少了走亲访友也在掉。
食品、美妆、居家小电器,加上把这些货送进小区的人,接住了这波需求。服饰、箱包和可选的出门消费,留在了门外。
直播和到家,接的是同一波出不了门的需求
到家先把客单价打上去了。
叮咚买菜1月GMV同比提升8到10倍,客单价从60元抬到100元。每日优鲜春节期间单量提升近4倍,客单价从85到90元抬到120到125元。永辉超市、家家悦、步步高、红旗连锁,疫情期间销售额都有较明显增长。美团补本地生活,挤进买菜。餐饮需求转回家庭,生鲜接住了这一截。报告的原话可以收成两句:短期高客单价跑通了模型,长期线上渗透仍然向上。
商场把柜台搬进了微信。2月5日,天虹到家深圳订单近2万单,单店最高超过1000单,总订单翻了6倍,各门店销售占比普遍提升1倍以上。它的安排是小程序直播为主、企业微信直播为辅。海信广场用小程序直播间做开播提醒和抽奖,华润五彩城则联合食品、服饰等品类直播促销。奶茶也把营销搬到线上。乐乐茶2月18日发起“云吸奶茶”,全员在线做奶茶。
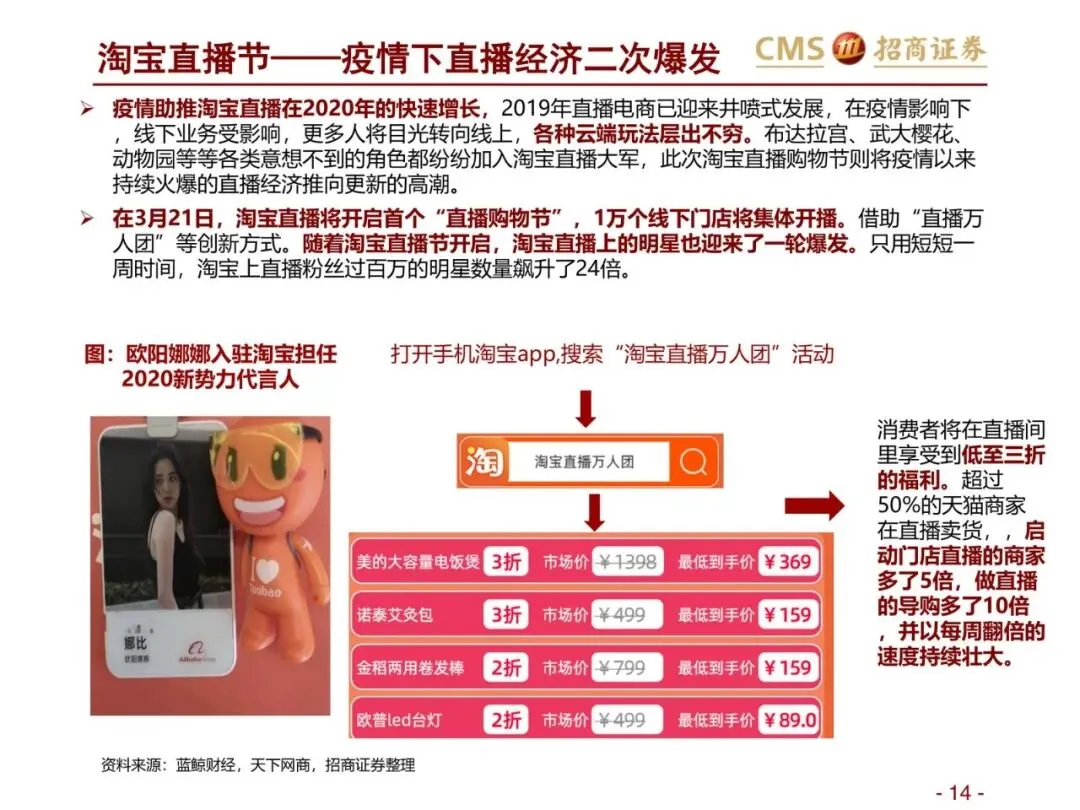
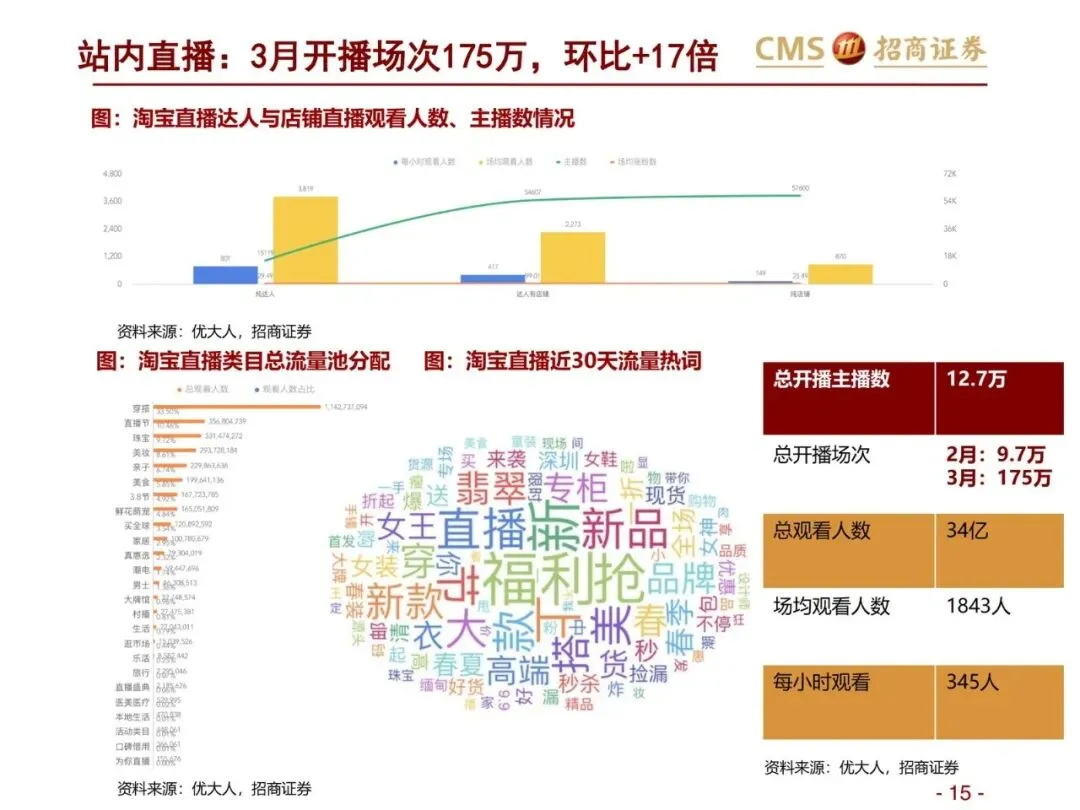
直播的量级在3月被拉爆。优大人的数据:到3月,淘宝直播放到175万场,2月是9.7万场,翻了17倍,场均观看人次1843,历史观看人次34亿。红人直播在弱,品牌和店铺直播在上。抖音那边,老罗直播首秀,把“短视频+直播”又推了一步。小程序直播赶上女神节,战报可观,成交没有统一数字,观感还不能直接当成业绩。
名字也就此分开。平台电商看阿里巴巴、拼多多、京东。直播玩法更熟的品牌看三只松鼠、良品铺子。导购电商看值得买。超市板块推荐永辉超市、家家悦。未覆盖、但被点到的还有两家:有赞,做小程序和直播电商的SaaS;ST昌九,导购电商返利网借壳。
同一页上也写了风险。电商整体增速如果往下,竞争会更挤。直播带货有质量问题。线下同店承压,线下新业态融合也可能不及预期。客单价是在疫情这截被抬上去的,后面的月份才决定它留不留得住。
接下来就盯这几件能验证的事
- 物流恢复之后,阿里和拼多多的增速能否靠近京东。阿里下个季度会不会出现管理层所说的负增长,佣金增速能否从16%靠近天猫实物GMV的24%。
- 京东一季度是否仍是几家平台里增势最确定的一档,品牌入仓占比有没有上升。对照的底子是2019年末700多家仓库、约1690万平方米,以及物流及其他服务收入同比增89.6%。
- 淘宝直播从2月9.7万场冲到3月175万场之后,场均1843的观看人次能否稳住,品牌和店铺直播是否继续上行,红人直播是否继续走弱。
- 叮咚买菜客单价能否留在100元附近,每日优鲜能否留在120到125元,而不是退回60元和85到90元。永辉超市、家家悦的销售高增,要看会不会停在疫情那几周。
- 2月领涨的食品饮料(+54%)、美妆护肤(+61%)、手机电脑(+33%),和领跌的纺织服装(-23%)、箱包皮具(-52%),缺口什么时候收窄。收得慢,到家和直播接住的就是结构变化。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告

