行业研究报告|超市零售业:5年关店7475家,山姆狂奔
- 2026-10-29 00:25:09
先看一组拧巴的数字。同一份中国连锁经营协会"超市Top100"榜单里:从2021到2025年,百强销售规模几乎没动(9076亿→8855亿),但门店总数从2.85万家砍到2.10万家——五年关掉7475家店,降幅26%。可就在同一张榜单上,另一批企业正在疯狂扩张:盒马门店一年净增86.5%、冲到970家;胖东来14家店卖出235亿、同比+38.7%;山姆63家店卖1400亿、付费会员破1070万。一个在收缩、一个在狂奔,价差不是一倍两倍,是数量级。
▍图 1 · 一屏看懂:2025年中国超市业态大换血(数据来源:中国连锁经营协会、公司公告)
先把账算清:冰火两层是真的,不是个案
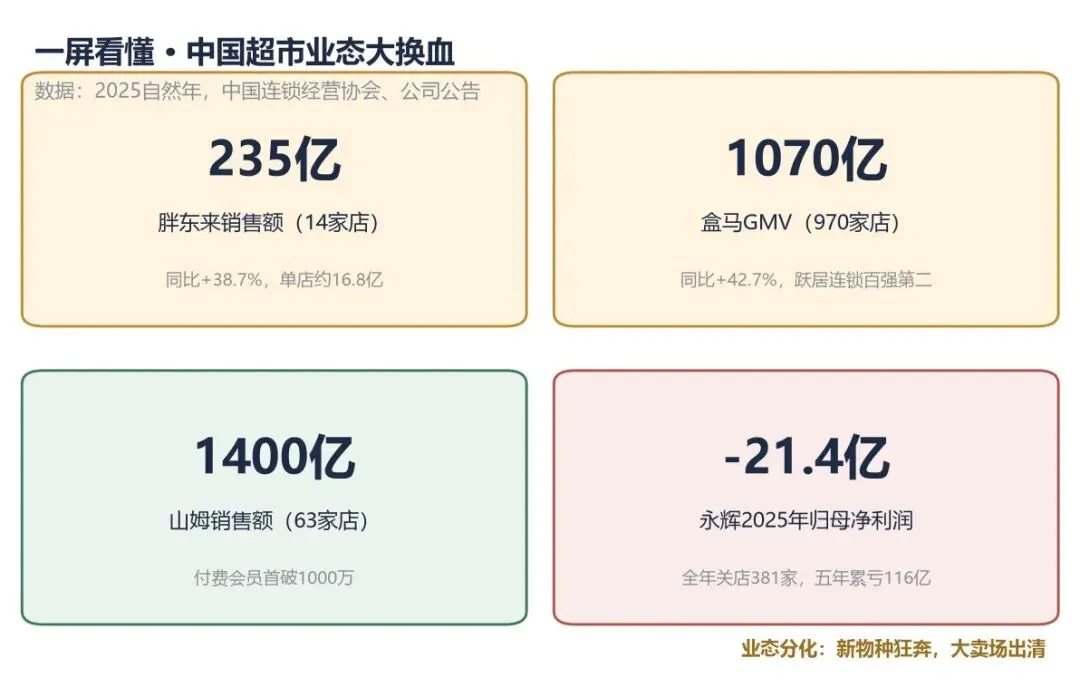
很多人以为"传统超市不行了"只是几家公司的故事。把榜单的五年曲线拉直看,这是一次系统性重构,不是个别企业的衰败。
三条信息叠起来:需求没有消失——百强销售五年在9000亿上下震荡,2025可比口径(连续上榜91家)同比还+5.4%;出清是剧烈且持续的——门店三年连降,2023年-16.2%、2024年-9.8%、2025年-5.4%,永辉一年就关掉381家;效率在补偿规模——单店产出五年+32.2%,被关掉的店,功能被"线上+高效率门店"接走了。
而扩张的那一端更夸张:盒马门店数同比+86.5%,是百强唯一"营收+门店双高速增长"的千亿级企业;沃尔玛中国连续五年位列Top100第一,2026财年净销售额247亿美元、同比+21.7%,增长几乎全靠山姆;胖东来首次挤进前十,单店销售规模是行业平均的数十倍。
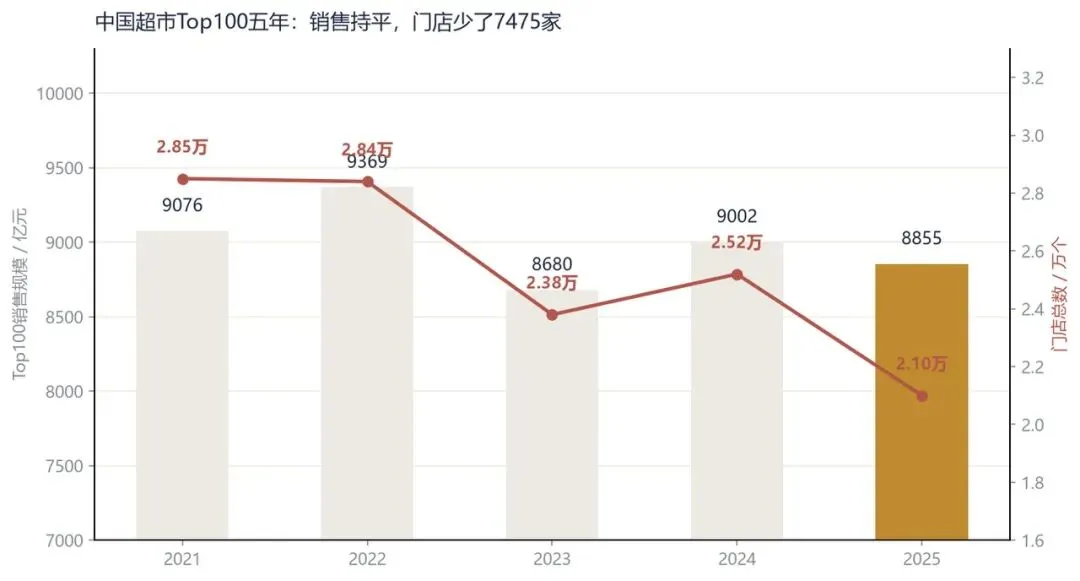
▍图 2 · 中国超市Top100五年:销售持平,门店少了7475家(数据来源:中国连锁经营协会)
传统超市为什么衰落:三个生存前提同时失效
传统大卖场(大润发、永辉老店、家乐福们)的核心价值,是"一次性买齐一周所需"。当这个价值被拆掉,它就不再是人们的必需。拆它的不是某一家对手,是三件事同时发生。
◆ (一)流量入口被拆成两半
计划性采购归了电商(次日达),即时性需求归了即时零售(30分钟到家)。剩下的"逛",恰恰是6000平米大卖场最不擅长的事。2025年线上销售占比行业均值16.7%,盒马线上超60%、山姆超50%——传统大卖场把最稳的频次需求,亲手交了出去。
◆ (二)"二房东"盈利模式崩塌
大卖场长期向品牌商收进场费、陈列费、促销费——本质是"收租",靠的是货架位置的稀缺。当折扣店用自有品牌直连工厂,同品质商品便宜20%-30%,这套模式就站不住了。对比刺眼:奥乐齐自有品牌占比90%、山姆约30%贡献一半利润,而高鑫零售只有3.2%。不是大卖场不会卖货,是它过去根本没在卖货,只在收租。
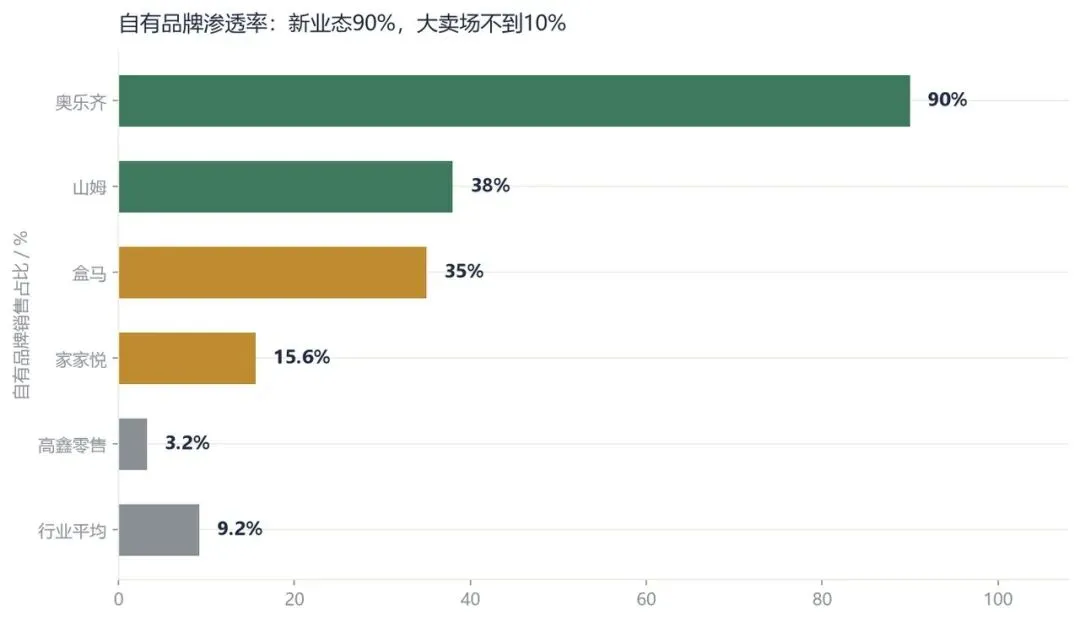
▍图 3 · 自有品牌渗透率:新业态90%,大卖场不到10%
◆ (三)成本刚性遇上消费习惯变迁
租金、人力、能耗都是固定成本,但营收降了20.8%,费用降不动。调改前的永辉坪效只有0.99万/㎡/年,远低于行业均值,结果就是五年累亏约116亿、资产负债率88.96%。落到具体公司更刺眼:大润发营收从857亿降到772亿、门店却从304家增至528家——开更多店、赚更少钱;家乐福中国门店从超300家缩到4家,几乎退出。方正证券复盘,2010年代以来传统KA大卖场先后被搜索电商、社区团购、硬折扣店、细分品类专业连锁四轮冲击,每一轮都拿走一块高频需求,却从没能自己补回来。
而家庭小型化让"囤一周"失去意义,外卖化降低到店频次——大卖场是为"大家庭、周采购、不问成分"设计的,那个时代结束了。
趋势判断:大卖场不是被谁打败,是三个生存前提同时失效。调改只能延缓出清、不能逆转方向。失效条件:若调改能把坪效系统性拉到行业均值2倍以上、并真正重构供应链,才有翻盘可能——这正是永辉在赌的事。
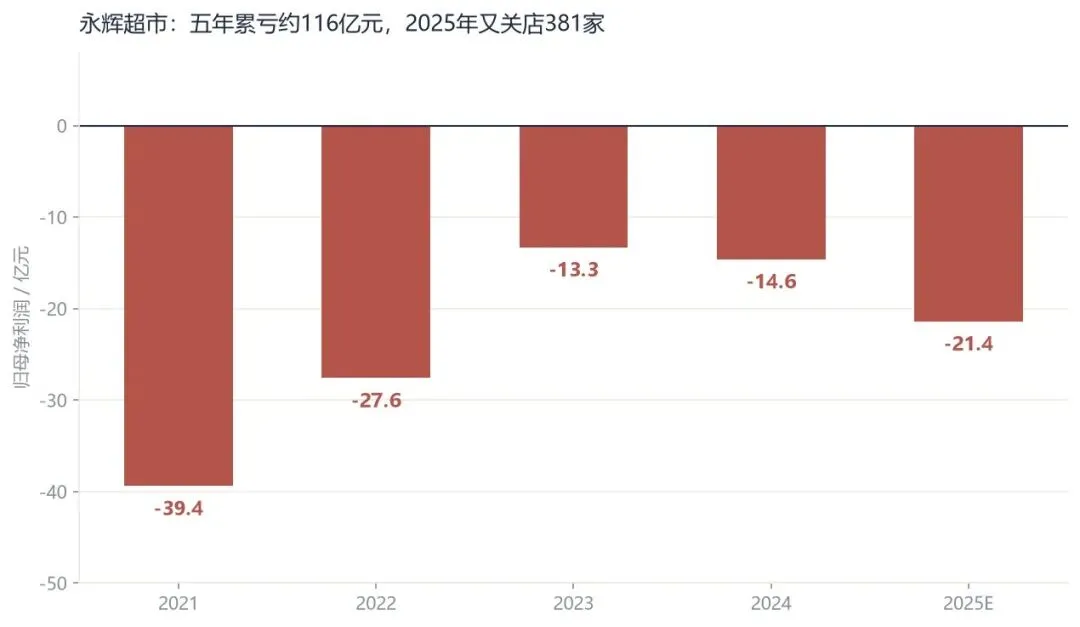
▍图 4 · 永辉超市:五年累亏约116亿元(2025E为业绩预告归母口径)
新型超市凭什么疯狂扩张:从"收租"到"替你选品"
答案和传统超市的衰败正好镜像:新业态把盈利模式从"收租"翻成了"代理人"。招商证券把这归纳为"消费者代理人"——零售商不再让消费者为货架位置付费,而是替你"选好、选对、选省",用信任换溢价。这背后是三件事。
◆ (一)商品力取代货架位
山姆榴莲千层写进生产合同的果肉糖度不低于28°Brix;胖东来的DL商品以60%毛利率贡献过半毛利。它们卖的不是"位置",是"标准"。中研普华把这叫范式重构:从"二房东"到"商品与信任运营商"。
◆ (二)供应链直连 + 自有品牌,拿回中间利润
奥乐齐80%以上本土供应商直连、SKU仅约2000个(传统超市的十分之一);叮咚买菜85%源头直采、540个直采基地;胖东来"四方联采"把采购成本压低30%-50%。一个共同动作:砍掉"品牌商→经销商→门店"的中间层。硬折扣/会员制毛利率只有12-13%,远低于传统KA的20-25%,但存货周转12次/年(传统6-8次)——效率把低毛利补成了高利润。
◆ (三)信任与效率:两类死不了的能力
胖东来用"善待员工→稳定服务→顾客回流"的闭环,把95%复购率做成护城河;山姆用260元/年的会员费锁定1070万中产,会员费贡献近30亿收入;奥乐齐用极简SKU和零库存策略碾压价格。它们都不是靠开店速度赢,是靠单位经济模型赢。下面把五类新业态的账逐笔算清。
◆ (四)五类新业态的单位经济账
会员店:商品毛利率刻意压到8%-12%,利润来自会员费(山姆会员费年收入近30亿);命门是续卡率——卓越会员92%、普通会员80%,而Costco中国只有60%。硬折扣:奥乐齐售价低20%-30%仍保持15%+毛利率,2025销售额翻倍破40亿;赛道空间中国渗透率仅8%,德国42%、日本31%。量贩零食:鸣鸣很忙661.7亿(+68.2%)、万辰514.59亿,双寡头份额超75%,但毛利率不足13%、单店月销已滑到38万,逼近盈亏线。即时零售:2025约9714亿,2030将达2万亿,但履约费用率高达21.88%,是"密度换利润"的生死账。区域社区超市:家家悦2025净利+52.09%、毛利率23.84%,越贴近社区越活得好。
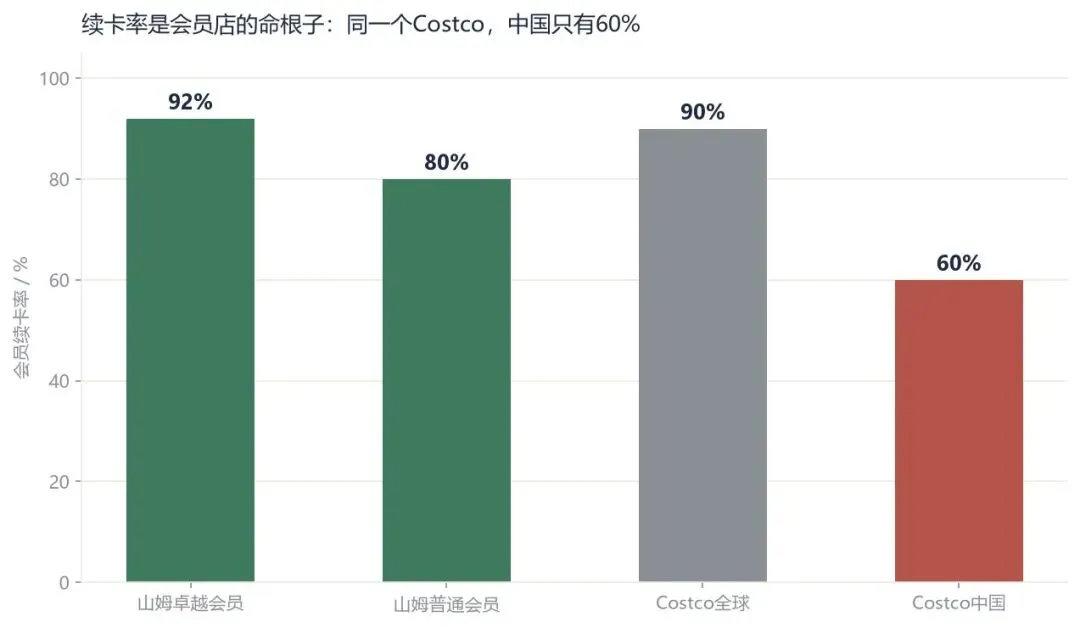
▍图 5 · 续卡率是会员店的命根子(数据来源:公司公告、公开报道)
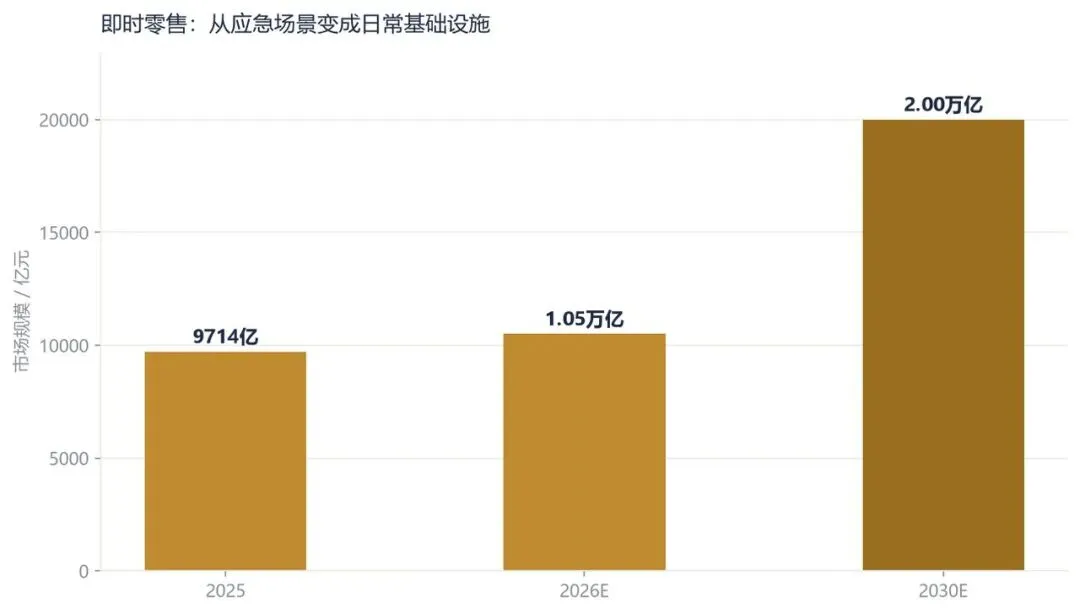
▍图 6 · 即时零售:规模很大,利润很薄(数据来源:商务部研究院)
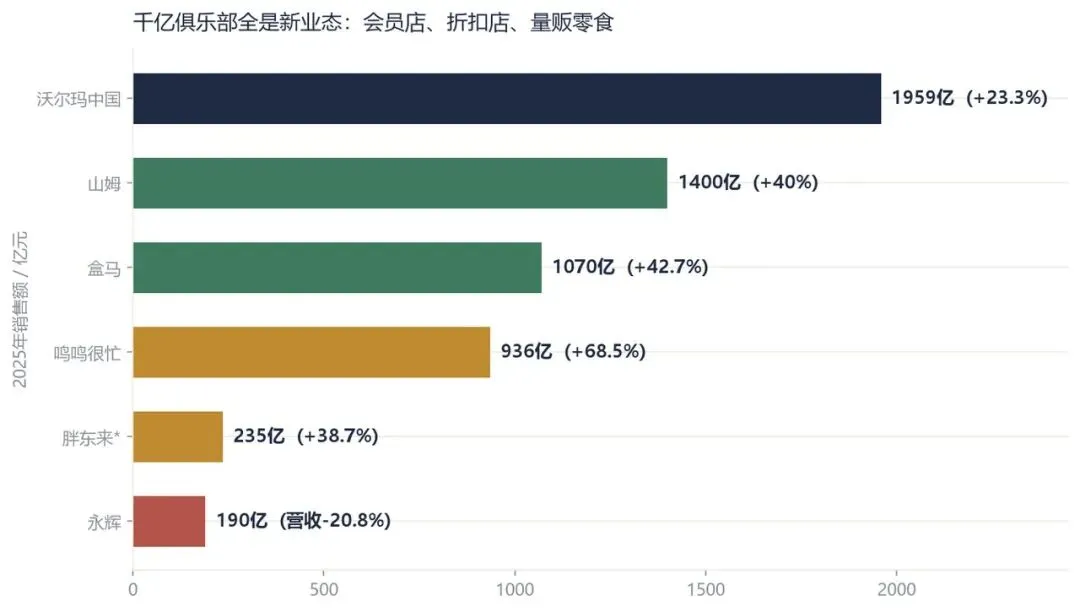
▍图 7 · 千亿俱乐部全是新业态(*胖东来为集团口径;永辉为营收口径)
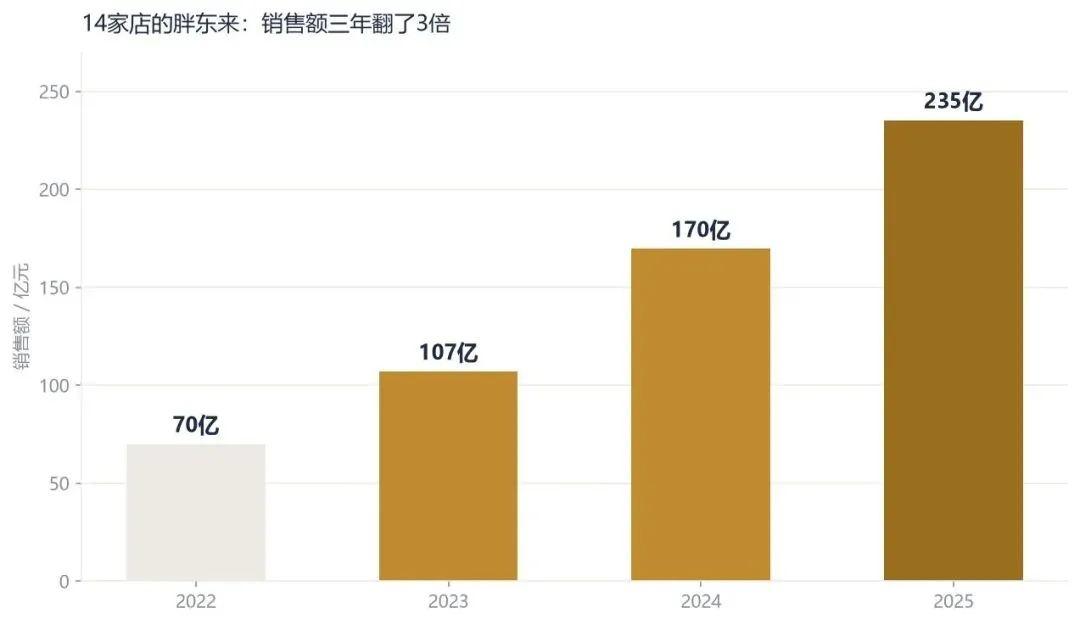
▍图 8 · 14家店的胖东来:销售额三年翻3倍
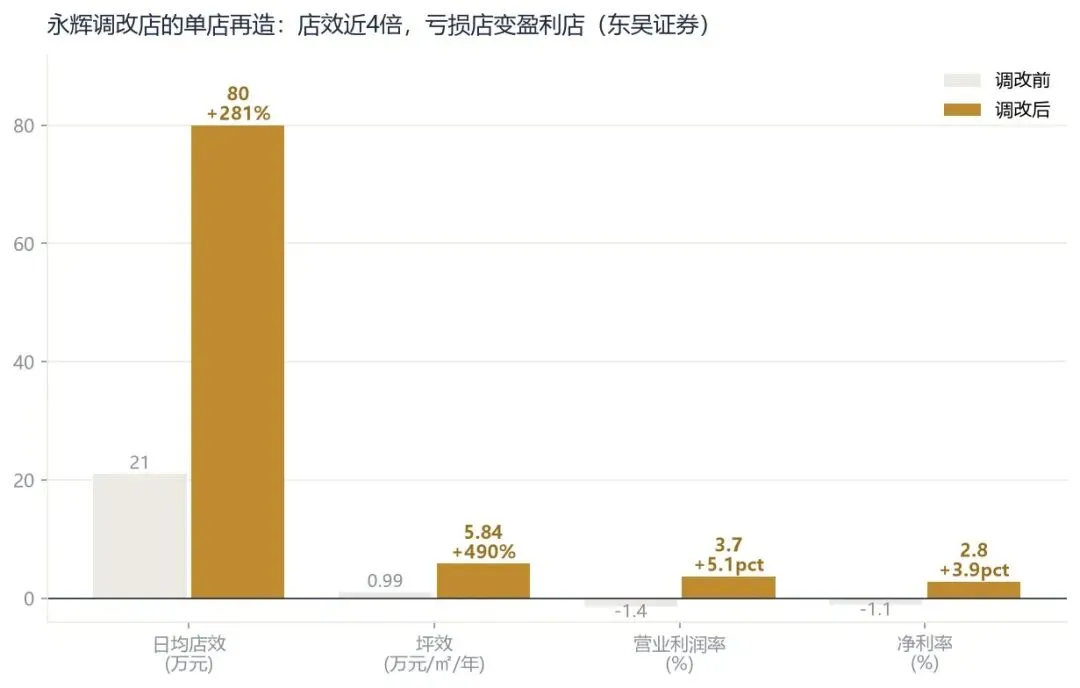
▍图 9 · 永辉调改店:日店效21万→80万(东吴证券同门店口径)
一个关键对照:永辉调改店(东吴同口径)日均店效21万→80万(+281%)、坪效0.99万→5.84万(+490%),单店模型确实再造了;方正证券测算更乐观,调改店日销普遍翻3-4倍、步步高翻6倍。但中百"胖改"关山店改造当日销售额暴涨723%,不到两年却悄然闭店——只换货架、降了价,没动供应链、没建自有品牌,所谓的调改不过是"装修式自救"。这说明:单店模型能抄,供应链和信任抄不来。
胖东来和永辉,是两种模型最极端的样本。胖东来毛利率只有15%-20%,比行业均值低5-10个百分点,却活得最好,靠四个杠杆:周转(库存15天vs行业45天、生鲜损耗约0.8%vs全国商超6.5%)、自有品牌(DL以60%毛利率贡献过半毛利)、人效(146万/人/年,是永辉63万的2.3倍;月薪高出行业60%但人工费用率反而低1.9pct)、信任(95%复购率撑起5%净利率)。永辉不是不努力——它关了381家店、押31亿定增赌调改,但资产负债表等不起,旧模型亏出来的坑,新模型要几年才能填平。一个用"善待员工换口碑"做成现金机器,一个用"关店止血"换时间,这就是同一道题的两种解法。
多维交叉验证:三种视角,同一个结论
时间维度:五年销售持平+门店-26%+单店+32%——总量稳、结构换。2021年前十还是大卖场为主,2025年前十里沃尔玛(山姆)、盒马、鸣鸣很忙三分天下有其二。机构判断:线下零售已进入"买方时代",消费者主权取代渠道霸权。
区域维度:下沉市场是增量主场——鸣鸣很忙60%门店在县城乡镇、覆盖75%县城;盒马新开门店三分之一在二三线和县城;奥乐齐"出沪入苏"辐射长三角。这与"标准超市55%门店正增长、大卖场仅39%"的CCFA发现互相印证。
赛道维度:业态面积与坪效成反比——1200㎡的折扣店坪效12.87万/㎡/年,3500㎡的胖改店12.5万,而6000㎡以上大卖场只有3-5万。三组数据在三种视角下自洽:规模逻辑退场,效率与商品力逻辑接管。
企业图谱:六条赛道的头把交椅与挑战者
未来形态与行业趋势:四种店型,一个方向
BCG用"火速价效"四个字勾勒了未来分化的终极形态:火(胖东来,烟火气+现场加工+极致体验)、速(小象超市/京东秒送,前置仓即时达)、价(奥乐齐,硬折扣绝对低价)、效(山姆,会员制精选SKU)。中研普华的判断更直接:未来能扛周期的模型是"到店体验+3公里即时达+自有品牌",纯前置仓烧钱、纯大卖场掉客,中间路线胜出。
落到更细的形态,中研普华给出五条确定性赛道:第一,业态两极——会员仓储与硬折扣吃掉中间层,"不大不小"的综合超市最危险;第二,门店前置仓化、店仓一体成标配;第三,自有品牌从补充变主体,重点沿烘焙、熟食、预制菜延伸;第四,服务与情绪价值重估,超市从交易终端变成社区公共空间;第五,政策托底与现代流通体系成型,但只给调改型、社区型、数字化项目留通道,不救低效产能。
三个趋势可以确定:其一,自有品牌从补充变主体——未来五年它从"白牌低价替代"升级为"超市表达品质主张的载体",核心不是贴标,是深入工厂做配方共创;自有品牌占比低的区域超市,会长期陷于品牌商返利与平台比价的夹心层。其二,店仓一体成标配——门店既是体验场也是履约节点,纯到店大超对年轻客群流失不可逆。其三,信任本身成为复购率最高的单品——当价格透明、商品趋同,软性服务(无理由退换、母婴室、宠物寄存)和情绪价值被重新估值。
政策也在托底:商务部《零售业创新提升工程实施方案》明确到2030年基本建成布局合理、业态多元的零售新格局,给"一店一策"改造、绿色消费、数字化赋能留出低息与试点通道——但政策不救低效产能,出清与改造同步发生。一句话:未来能扛周期的模型是"到店体验+3公里即时达+自有品牌",纯前置仓烧钱、纯大卖场掉客,中间路线胜出。
回到核心问题:衰落与狂奔,其实是同一件事
回到开头那组数字。传统超市为何衰落?因为"一次性买齐+收租+囤一周"的三个前提同时失效。新业态为何狂奔?因为它把等式改写成了"替你选品+自有品牌+即时履约+信任"。这是同一场变革的两面,不是两个行业。
按权重归因:主因约六成是电商与即时零售拆走了"一站式"流量;次因约三成是自有品牌架空了通道费模式;剩一成是消费习惯变迁与胖东来式信任溢价。这门生意的公式其实很朴素:利润 = 商品力 × 周转效率 × 信任。规模,从来不在等式右边。
核心判断:超市业没有整体衰落,只有大卖场在出清——五年销售持平、门店-26%、单店+32%就是证据。传统超市输在"收租模式"与"三个失效前提";新业态赢在"商品力×效率×信任"的单位经济模型。未来五年增量由会员店、硬折扣、量贩零食、即时零售分掉;观察全行业只需一个指标——自有品牌渗透率。
你家门口的大卖场还能撑几年?评论区聊聊:你上一次去大润发、沃尔玛"逛"是什么时候?觉得有收获,点个"在看",转发给还在囤大卖场购物卡的朋友。
*本文数据来源:中国连锁经营协会"2026年中国超市Top100"(口径为上榜企业2025自然年数据)及历年榜单、国家统计局、商务部研究院、方正证券/国盛证券/东吴证券公开研报、中研普华产业研究院、BCG及公开报道。坪效等指标存在经营面积/建筑面积口径差异,本文统一采用经营面积口径。

