【精选研报】研报新能源汽车产业链行业深度报告磷酸铁锂产业链系列报告二5G布局提速基站电池有望全面铁锂化-.pdf附下载
- 2026-10-25 17:02:02
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/9a6eefb29919
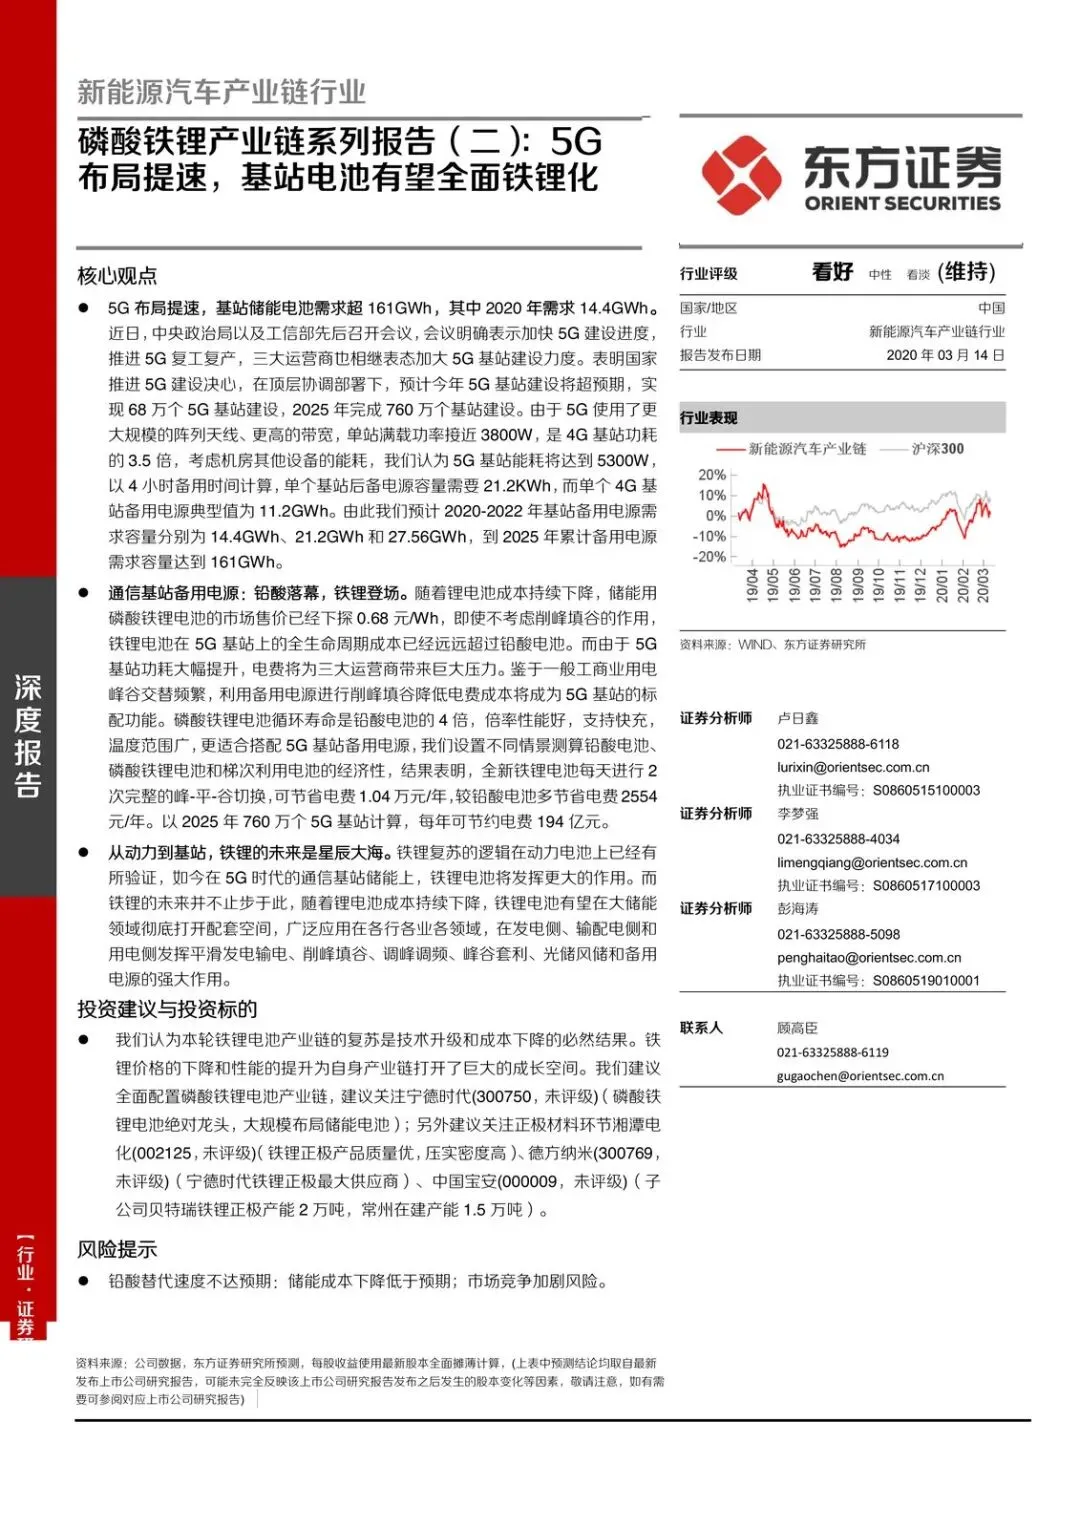
5G基站备用电源正在从铅酸切到磷酸铁锂,而且这一轮替代可能比动力电池更快、更彻底。
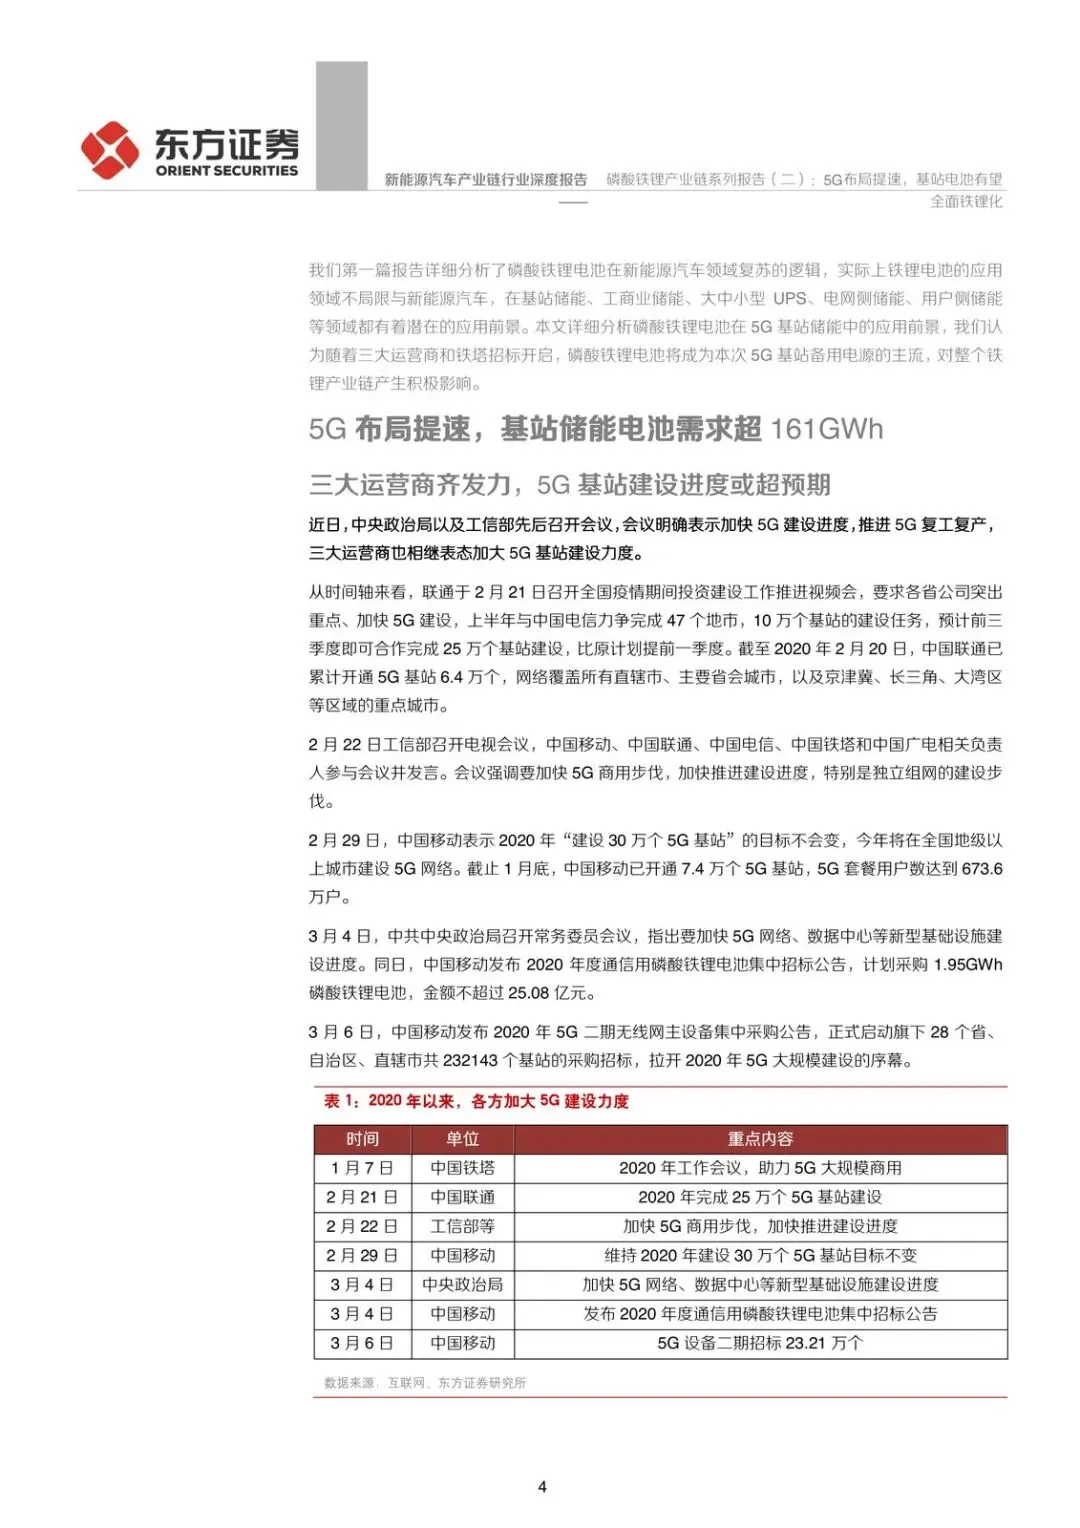
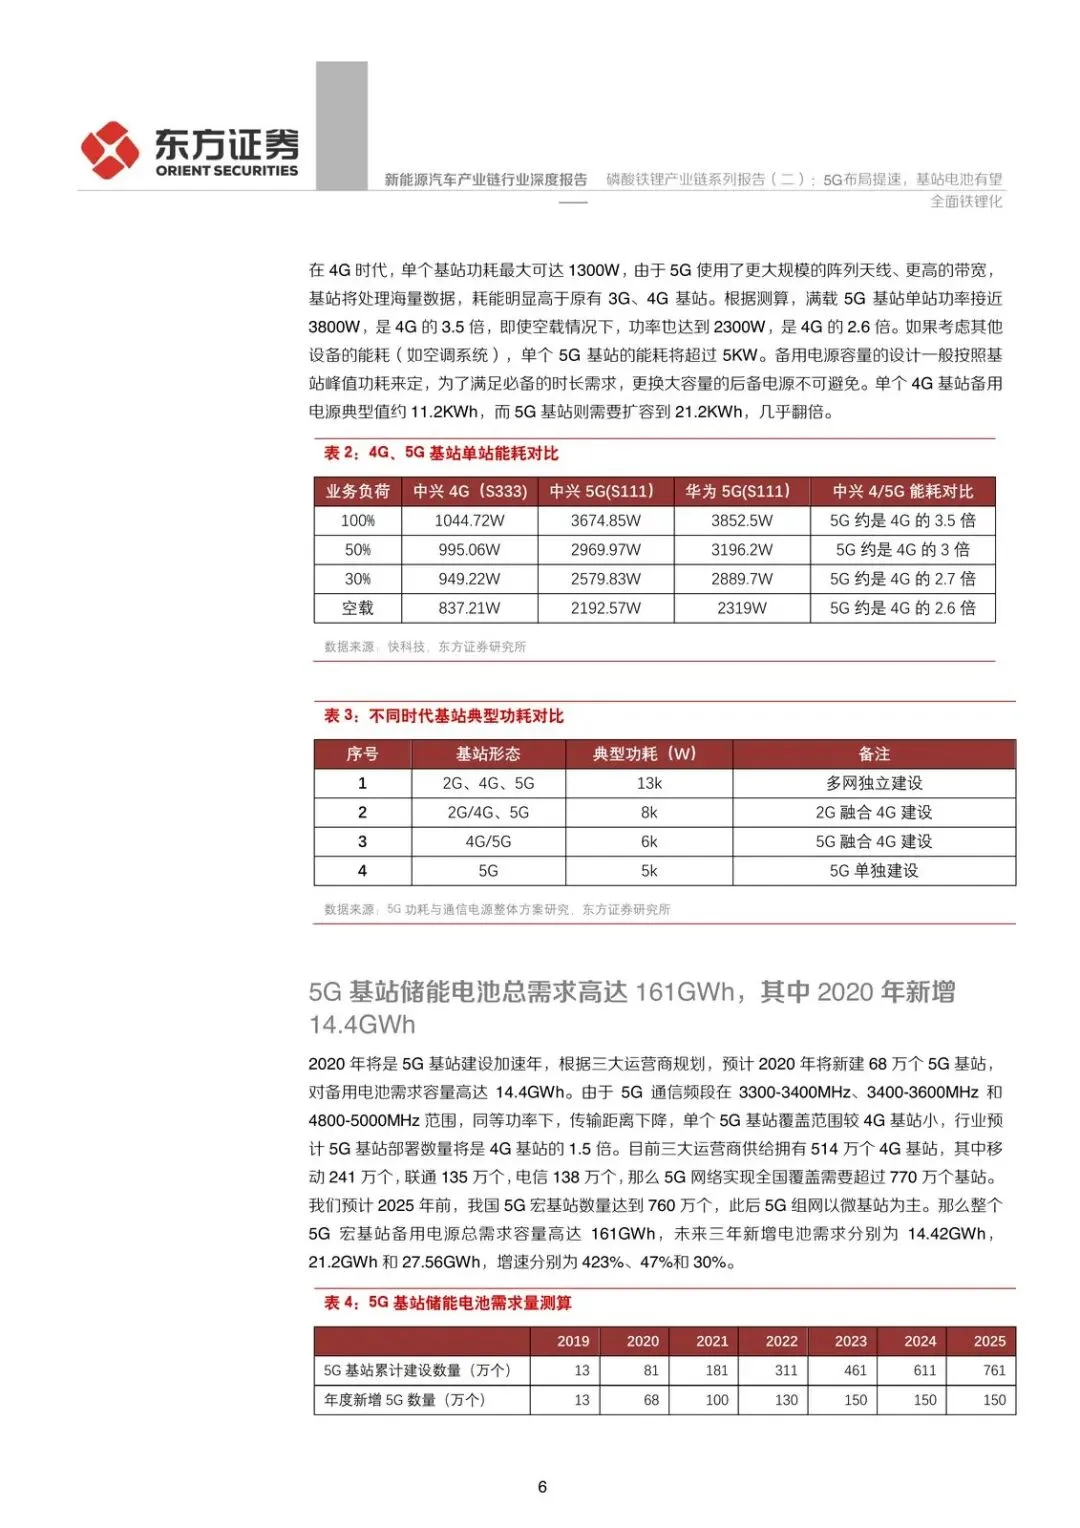
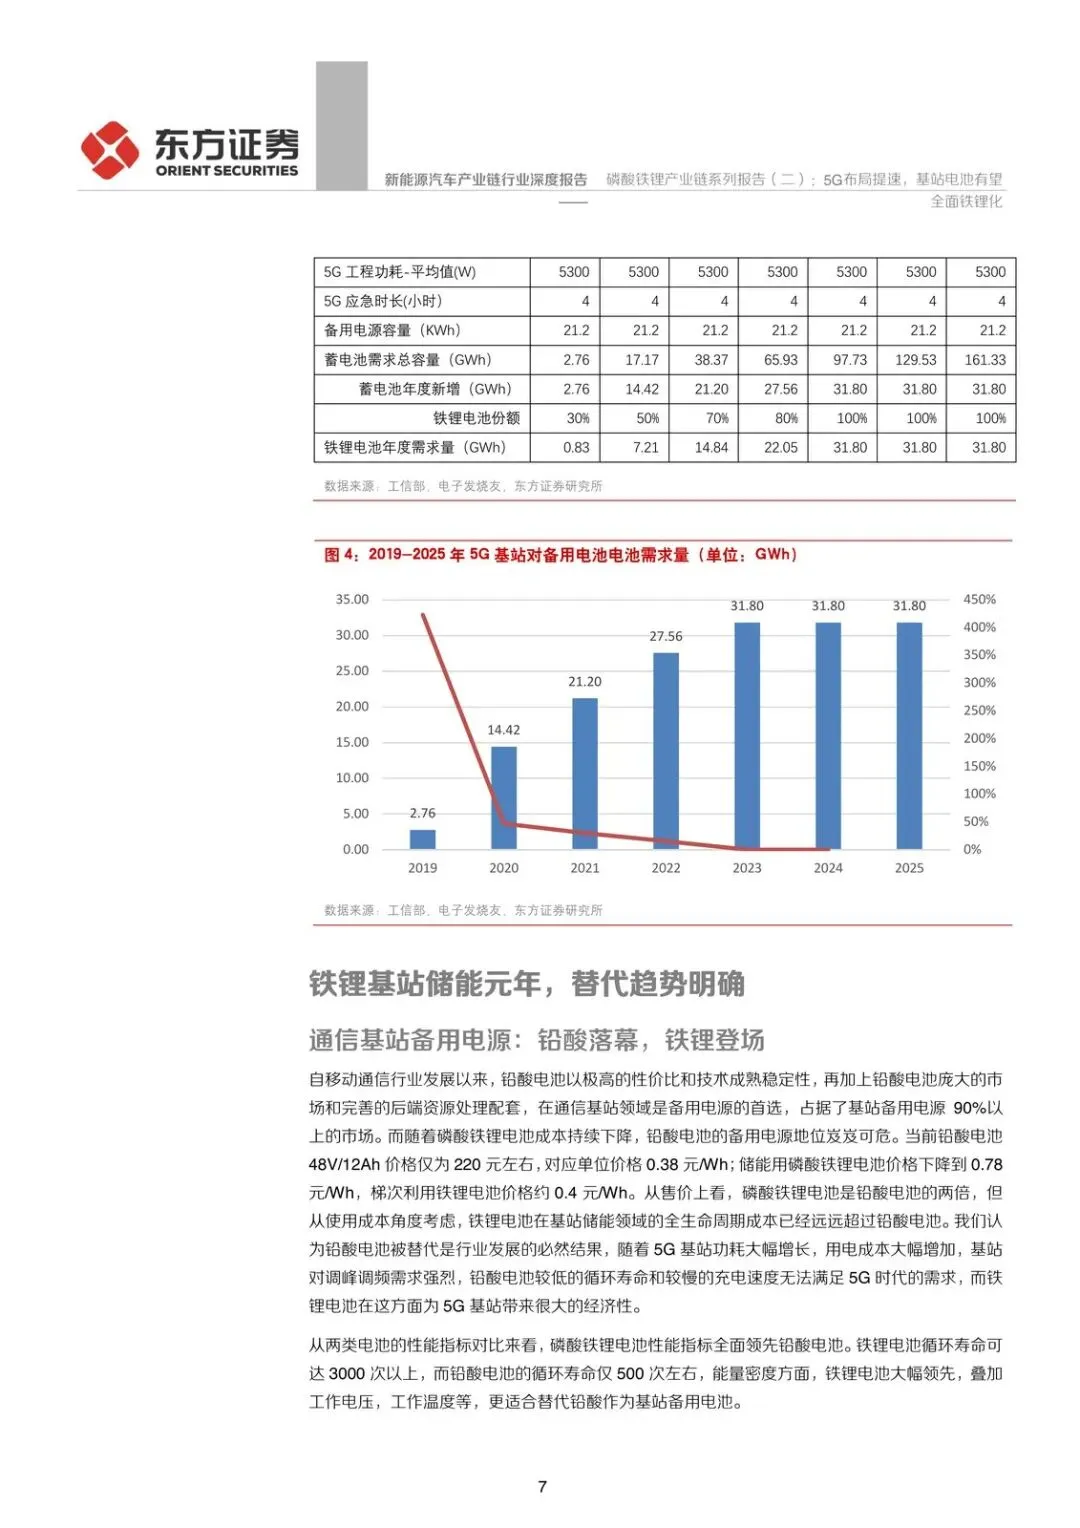
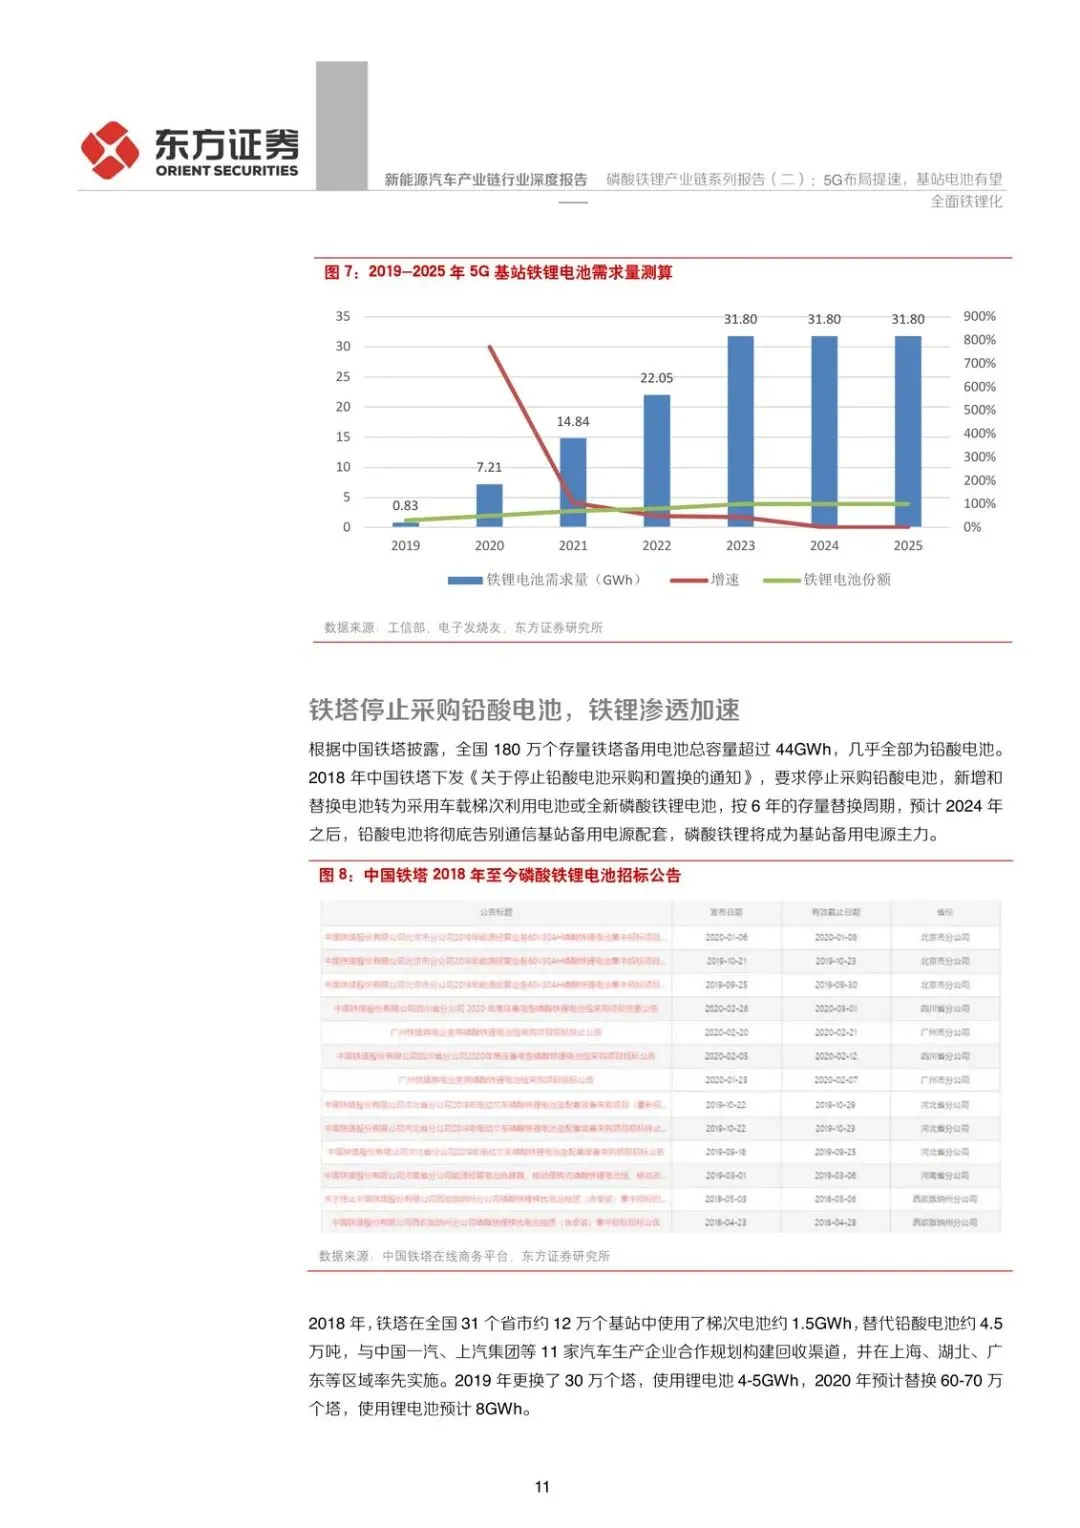
东方证券这份2020年3月14日的深度报告给出的判断很硬:今年5G基站建设或超预期做到约68万站,到2025年约760万站;对应备用电源累计需求约161GWh,其中2020年新增约14.4GWh。单站功耗上去了,电费也上去了,铅酸在全生命周期成本上已经打不过铁锂。
主线就三件事:需求为什么突然放大、铁锂为什么能把铅酸挤出去、钱会落到产业链哪一段。
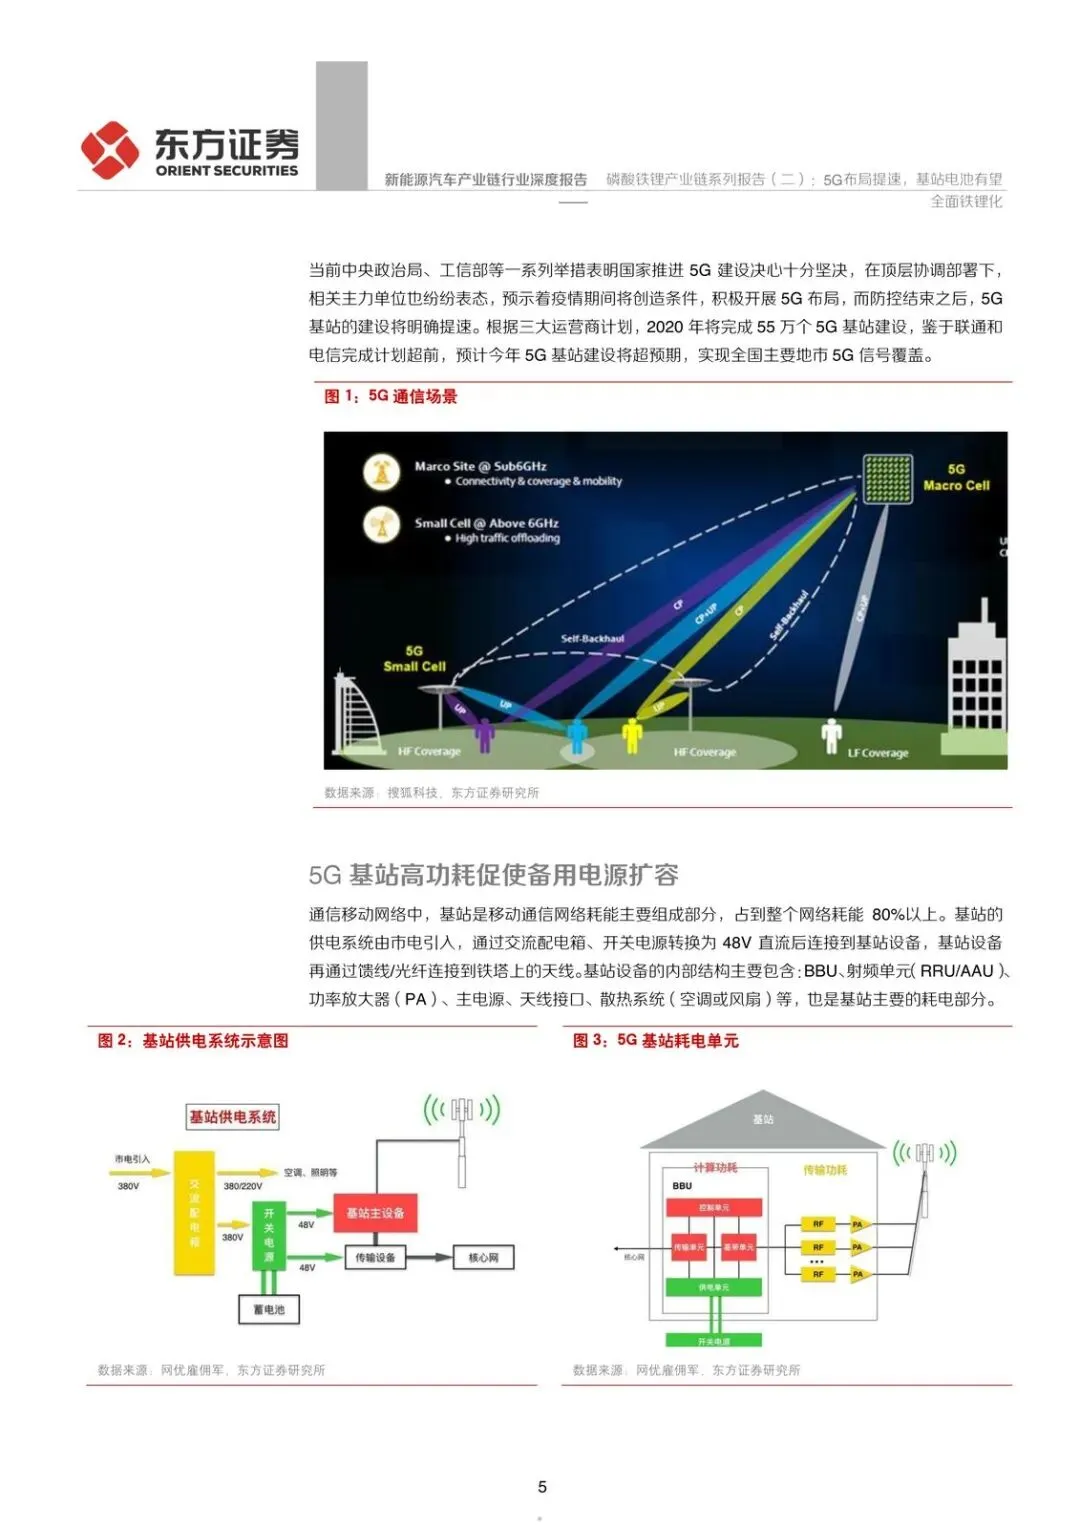
为什么是现在:功耗把备用电源“撑大”了
5G用了更大规模阵列天线、更高带宽。报告测算单站满载功率接近3800W,大约是4G的3.5倍;把机房其他设备算进去,5G基站能耗按5300W计。按4小时备电,单个5G基站后备电源约21.2kWh,而4G典型值大约11.2kWh量级。
容量几乎翻倍,建设节奏又被顶层会议和三大运营商一起往前推。报告给出的年度新增蓄电池需求是:2020年14.42GWh、2021年21.20GWh、2022年27.56GWh,此后几年维持在31.80GWh左右,累计到2025年约161.33GWh。
谁受益:先吃到招标的铁锂电池厂和正极材料。谁受损:还在指望基站备电续命的铅酸体系。接下来盯什么:68万站能不能兑现、运营商招标里铁锂占比能不能持续抬升。
铅酸落幕:不是情怀,是算账
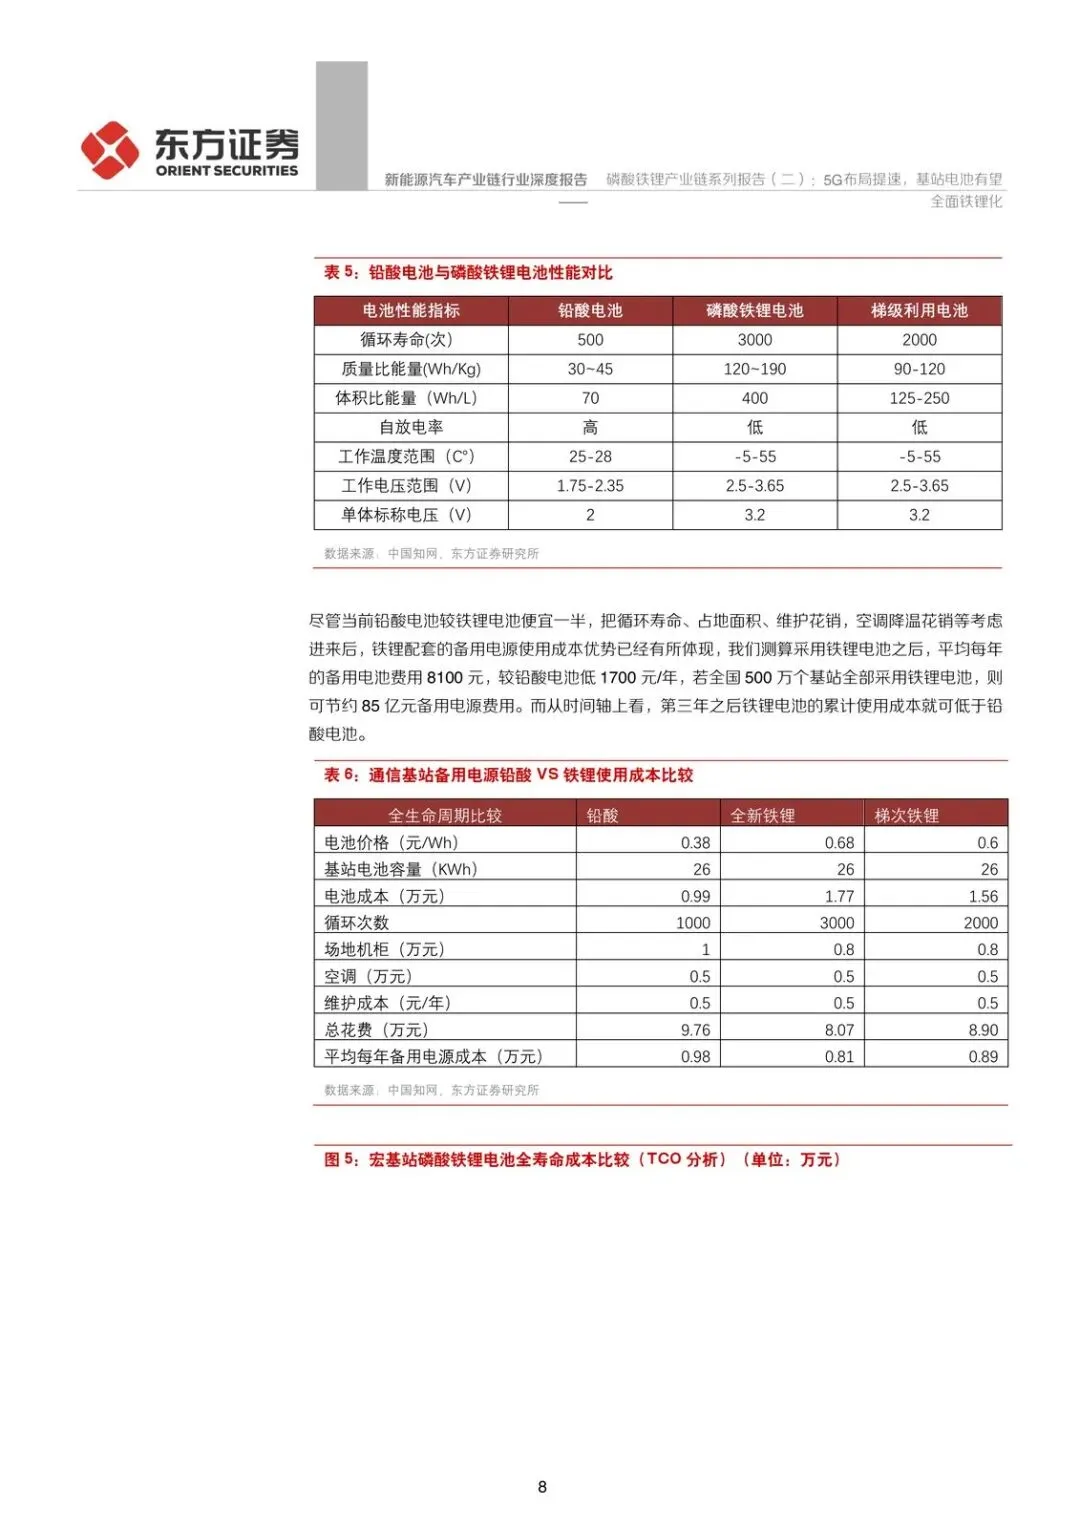
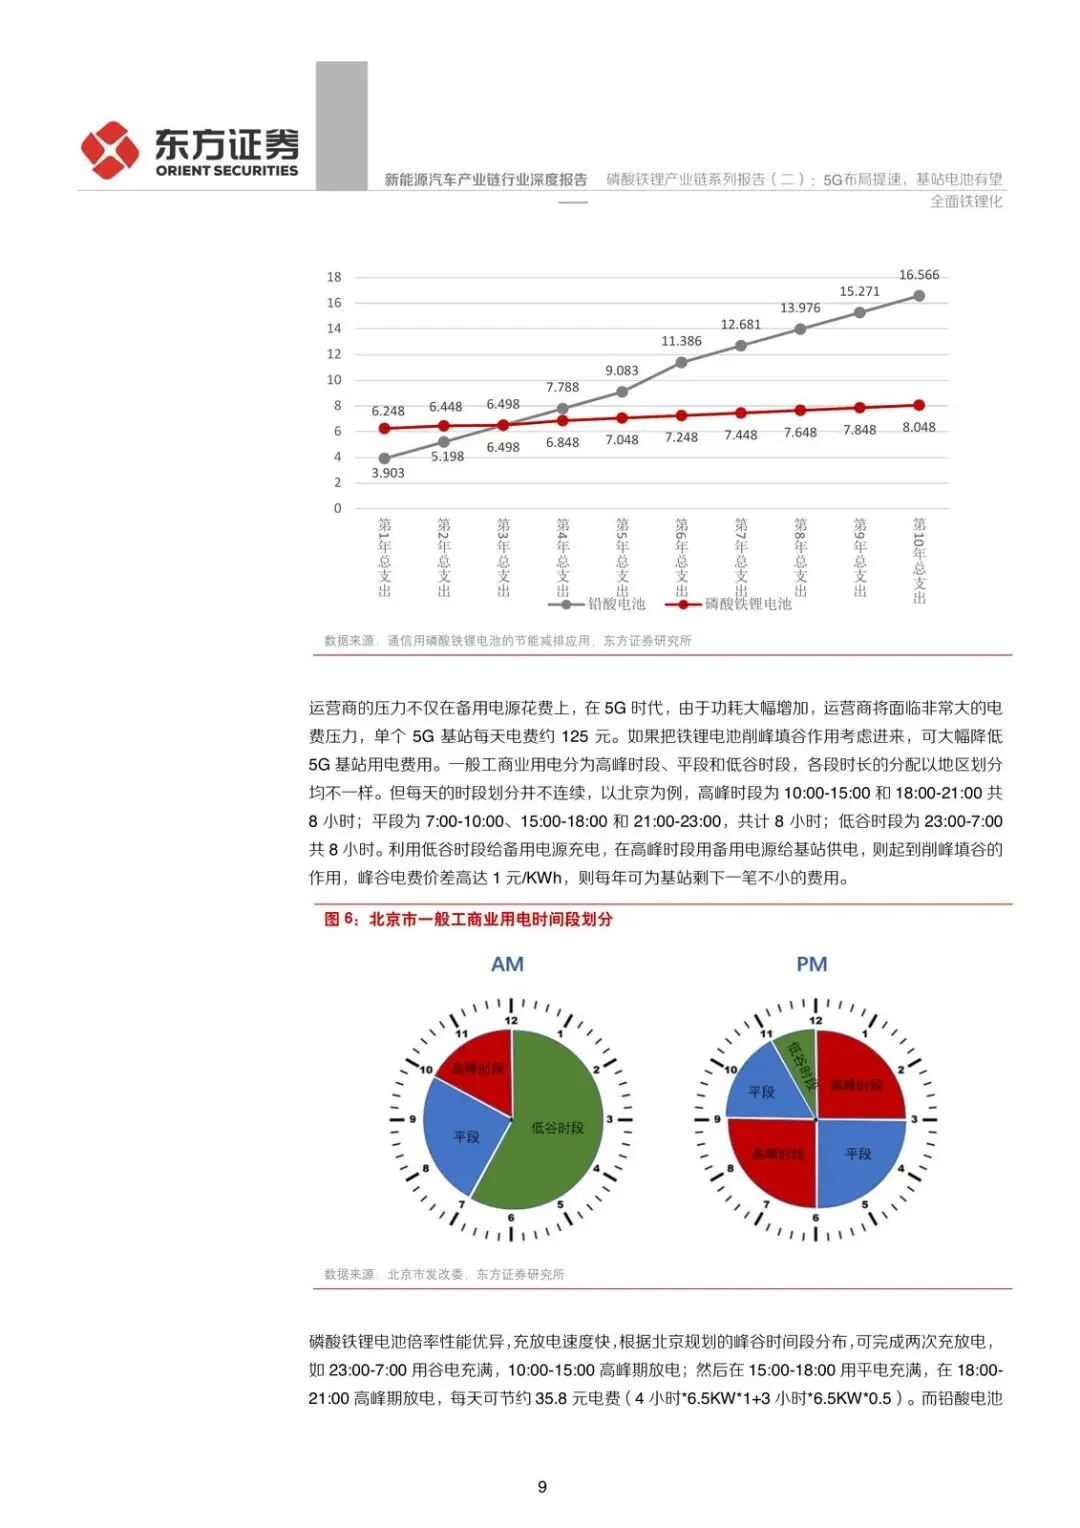
储能用磷酸铁锂市场售价已经下探到0.68元/Wh。即便不算削峰填谷,铁锂在5G基站上的全生命周期成本已经明显优于铅酸。5G功耗抬高后,电费会成为运营商的硬约束;一般工商业用电峰谷交替频繁,备用电源顺手做削峰填谷,几乎会变成标配。
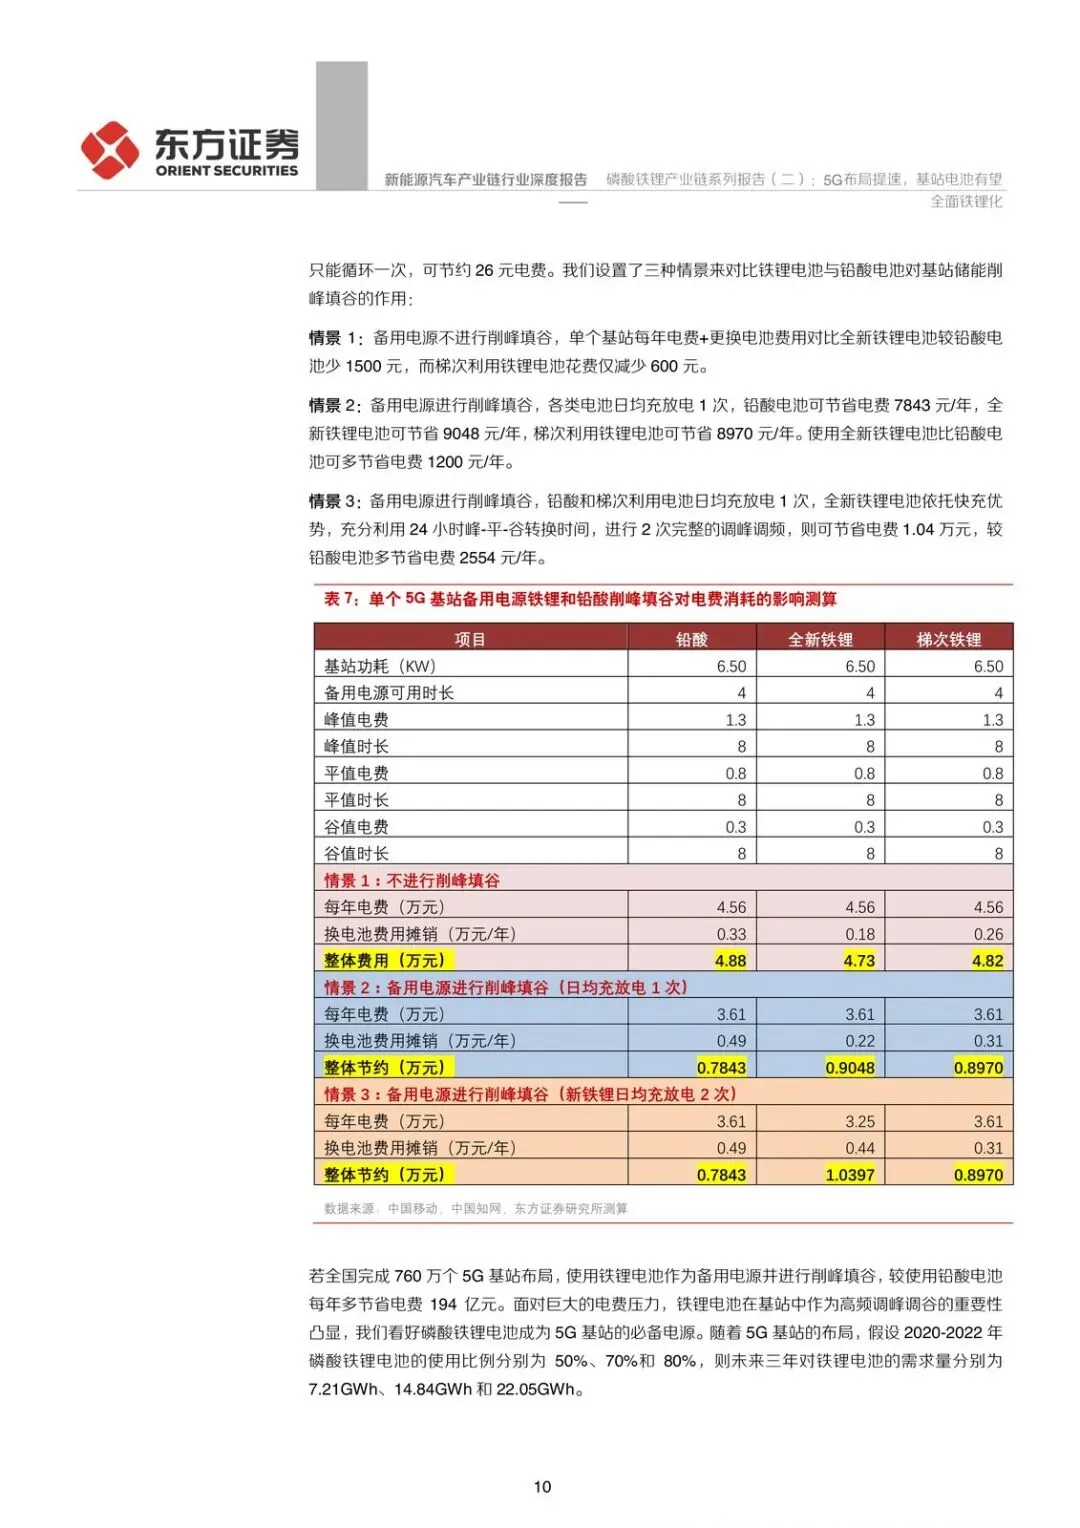
铁锂循环寿命大约是铅酸的4倍,倍率更好、能快充、温度范围更宽。报告情景测算:全新铁锂每天做2次完整峰-平-谷切换,可节省电费约1.04万元/年,比铅酸多省约2554元/年。按2025年760万个5G基站粗算,每年可节约电费约194亿元。
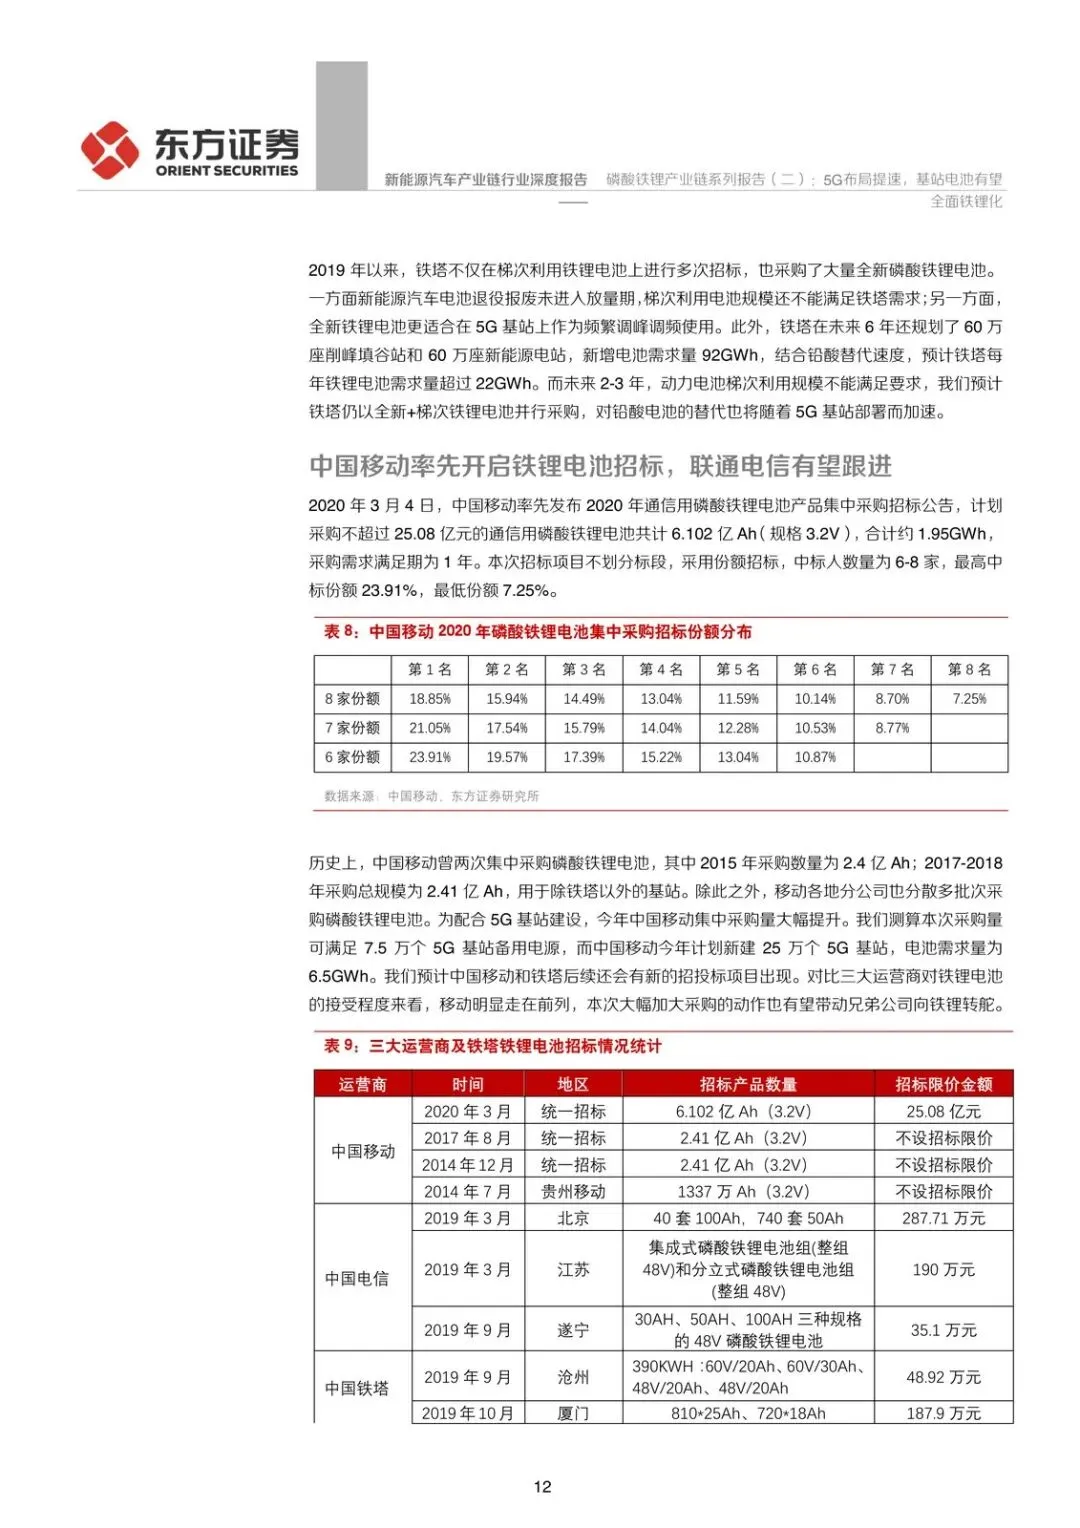
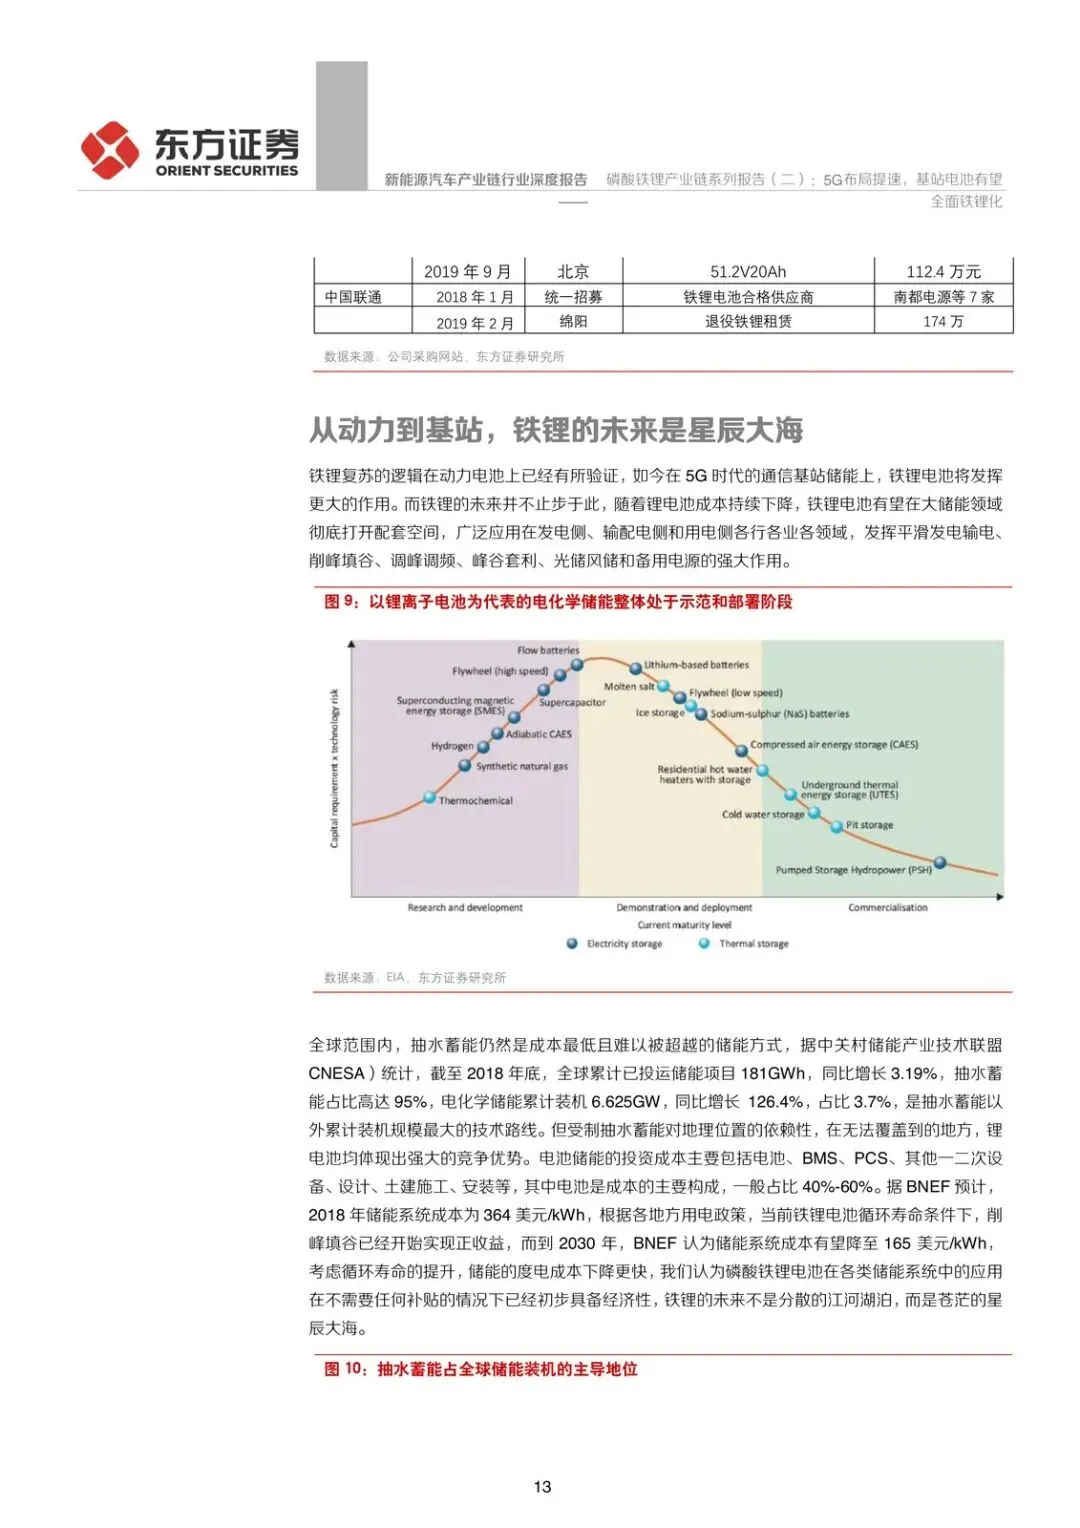
铁塔侧已经停采铅酸、加速铁锂招标;中国移动率先开铁锂招标,联通、电信被预期跟进。渗透不是口号,是采购清单在换。
风险也写得很直:铅酸替代速度可能慢于预期,储能成本下降可能不及预期,竞争也会加剧。这些会直接拉长“全面铁锂化”的时间表。
从动力到基站,再往后是大储能
铁锂在动力电池上已经走过一轮复苏。基站储能把同样的逻辑搬到通信侧:成本下来、寿命和倍率对得上场景。报告把更远的空间放在发电侧、输配电侧、用电侧——平滑出力、调峰调频、峰谷套利、光储风储和备用电源。基站这一块更像是铁锂从“车用”切到“站用”的第一块大蛋糕。
投资建议是全面配置磷酸铁锂中游材料和电池:宁德时代被点名为铁锂龙头、大规模布局储能电池;正极侧提到湘潭电化(压实密度高)、德方纳米(宁德铁锂正极最大供应商)、中国宝安(子公司贝特瑞铁锂正极产能2万吨,常州在建1.5万吨)。均为未评级,当作产业链地图,不是买卖指令。
观察清单
- 2020年5G基站实际建成量能否接近或超过约68万站,以及后续是否朝2025年约760万站推进。
- 运营商/铁塔招标中磷酸铁锂相对铅酸的份额是否继续上升,中国移动之后联通、电信是否跟进铁锂标段。
- 储能铁锂售价是否仍能维持在约0.68元/Wh附近或继续下探,TCO优势会不会被成本反弹吃掉。
- 年度备用电源新增是否按约14.4→21.2→27.56GWh的路径兑现,累计需求是否朝约161GWh靠近。
- 宁德储能出货、德方纳米/湘潭电化/贝特瑞铁锂正极产能利用率,能否对上基站招标节奏。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告

