【精选研报】洁净室工程行业深度报告优质赛道方兴未艾龙头企业强者恒强-23062127页.pdf附下载
- 2026-10-25 16:58:25
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/324aaf9d53f3
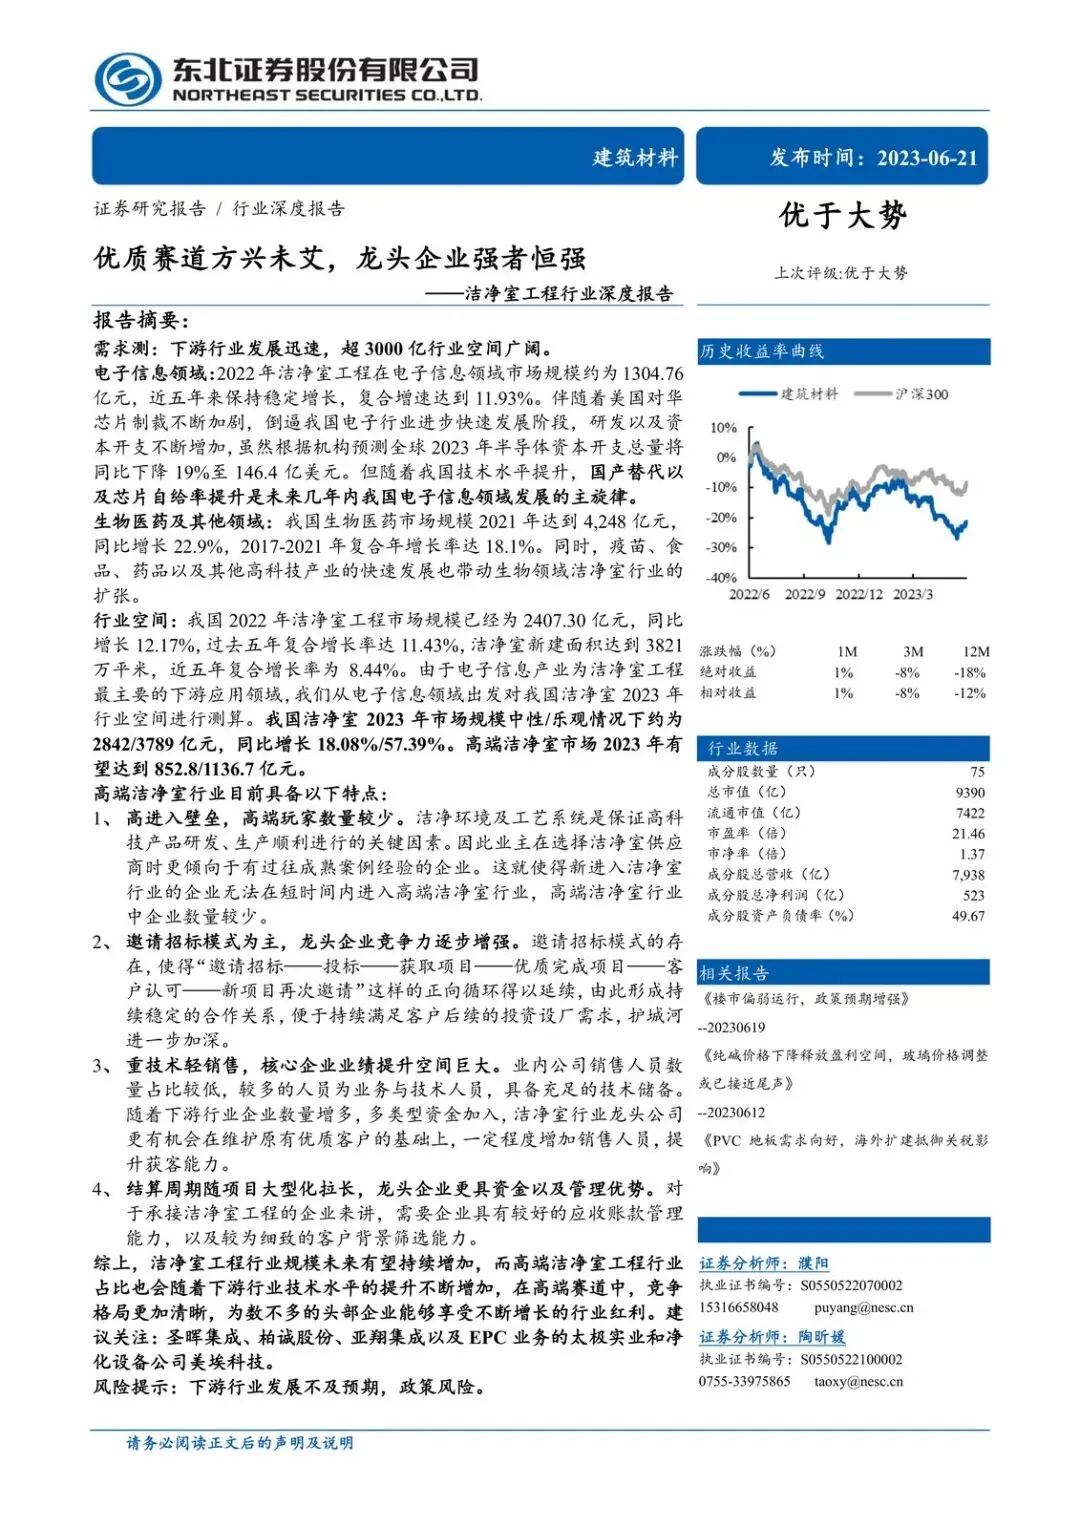
高端洁净室不是“工程活越干越多”,而是门槛把增量锁给少数能反复被邀请进场的人。
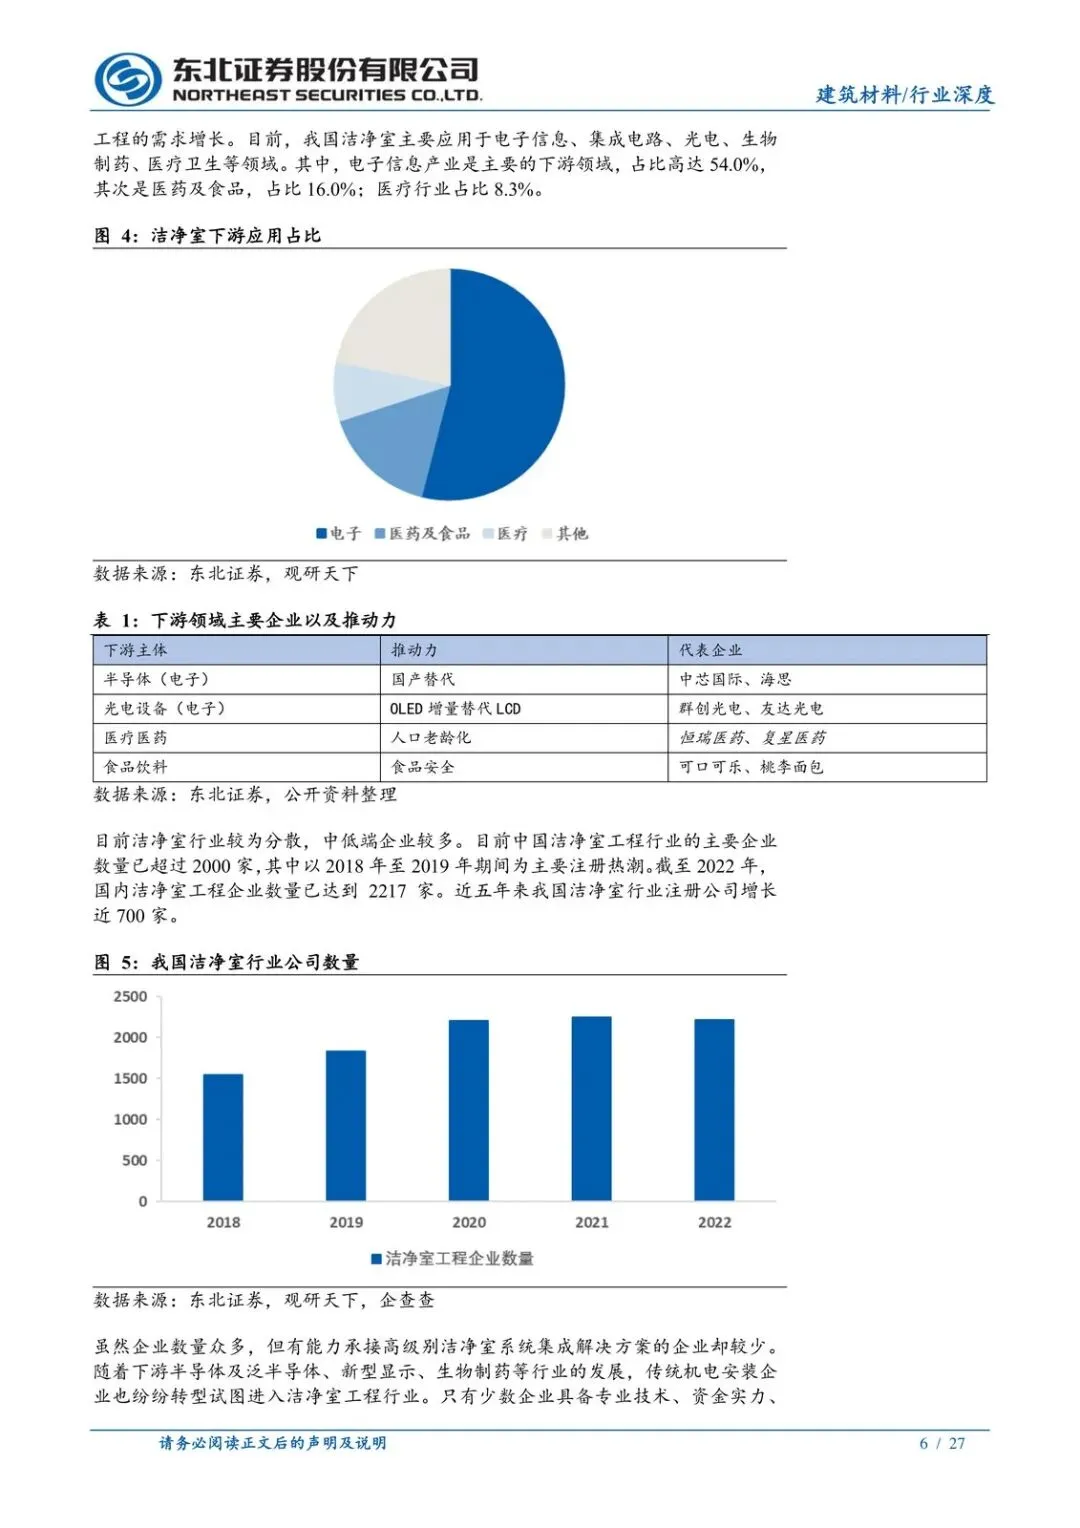
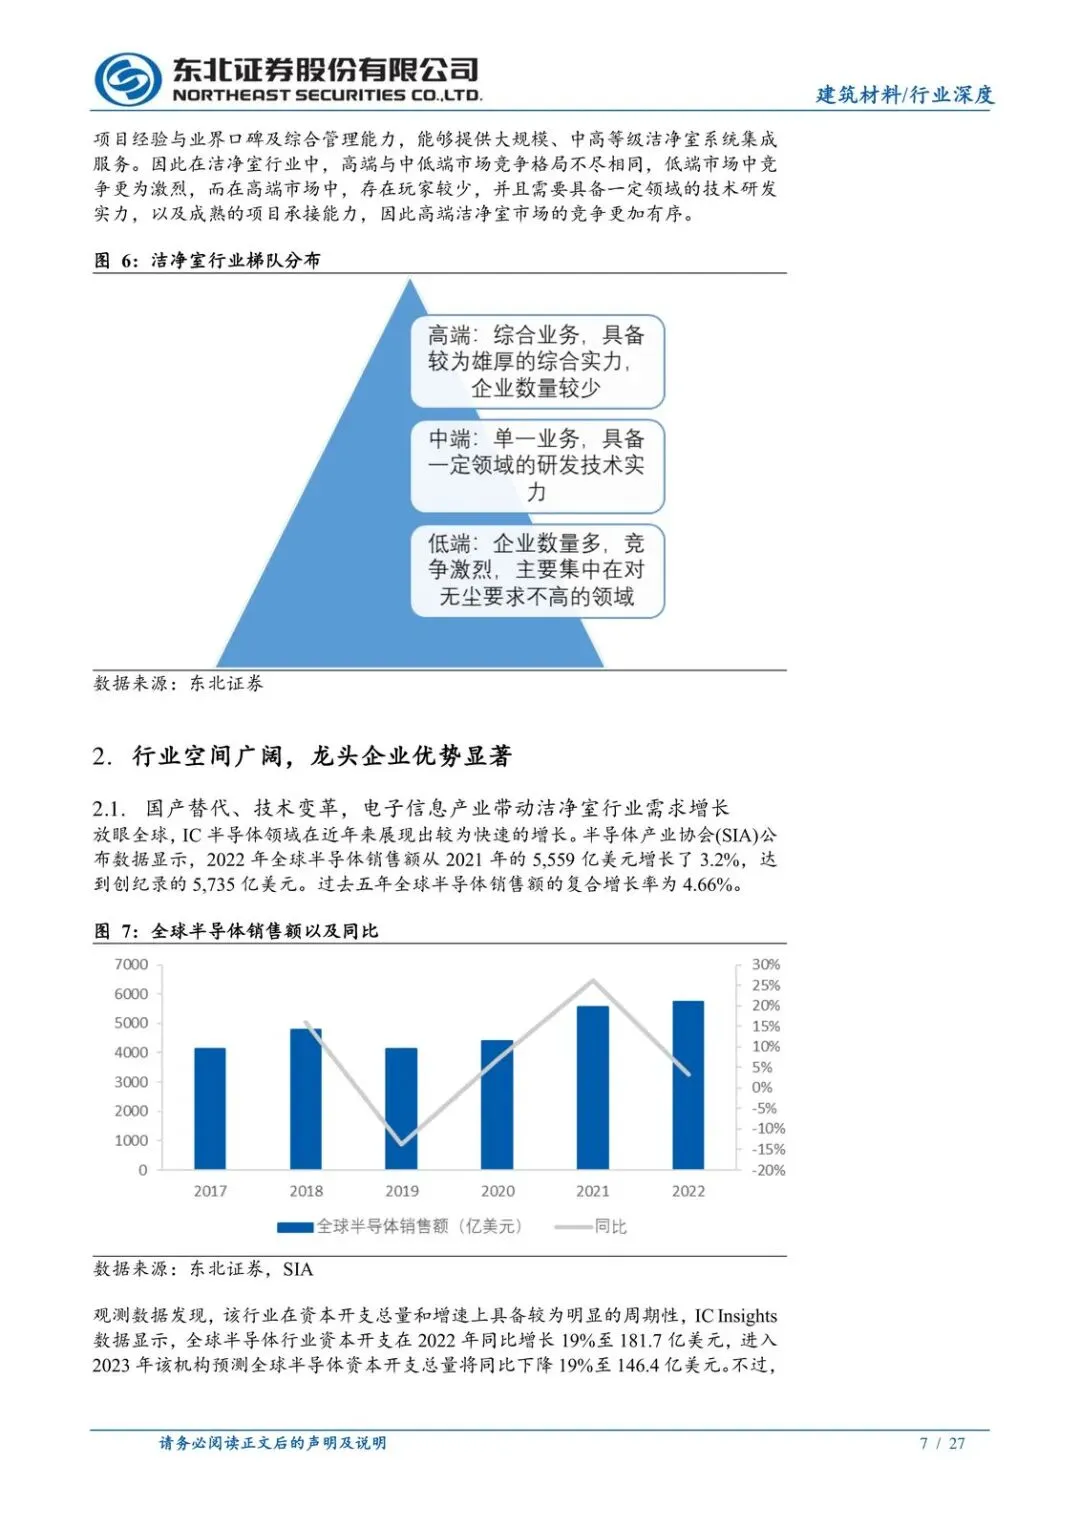
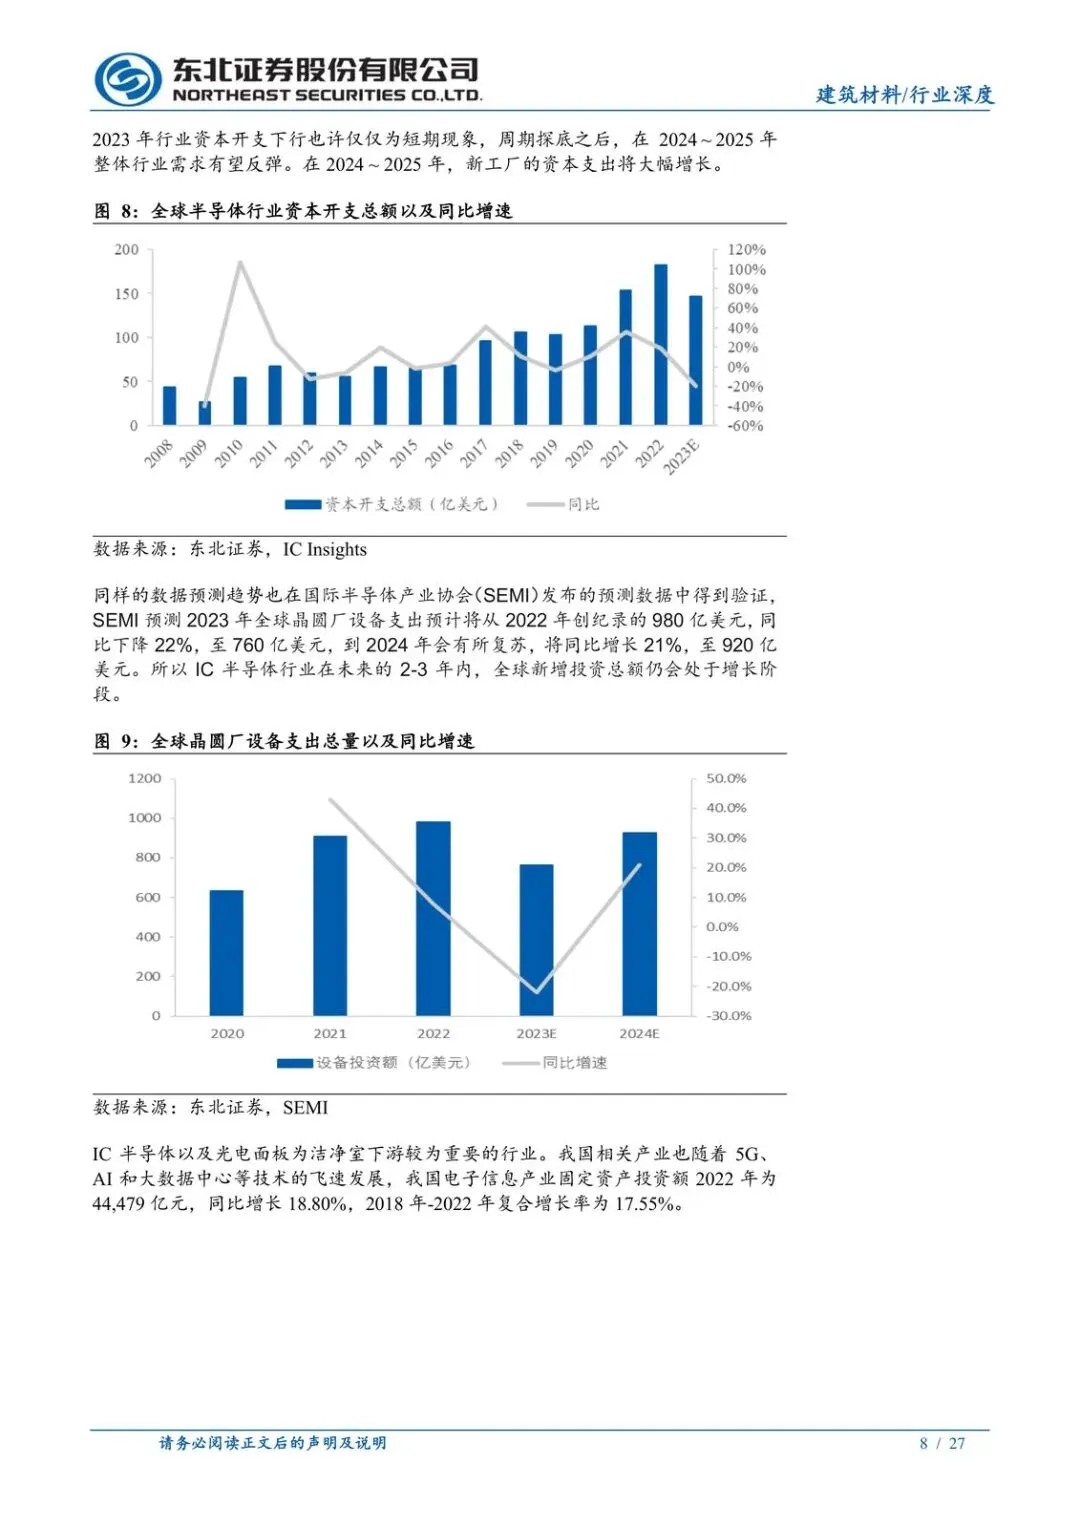
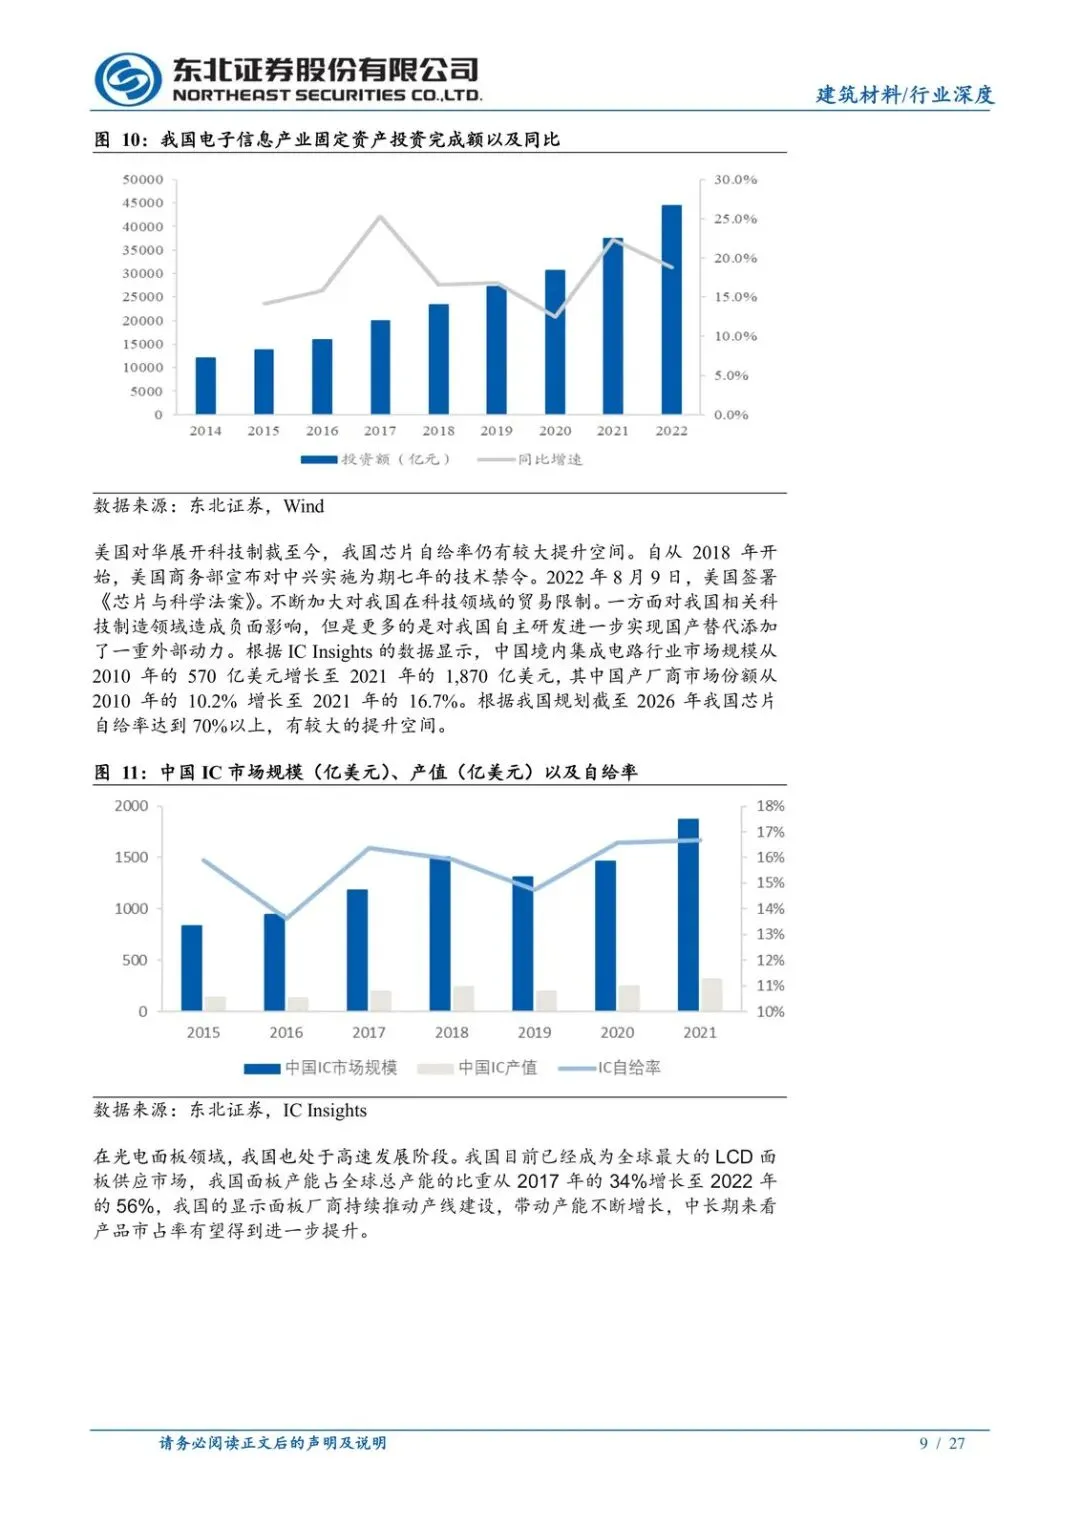
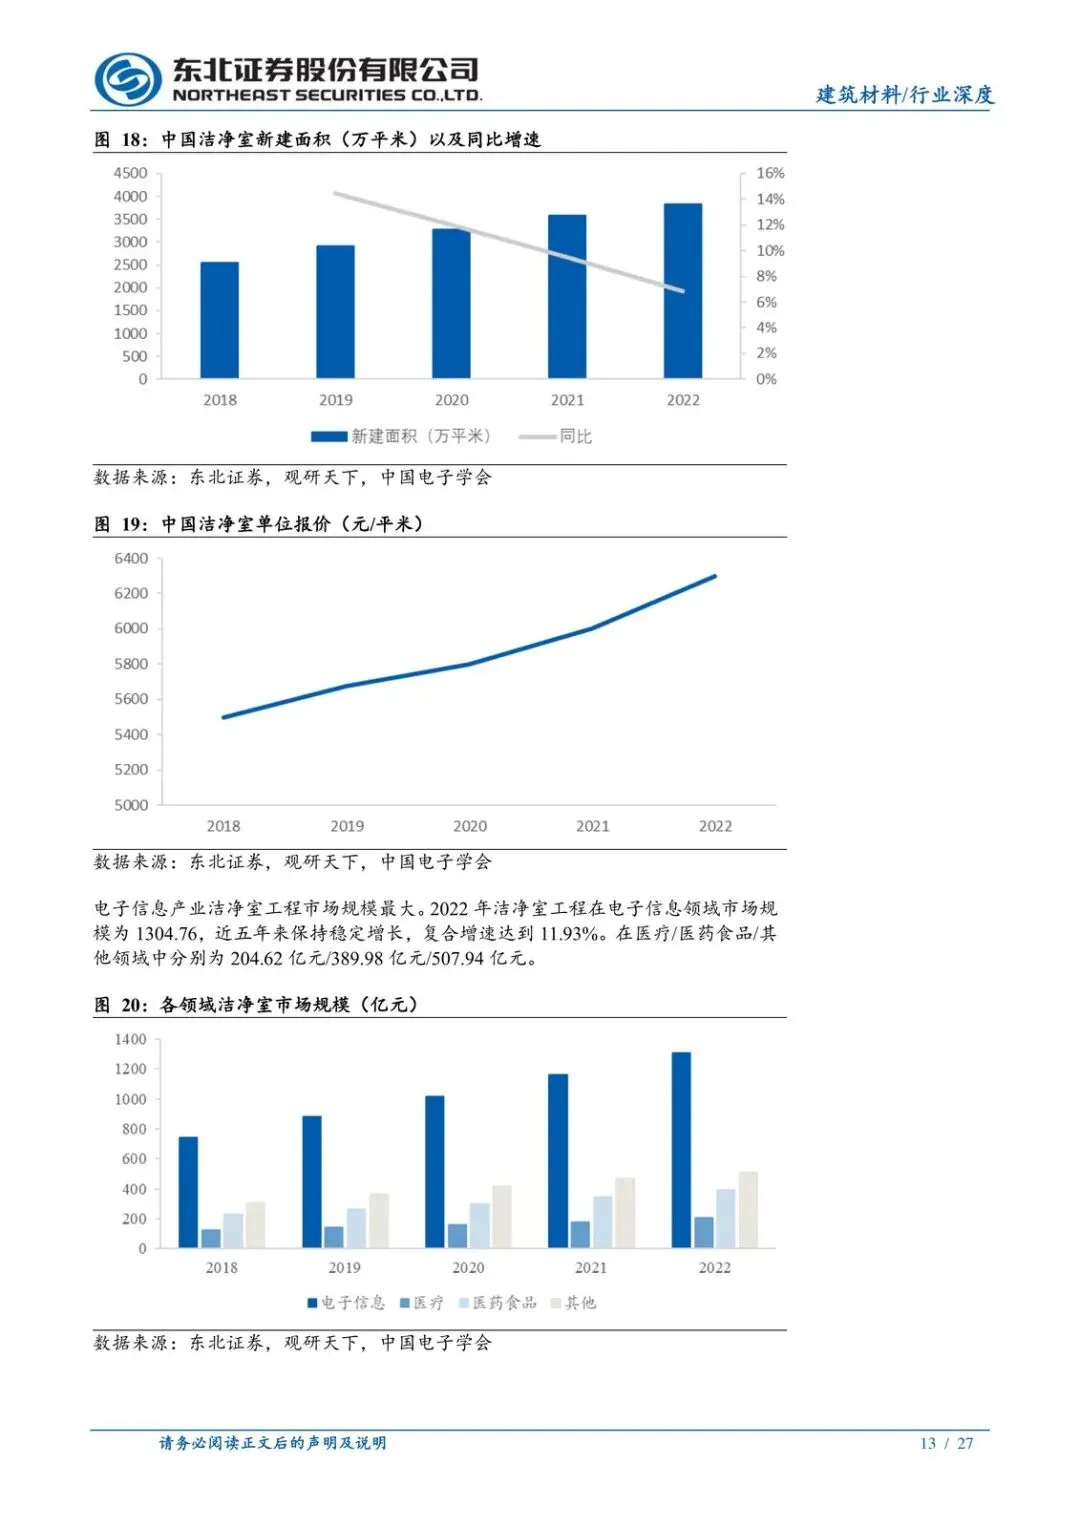
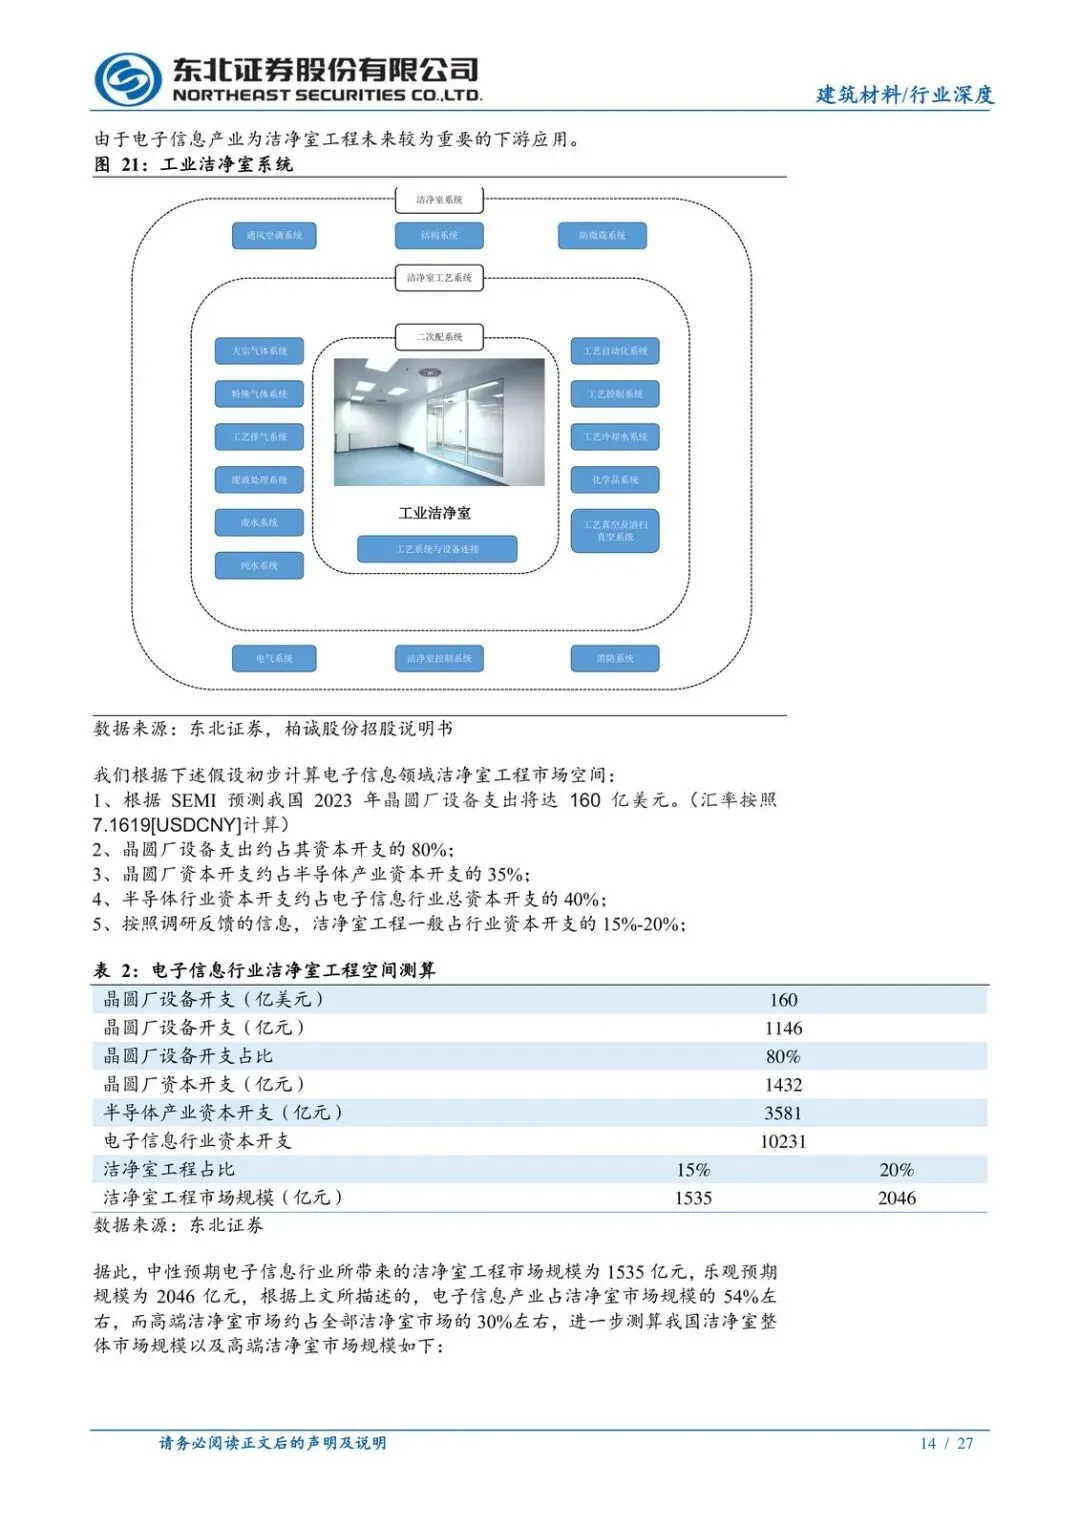
2023 年全球半导体资本开支被预测同比掉 19%,国内洁净室却被测算成中性/乐观 2842/3789 亿元、同比 18.08%/57.39%。矛盾就在这儿:总量可能冷,国产替代和芯片自给率把钱从全球开支里拽回来;电子信息仍是主下游,2022 年这块市场约 1304.76 亿元、近五年复合 11.93%。谁能吃到高端增量,谁会被长账期和项目大型化挤出,是后文主线。
空间在扩,结构更重要
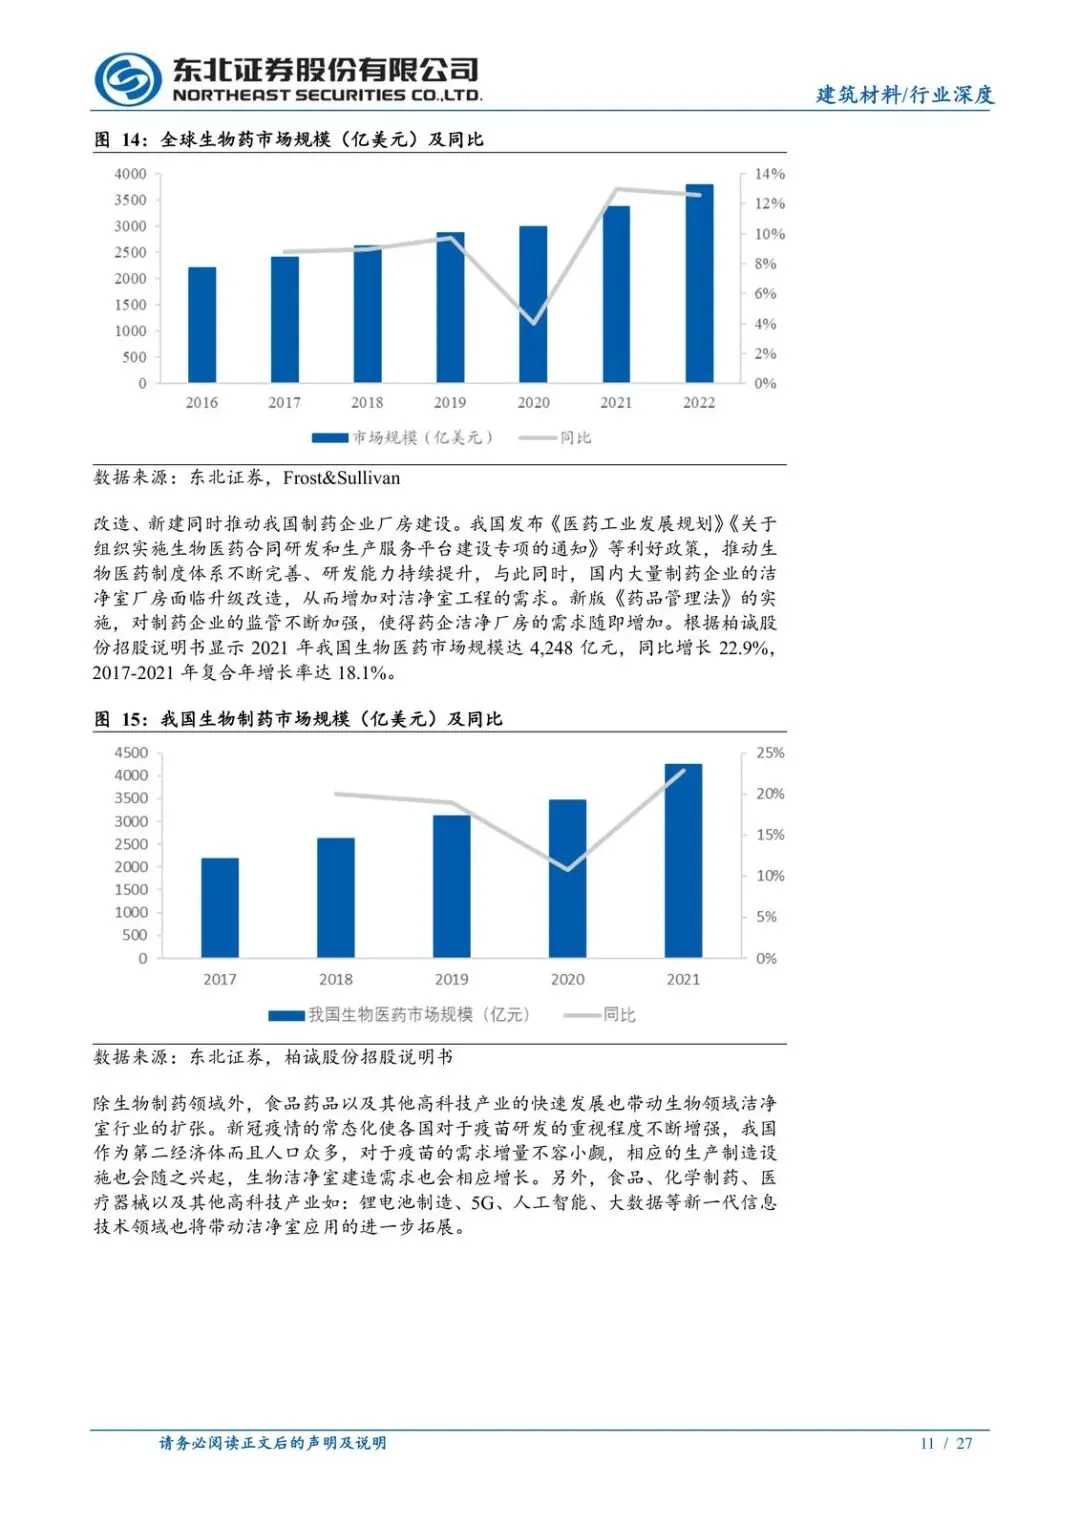
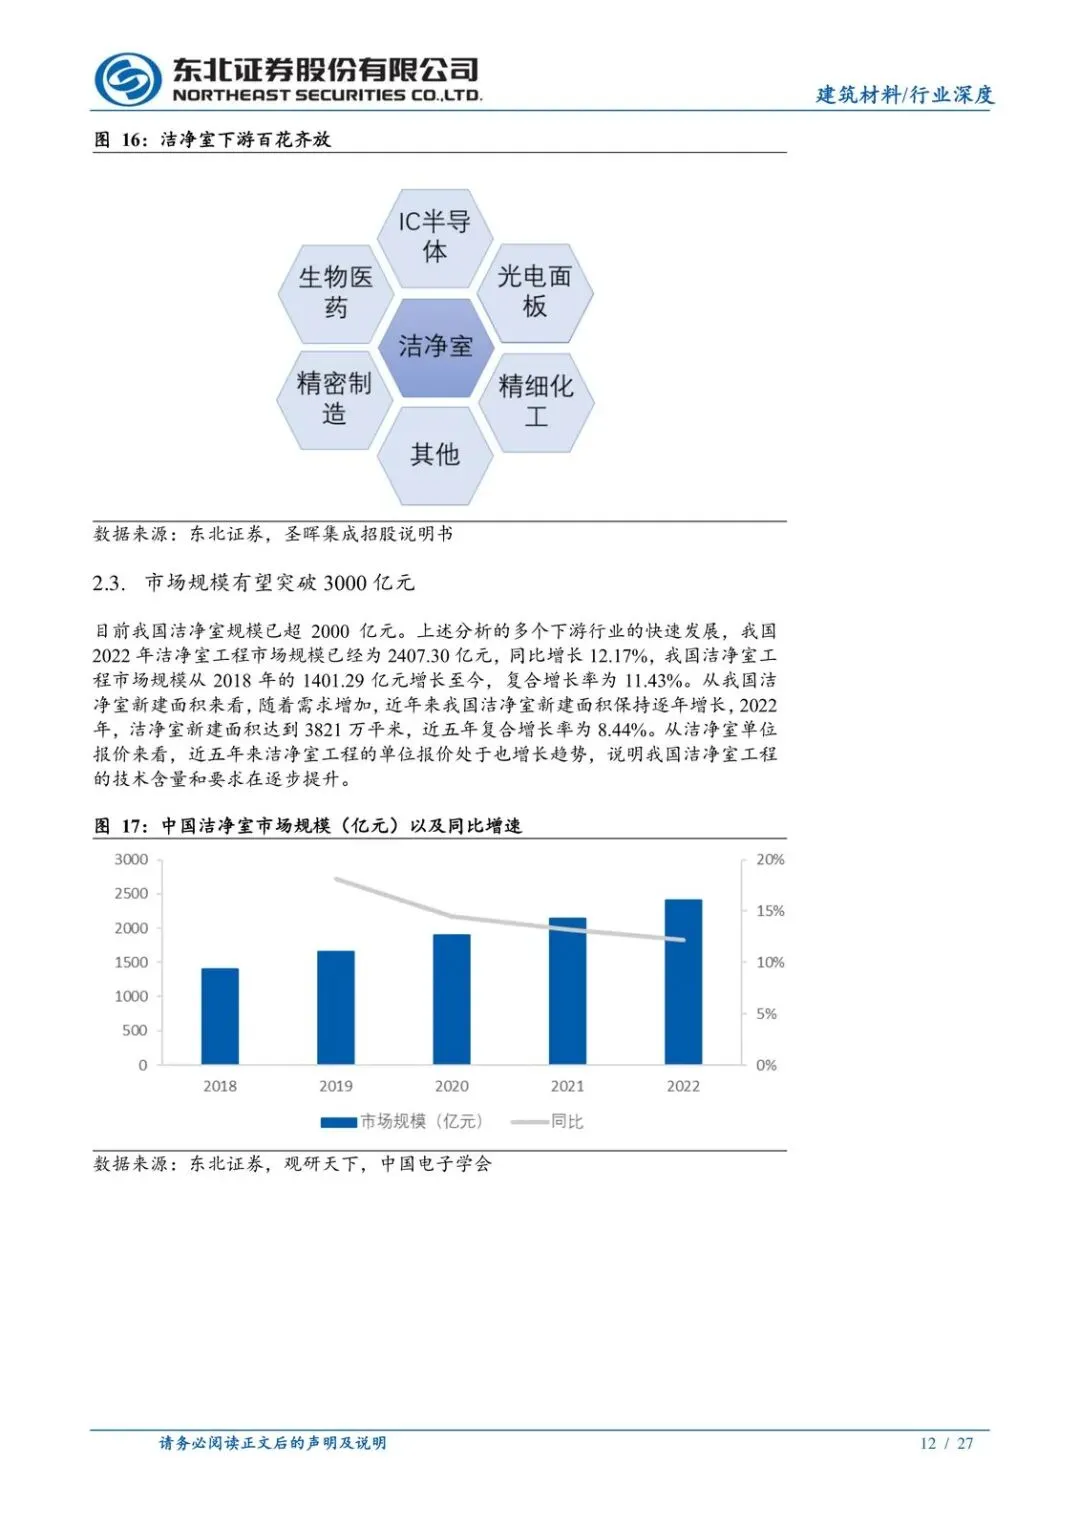
2022 年国内洁净室工程市场 2407.30 亿元,同比 12.17%,五年复合 11.43%;新建面积 3821 万平米,五年复合 8.44%。电子之外,生物医药 2021 年 4248 亿元、同比 22.9%、2017–2021 复合 18.1%,疫苗、食品、药品和高科技制造一起把洁净需求往上抬。
2023 年测算里,高端洁净室中性/乐观约 852.8/1136.7 亿元。行业总量冲 3000 亿不难写,真正拉开差距的是洁净等级、工艺系统和过往案例——业主不会拿核心产线练新手。
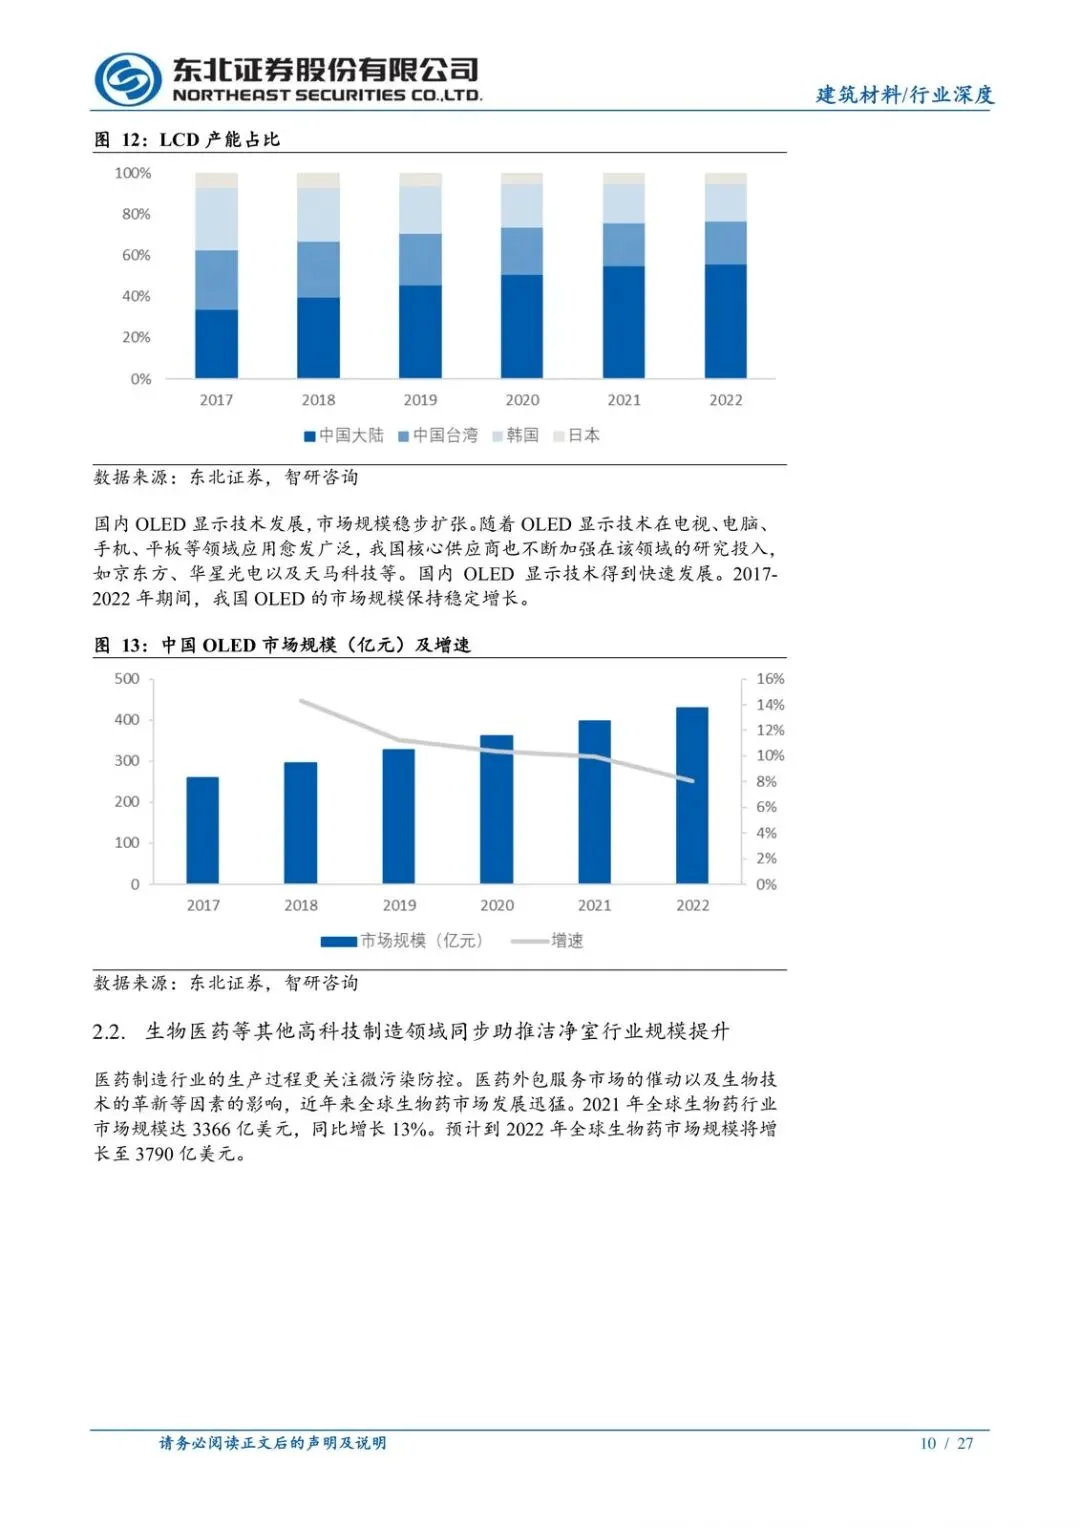
面板侧也在加码:国内 LCD 产能占全球从 2017 年 34% 到 2022 年 56%。电子资本开支若继续国产化,洁净室订单不会跟全球 capex 同比例收缩;受益的是能进 fab、面板和生物药高等级车间的承包商,受损的是只能做低端装修、拼价的尾部工程队。
护城河:邀请招标 + 技术编制 + 现金
高端赛道四条硬约束叠在一起。
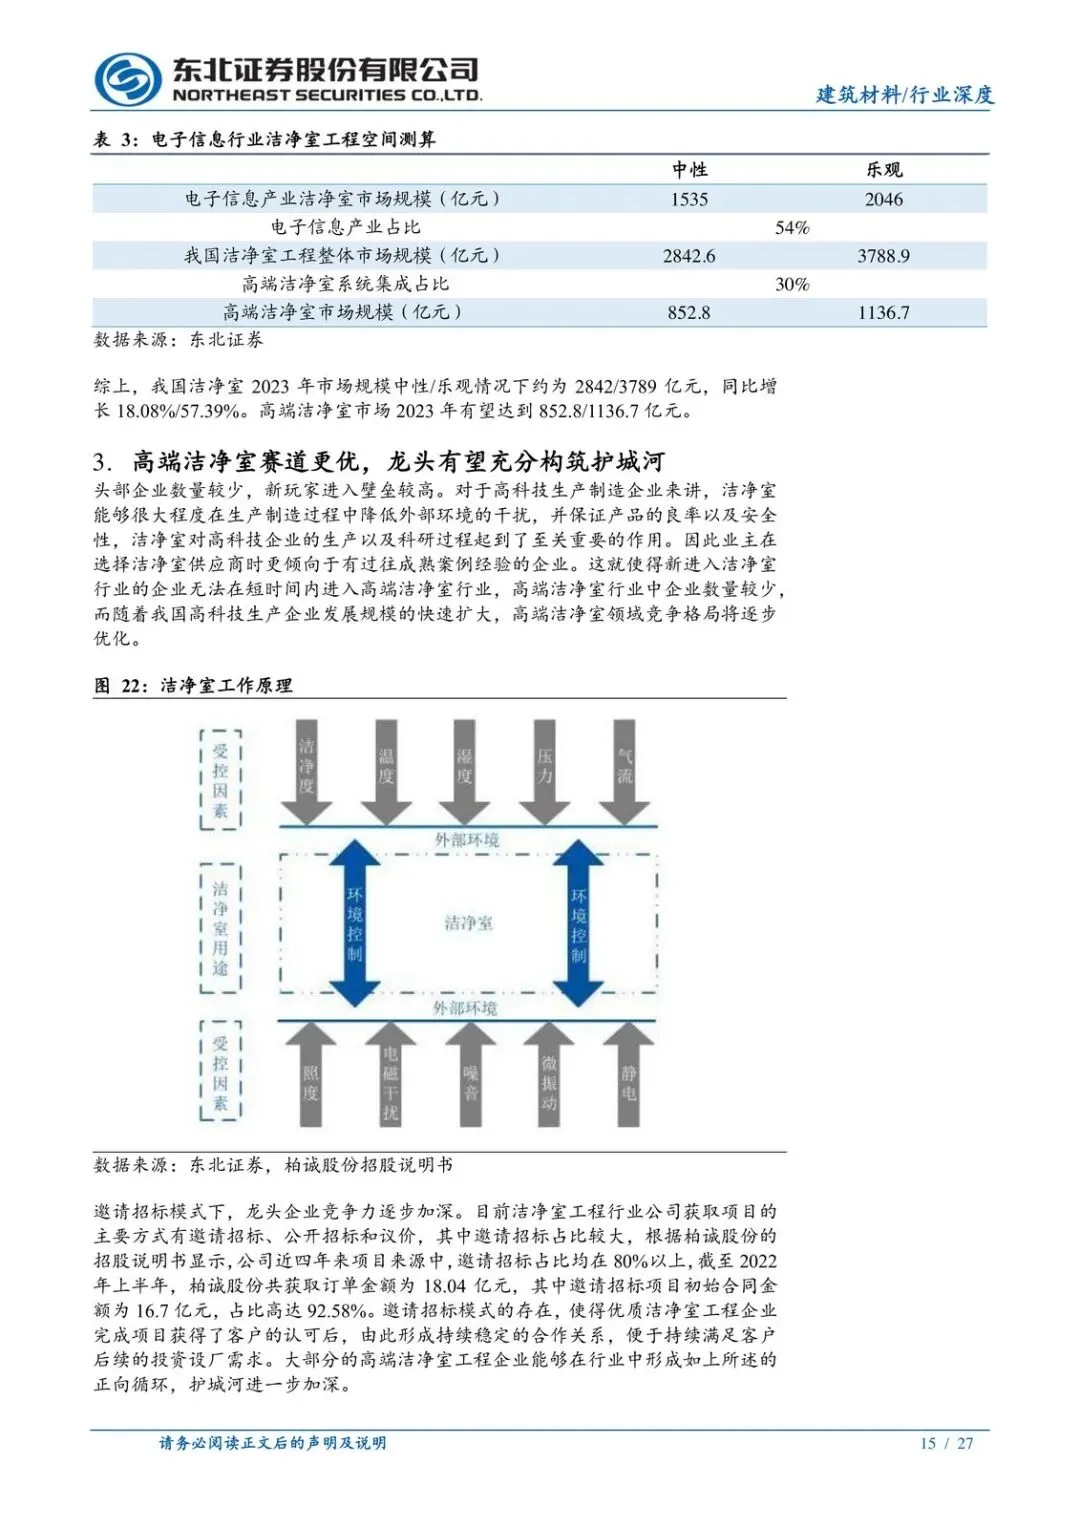
进入壁垒高:洁净环境和工艺系统直接卡产品良率,业主认成熟案例,新玩家短期进不了高端池子。
邀请招标是主模式。柏诚股份一组数据很直白:邀请招标项目初始合同金额 16.7 亿元,占比 92.58%。闭环是“被邀请—中标—干好—再被邀请”,客户扩产时名单几乎锁死。
销售极轻。亚翔集成 2022 年销售仅 20 人、三年几乎没加;圣晖集成销售 4 人、技术人员 456 人。下游玩家变多、资金类型变杂时,龙头才有空间略加销售、扩客,而不是从零冷启动。
项目大型化把结算周期拉长,应收账款管理和客户筛选变成门槛。资金厚、管理细的头部更稳;尾部容易被账期拖垮。
该看谁,以及别把总量当利润
建议关注名单写得很集中:圣晖集成、柏诚股份、亚翔集成,以及做 EPC 的太极实业、净化设备端的美埃科技。逻辑不是“建材里再找几个装修股”,而是高端份额会随下游技术升级抬升,头部吃红利。
风险也写死了:下游发展不及预期、政策风险。全球半导体开支下行如果传导到国内扩产节奏,中性 18% 增速比乐观 57% 更该当基准;生物医药增速若回落,会削掉电子以外的第二引擎。
接下来盯这几条
- 国内电子/半导体资本开支和芯片自给率相关扩产,是否对冲全球 2023 年半导体 capex 同比 -19% 的外压。
- 洁净室总量能否靠近中性 2842 亿元(+18.08%),高端能否落到 852.8 亿元附近,而不是只看乐观 3789/1136.7 亿元。
- 龙头新签订单里邀请招标占比是否仍接近柏诚那种 90%+ 水平,客户复购和扩产名单有没有打开。
- 圣晖、亚翔销售人员是否仍极低、技术人员编制是否维持(圣晖销售 4 / 技术 456 这一量级),以及应收周转是否随项目变大而恶化。
- 生物医药及疫苗/食品/药品相关洁净需求,是否还能接上 2017–2021 年复合 18.1% 那种扩张斜率。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告

