Token 行业研究报告:单价跌到“分”,为什么你的 AI 账单反而越花越多?
- 2026-10-25 16:58:08
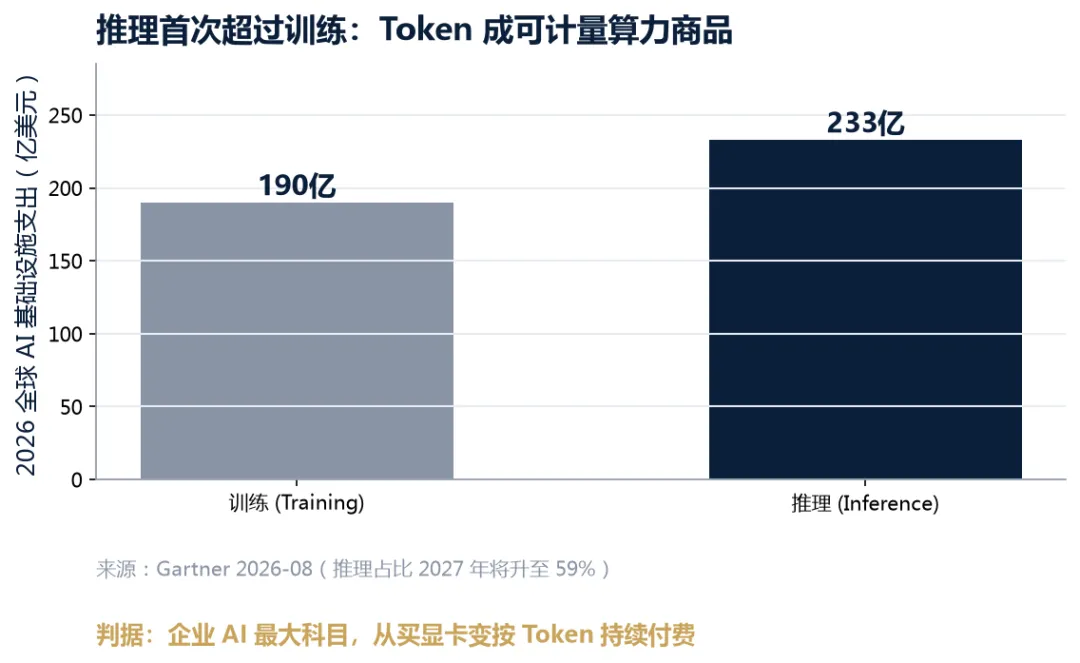
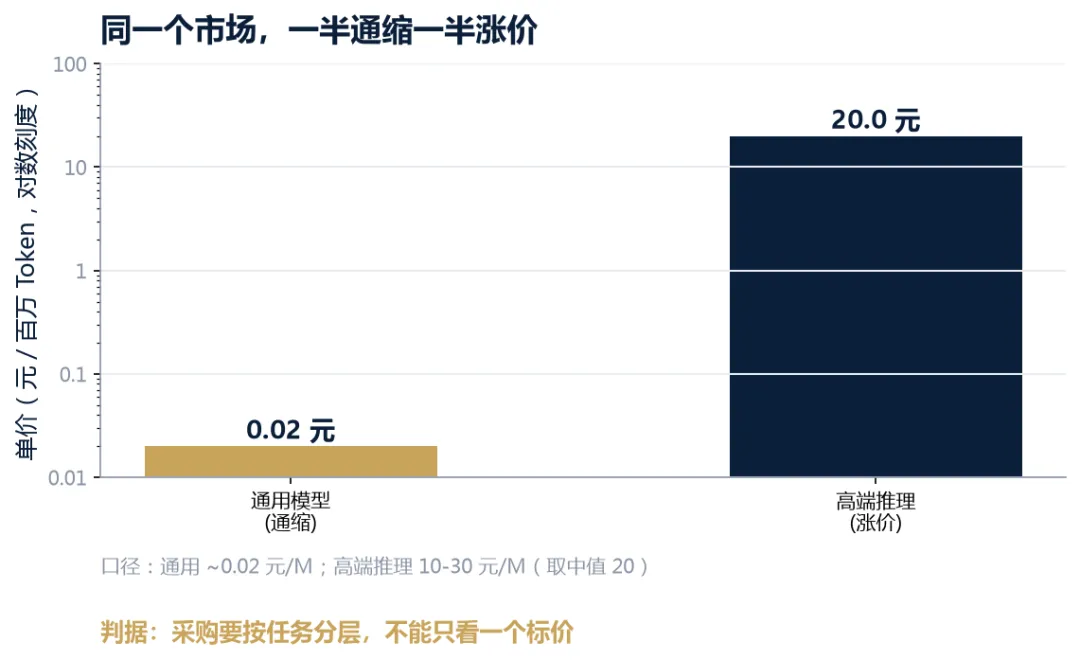
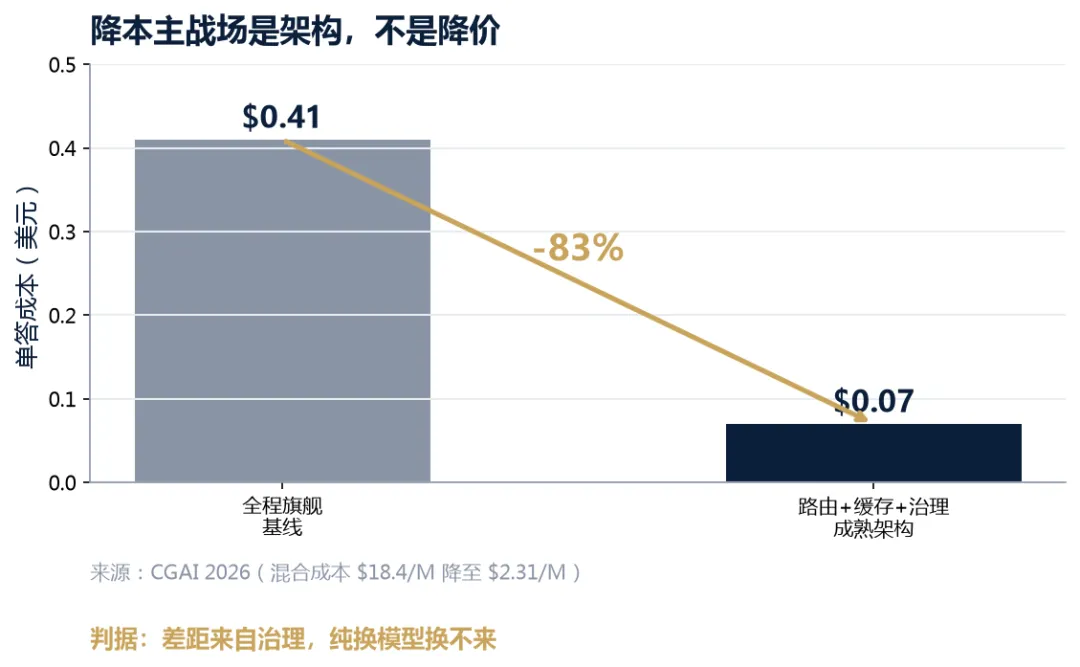
Token 行业研究报告:单价跌到“分”,为什么你的 AI 账单反而越花越多?AI 算力 · Token 交易Token 行业研究报告:单价跌到“分”,为什么你的 AI 账单反而越花越多?30.7 亿 · 5000 倍 · 233 亿行业深度报告 | 数据截至 2026 年 10 月 | 公开行情,非采购建议一句话导读:推理支出首次超过训练——Token 正在变成一种“算力商品” 口径说明:本报告“Token”指大模型推理计费单位(词元),非 Web3 代币。数据来源见文末,标注【事实/预测/传闻】与统计口径;凡涉及对外报价,均按“标准版(含视频输入)口径”测算,实际以合同与各厂商官网为准。一、核心结论(先给判断)▎一句话:Token 单价长期下行是确定性趋势,但企业总账单未必下降。真正的竞争不在“谁更便宜”,而在“谁把有效单位成本(cost-per-useful-token)压得更低”。▎我们给出四个独立判断,后面逐条论证:1.拐点已发生:2026 年大模型推理支出(233 亿美元)首次超过训练(190 亿美元),Token 从“技术指标”变成可计量、可交易、可对冲的算力商品【事实·Gartner 2026-08】。2.市场裂成两半:通用模型单价逼近“分”级(约 0.02 元/百万 Token),高端推理模型仍报 10–30 元/百万 Token——“便宜的更便宜、贵的更贵”并存【事实·2026 算力大会院士口径】。3.降本主战场是架构,不是降价:模型路由 + 提示缓存 + 上下文治理,可把成熟企业单答成本从 0.41 美元压到 0.07 美元(降 83%),差距来自治理而非模型【事实·CGAI 2026】。4.中小团队最该买的是“采购能力”:单价下行刺激需求更快膨胀(杰文斯悖论),多数企业仍处“盲花”阶段。对月用量 100 万 Token 以上的跨模型用户,聚合代采渠道才有真实意义——这正是我们做 Token 代采的价值锚点(业务口径,非收益承诺)。本报告的买方视角结论:该采与否,取决于你的月用量量级、模型跨度和版本选型,而不是“哪边标价低”。 文末给出可操作的采购决策框架。▍ 【图14 · 核心结论四判断:拐点 / 分化 / 架构降本 / 采购能力】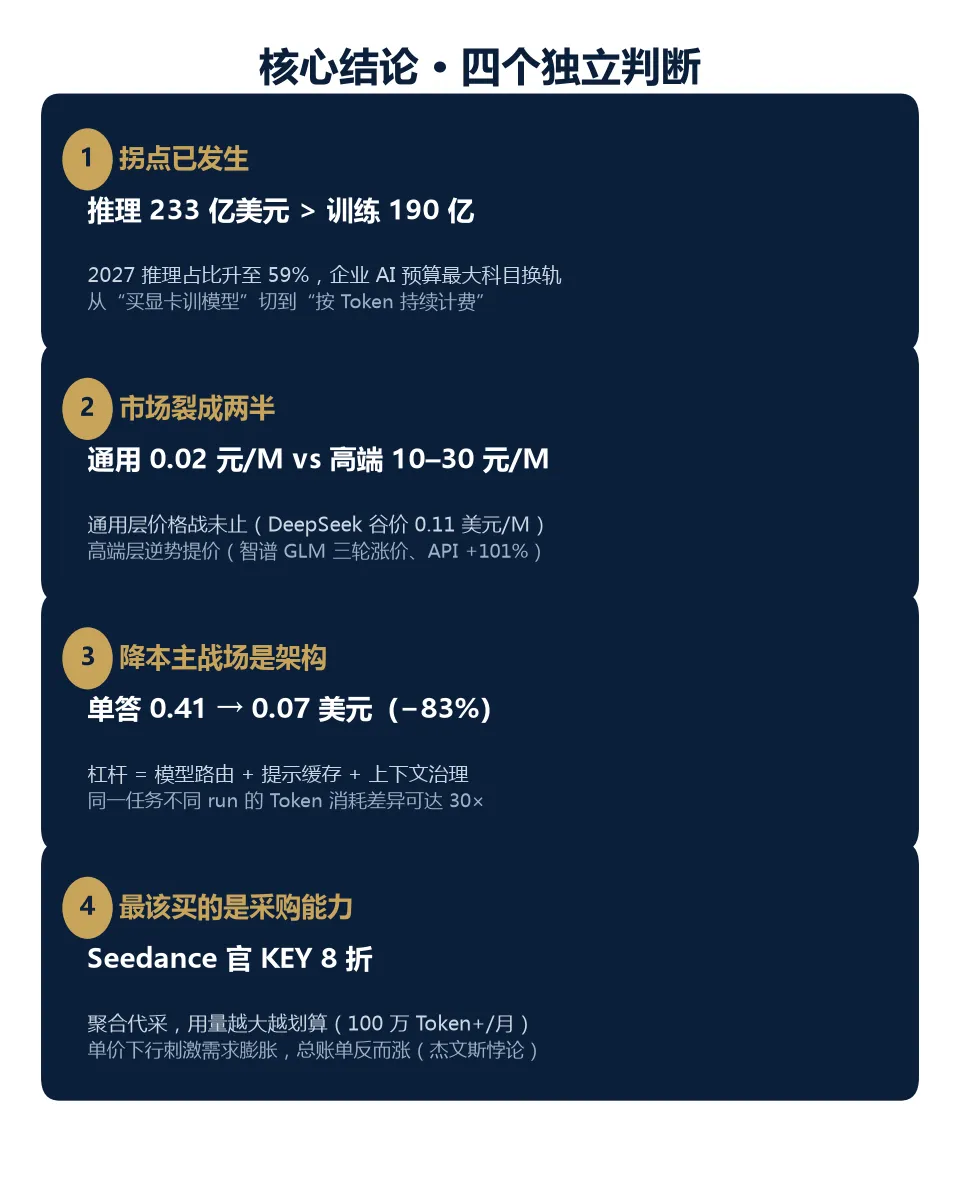 二、产业链地图▎Token 作为算力商品,产业链分三层,价值捕获逻辑与 GPU 硬件线不同(本报告不展开芯片买租):上游(模型与算力供给) ├─ 基础模型厂:OpenAI / Anthropic / Google / DeepSeek / 字节(豆包) / 阿里(Qwen) │ / 智谱(GLM) / 月之暗面(Kimi) / 腾讯(混元) / 小米(MiMo) ├─ 开源权重:Qwen / DeepSeek / GLM / Kimi / Llama —— 让任何推理方“近似免费”托管前沿级模型 └─ 算力底座:英伟达 / 国产 GPU(仅作供给背景) ↓ 中游(分发与增值) ├─ 云厂 MaaS:火山引擎(份额第一) / 阿里云 / 腾讯云 / 华为云 / 中国电信 ├─ 中立聚合路由:OpenRouter 类(收 5.5% 充值手续费) ├─ 渠道/代理分销:行业集成商、私有化部署服务商(价差 + 服务盈利) └─ 推理优化层:缓存 / 路由 / 量化 / 批调度(新价值池,可独立收费) ↓ 下游(需求侧) ├─ 企业级应用:研发助手、客服 Agent、文档处理、RAG ├─ 开发者 / Agent 工作流:编码、自动化、多步推理 └─ 消费级:ChatBot、多模态生成(量大但单客收益低)▍ 【图6 · Token 产业链三层地图:价值向中游编排层转移】
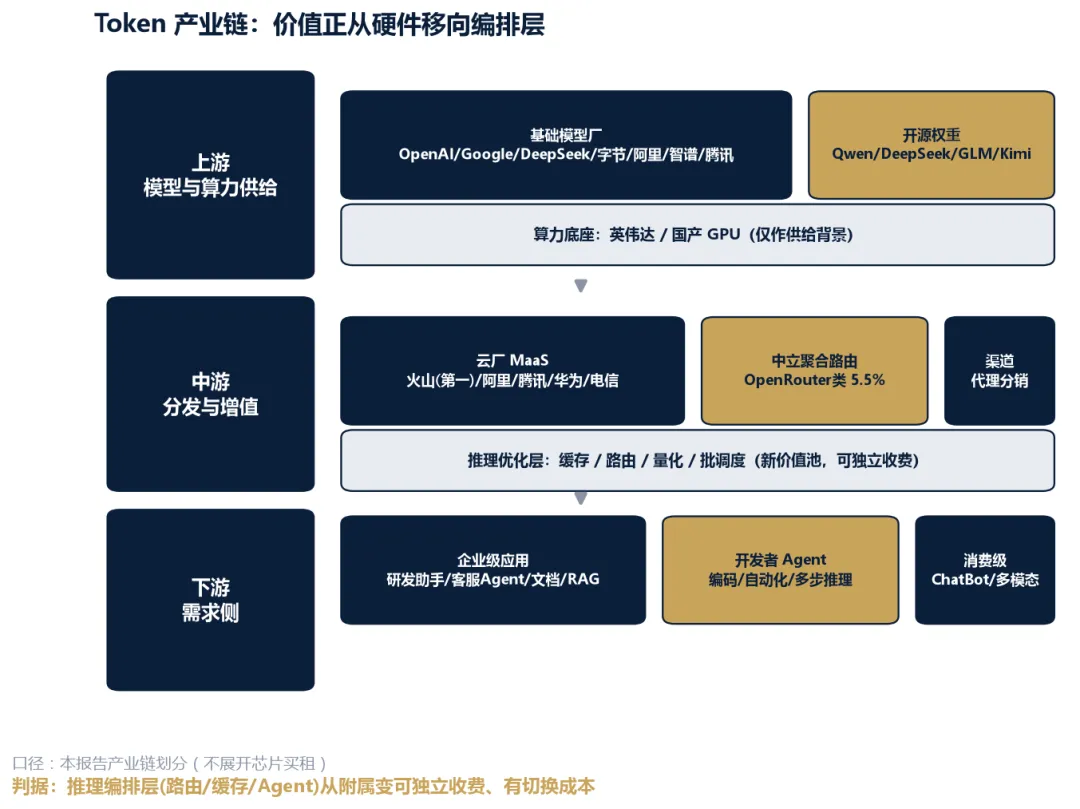 ▎结构洞察:当模型迭代周期短于企业硬件采购周期,“自建专属算力”的错配风险上升,CSP(云服务商)通过共享资源池、多模型接入、弹性部署、缓存复用、统一计费,重新成为价值捕获中枢。推理软件与编排层(路由、KV 缓存、Agent 框架)正从“附属”变为可独立收费、具备切换成本的价值池。三、市场规模与增速(TAM / SAM / SOM)▎口径先说清:不同机构对“LLM / MaaS / 推理”边界定义差异极大,下列数据不可直接相加,须按口径解读。
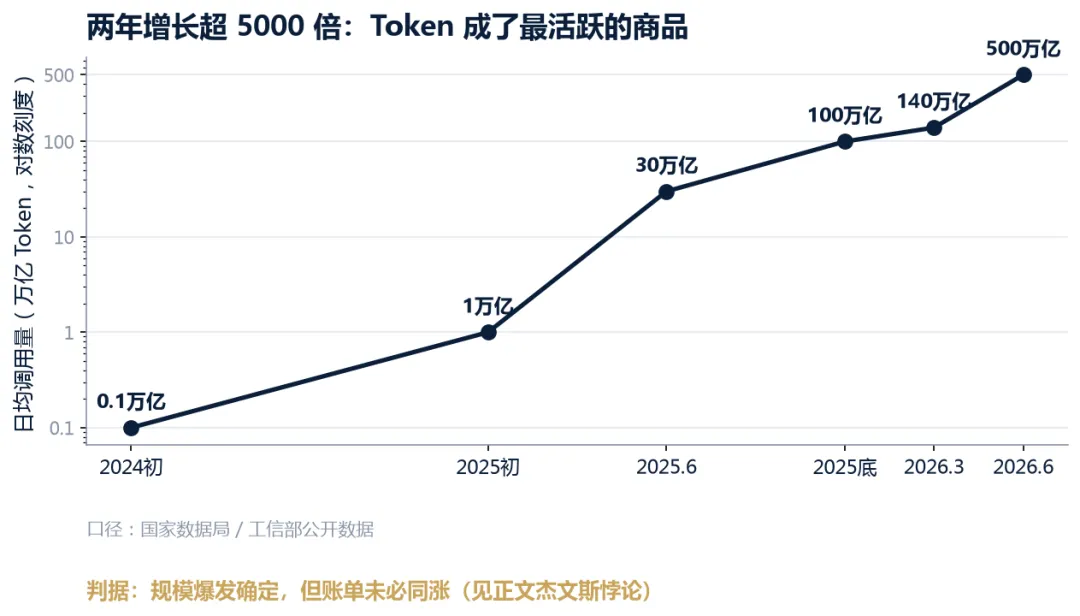
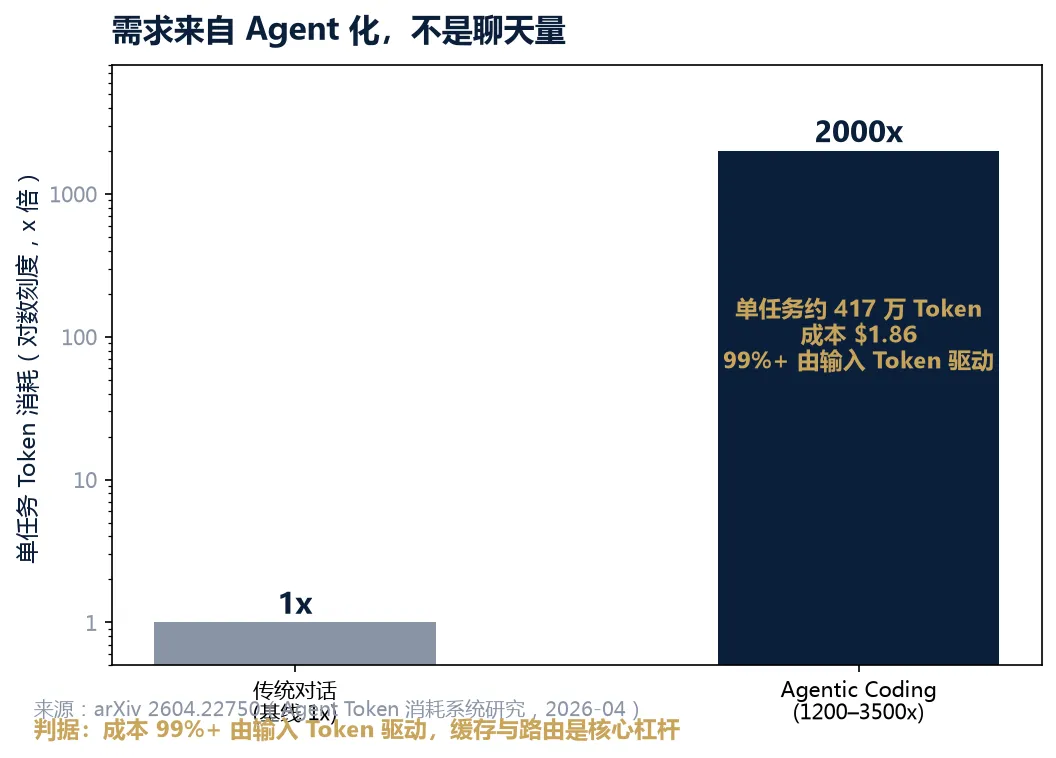
▎关键读数:推理 > 训练的结构性拐点已发生:Gartner 给出 2026 推理 233 亿 vs 训练 190 亿,2027 推理占比升至 59%——企业 AI 预算最大科目,从“买显卡训模型”切换为“按 Token 持续计费”。中国是全球最活跃的词元消费中心:日均调用量从 2024 年初约 1000 亿 → 2025 年底 100 万亿 → 2026 年 6 月 500 万亿,两年增长超 5000 倍【事实·国家数据局/工信部】;OpenRouter 口径下中国模型周调用量连续 20 周超美国(约 3 倍)【事实·2026-09】。需求来自 Agent 化,不是聊天量:单次 Agentic Coding 任务平均消耗 417 万 Token($1.86),是传统对话的 1200–3500 倍,成本 99%+ 由输入 Token 驱动【事实·arXiv 2604.22750】。▍ 【图7 · 中国公有云 MaaS 收入:30.7 亿 → 186 亿元(约 6 倍)】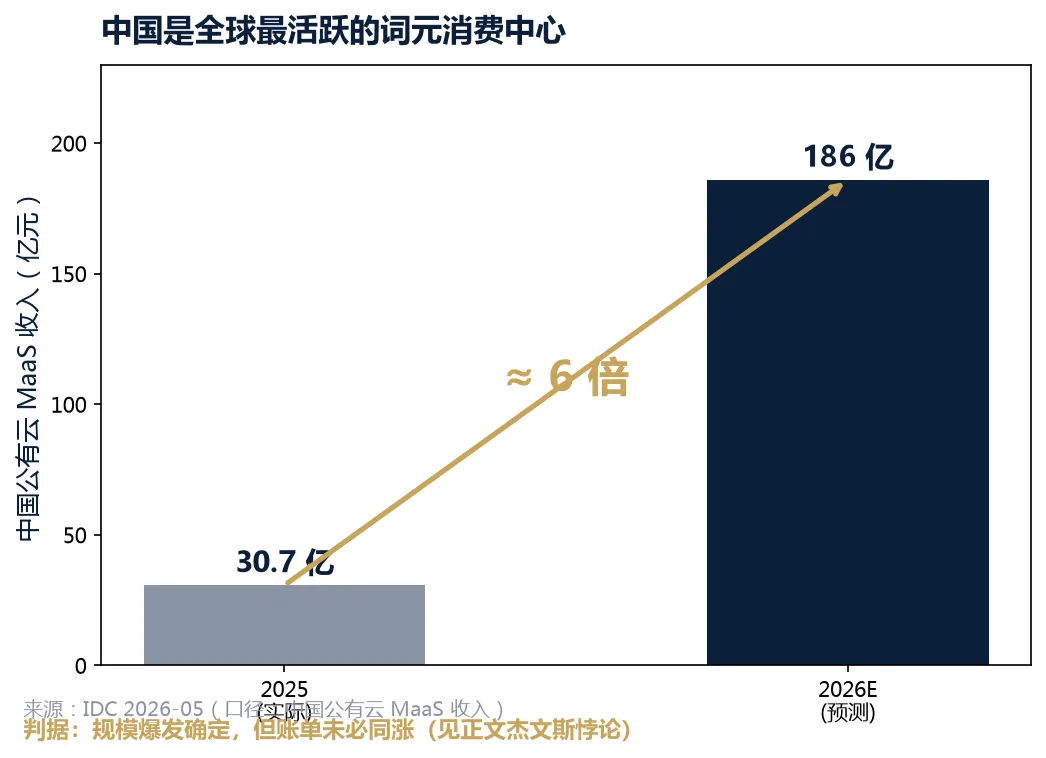 ▍ 【图1 · 中国日均 Token 调用量增长:两年 5000 倍】
 ▍ 【图2 · 2026 推理支出首超训练:233 亿 vs 190 亿】
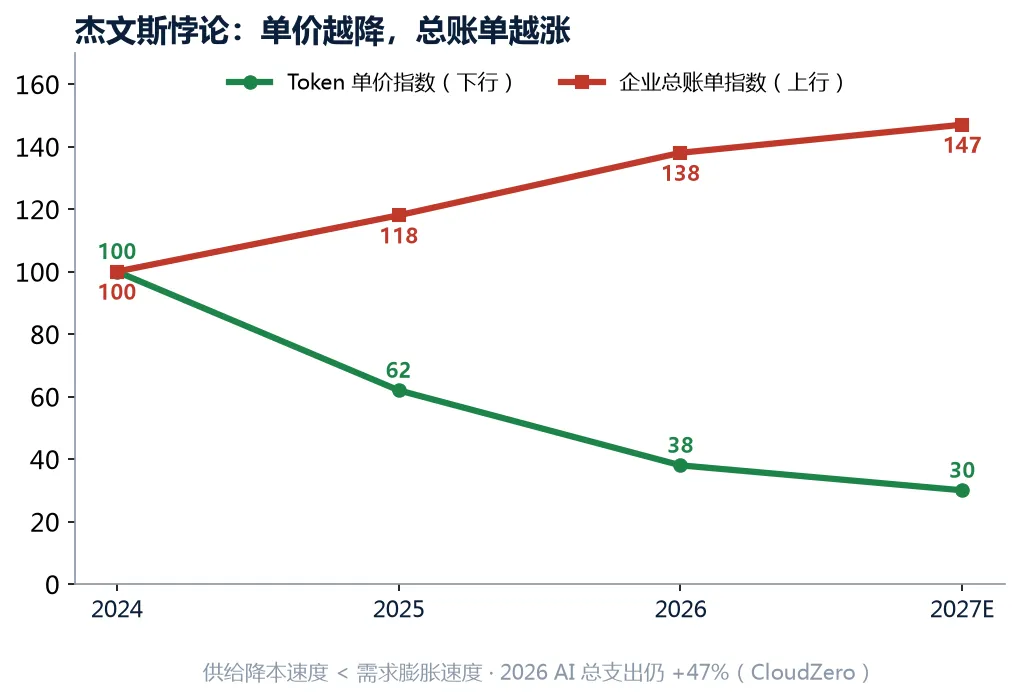
 四、驱动因子与供需模型▎需求侧:Agent 多步调用、长上下文、工具调用(MCP)把单任务 Token 消耗推高千倍级;视频/语音多模态“看一秒≈数百到上千文本 Token”。需求曲线陡峭上行。▎供给侧:开源权重(DeepSeek/Kimi/Qwen/GLM)让任何推理方以“略高于算力成本”托管前沿级模型,是本轮通缩的主要压力源;MoE、FP8 量化、投机采样、PagedAttention 持续压低单 Token 推理成本(NVIDIA 实测 MoE 单 Token 成本降至 1/10)。▎供需结论(独立判断):供给端技术降本速度 < 需求端 Agent 膨胀速度,因此单价下行 ≠ 总账单下行。这正是杰文斯悖论在 AI 领域的重演——单位成本降低,总支出因需求爆发而增长。CloudZero 统计 AI 总支出 2026 年仍 +47%,即为例证。▍ 【图18 · 杰文斯悖论:单价越降,总账单越涨】
 ▍ 【图8 · Agent 单次任务消耗:传统对话的 1200–3500 倍】
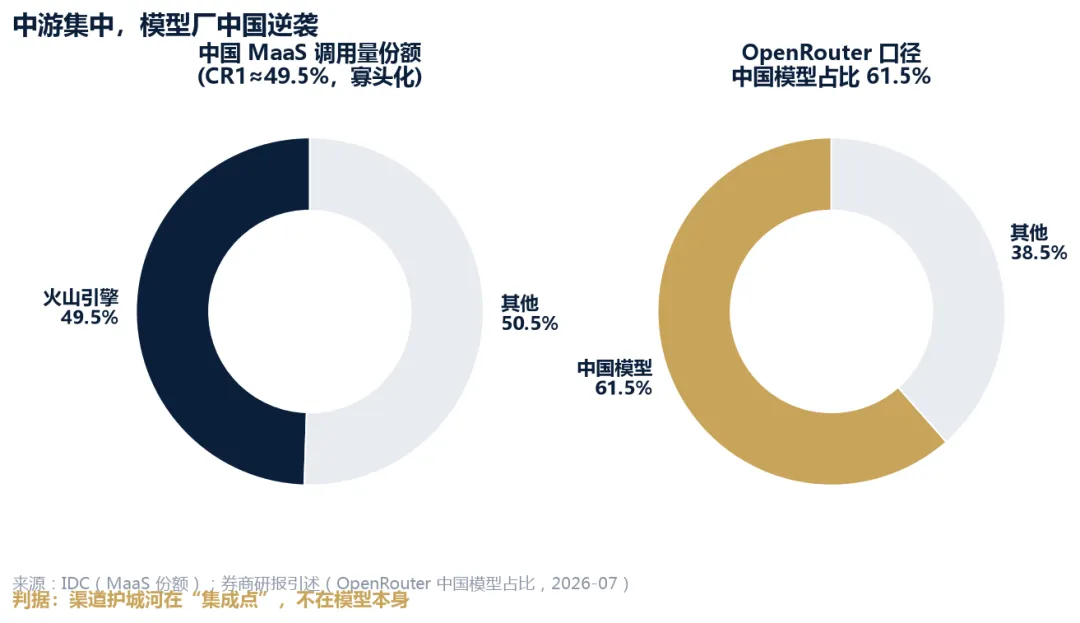
 五、竞争格局(份额 / CRn / 护城河)▎中游 MaaS 分发高度集中:火山引擎在 2025 中国公有云大模型调用量市场占 49.5% 份额,位居第一【事实·IDC】;CR1≈49.5%,呈寡头化。阿里云、腾讯云、华为云、中国电信紧随。▎模型厂份额逆转:OpenRouter 口径中国模型 2026-07 占 61.5%,前十模型中 7 个来自中国厂商;但头部模型生命周期缩短,半年即“换血”【事实·券商研报引述】。▎渠道侧护城河不在模型,在“集成点”:中立聚合/路由平台、行业集成商靠“多模型接入 + 成本治理 + 私有化合规”盈利。OpenRouter 仅做透传收 5.5% 手续费,护城河薄;真正的壁垒是把路由、缓存、峰谷、版本选型打包成客户可感知的“更低的综合账单”——这恰是中小团队自己做不全、也做不专业的部分。▎定价策略分化(重要):通用层价格战未止(DeepSeek V4.1-Flash 谷价约 0.11 美元/M);高端层逆势提价——智谱 GLM 系列 2026 年三轮涨价、API 同比 +101%,说明高端需求对价格不敏感【事实·各平台定价文档】。▍ 【图15 · 定价分化:通用持续降价 vs 高端逆势提价 +101%】
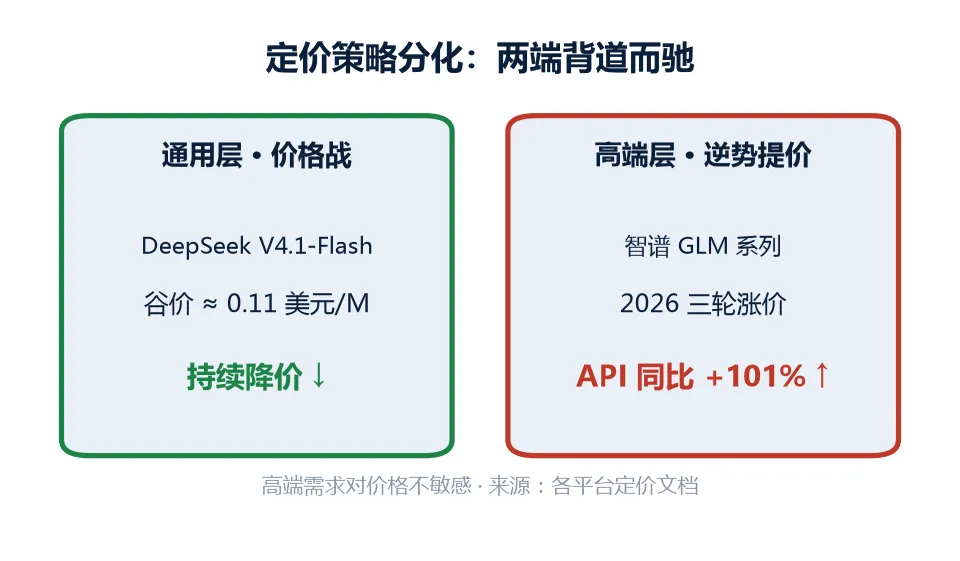 ▍ 【图3 · 价格两端分化:通用 0.02 元/M,高端 10–30 元/M】
 ▍ 【图9 · 中游 MaaS 格局:火山 49.5% 份额,CR1 寡头化】
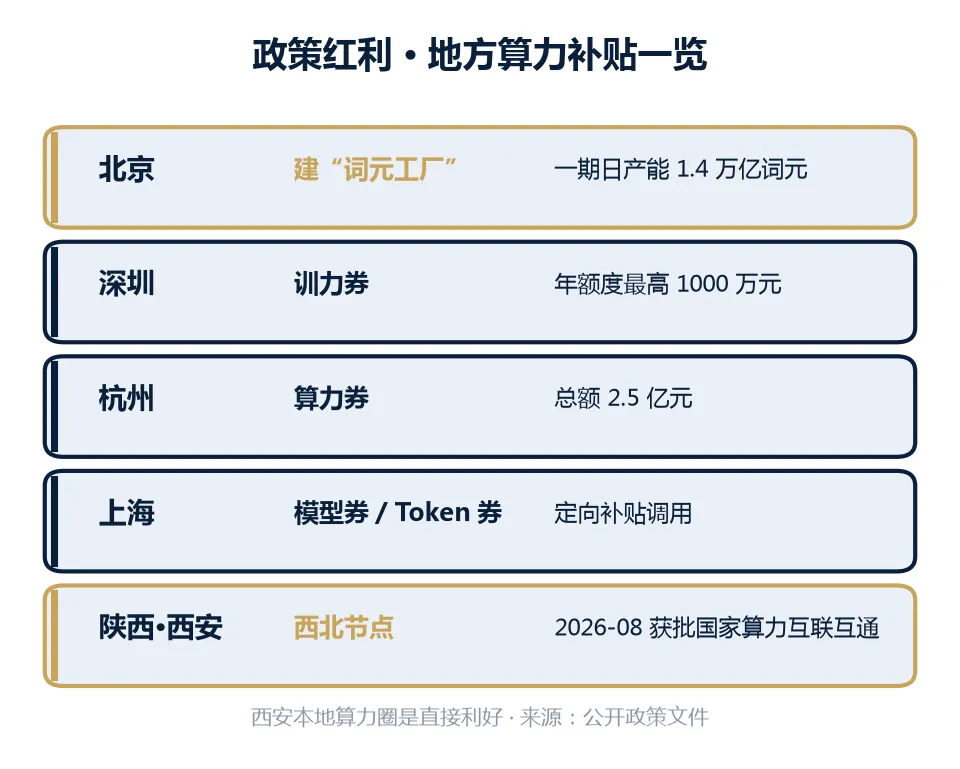
 六、政策国家定调:2026 年 3 月国家数据局将 Token 定名为“词元”;6 月“词元交易”首次写入顶层设计(《推进行业高质量数据集建设行动方案》)【事实】。地方补贴:北京建“词元工厂”(一期日产能 1.4 万亿词元);上海发模型券/Token 券;深圳训力券年额度最高 1000 万元;杭州算力券 2.5 亿元;陕西/西安 2026 年 8 月获批国家算力互联互通西北节点,规划丝路算力交易调度平台【事实】——对西安本地算力圈是直接利好。合规约束:欧盟 AI Act 2026-08 全面执行;美国要求新模型发布前最长 30 天安全测试窗口。跨境 Token 调用面临数据本地化约束。▍ 【图16 · 地方算力补贴一览:北京 / 深圳 / 杭州 / 上海 / 西安】
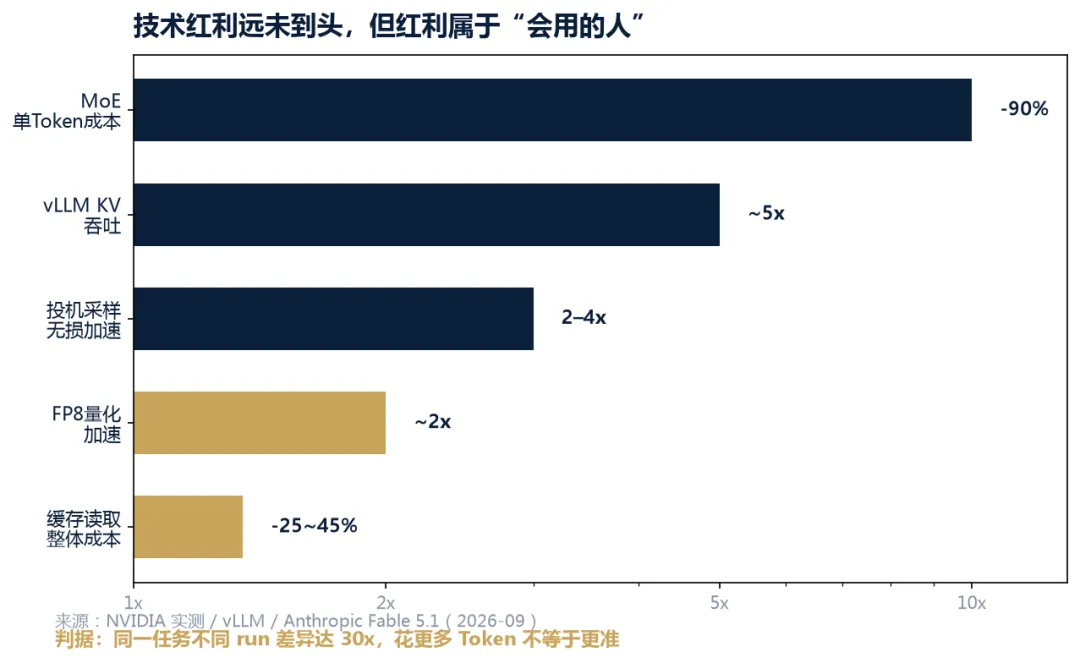
 七、技术 S 曲线MoE 混合专家:DeepSeek-V3 总参 671B 仅激活 37B(5.5%);NVIDIA Blackwell 实测 MoE 单 Token 成本降至 1/10。量化与投机采样:FP8 约 2 倍加速几乎无损;投机采样生产环境 2–4× 无损加速;vLLM PagedAttention 把 KV 内存利用率从 20–40% 提至 96%+(吞吐约 5×)。缓存革命(Agent 时代核心杠杆):Anthropic Fable 5.1 缓存读取价砍到 $0.25/M(仅基础输入价 2.5%),典型任务整体成本降约 25%、高度 Agent 化任务最高降 45%【事实·2026-09】。长上下文 1M 时代:Claude Fable 5.1 原生 1M 无溢价,OpenAI >272K 整请求加倍、Google >200K 即加倍——缓存折扣差异直接影响架构选型。▎技术判断:降本曲线远未到头,但技术红利主要由“会用的人”捕获。同一任务不同 run 的 Token 消耗差异可达 30×,“花更多 Token 不代表更准”【事实·arXiv】。▍ 【图10 · 技术降本杠杆:路由 + 缓存 + 量化累计压低单 Token 成本】
 八、买方采购决策(落到“该采”)▎不卖焦虑,只给判据。把“该不该走代采、该用哪个版本”拆成四句话:场景 A|月用量不足 2000 Token、只用 1–2 个模型:直接用官方/云厂资源包。渠道价差覆盖不了你的切换与对账成本,不该走代充。场景 B|月用量 10 万 Token 以上、跨多模型、要稳定合规开票:找聚合代采渠道(见文末),统一账单 + 合规开票才有意义,该采。场景 C|做视频生成(Seedance 类):版本选型是命门——Seedance 不同版本官方定价差很大,标准版才是值得代采的省钱项,fast 几乎不省、mini 往往更贵。先确认你用的版本,再谈代采。通用动作:默认中小模型 + 缓存 + 路由,仅在低置信/高复杂度时升级前沿模型;每季度盲测重评选型;把合规、数据主权、供应商锁定纳入选型,而非只看标价。▍ 【图13 · 买方采购决策框架:A 不采 / B 该采 / C 看版本】
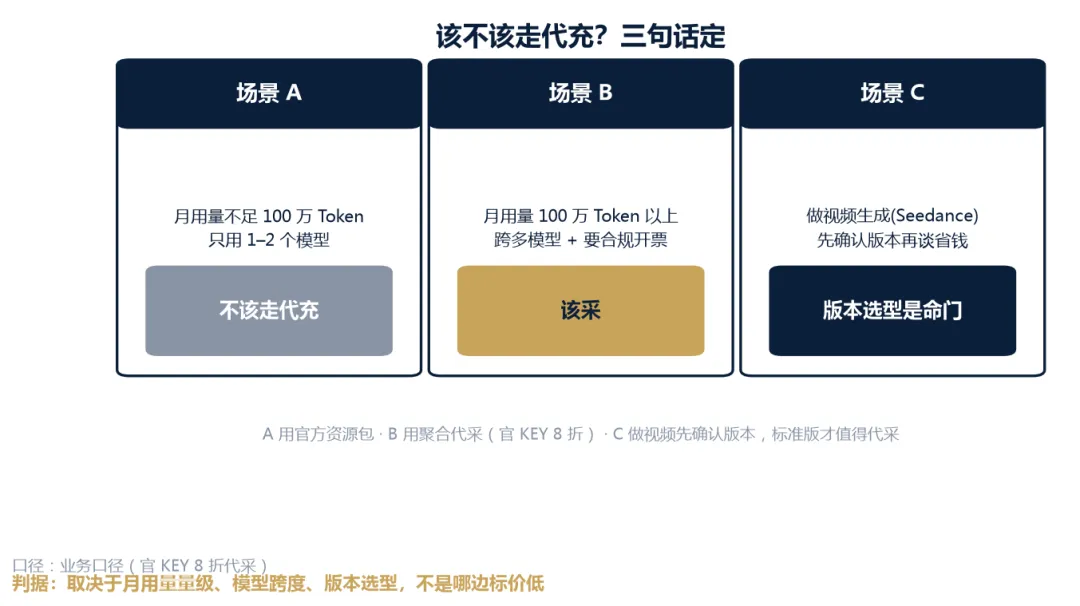 ▍ 【图4 · 单答成本降 83%:0.41 → 0.07 美元】
 九、可比标的估值表
▎读数:一级市场给“模型厂”的溢价远高于“渠道/分发”——印证本报告判断:当前价值链利润向模型与芯片上游集中,中游分发(含代充渠道)赚的是“服务差”而非“技术差”。渠道的长期护城河,必须建立在成本治理与合规集成上,而非价差。▍ 【图11 · 可比标的估值:一级市场溢价集中于模型与芯片上游】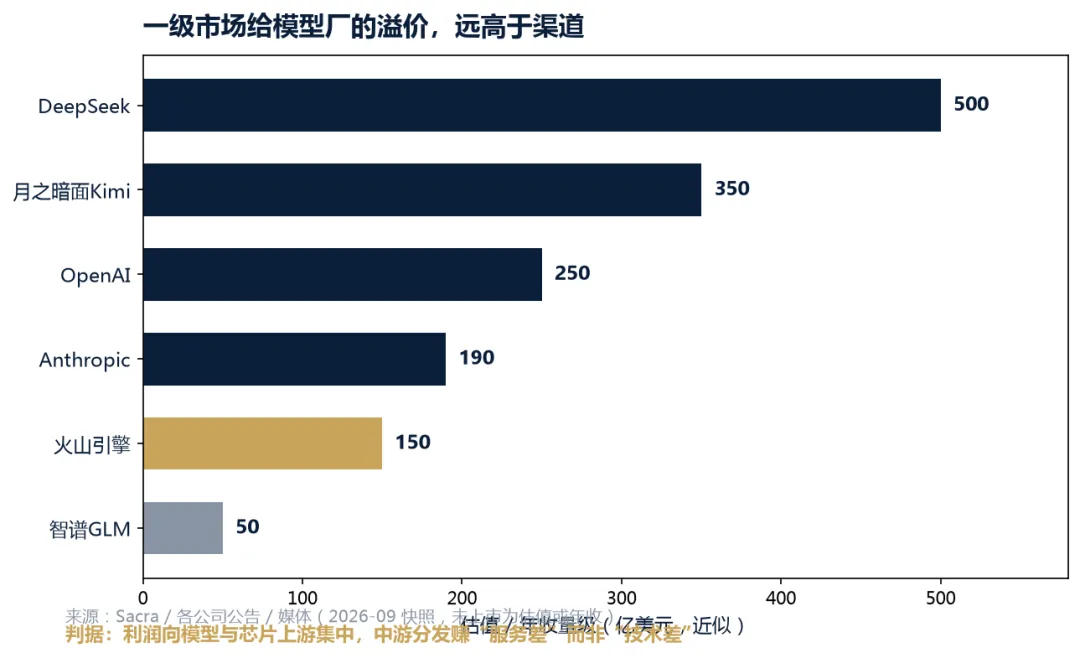 十、风险情景(乐观 / 中性 / 悲观)
▎最大黑天鹅:HBM 内存在 AI 基础设施投资占比预计从 2025 年 14% 升至 2027 年 57–68%(KB Securities/TrendForce),短缺预计持续到 2028,可能反向抬高租赁与持有成本,间接推高 Token 总账单。▍ 【图12 · HBM 黑天鹅:AI 基建投资占比 14% → 57–68%(2027E)】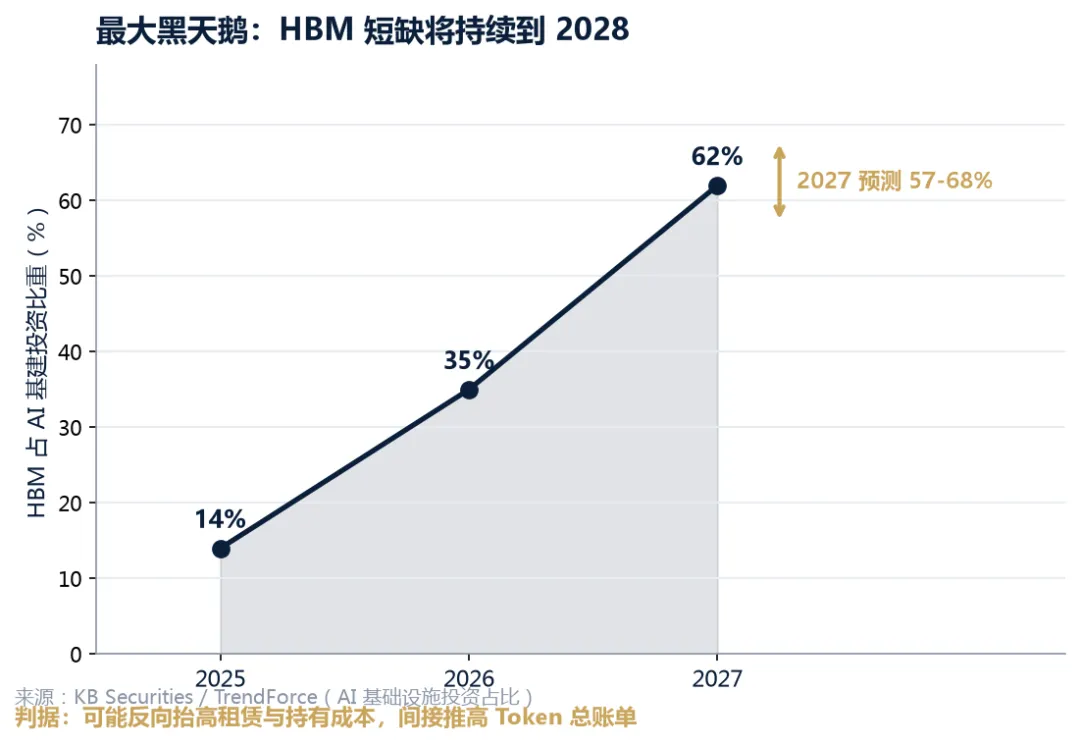 十一、来源与免责▎数据均来自公开检索与内部知识库交叉校验,主要来源:• 国家数据局、工信部、IDC、Gartner、摩根大通、中国电信研究院官方发布;• OpenAI/Anthropic/Google/DeepSeek/火山引擎/阿里云/腾讯云/华为云官方定价页;• OpenRouter 统计、arXiv 2604.22750(Agent Token 消耗系统研究,2026-04);• 内部:《AI 大模型 Token 经济研究报告(2025–2026)》《Token 行业旗舰报告:算力商品化与采购经济学》《国内大模型 Token 官方定价总表(2026.09)》。▎【事实】类来自官方/权威机构;【预测】类来自券商模型外推,存不确定性;【传闻】类来自媒体报道,未经企业正式确认。模型定价变动频繁,本报告为 2026-10-18 快照。本文为行业研判,不构成采购建议或收益承诺;会员/夜校/分成等未验证参数未引用;对外报价以合同与各厂商官网实时为准。结语: 我们做 Token 代采(聚合代充),Seedance 2.0–2.5 官 KEY 直接 8 折——用量越大越划算,价值不在价差,而在帮你把版本选对、峰谷用满、多模型统一对账(业务口径,非收益承诺)。▍📌 找平价 Token 请加微 tz0214
二、产业链地图▎Token 作为算力商品,产业链分三层,价值捕获逻辑与 GPU 硬件线不同(本报告不展开芯片买租):上游(模型与算力供给) ├─ 基础模型厂:OpenAI / Anthropic / Google / DeepSeek / 字节(豆包) / 阿里(Qwen) │ / 智谱(GLM) / 月之暗面(Kimi) / 腾讯(混元) / 小米(MiMo) ├─ 开源权重:Qwen / DeepSeek / GLM / Kimi / Llama —— 让任何推理方“近似免费”托管前沿级模型 └─ 算力底座:英伟达 / 国产 GPU(仅作供给背景) ↓ 中游(分发与增值) ├─ 云厂 MaaS:火山引擎(份额第一) / 阿里云 / 腾讯云 / 华为云 / 中国电信 ├─ 中立聚合路由:OpenRouter 类(收 5.5% 充值手续费) ├─ 渠道/代理分销:行业集成商、私有化部署服务商(价差 + 服务盈利) └─ 推理优化层:缓存 / 路由 / 量化 / 批调度(新价值池,可独立收费) ↓ 下游(需求侧) ├─ 企业级应用:研发助手、客服 Agent、文档处理、RAG ├─ 开发者 / Agent 工作流:编码、自动化、多步推理 └─ 消费级:ChatBot、多模态生成(量大但单客收益低)▍ 【图6 · Token 产业链三层地图:价值向中游编排层转移】▎结构洞察:当模型迭代周期短于企业硬件采购周期,“自建专属算力”的错配风险上升,CSP(云服务商)通过共享资源池、多模型接入、弹性部署、缓存复用、统一计费,重新成为价值捕获中枢。推理软件与编排层(路由、KV 缓存、Agent 框架)正从“附属”变为可独立收费、具备切换成本的价值池。三、市场规模与增速(TAM / SAM / SOM)▎口径先说清:不同机构对“LLM / MaaS / 推理”边界定义差异极大,下列数据不可直接相加,须按口径解读。| 口径 | 2025 | 2026E | 2030E | CAGR | 来源 |
|---|---|---|---|---|---|
| 全球大模型市场(LLM) | 78–83 亿美元 | ~100 亿 | — | ~35.6% | Precedence/Mordor |
| 全球 MaaS/API 产业 | ~600 亿 | 850 亿 | — | +42% | IIM 2026 |
| 全球批量推理 API | 47.3 亿 | 92.8 亿 | 610 亿 | 66.9% | IIM 2026 |
| 全球推理基础设施支出 | — | 233 亿 | — | — | Gartner 2026-08 |
| 中国公有云 MaaS 收入 | 30.7 亿元 | 186 亿元 | — | ~6 倍 | IDC 2026-05 |
▍ 【图1 · 中国日均 Token 调用量增长:两年 5000 倍】▍ 【图2 · 2026 推理支出首超训练:233 亿 vs 190 亿】四、驱动因子与供需模型▎需求侧:Agent 多步调用、长上下文、工具调用(MCP)把单任务 Token 消耗推高千倍级;视频/语音多模态“看一秒≈数百到上千文本 Token”。需求曲线陡峭上行。▎供给侧:开源权重(DeepSeek/Kimi/Qwen/GLM)让任何推理方以“略高于算力成本”托管前沿级模型,是本轮通缩的主要压力源;MoE、FP8 量化、投机采样、PagedAttention 持续压低单 Token 推理成本(NVIDIA 实测 MoE 单 Token 成本降至 1/10)。▎供需结论(独立判断):供给端技术降本速度 < 需求端 Agent 膨胀速度,因此单价下行 ≠ 总账单下行。这正是杰文斯悖论在 AI 领域的重演——单位成本降低,总支出因需求爆发而增长。CloudZero 统计 AI 总支出 2026 年仍 +47%,即为例证。▍ 【图18 · 杰文斯悖论:单价越降,总账单越涨】▍ 【图8 · Agent 单次任务消耗:传统对话的 1200–3500 倍】五、竞争格局(份额 / CRn / 护城河)▎中游 MaaS 分发高度集中:火山引擎在 2025 中国公有云大模型调用量市场占 49.5% 份额,位居第一【事实·IDC】;CR1≈49.5%,呈寡头化。阿里云、腾讯云、华为云、中国电信紧随。▎模型厂份额逆转:OpenRouter 口径中国模型 2026-07 占 61.5%,前十模型中 7 个来自中国厂商;但头部模型生命周期缩短,半年即“换血”【事实·券商研报引述】。▎渠道侧护城河不在模型,在“集成点”:中立聚合/路由平台、行业集成商靠“多模型接入 + 成本治理 + 私有化合规”盈利。OpenRouter 仅做透传收 5.5% 手续费,护城河薄;真正的壁垒是把路由、缓存、峰谷、版本选型打包成客户可感知的“更低的综合账单”——这恰是中小团队自己做不全、也做不专业的部分。▎定价策略分化(重要):通用层价格战未止(DeepSeek V4.1-Flash 谷价约 0.11 美元/M);高端层逆势提价——智谱 GLM 系列 2026 年三轮涨价、API 同比 +101%,说明高端需求对价格不敏感【事实·各平台定价文档】。▍ 【图15 · 定价分化:通用持续降价 vs 高端逆势提价 +101%】▍ 【图3 · 价格两端分化:通用 0.02 元/M,高端 10–30 元/M】▍ 【图9 · 中游 MaaS 格局:火山 49.5% 份额,CR1 寡头化】六、政策国家定调:2026 年 3 月国家数据局将 Token 定名为“词元”;6 月“词元交易”首次写入顶层设计(《推进行业高质量数据集建设行动方案》)【事实】。地方补贴:北京建“词元工厂”(一期日产能 1.4 万亿词元);上海发模型券/Token 券;深圳训力券年额度最高 1000 万元;杭州算力券 2.5 亿元;陕西/西安 2026 年 8 月获批国家算力互联互通西北节点,规划丝路算力交易调度平台【事实】——对西安本地算力圈是直接利好。合规约束:欧盟 AI Act 2026-08 全面执行;美国要求新模型发布前最长 30 天安全测试窗口。跨境 Token 调用面临数据本地化约束。▍ 【图16 · 地方算力补贴一览:北京 / 深圳 / 杭州 / 上海 / 西安】七、技术 S 曲线MoE 混合专家:DeepSeek-V3 总参 671B 仅激活 37B(5.5%);NVIDIA Blackwell 实测 MoE 单 Token 成本降至 1/10。量化与投机采样:FP8 约 2 倍加速几乎无损;投机采样生产环境 2–4× 无损加速;vLLM PagedAttention 把 KV 内存利用率从 20–40% 提至 96%+(吞吐约 5×)。缓存革命(Agent 时代核心杠杆):Anthropic Fable 5.1 缓存读取价砍到 $0.25/M(仅基础输入价 2.5%),典型任务整体成本降约 25%、高度 Agent 化任务最高降 45%【事实·2026-09】。长上下文 1M 时代:Claude Fable 5.1 原生 1M 无溢价,OpenAI >272K 整请求加倍、Google >200K 即加倍——缓存折扣差异直接影响架构选型。▎技术判断:降本曲线远未到头,但技术红利主要由“会用的人”捕获。同一任务不同 run 的 Token 消耗差异可达 30×,“花更多 Token 不代表更准”【事实·arXiv】。▍ 【图10 · 技术降本杠杆:路由 + 缓存 + 量化累计压低单 Token 成本】八、买方采购决策(落到“该采”)▎不卖焦虑,只给判据。把“该不该走代采、该用哪个版本”拆成四句话:场景 A|月用量不足 2000 Token、只用 1–2 个模型:直接用官方/云厂资源包。渠道价差覆盖不了你的切换与对账成本,不该走代充。场景 B|月用量 10 万 Token 以上、跨多模型、要稳定合规开票:找聚合代采渠道(见文末),统一账单 + 合规开票才有意义,该采。场景 C|做视频生成(Seedance 类):版本选型是命门——Seedance 不同版本官方定价差很大,标准版才是值得代采的省钱项,fast 几乎不省、mini 往往更贵。先确认你用的版本,再谈代采。通用动作:默认中小模型 + 缓存 + 路由,仅在低置信/高复杂度时升级前沿模型;每季度盲测重评选型;把合规、数据主权、供应商锁定纳入选型,而非只看标价。▍ 【图13 · 买方采购决策框架:A 不采 / B 该采 / C 看版本】▍ 【图4 · 单答成本降 83%:0.41 → 0.07 美元】九、可比标的估值表| 主体 | 估值/市值 | 关键经营数据 | 性质 |
|---|---|---|---|
| OpenAI | 私募未上市 | 年化收入 ~250 亿美元(Sacra 2026-02) | 【事实】 |
| Anthropic | 私募未上市 | 年化 ~190 亿美元、同比 +1167%(2026-03) | 【事实】 |
| DeepSeek | 投后 >500 亿美元 | 首轮外部融资约 510 亿元(2026 上半年) | 【事实】 |
| 智谱 GLM | 港股上市 | IPO 募 43.48 亿港元;2026-09 股债双线约 50 亿美元 | 【事实】 |
| MiniMax | 港股上市 | IPO 募 55.4 亿港元(2026-01) | 【事实】 |
| 月之暗面 Kimi | 递表港交所 | 估值约 200–500 亿美元 | 【传闻/媒体报道】 |
| 火山引擎(字节) | 未分拆 | MaaS 份额 49.5%,2026 全年营收目标 150 亿元 | 【事实】 |
十、风险情景(乐观 / 中性 / 悲观)| 情景 | 触发条件 | 对 Token 采购者的影响 |
|---|---|---|
| 乐观 | 开源权重持续压价 + 缓存/路由普及 | 有效单位成本再降 30–50%,中小团队直接受益;代充价值从“价差”升级为“治理服务” |
| 中性(基准) | 通用通缩、高端涨价并存,HBM 短缺至 2028 | 账单结构性分化:会治理的省、不会治理的涨;采购成熟度成核心能力 |
| 悲观 | 厂商补贴退潮(OpenAI 预计 2029 前不盈利)+ 芯片供给收紧 | 当前低价不可持续,采购方防“低价锁定后回调”;需预留包量、锁价、分散供应商 |
十一、来源与免责▎数据均来自公开检索与内部知识库交叉校验,主要来源:• 国家数据局、工信部、IDC、Gartner、摩根大通、中国电信研究院官方发布;• OpenAI/Anthropic/Google/DeepSeek/火山引擎/阿里云/腾讯云/华为云官方定价页;• OpenRouter 统计、arXiv 2604.22750(Agent Token 消耗系统研究,2026-04);• 内部:《AI 大模型 Token 经济研究报告(2025–2026)》《Token 行业旗舰报告:算力商品化与采购经济学》《国内大模型 Token 官方定价总表(2026.09)》。▎【事实】类来自官方/权威机构;【预测】类来自券商模型外推,存不确定性;【传闻】类来自媒体报道,未经企业正式确认。模型定价变动频繁,本报告为 2026-10-18 快照。本文为行业研判,不构成采购建议或收益承诺;会员/夜校/分成等未验证参数未引用;对外报价以合同与各厂商官网实时为准。结语: 我们做 Token 代采(聚合代充),Seedance 2.0–2.5 官 KEY 直接 8 折——用量越大越划算,价值不在价差,而在帮你把版本选对、峰谷用满、多模型统一对账(业务口径,非收益承诺)。▍📌 找平价 Token 请加微 tz0214
本文来自网友投稿或网络内容,如有侵犯您的权益请联系我们删除,联系邮箱:wyl860211@qq.com 。

