野村重磅研报: 全球经济步入 “危险区域”,AI 托底,但多重风险正在累积
- 2026-10-25 16:58:10
摘要:野村证券 10 月发布最新全球经济月度展望,一方面看到 AI 投资热潮托举全球经济韧性,另一方面警示地缘冲突、油价、厄尔尼诺、粘性通胀四大风险抬头,全球正逐步迈入危险区域。各大央行货币政策路径分化,中国内需偏弱,政策刺激效果或有限。
最近,野村证券发布 2026 年 10 月全球经济月度展望报告《步入危险区域》。这份面向机构投资者的宏观研报,没有一味唱多全球复苏:虽然人工智能投资热潮给全球经济带来重要支撑,但多重尾部风险正在积聚,全球经济的乐观基准情景正在受到挑战。
一、韧性之下,四大风险来袭
报告开篇就点明核心矛盾:全球经济展现出超预期韧性,但风险点持续抬升,就算 AI 繁荣不出现破裂,金融条件与经济增长也有可能迎来 “临界点”。
四大核心风险:
地缘冲突持续:海湾冲突、俄乌战争尚未看到终结,国际油价重新站上 100 美元 / 桶,成品油价格同步走高; 气候冲击:超强厄尔尼诺现象推高全球食品价格,给多国通胀添柴; 通胀粘性反弹:通胀粘性抬头,部分国家央行被迫重启加息; 全球国债收益率飙升,进一步收紧全球金融环境。
居民端的变化同样值得警惕。美欧消费虽然依旧强劲,但生活成本持续抬升,家庭正在消耗过去的储蓄,同时扩大借贷,家庭财务缓冲垫正在变薄。
央行政策整体判断
野村对市场定价提出不同看法,认为市场已经过度定价未来货币收紧的力度:
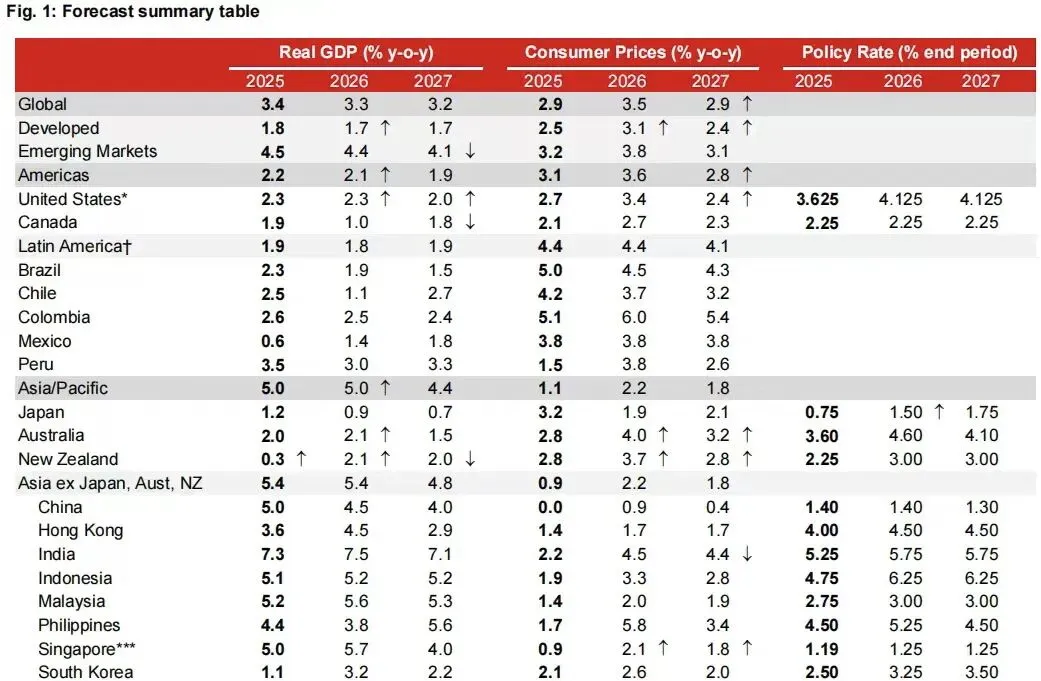
美联储:仅再加息 1 次(12 月),2027 年维持利率高位不变; 欧洲央行、日本央行:各再加息 2 次; 澳大利亚、加拿大、英国:维持利率不动。
同时报告提到,法、日两国国债收益率上行,或倒逼两国政府出台财政上更加审慎的预算方案。针对中国,研报给出明确判断:对近期出台的刺激政策能够快速拉动国内内需持怀疑态度。
二、主要经济体全景:分化成为关键词
美国:经济强韧,12 月迎来最后一次加息
美国经济依靠企业固定资产投资、居民消费保持强劲,AI 带动企业资本开支不断向外扩散,不局限于科技赛道。劳动力市场逐步企稳。通胀依旧高于 2% 目标,能源、供应链、AI 零部件涨价带来上行压力。野村判断:美联储 10 月暂停加息,12 月落地最后一次 25bp 加息,2027 年利率维持高位,不降息。风险点:地缘恶化、AI 景气下行、政治扰动美联储独立性。
欧元区:经济有韧性,但通胀挥之不去
即便受地缘战争冲击,欧元区经济依旧展现韧性,劳动力市场稳固支撑消费。但能源扰动之下,通胀要到 2027 年年中才有望回归目标。
政策预期:欧洲央行 2026 年 12 月、2027 年 3 月两次加息,存款便利利率上调至 3%。值得注意欧洲政治周期:法、意、西班牙、德国陆续迎来选举,极右翼势力抬头,法国国债和德国国债利差波动,成为市场新扰动因子。
日本:继续加息,但不会连续加息
受企业资本开支拉动,日本经济处于复苏通道。东京核心 CPI 出现反弹。野村预判:日本央行跳过 10 月,选择12 月、次年 3 月加息,终端利率 1.75%,不适合连续快速加息。日本政府计划 2027 年 4 月下调食品增值税。
中国:经济显著分化,内需偏弱
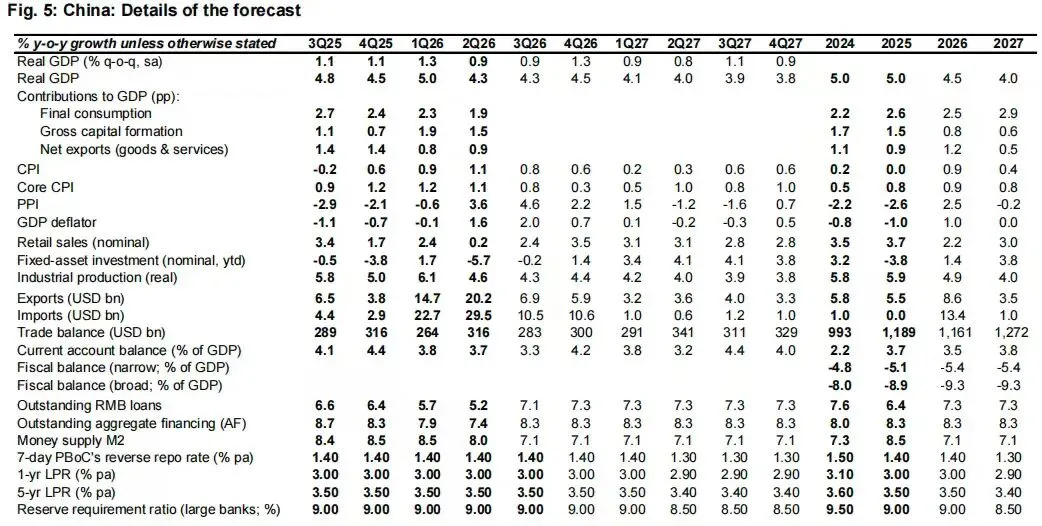
报告原文总结:“当前经济状态可以概括为:分化显著,内需偏弱。”
9 月末国内出台一揽子政策工具:下调 PSL 利率、扩大 PSL 适用范围、新增 7000 亿再贷款额度、推出房贷利息补贴。
但野村认为,本轮政策刺激力度有限,三季度仅会出现有限修复;在国债收益率下行、流动性充裕背景下,预计到 2027 年二季度之前,不会降准、不会下调政策基准利率。
另外提出一个值得关注的副作用:AI 繁荣,有可能进一步拉大国内地域、人口层面不平等,反而会压制内需。
亚洲新兴市场:AI 是最大红利,但通胀警报响起
韩国、马来西亚、新加坡、中国台湾,充分享受全球 AI 产业链红利,出口景气度很高。但另一面,油价、厄尔尼诺、存储芯片涨价,带来广泛通胀上行压力,亚洲多家央行转向鹰派:
韩国:还将两次加息,终端利率 3.5%; 印度:食品油价推升通胀,预计四季度再加一次息; 印尼、菲律宾通胀反弹,货币政策承压。
英国:增长奇迹能持续多久?
2026 上半年英国经济在 G7 当中表现亮眼,AI 相关服务业拉动增长。但劳动力市场已经走弱,能源推升通胀风险。10 月底财政预算是重大观察事件。
三、核心风险总览(来自研报原文)
地缘冲突升级:油价进一步暴涨,全球金融条件剧烈收紧; AI 投资周期由盛转衰:资本开支收缩,全球资产价格回调; 厄尔尼诺持续发酵,食品通胀全面抬升; 各国大选周期,财政政策、政治不确定性扰动市场; 部分新兴市场面临资本外流、汇率与通胀双重压力。

