研报|原油价格再度大幅上行,9月经济数据边际改善——资产配置周报20261025
- 2026-10-29 03:24:44
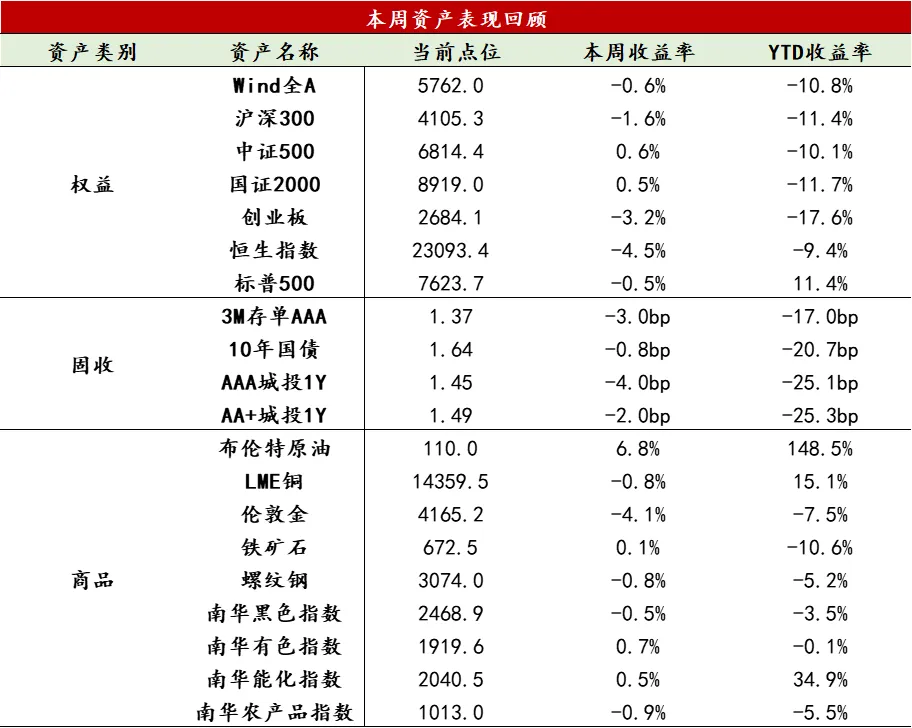
【股票】本周美股市场表现分化,三大指数涨跌不一,道指连续第三周上涨,纳指和标普500则连续两周收跌,科技七巨头整体承压,主要压制因素为油价大幅上涨和AI交易退潮。A股先抑后扬、深V反转,以“易中天”、宁德时代为代表的AI算力和新能源板块龙头股大幅调整,上证指数一度失守3600点,直至周五午后市场探底回升、大幅放量反弹。近期市场情绪持续低迷,无法完全归因于基本面,很大程度来自于流动性负反馈,周五稳市力度明显加大,单日宽基ETF净流入将近550亿,有力缓解了市场恐慌情绪。展望后市,A股短期反弹可期,中期反转仍有不确定性,重点关注美联储议息会议和美国9月PCE,中东局势和国际油价变化,以及谷歌、微软、英特尔等科技巨头即将公布的财报情况。
【固收】本周债市短端利率小幅下行,长债收益率先下后上。前半周下行动力来自资金面相对宽松与金融街论坛释放的货币政策换锚信号。后半周市场扰动集中在监管窗口指导预期升温与“股债跷跷板”影响。往后看,资金面宽松仍对债市形成支撑,但权益市场波动放大可能带来阶段性扰动,重点关注税期和跨月流动性、监管对长端利率的态度,以及权益反弹行情的持续性。
【商品】本周商品市场表现分化,南华商品指数下跌0.12%,贵金属指数下跌5.03%,能化指数反转上涨0.52%。伦敦金全周明显收跌,周初窄幅整理,临近周末加速下挫,压制来自两条主线——一是通胀反噬,地缘冲突推升油价、重燃通胀预期,长端与实际利率抬升加息定价,避险逻辑失灵,地缘事件未带来买盘;二是流动性冲击,AI泡沫担忧引发股市抛售,机构变现补亏令金银同跌,投机多头主动离场、下方承接不足,关注美联储议息会议的声明及发布会措辞。布伦特原油全周大幅上涨,沙特能源设施与港口接连遇袭、胡塞武装威胁升级,霍尔木兹海峡航运风险与油轮运费飙升,地缘溢价持续注入;美国商业原油库存连续去化、中国原油库存创历史最大单月降幅,低库存夯实价格中枢;整体油价逻辑仍围绕地缘展开。黑色系全周延续弱势,原料端,焦炭两轮提降落地后市场对第三轮提降仍有预期,焦企利润压至盈亏线附近,高开工与低利润矛盾激化,减产保价意愿升温,焦煤期货周初大跌正是提降链负反馈与估值修正的体现,煤矿复产推进但增量有限,叠加竞拍情绪边际回暖,双焦后半周跌势收敛;铁矿受港口库存去化与铁水刚需托底,走势抗跌,进口铁矿库存环比下降,铁水产量虽小幅回落但钢厂盈利率低位回升。成材端,螺纹钢表观需求创近四年同期最低,五大品种供需双弱、库存虽去化但降幅明显收窄,弱需求压制成材弹性,钢价被动跟随原料波动。
数据来源:Wind资讯
10月19日,国家统计局公布9月经济数据。整体来看,经济边际有所改善,生产和消费增速均较8月回升,投资降幅未进一步扩大。前三季度GDP同比增长4.6%,其中三季度增长4.5%,较二季度回升0.2个百分点。9月规模以上工业增加值同比增长5.5%,社会消费品零售总额增长1.1%,1-9月固定资产投资同比下降7.2%。经济增长仍有支撑,但内需偏弱和结构分化的特征未改。
生产端延续较强表现,外需和新动能仍是主要支撑。9月工业增加值同比增长5.5%,较8月加快0.3个百分点,其中制造业增长6.0%,高技术制造业增长15.3%。计算机通信电子、专用设备、铁路船舶航空航天等行业保持两位数增长,工业出口交货值同比增长17.0%。相比之下,钢材、水泥、汽车等部分传统产品产量仍然偏弱,工业生产的结构性特征较为突出。
消费有所回升,但改善仍不均衡。9月社零同比增长1.1%,较8月的0.4%明显回升,其中除汽车以外的消费品零售额增长3.9%。通讯器材类零售额增长31.1%,食品、烟酒、文化办公用品等保持较快增长,但汽车类零售额下降21.2%,家具、建筑装潢材料等地产相关消费仍偏弱。当前消费较8月有所修复,但部分受到政策支持和结构性品类拉动,居民消费需求能否持续改善仍需后续数据验证。
投资端出现一定企稳迹象,但整体压力仍大。1-9月固定资产投资同比下降7.2%,与1-8月持平,9月环比小幅增长0.07%。其中制造业投资同比下降2.1%,较前期略有改善;基础设施投资下降4.2%,房地产开发投资下降20.6%,地产仍是投资端最主要的拖累。设备工器具购置增长9.7%,计算机通信电子、铁路船舶航空航天等部分产业投资维持较快增长,但民间投资同比下降10.4%,反映企业自主扩张意愿仍然偏弱。
从本周高频数据来看,经济修复动能边际放缓,地产成交再度回落,出口物流数据改善。
供需整体变化:工业生产延续分化,节后修复动能有所减弱。过去一周,工业生产表现偏弱。化工链方面,PTA、甲醇、尿素开工率均回落。汽车链表现相对较好,半钢胎、全钢胎开工率分别回升4.35和5.48个百分点,但符合季节性特征,且绝对水平处于近五年同期低位。上游方面,电厂耗煤量环比下降2.94%,沥青开工率小幅回落。整体来看,节后生产恢复未能持续扩散,工业生产仍呈结构分化,需求端对生产的支撑有所不足。
基建与地产链:建筑需求边际转弱,地产成交再度回落。螺纹钢表观消费量环比下降约10%,社会库存继续去化,但降库速度放缓,需求改善的持续性不足。水泥发运率环比提高1.33个百分点,但全国水泥出库量同比仍下降13.6%,施工需求恢复力度有限。地产方面,30城新房成交面积环比下行约6.9%,处于季节性低位。整体来看,节后施工需求回补逐步结束,地产销售仍处低位波动,政策效果尚需进一步观察。
制造业与出口链:出口物流边际改善,科技外需继续保持高景气。过去一周,监测港口货物吞吐量环比上行1.1%,集装箱吞吐量环比上行0.5%,均处于历史同期较高水平,显示港口物流有所改善。海外方面,韩国10月前20日出口同比增长105.4%,工作日调整后日均出口增长65.9%,其中半导体出口增长222.5%,继续反映全球AI及电子产业链需求强劲。
消费与服务链:服务消费走弱,汽车消费仍乏力。过去一周,国内执飞航班数量与电影票房环比均下行。汽车方面,10月1-18日全国乘用车零售78.9万辆,同比下降26%,较上月同期增长2%;新能源车零售52万辆,同比下降13%、较上月同期下降2%,表现相对好于整体市场。9月社零同比增长1.1%,其中汽车类零售下降21.2%,表明居民耐用品消费仍是内需的主要拖累,短期尚未出现明显改善。
价格趋势:能源价格再度上行,工业品价格分化,终端通胀仍温和。国际原油受中东供应风险扰动明显上涨,截至10月23日,布伦特原油收于116.72美元/桶,周涨约6.2%,能源成本压力进一步增强。国内方面,全国水泥价格指数环比上涨2.05%,连续第三周回升,但主要受到供给收缩及煤炭成本支撑,需求改善贡献有限。食品方面,猪肉价格周度基本持平,蔬菜价格环比下降3.1%。整体来看,部分上游行业成本压力仍在积累,向终端消费价格的传导相对有限。
免责声明:本文所含来源于公开资料的信息,本公司不保证所包含的信息及相关建议不会发生任何变更。若资料中所含信息发生变化,本公司可在不发出通知的情形下做出修改。本公司已力求材料内容的客观、公正,但文中的观点、结论及相关建议仅供参考,不代表任何确定性的判断,投资者据此操作,风险自负。本资料版权仅为本公司所有,未经书面许可,任何机构和个人不得以任何形式复制、发表等。