行业研报 | 1412件医疗器械获批上市
- 2026-10-29 06:24:50
本报告基于药智医械数据的权威统计,系统梳理2026年第三季度美国医疗器械市场的整体表现、申请类型分布及细分产品格局,旨在为行业参与者提供数据洞察与趋势研判,助力战略决策与资源优化配置。
1
整体情况及趋势
根据药智医械数据统计,2026年第三季度,美国上市的医疗器械共计1412件。具体来看7月上市数量为586件,8月降低至332件,9月反弹至494件,整体季度内波动较大。值得注意的是,2025年Q3走势则相对平稳:493→454→467,最大环比降幅仅-7.9%,未出现极端波动。(图1)。
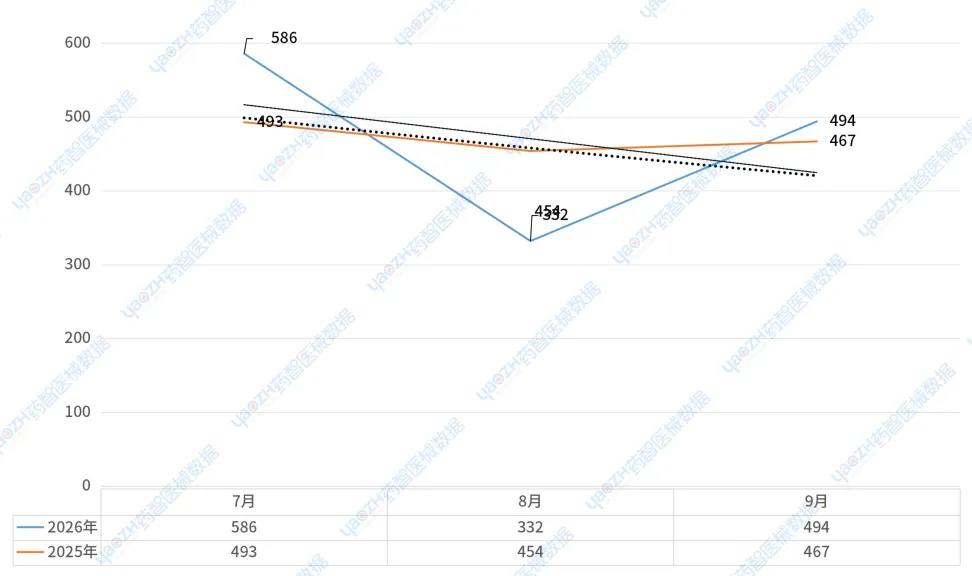
图1. 2026第三季度美国上市医疗器械趋势
数据来源:药智医械数据
2026年Q3美国器械上市总量与去年基本持平,但内部呈现“7月强、8月深跌、9月反弹”的剧烈波动;剔除8月异常值后,市场仍具韧性,Q3的零增长更多是单月扰动而非全面失速。
2
美国上市医疗器械申请类型
美国上市器械申请类型主要分为以下四类,依据《联邦食品、药品和化妆品法案》(FD&C法案)第201(h)节的分类标准:510(k)上市前通知(PMA替代方案)、PMA(上市前批准)、 De Novo分类申请、HDE(人道主义器械豁免)、DeNovo分类申请。
药智医械的统计数据显示,2026年第三季度,510(k)医疗器械共计831件,占比59%;PMA(上市前批准)医疗器械共计567件,占比40%;HDE(人道主义器械豁免)医疗器械共计14件,占比1%(见图2)。
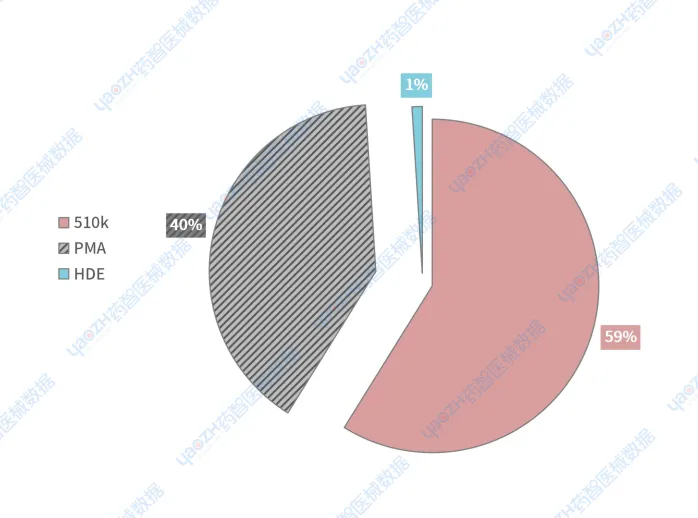
图2. 2026第三季度美国上市医疗器械申请类型占比
数据来源:药智医械数据
与2025年同期相比,申请结构略微向510K倾斜,但“510K+PMA双轨并行”的基本格局未变。Q3同比零增长更多是月度节奏扰动和类型轮动抵消的结果,而非市场全面失速;PMA能否在Q4重回增长,是判断全年创新器械上市势头的关键。(见图3)。
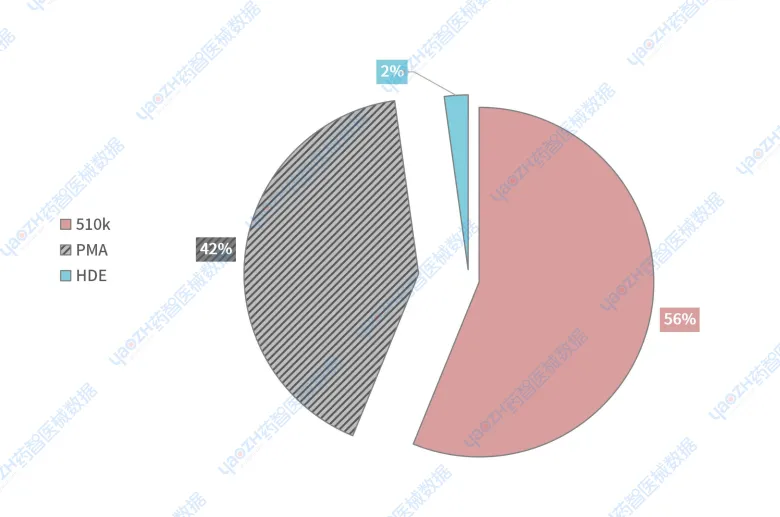
图3. 2025第三季度美国上市医疗器械申请类型占比
数据来源:药智医械数据
7月,总量达到586,其中510K占比约47.8%,PMA占比约51.9%。8月,总量回降至332,其中510K小幅波动,PMA骤降至22.6%,市场回归常规通道主导。9月,总量达到最高值494,其中恢复至“510K为主、PMA为辅”的常态结构,但PMA占比仍高于8月(见图4)。
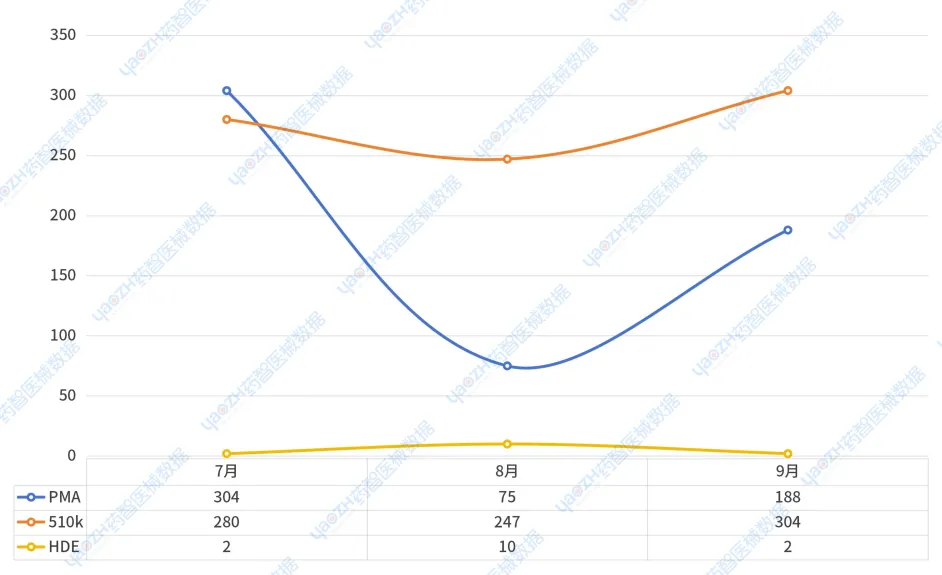
图4. 2026第三季度美国医疗器械上市申请类型趋势
数据来源:药智医械数据
2026年Q3申请类型趋势呈现 “PMA大起大落、510K平稳托底” 的格局;8月PMA异常深跌是总量回落的关键,9月PMA反弹与510K季末冲量共同推动市场修复,但PMA月度稳定性仍是后续关注重点。
3
美国上市医疗器械产品分析
Top10合计172件,约占Q3总量12.2%,头部集中度不高,品类分布较均衡。AI影像软件(QIH,26件)明显领先;动力激光与ICD并列第二(各19件);放射学图像系统(LLZ,18件)紧随其后;脊髓刺激器、美容植入体、NGS肿瘤panel三者并列(各16件);心室辅助装置(DSQ,15件)与膝关节假体(NJL,14件)数量接近;骨固定接骨板(HRS,13件)排在第10位。整体看,数字影像/软件类(QIH+LLZ合计44件)体量最大,心血管植入物(LWS+DSQ合计34件)次之,骨科与神经调控分布在中后段(见图5)。
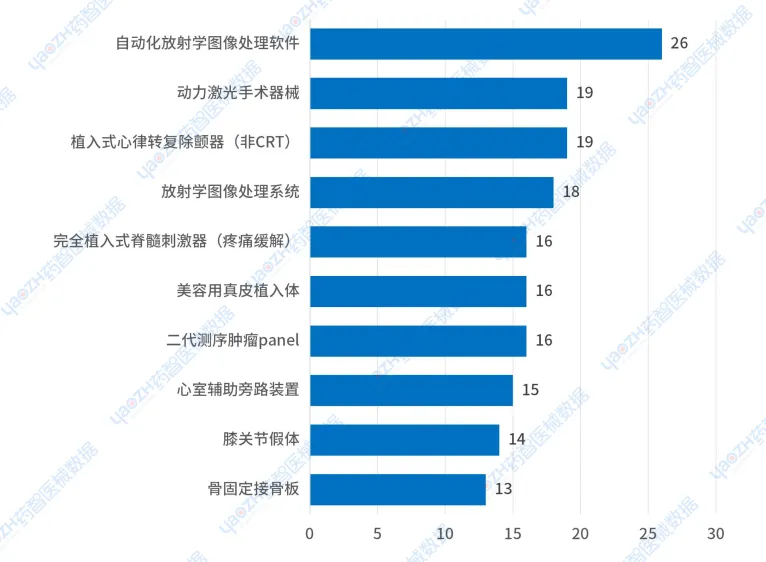
图5. 2026第三季度美国上市医疗器械注册产品种类排名(前十)
数据来源:药智医械数据
4
总结
2026年第三季度美国上市医疗器械中,同比几乎零增长,但510K小幅补位、PMA高位微降、HDE收缩,结构未发生逆转。PMA从7月304件骤降至8月75件,直接拉低季度总量;9月反弹与510K季末冲量共同推动修复,说明市场韧性仍在,但PMA月度稳定性不足。数字影像软件、心血管植入物、神经调控、医美、NGS和骨科均有品类进入前十,未出现单一品类垄断。
本文转自药智医械公众号。仅供学习交流。如有不妥,请联系管理员删除。
欢迎投稿
现代仪器与医疗