先进封装机械行业研究:CoWoS需求孕育国产替代机遇,关注核心增量环节设备企业(附下载)
- 2026-10-29 06:24:49
后摩尔时代先进封装成为算力增长主线,AI资本开支上行驱动CoWoS需求持续爆发。制程微缩边际效益递减背景下,芯片性能竞争从制程转向系统集成,先进封装承担延续算力曲线的核心角色。其中2.5D封装以CoWoS为核心方案,相比传统FCBGA封装,CoWoS通过将互连介质升级,实现布线精度从约10μm到亚微米级的跃升。需求端来看,AI资本开支正从英伟达单一驱动转向GPU、CPU与云厂商自研ASIC多元共振,据各公司官网数据,四大云厂商资本开支2026H1合计约2948亿美元、同比增长84.1%;摩根士丹利预计全球CoWoS需求从2026年的138.4万片增至2027年的268.2万片,接近翻倍。供给端来看,台积电主导的格局短期难以撼动,但随着日月光、安靠加速布局类CoWoS产能,长电科技、通富微电、盛合晶微等大陆厂商沿差异化路径加速导入,供给格局有望走向多元。
CoWoS封装工序重塑设备体系,键合与量检测环节价值量最高、弹性最大。CoWoS将封装工序大幅前移,新增中介层制造与晶圆级组装两大环节簇,在封装产线中引入类前道工艺,设备体系随之重构。据DataIntelo数据,全球2.5D/3D封装设备市场规模有望从2025年的87亿美元增至2030年的150亿美元,复合增速约11.5%。从价值量结构看,晶圆键合机占34.2%、贴片键合机占26.8%,键合类合计超六成为第一大投资方向。量检测设备占22.1%位居第二,多芯片堆叠的零缺陷管控要求推动超扫需求提升。重视先进封装带来的键合、量检测设备机遇。
玻璃基板为先进封装基板核心升级方向。玻璃基板凭借与硅匹配的热膨胀系数、0.005超低介电损耗、10倍互连密度及240×240mm大尺寸封装能力,在翘曲控制、高频性能与尺寸扩展上全面超越有机基板,成为先进封装基板升级核心方向。其产业化高度依赖TGV成形质量,激光改性刻蚀路线具备侧壁光滑、高深径比优势,参数控制能力构成核心竞争壁垒。下游AI与数据中心封装需求推动下,英特尔、SKC、三星电机等龙头密集布局,预计2027年后逐步放量。
1 先进封装:后摩尔时代的算力底座,2.5D/3D开启价值量跃升新周期
1.1 产业概览:从芯片保护到系统赋能,先进封装开启后摩尔时代
封装是将裸片(Die)加工为可交付成品芯片的最后一道关键环节,核心目的是解决芯片的电气引出、机械保护、散 热与外界互连问题。从生产流程来看,晶圆制造完成后须经切割、装片、互连、塑封、测试等工序方能形成可装机使 用的芯片,封装既保护裸片免受物理化学损伤,又通过管脚或凸点实现芯片与主板间的高速电气连接,对芯片性能、 可靠性与体积起着决定性作用。封装环节主要承担四大核心功能:一是机械支撑,固定芯片及其他部件;二是保护, 隔绝水汽、腐蚀、灰尘与冲击;三是电互连,引出电信号并构筑供电通路;四是散热,及时导出工作热量。从工艺阶 段看,封装按层级递进分为零级至三级封装,分别对应芯片级互连、芯片级封装、模块级封装与系统级组装,逐级完 成从晶圆到整机系统的集成。本文涉及的封装研究主要在一级封装维度上展开,即芯片级封装。
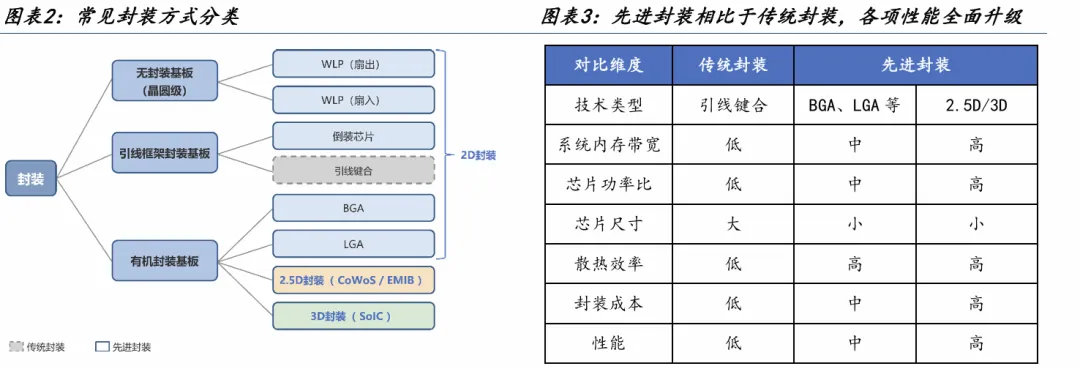
先进封装相对于传统封装,主要区别在于键合方式差异,先进封装按集成深度可分为先进2D、2.5D和3D。根据《产 业结构调整指导目录(2024年本)》,芯片级封装可以简要划分为传统封装和先进封装两大类。其中,传统封装指以引 线框架为载体、芯片与外部管脚通过金线或铜线键合单向连接的封装方式,其管脚数量少且分布稀疏,封装尺寸远大 于裸芯片,技术维度上属于2D平面封装。由于互连路径长、寄生参数大,传统封装在系统内存带宽、芯片功率比、 散热效率与整体性能方面均较低,仅封装成本占优。先进封装则是采用凸点倒装键合、重布线层(RDL)、硅中介层、 硅通孔(TSV)及混合键合等技术,实现多颗芯片高密度互连的封装。先进封装按集成深度可分为先进2D(BGA、LGA、 WLP 扇入/扇出)、2.5D(CoWoS、EMIB)和3D(以SoIC为代表的垂直堆叠方案)三个层级。相比传统封装,先进封装 互连路径大幅缩短、I/O密度数量级提升,在带宽、功率比、散热与性能维度全面提升,芯片尺寸显著缩小、封装尺 寸逼近裸片,代价是工艺复杂度与成本同步攀升。
先进封装的兴起本质上是终端需求升级倒逼封装技术迭代的必然结果。电子系统的演进始终由市场驱动:一方面,智 能手机、智能手表等便携式终端的普及要求封装尺寸持续缩小,以适应产品轻薄化、小型化的趋势;另一方面,应用 终端对更强计算能力、更快传输速率的追求,要求封装在互连密度、信号完整性与散热性能上实现突破。然而,传统 封装在引脚数量、互连距离与集成度上已接近物理极限,渐渐无法满足日新月异的高端应用需求,封装环节由此从“被 动保护”走向“主动赋能”。回望技术演进路径,封装形式从直插式、小外形封装发展至QFN、BGA,再进一步从单芯 片封装升级为集成多元器件的系统级封装,技术指标一代比一代先进。究其根本,终端客户对性能、小型化、成本、 可靠性、电源效率、上市时间与灵活性的综合诉求,共同构成了封装技术持续升级的市场驱动力,也奠定了先进封装 在后摩尔时代不可替代的产业地位。
先进封装下游需求已从单一的消费电子扩展至功率、算力、射频、光电与汽车五大高价值赛道。功率电子领域,器件 向高压大电流与高温工况演进,传统单面散热结构的热阻与寄生电感成为核心瓶颈,双面散热与嵌入式封装可将热阻 降低近三成,支撑900V级模块在200°C下稳定运行。算力领域,AI加速器功耗攀升至700W量级,HBM带宽需求逼近 5TB/s,唯有 2.5D 中介层与 3D 堆叠才能实现逻辑芯片与高带宽内存的高密度集成。射频领域,毫米波频段对互连寄 生极度敏感,扇出与天线封装通过极致缩短射频路径,使77GHz雷达实现厘米级距离分辨率。光电领域,晶圆级气密 封装与倒装互连突破了精密对准与光电混合集成的工艺边界。汽车电子则以最严苛的认证标准牵引封装可靠性升级, 车规级 SiP 在−40 至 150°C 全温域内实现雷达与功率电子的高集成度上车。当芯片性能竞争从制程微缩转向系统集 成,先进封装已成为各领域突破性能瓶颈的共性技术底座。
1.2 技术路径:2D夯实基本盘,2.5D步入产业化高峰,3D有望逐步放量
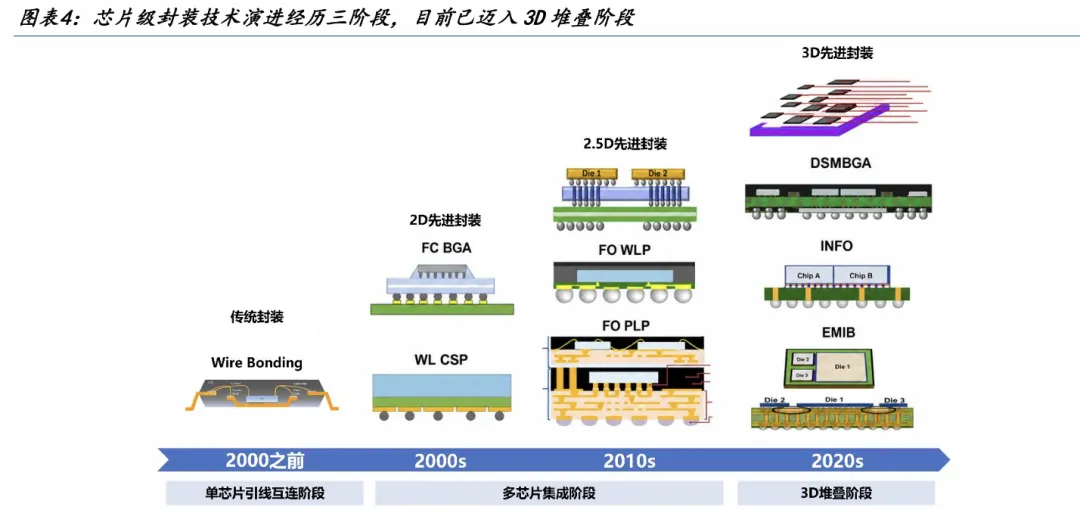
先进封装按互连方式可划分为2D、2.5D与3D三条技术路径,划分的核心标准在于芯片的空间排布方式、互连介质的 布线精度以及由此决定的凸点间距与互连通道长度。2D 先进封装以平面有机基板为载体,芯片通过倒装凸点或扇出 型重布线层在平面内完成互连,凸点间距约100-130μm,通道长度在25mm以内,工艺成熟、成本可控,广泛服务于移 动设备、物联网与射频模块等主流场景。2.5D先进封装引入硅中介层、局部硅桥或先进扇出作为高密度互连介质,多 颗芯片并排置于其上,芯片间信号经亚微米级布线横向传输,凸点间距缩至25-55μm,通道长度压缩到2mm以内,互 连带宽密度较2D提升一个数量级以上,成为高性能计算、AI加速器与GPU集成高带宽内存的标准方案,台积电CoWoS 与英特尔EMIB是其中的代表路线。3D先进封装则突破平面限制,将芯片沿垂直方向堆叠,通过TSV、垂直微凸点乃 至铜对铜混合键合实现层间直连,以台积电SoIC为代表的混合键合间距已进入10μm以下,互连密度再上一个台阶, 主要面向AI、高速计算与射频系统等对带宽和能效要求最苛刻的场景。
从产业化节奏看,2D已成熟量产,2.5D正随CoWoS进入产业化高峰,而3D混合键合有望逐步放量。据Grand View Research数据,2D先进封装已全面成熟并承担市场基本盘,倒装芯片单一品类在2025年先进封装市场中占比约38.7%; 2.5D/3D 则是最快的增长引擎,增量主要由AI与高性能计算贡献。其中2.5D已随CoWoS的大规模量产进入产业化高 峰期,据TrendForce 预计,2026 年全球CoWoS 月产能预计达 12-14 万片晶圆;而3D 混合键合正处于从存储端向逻 辑端渗透的产业化初期,逻辑对逻辑堆叠预计随台积电SoIC路线在2027-2029年逐步放量。
2 CoWoS:2.5D先进封装的核心方案,算力芯片核心放量环节
此报告完整内容与行业资料合集,可扫码进入星球社群查看
(本文仅供参考,不代表我们的任何投资建议。如需使用相关信息,请参阅报告原文。)