【精选研报】银行行业深度报告:银行投资基金动向与机构营销指南(2026年版).pdf附下载
- 2026-10-29 12:51:26
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/21eec0331cc2
银行自营正在把钱从“定制债基”抽回债券现货,政金债会先被接走,信用债要自己扛利差走阔。
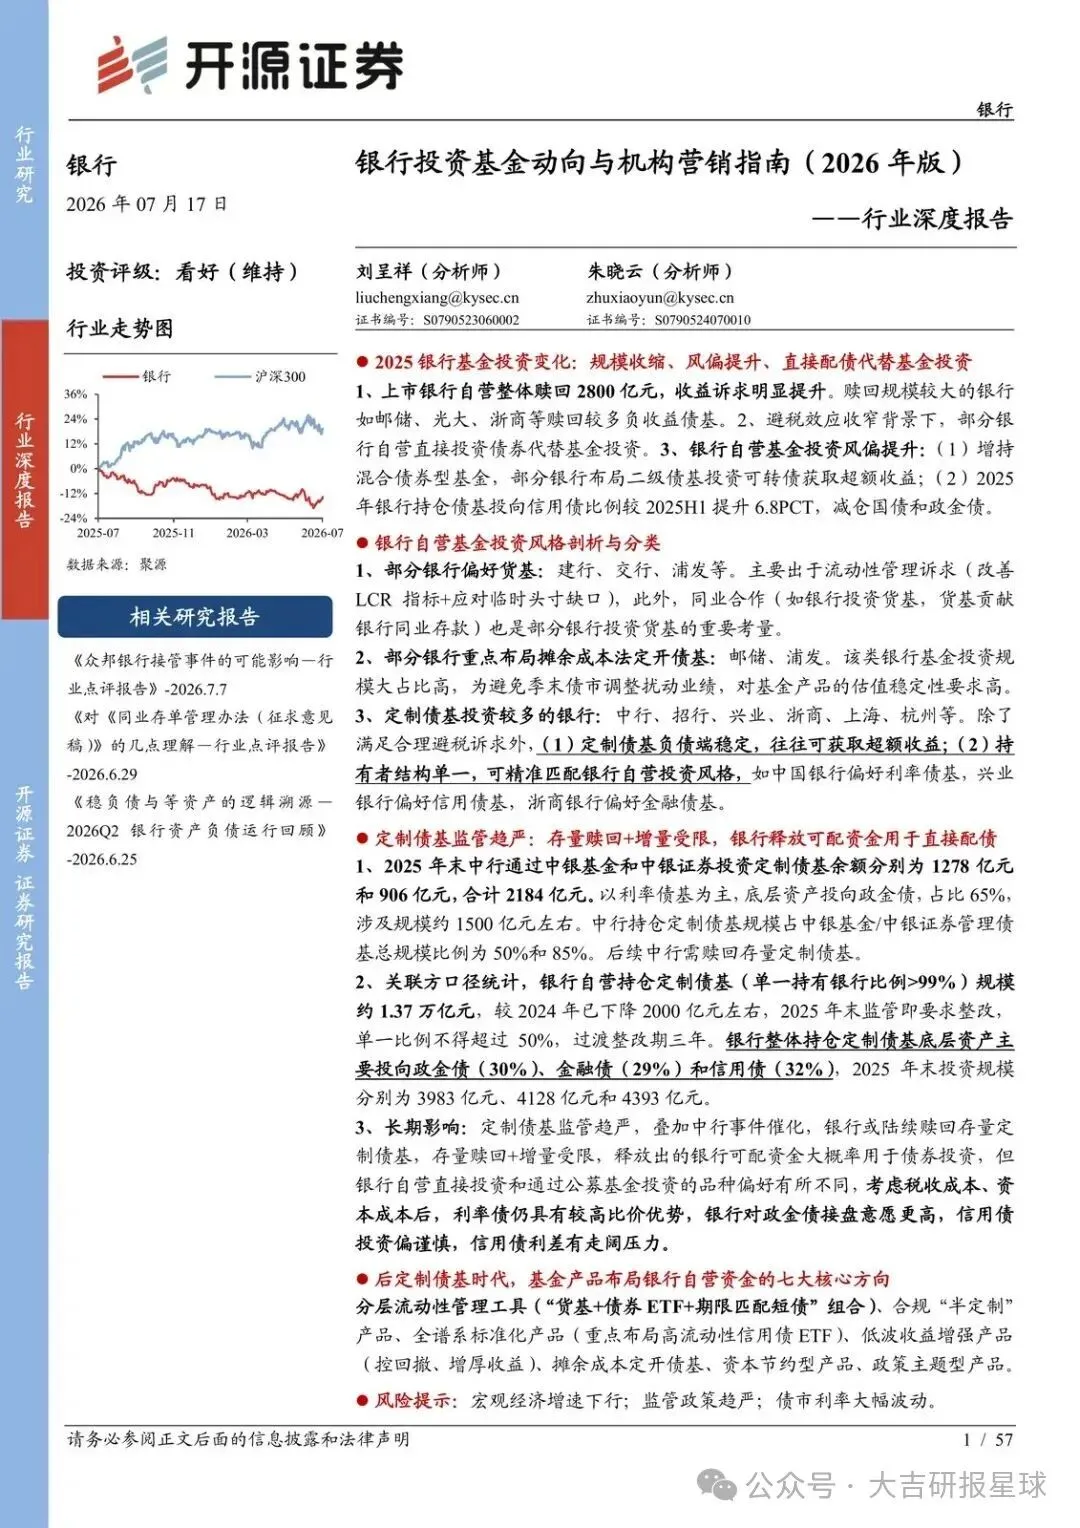
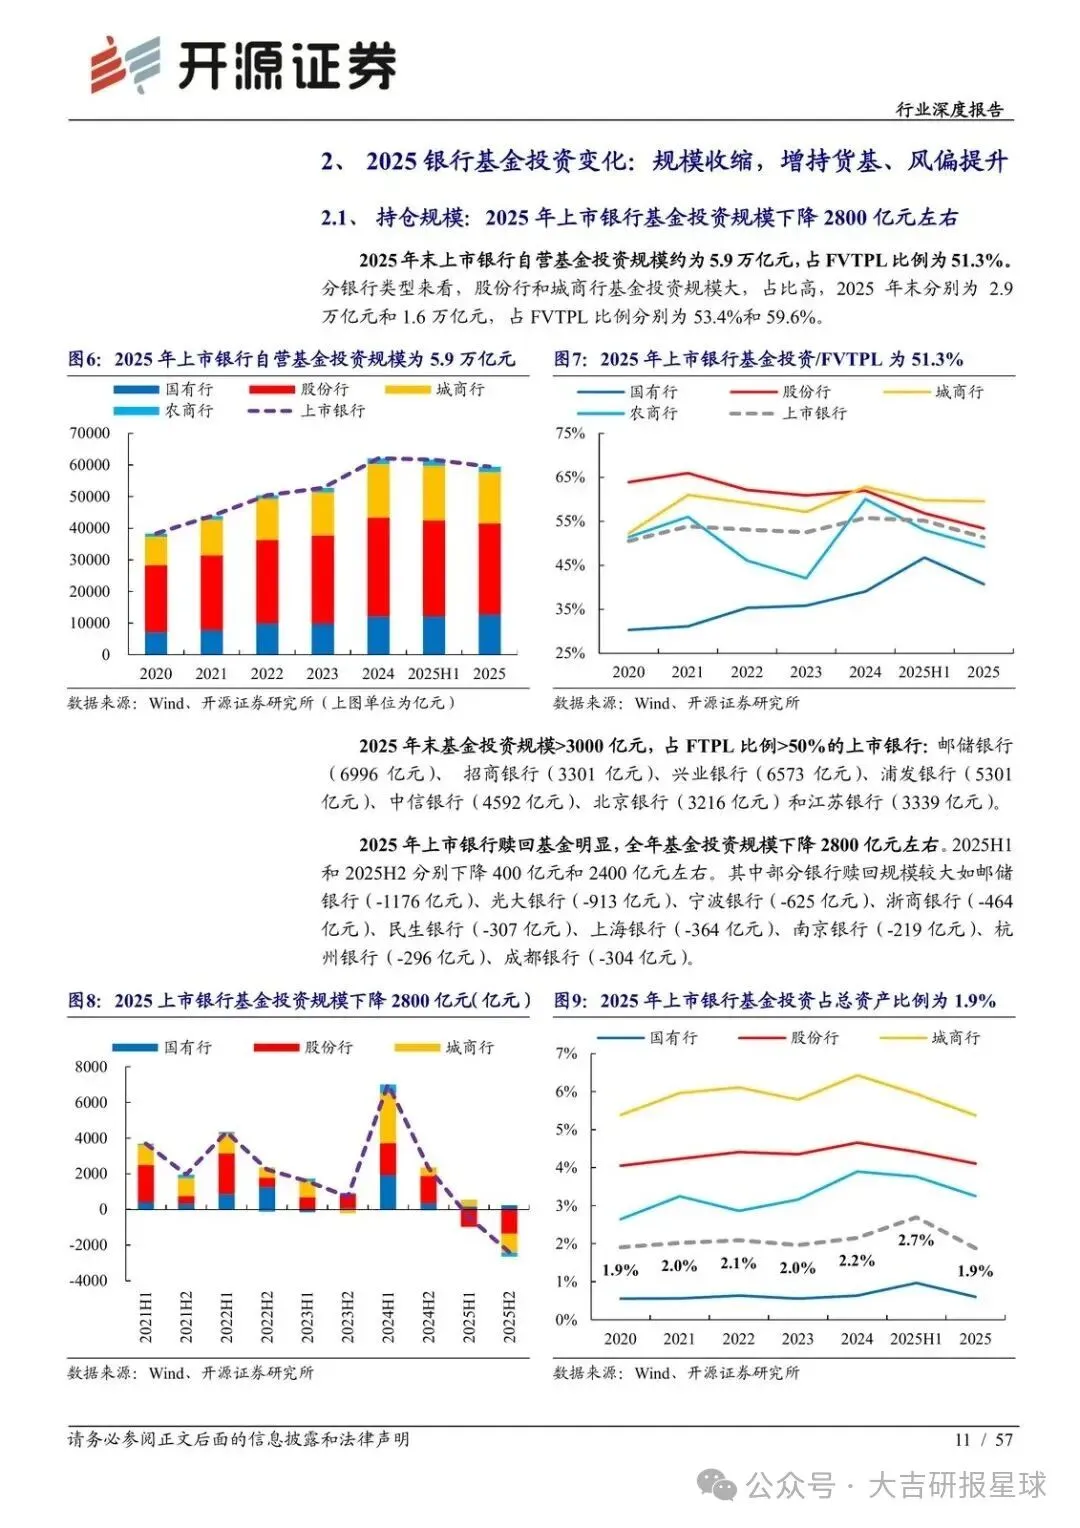
2025年上市银行基金投资整体赎回约2800亿元,评级仍维持看好。真正值得盯的不是规模数字,是通道关掉之后钱往哪走、谁来接、利差怎么变。
主线就一条:监管把单一持有人超过99%的定制债基按三年过渡压到50%以下,存量赎回加增量受限,释放资金大概率直接配债;税收和资本成本算完,利率债尤其政金债比价更优,信用债接盘更谨慎。
为什么是现在:规模收缩、风偏上移、通道受限叠在一起
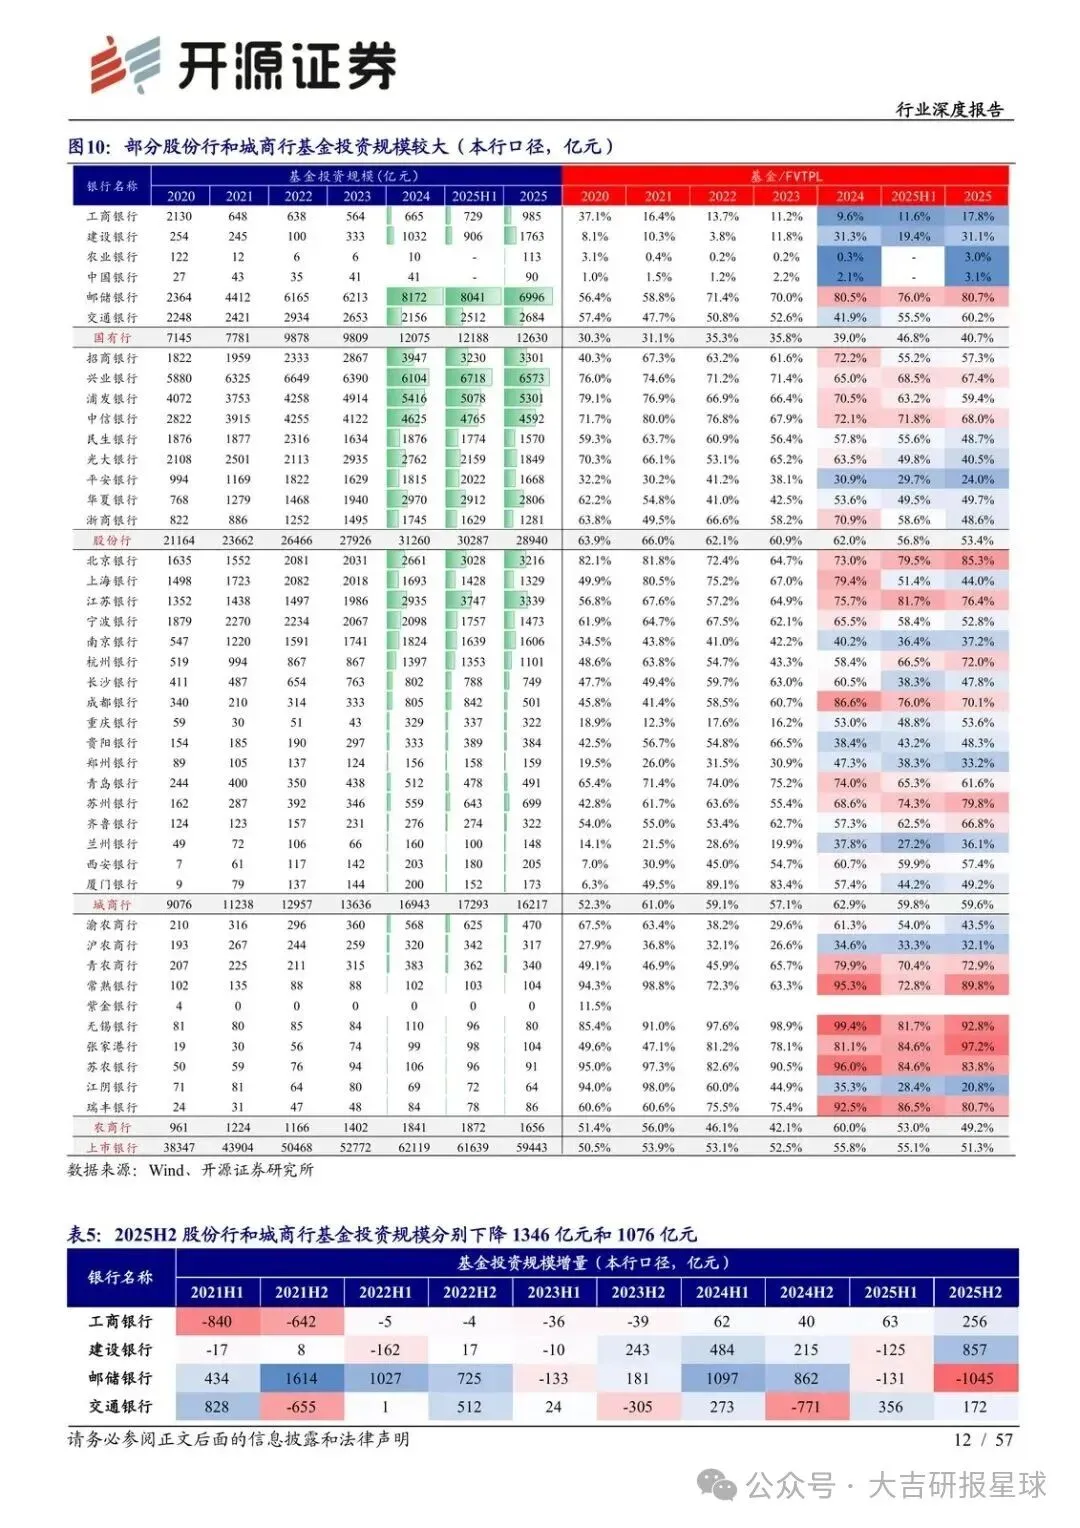
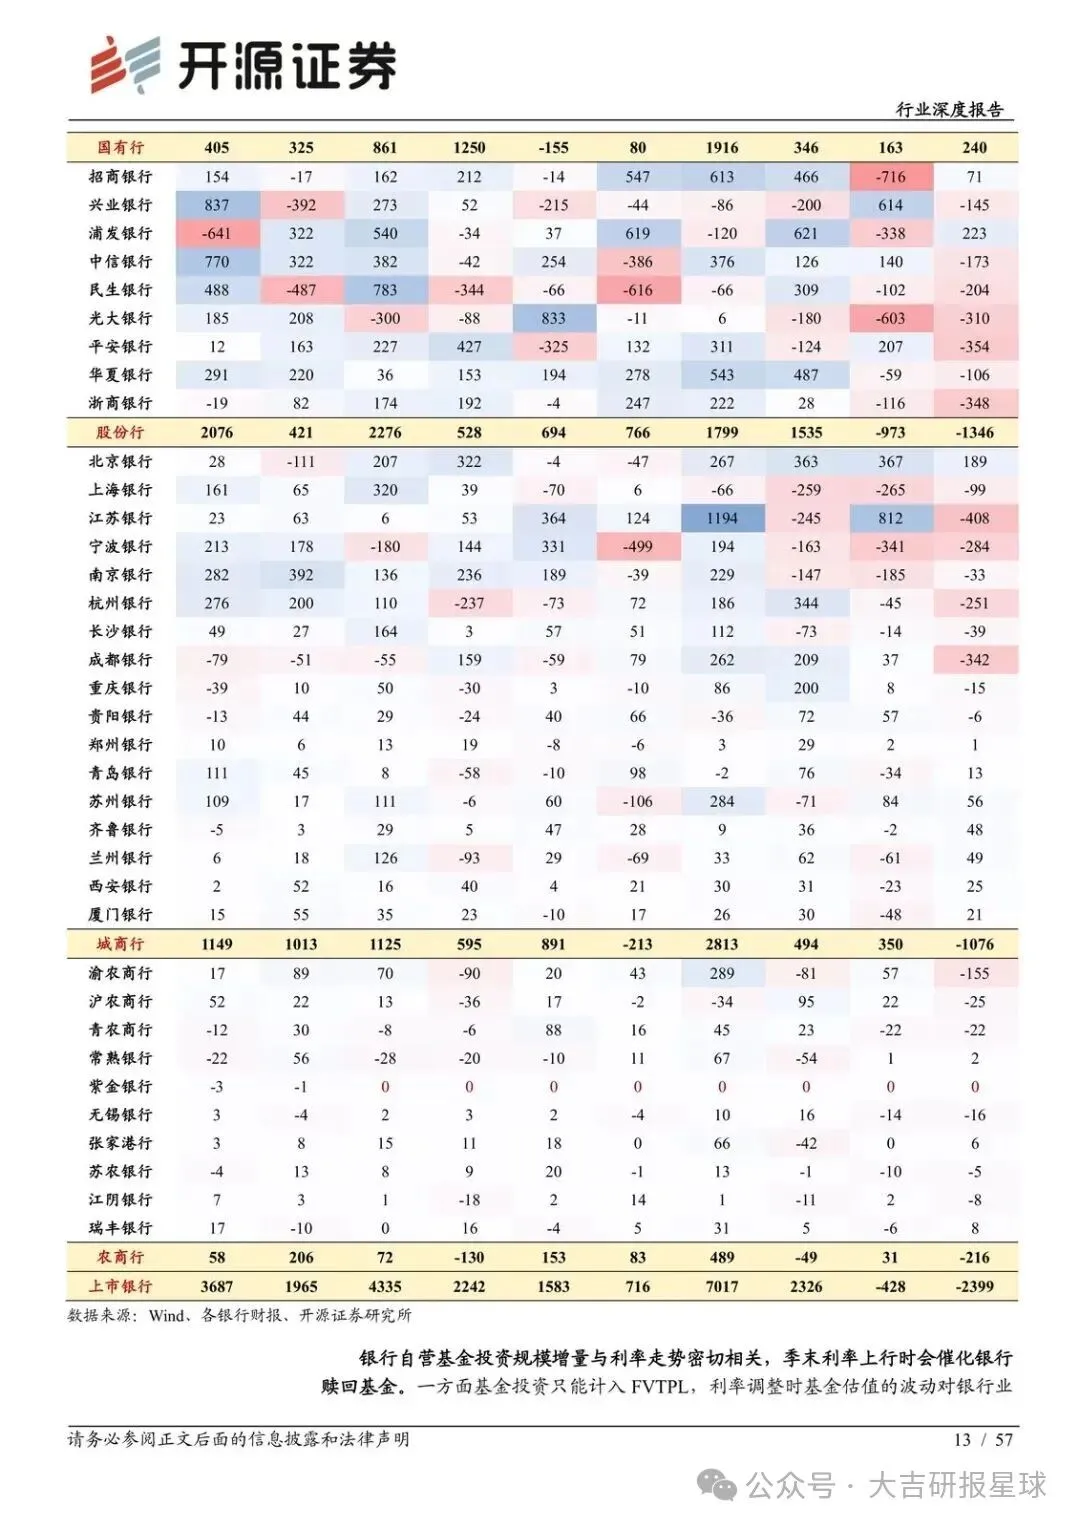
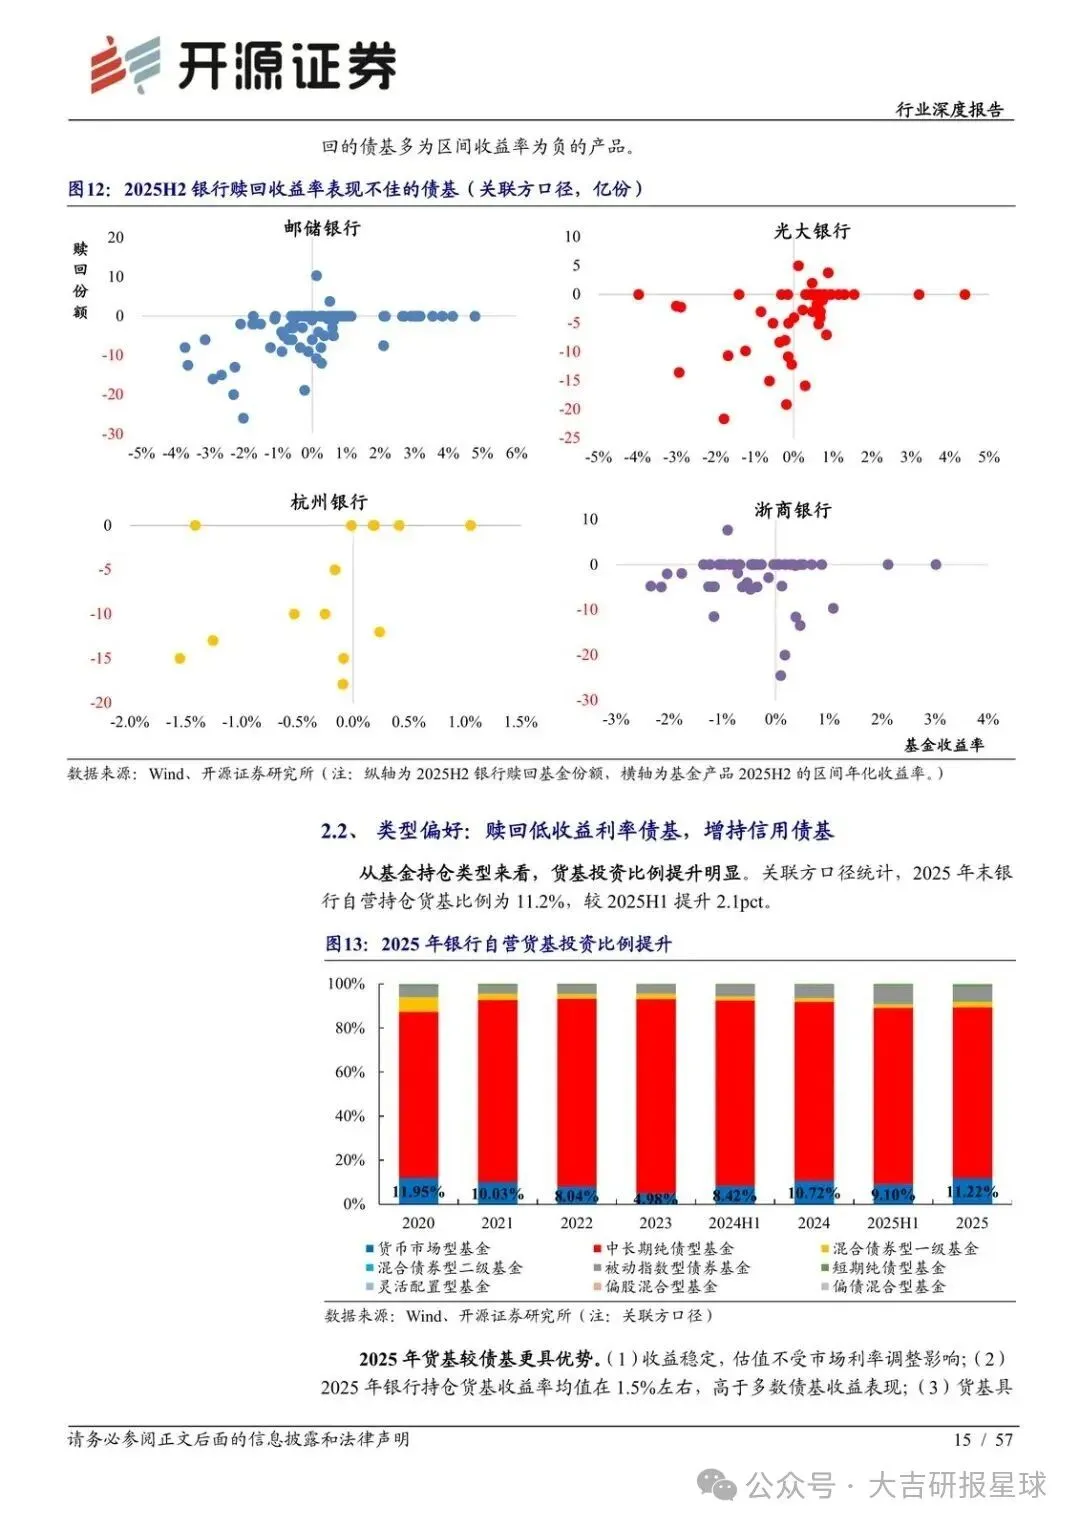
2025年银行自营整体赎回约2800亿元,收益诉求明显抬升。邮储、光大、浙商等赎回较多负收益债基。避税效应收窄后,部分银行自营已经用直接投资债券替代基金。
风格也在变:增持混合债券型基金,部分银行用二级债基投可转债博超额;2025年持仓债基投向信用债的比例较2025H1提升6.8个百分点,国债和政金债被减仓。久期从高位往下走。
这不是单纯“减配基金”,是低收益利率债基被砍、信用暴露通过基金抬上去、同时把一部分钱改走自营现券。
谁会受益、谁会承压
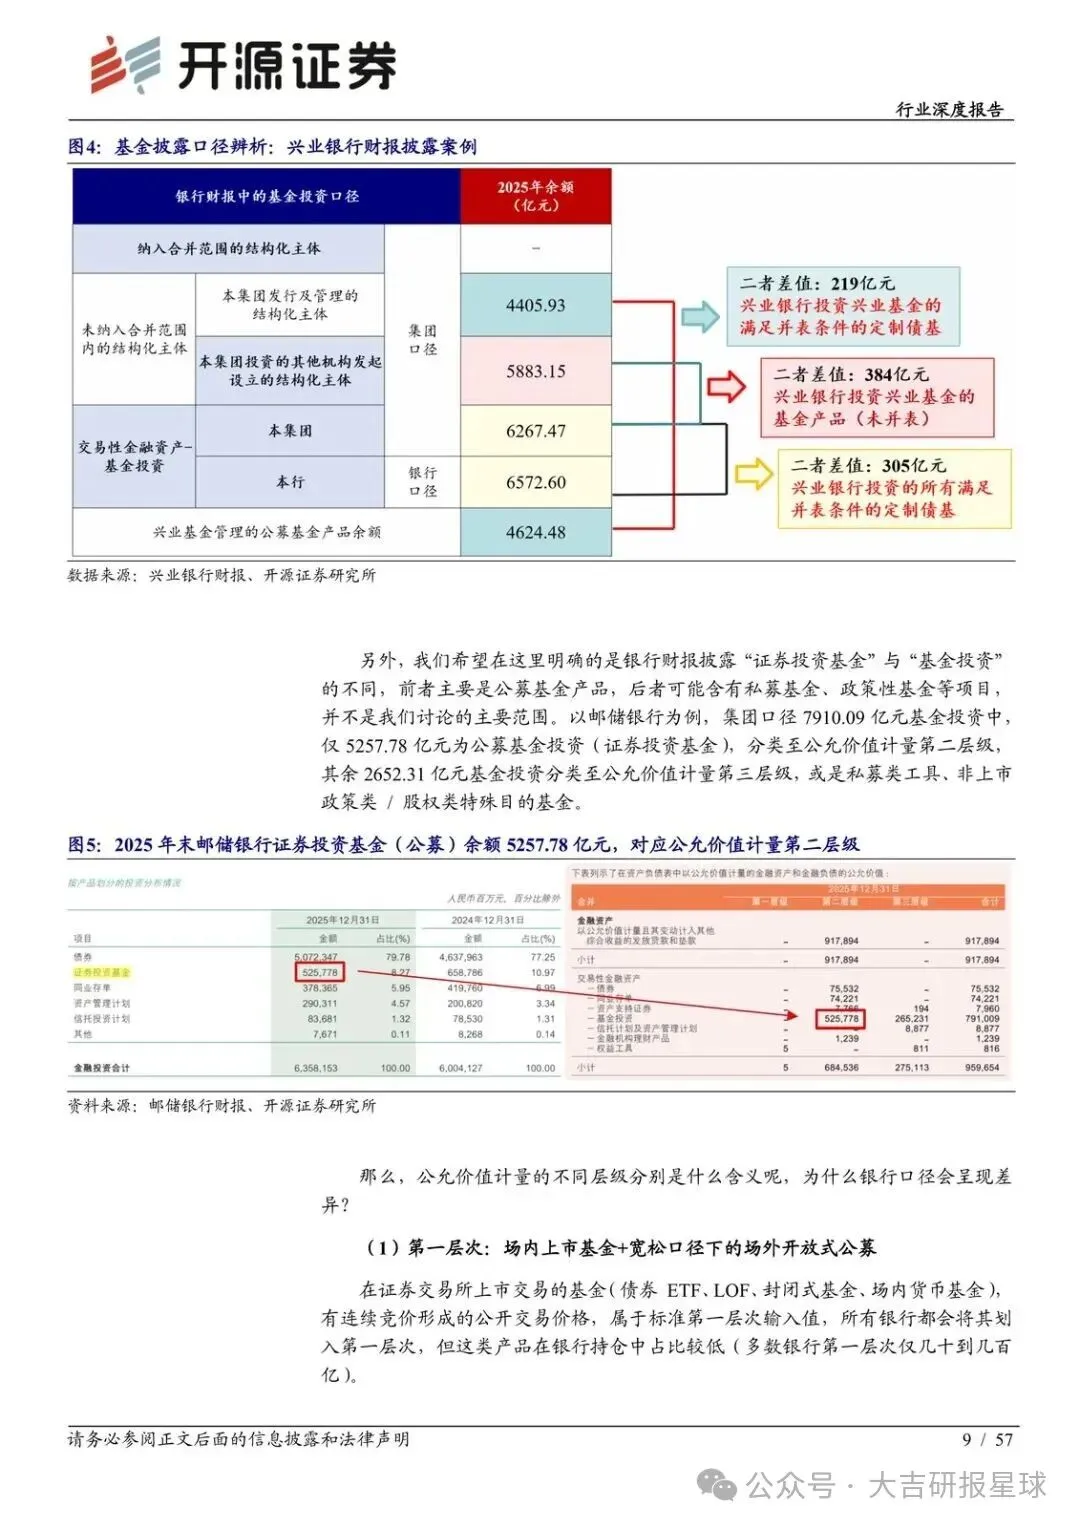
受益侧更清晰的是政金债。关联方口径下,银行自营持仓定制债基(单一持有银行比例>99%)约1.37万亿元,较2024年已降约2000亿元。底层主要是政金债约3983亿元、金融债约4128亿元、信用债约4393亿元,占比大约30%、29%、32%。
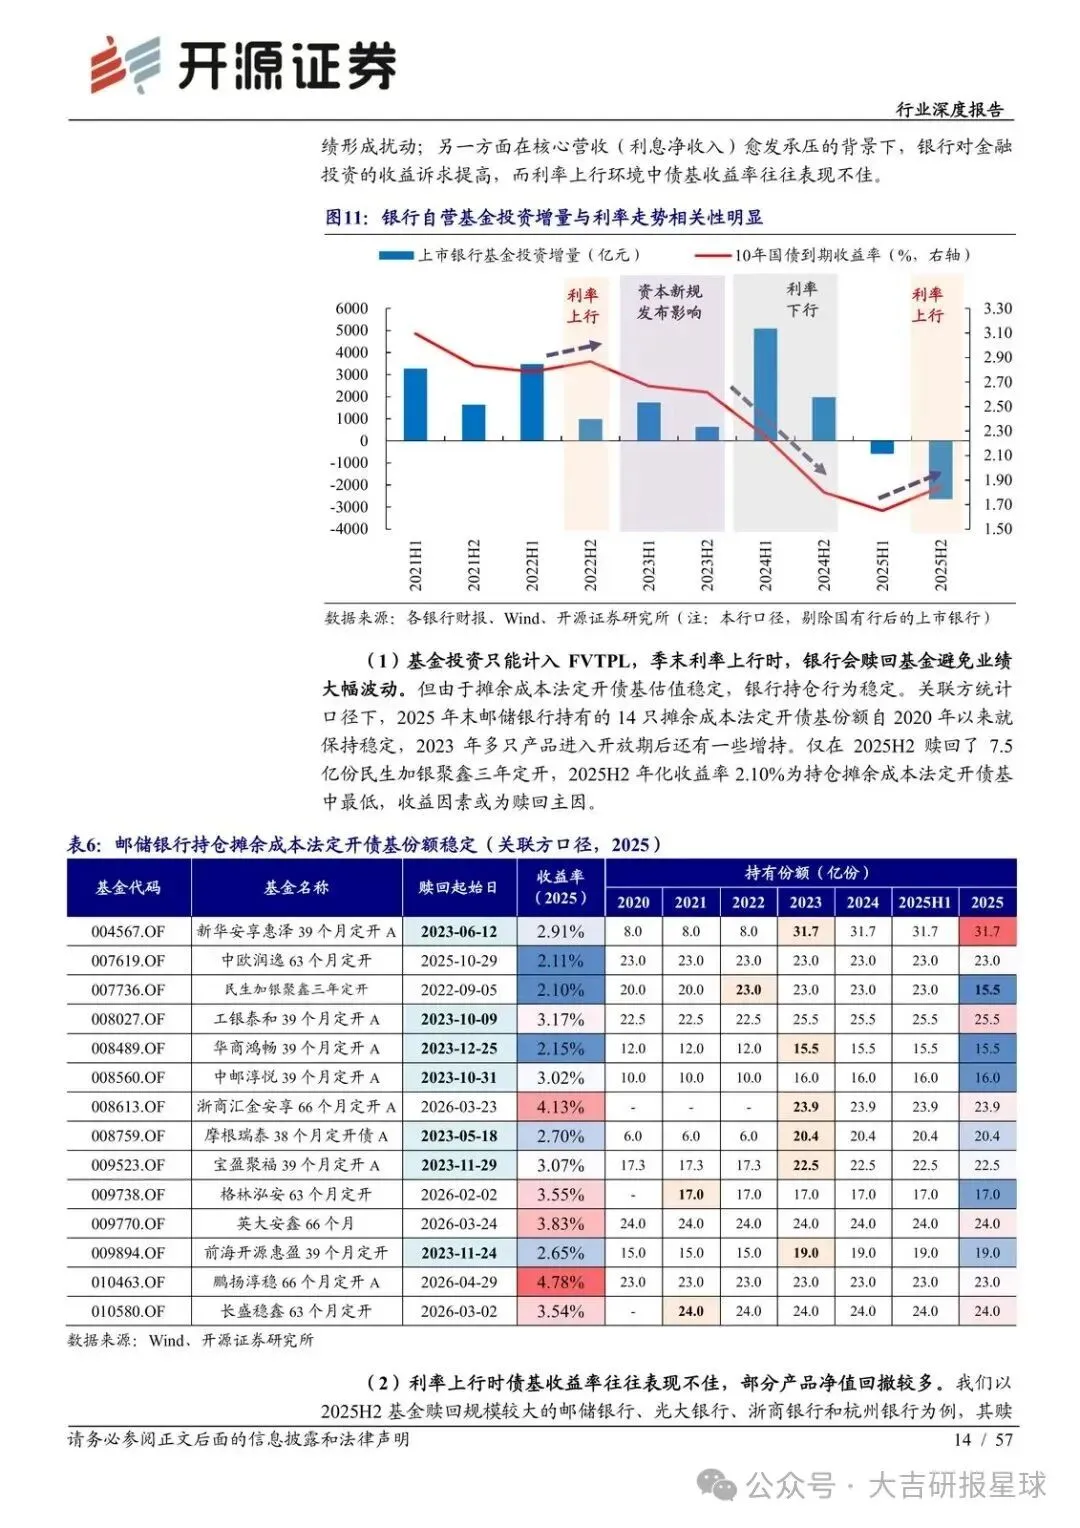
中行是催化点:2025年末通过中银基金、中银证券投定制债基分别约1278亿元、906亿元,合计2184亿元,以利率债基为主,底层政金债占比约65%,涉及规模约1500亿元;占两家机构管理债基总规模约50%和85%。后续需赎回存量。
受损或承压的是信用债。银行自营直投和通过公募投的品种偏好不同,考虑税收成本、资本成本后,利率债仍有比价优势,对政金债接盘意愿更高,信用债投资偏谨慎,利差有走阔压力。
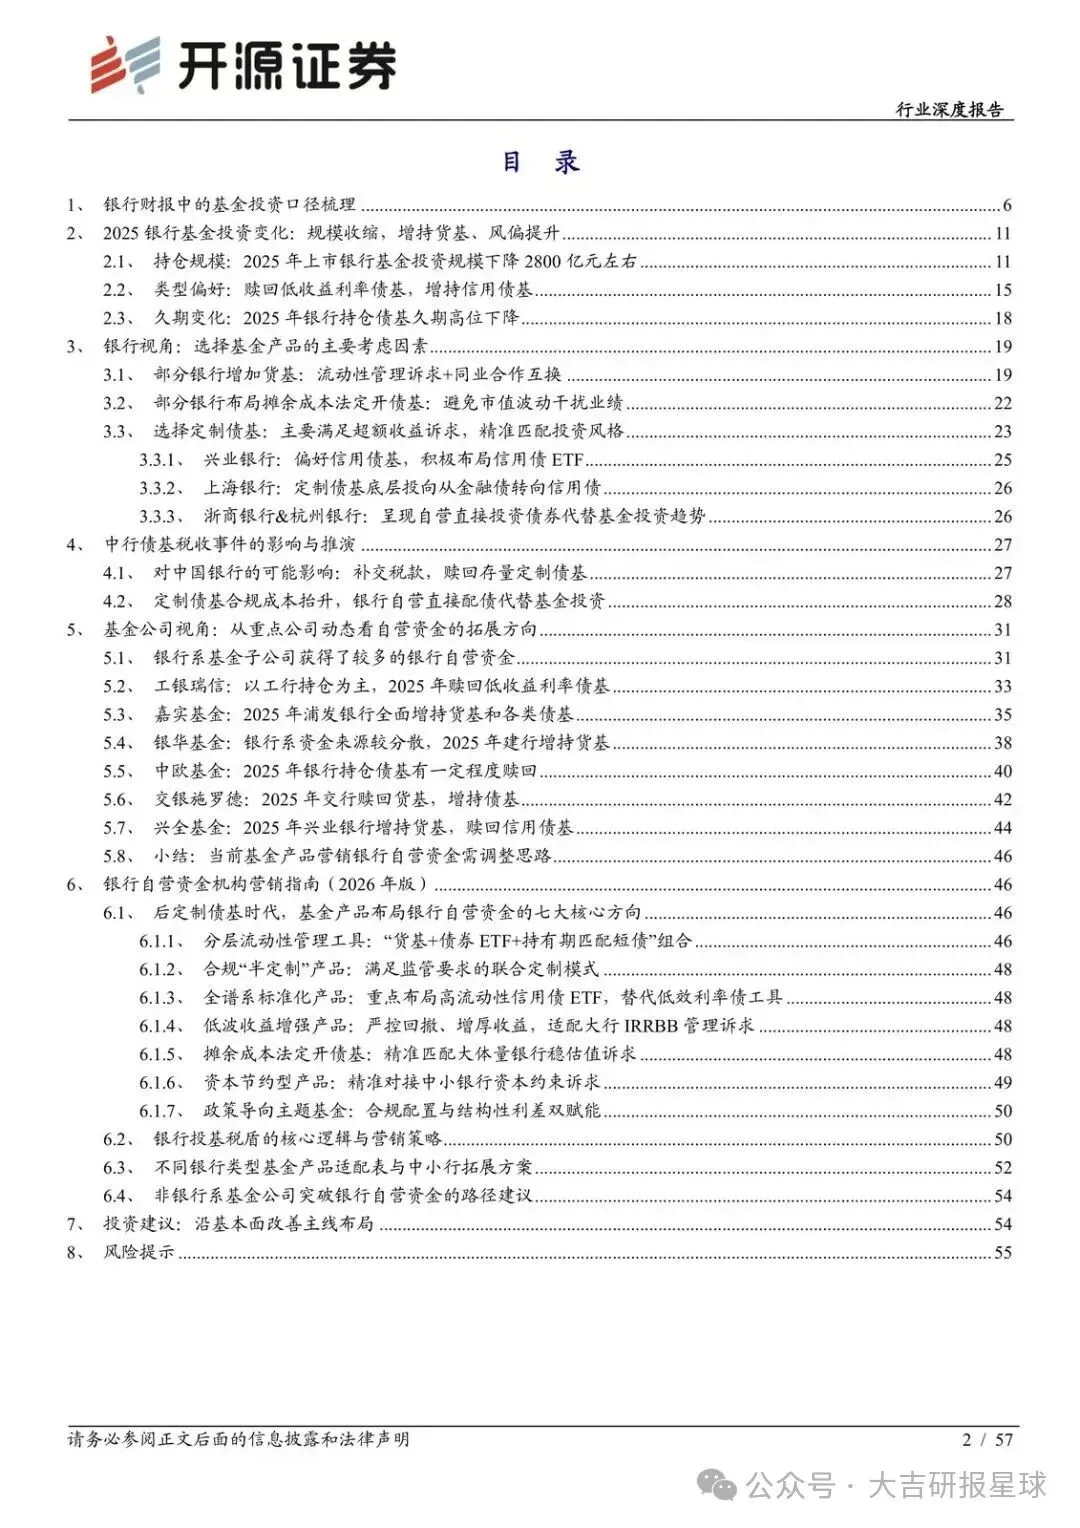
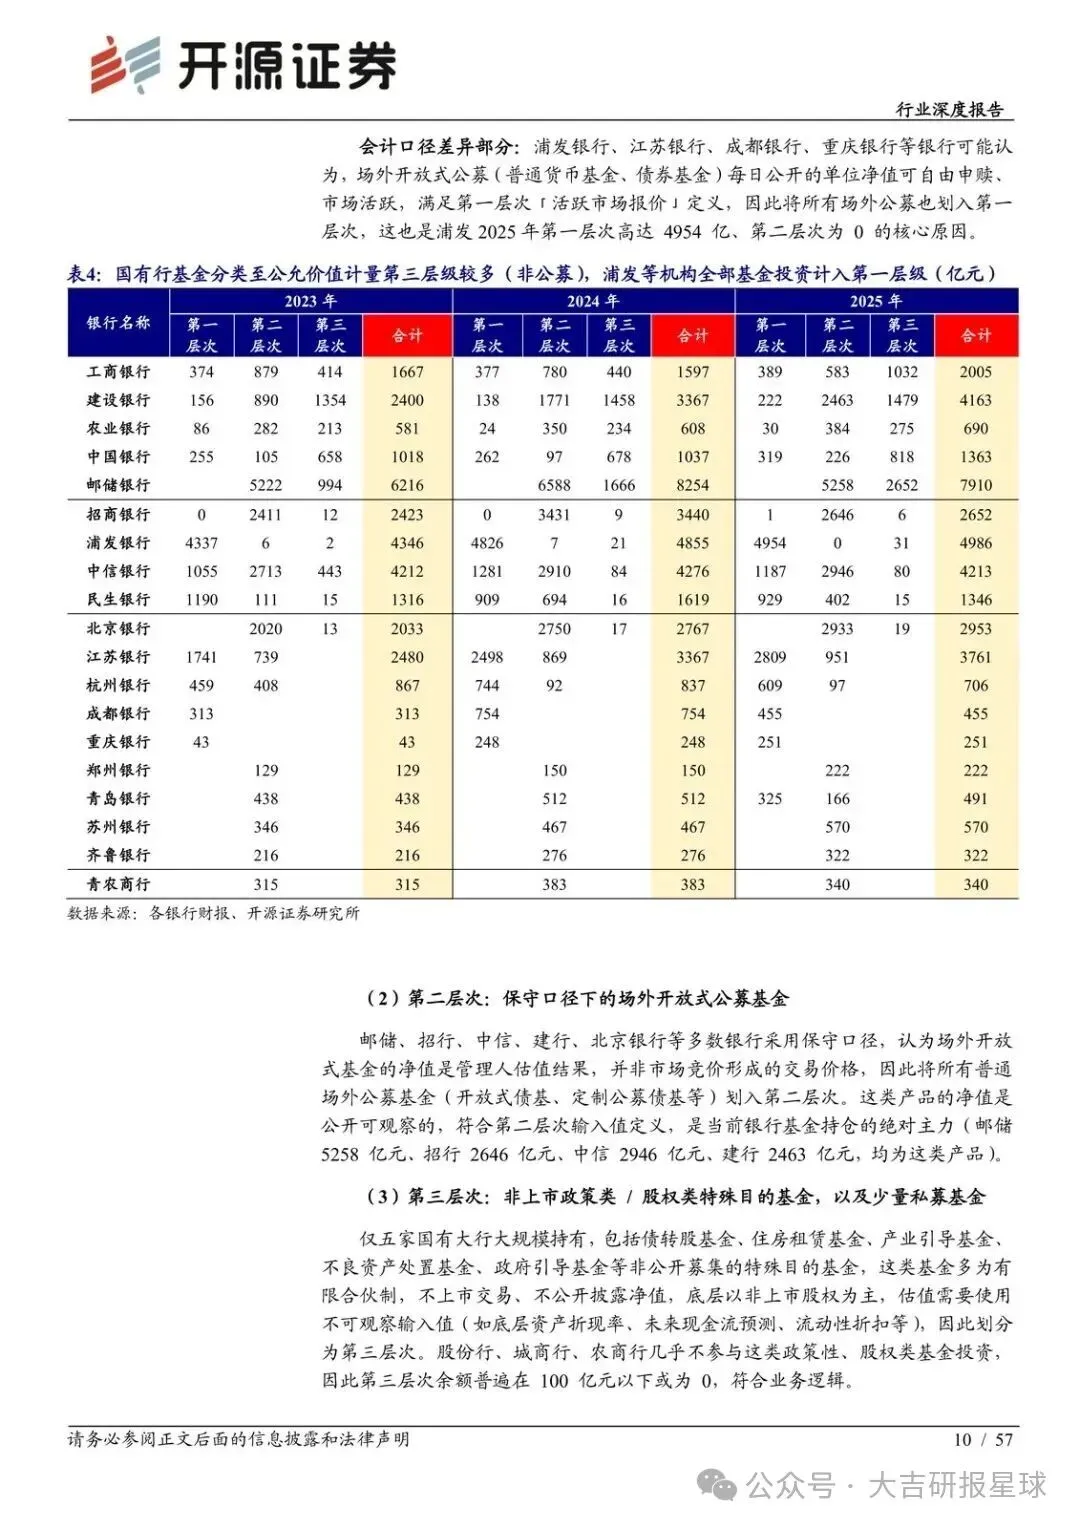
银行内部也分层:建行、交行、浦发等偏货基,看LCR和临时头寸,也有同业合作(投货基、货基再贡献同业存款);邮储、浦发重仓摊余成本法定开债基,基金规模大、怕季末市值波动打业绩;中行、招行、兴业、浙商、上海、杭州等定制债基较多——中行偏利率债基,兴业偏信用债基并布局信用债ETF,浙商偏金融债基,上海银行底层从金融债转向信用债。浙商、杭州已出现自营直投债券替代基金的趋势。
基金侧接下来卖什么
后定制债基时代,材料给出七个方向:分层流动性(货基+债券ETF+期限匹配短债)、合规“半定制”、全谱系标准化(重点高流动性信用债ETF)、低波收益增强、摊余成本定开债基、资本节约型、政策主题型。
对国有行、大体量股份行,摊余成本定开、稳估值、政金债/AAA底层更对口;中小行更吃资本节约和可量化的免税收益、资本节约额度、监管指标改善。营销要从“定制通道”切到把账算清:配置对应规模能拿到多少免税、多少资本节约、LCR怎么动。
观察清单
- 定制债基存量:关联方口径1.37万亿是否继续按三年过渡往下压,单一持有人比例是否向50%收敛,中行约2184亿元赎回节奏是否落地。
- 资金落点:上市银行基金持仓是否继续净赎回(2025年约2800亿元量级),自营现券尤其政金债配置是否同步抬升。
- 信用定价:银行持仓债基信用债占比在2025H1之后再抬6.8个百分点之后,现券信用利差是否出现走阔,信用债ETF和二级债基申赎是否背离。
- 产品结构:货基、摊余成本定开、高流动性信用债ETF规模与银行持仓是否对上“流动性+稳估值+标准化替代”三条线,而不是再推高集中度定制债基。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告

