【精选研报】霞光智库:2026年 FDE 行业研究报告.pdf附下载
- 2026-10-29 09:24:50
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/988ffee407df
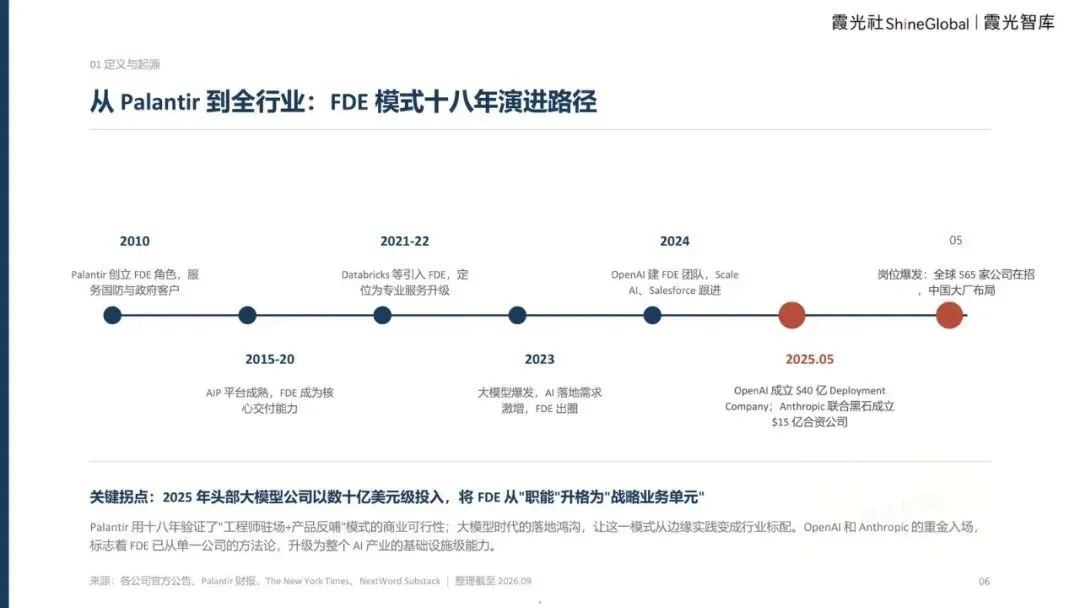
FDE 已经从 Palantir 的内部打法,变成大模型公司愿意砸数十亿美元去建的战略业务单元。
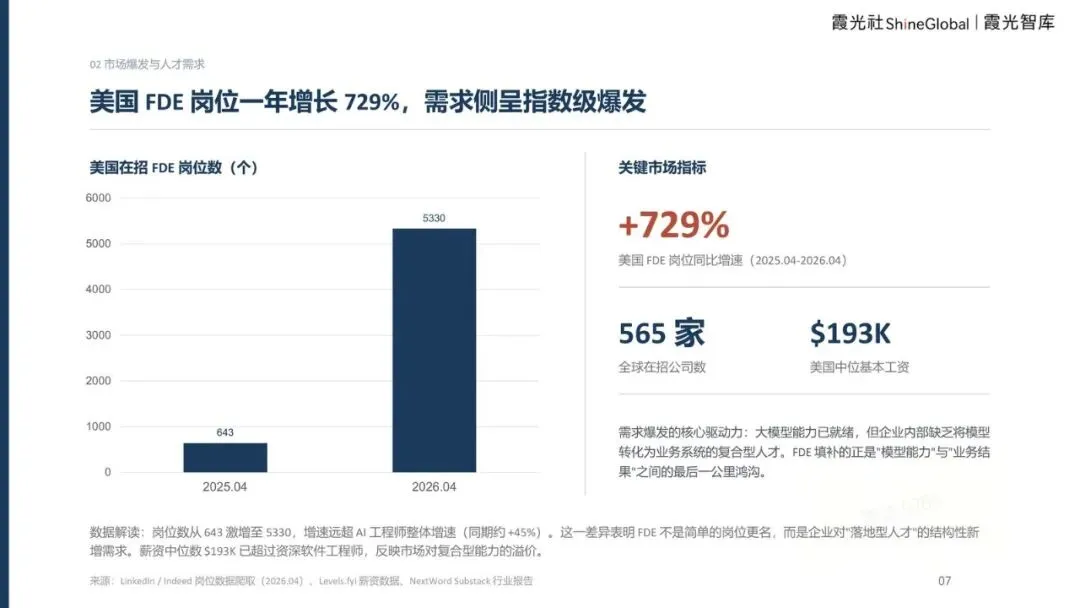
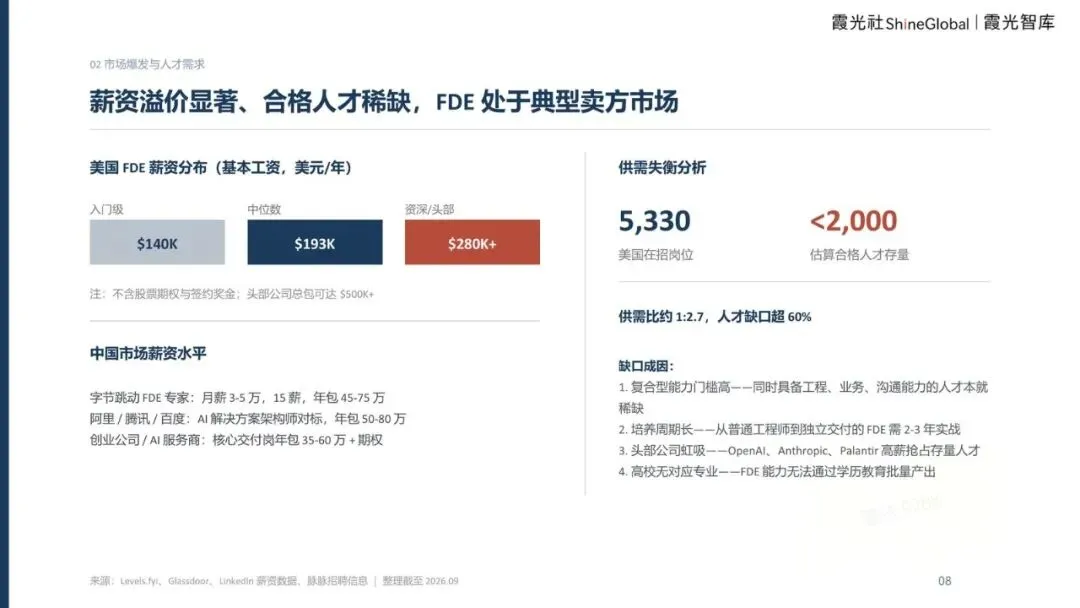
美国在招岗位一年从 643 跳到 5330,同比 +729%,远高于同期 AI 工程师大约 +45% 的增速。全球 565 家公司在招,中位基本工资 19.3 万美元,供需比大约 1:2.7,合格人才缺口超过 60%。这不是岗位改名,是企业对“能把模型变成业务结果”的人在结构性加价。
主线很清楚:模型能力已经够用,最后一公里交付才是瓶颈。谁能把驻场工程师、顾问和产品反哺绑在一起,谁就能拿走高客单价和高续约。
为什么是现在
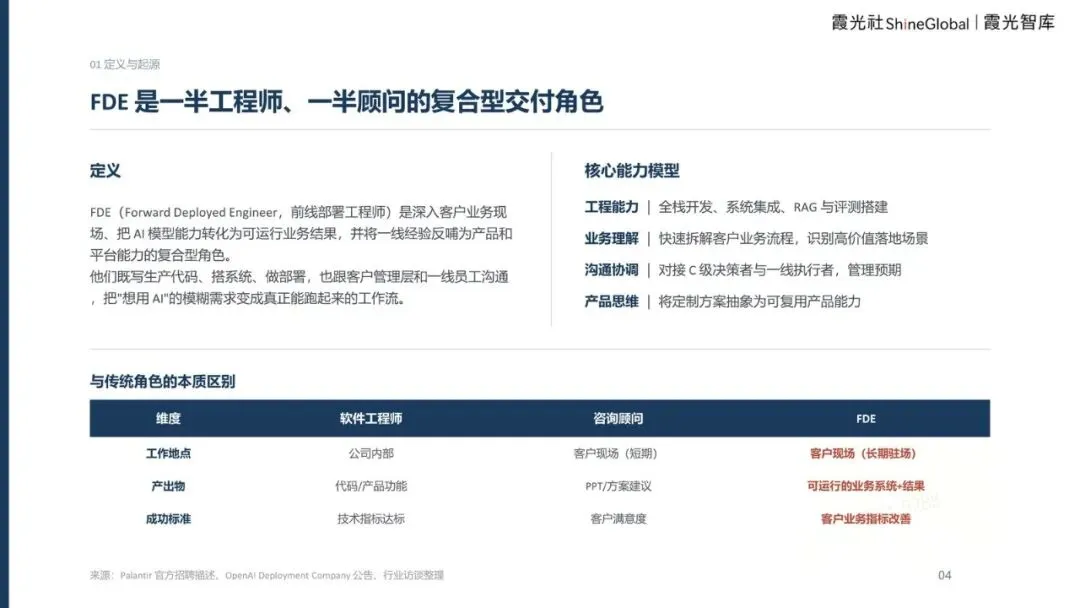
FDE 的定义很硬:一半工程师、一半顾问,长期驻场,产出可运行的业务系统,成功标准是客户业务指标改善,不是 PPT 或模型跑分。
Palantir 用十八年验证了“工程师驻场 + 产品反哺”。2025 年前后,OpenAI、Anthropic 把这件事从职能抬成战略单元,投入到数十亿美元量级。拐点不在技术突然变强,而在落地鸿沟被量化:MIT 调研 300+ 企业 AI 项目,95% 没有可量化利润影响。跑分好看、进业务就失效,才把驻场交付从边缘实践推成行业标配。
受益的是能同时懂工程、业务、沟通和产品思维的人,以及已经跑通“平台+服务”的玩家。受损的是只会卖 API、把交付外包给传统咨询、又没有现场闭环的模型商。
钱在哪种模式上
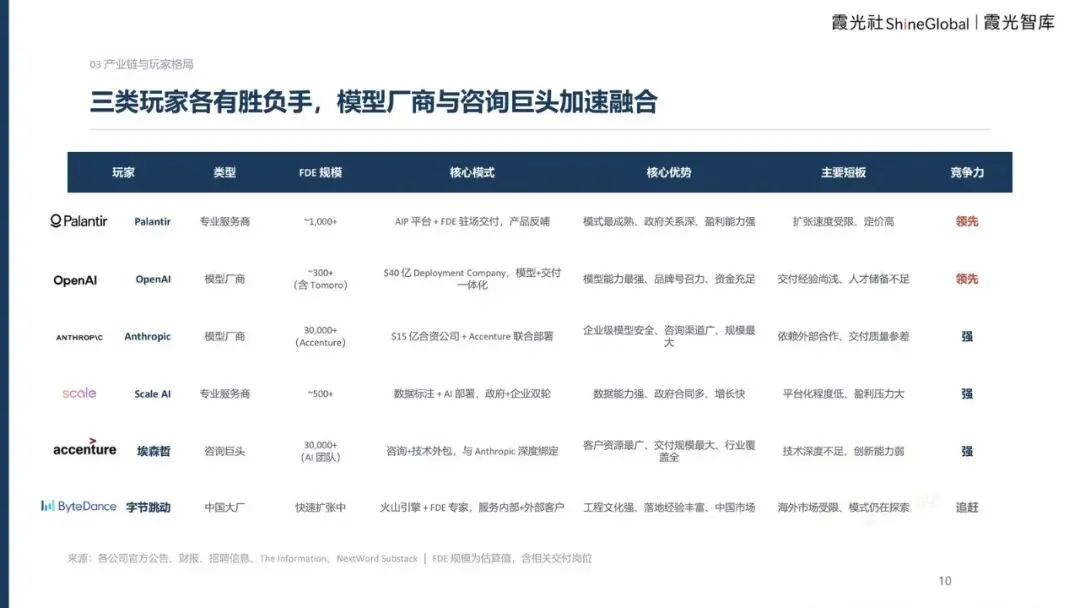
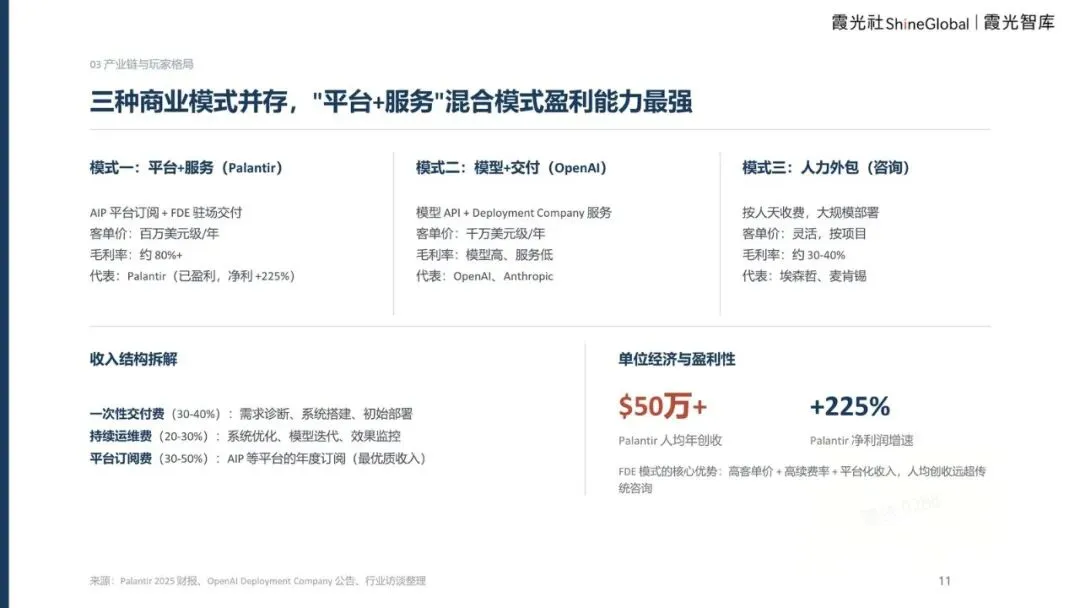
三类玩家在抢同一块能力:Palantir、OpenAI 偏领先,Anthropic、Scale AI、埃森哲偏强,字节跳动被标成追赶。模式上,平台+服务(Palantir)把一次性交付费、持续运维和平台订阅叠在一起;模型+交付(OpenAI)用模型入口带驻场;咨询走人力外包。材料里写得比较明确的是:混合模式盈利能力最强,Palantir 人均年创收、净利润增速、客单价百万美元级/年、毛利率 80%+、续约率超 95% 被当作标杆。
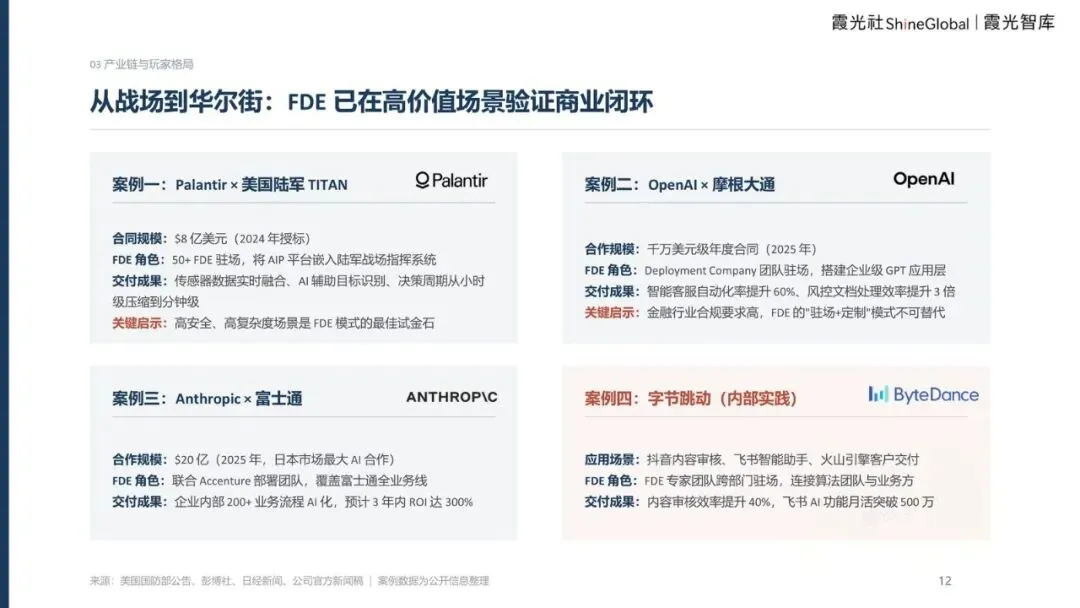
案例侧,Palantir 对美国陆军 TITAN、OpenAI 对摩根大通、Anthropic 对富士通、字节内部实践,都被用来证明高价值场景可以闭环。细节合同额在公开摘录里不全,能确认的是方向:战场、金融、大型政企,而不是实验室 demo。
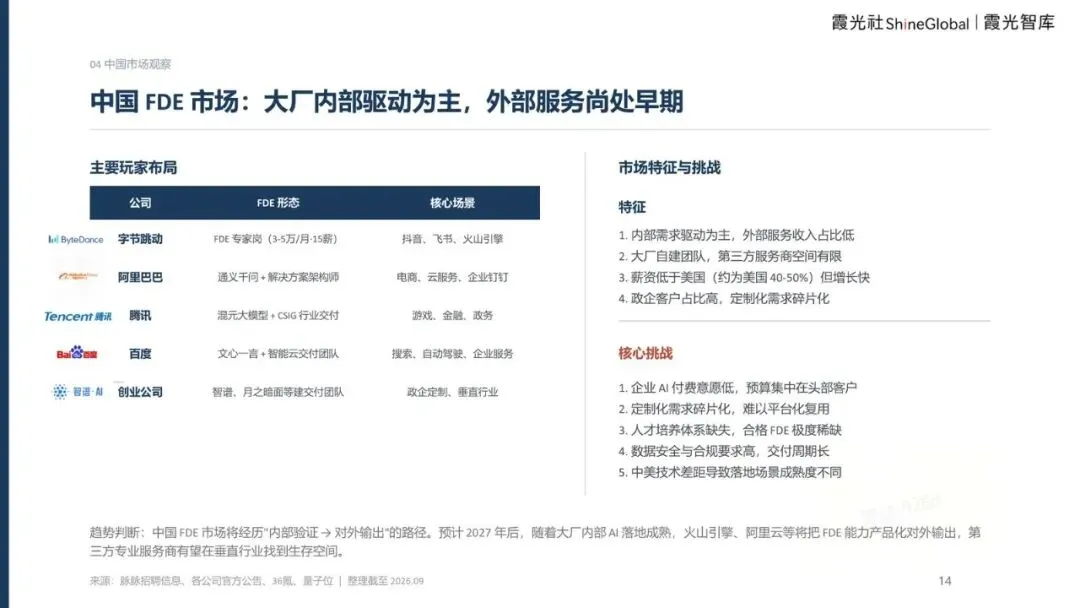
中国这边节奏不同步。字节、阿里、腾讯、百度仍以内部驱动为主,外部服务尚早。判断是先内部验证、再对外输出,2027 年后火山引擎、阿里云等可能把 FDE 能力产品化,垂直行业的第三方服务商才有缝。
出海其实是同一套能力换市场
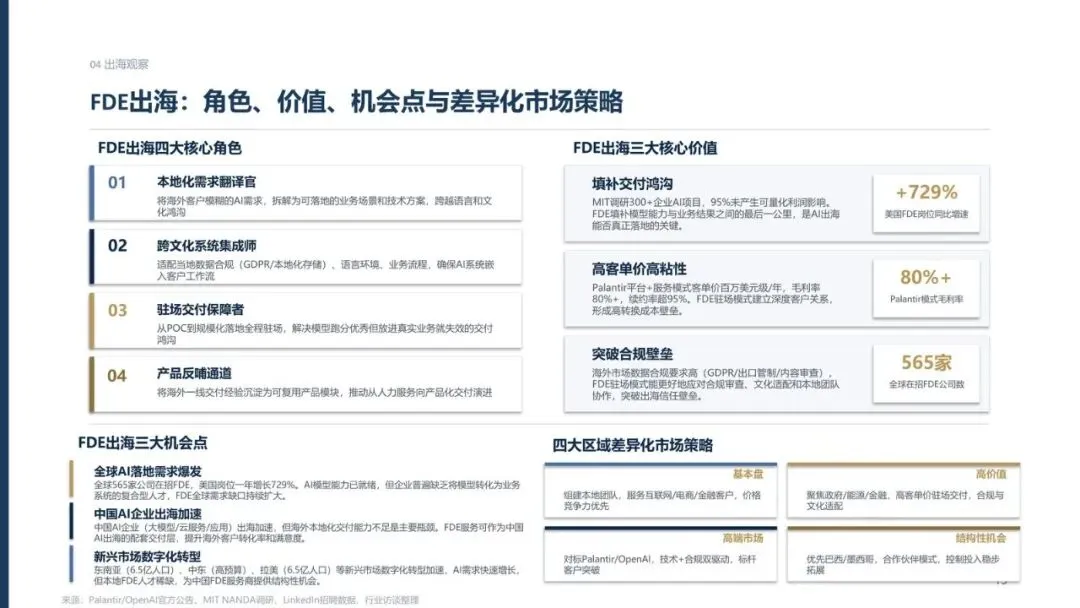
出海被拆成四个角色:本地化需求翻译官、跨文化系统集成师、驻场交付保障者,再加上产品反哺通道。价值对应三件事:填 95% 项目不赚钱的鸿沟、用驻场做高转换成本、用 GDPR 和本地存储打合规。东南亚、中东、拉美被点名为需求增长区。
对中国团队,窗口不在再发一个通用模型,而在把国内已经验证过的行业场景,用驻场方式搬到当地合规和工作流里。
接下来该盯什么
- 美国 FDE 在招岗位是否继续远离 5330 这个台阶,增速是否仍显著高于 AI 工程师整体(此前约 +45%)。
- 中位薪酬是否守住约 19.3 万美元,头部是否继续开到 28 万美元以上,供需比是否还停在约 1:2.7。
- Palantir 类“平台+服务”的客单价、毛利率 80%+、续约率 95%+ 是否被 OpenAI/Anthropic 的模型+交付追上。
- 国内大厂是否在 2027 年前后把内部 FDE 产品化对外(火山引擎、阿里云等),第三方垂直服务商是否开始拿到标杆合同。
- 新签项目是否从 POC 走到可量化业务指标;若仍停在跑分和试点,FDE 溢价会被打回咨询外包。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告

