行业研报:估值出清与信创放量,创业板软件如何走出深水区?
- 2026-10-29 09:24:49
导读 :在宏观经济新旧动能转换背景下,A股创业板软件板块历经长达数年的估值收缩与基本面调整。随着 2026 年下半年宏观变量显现边际改善、信创产业由政策牵引走向市场内生增长,以及 AI Agent 深度重塑企业级软件商业模式,整个板块正在经历从系统性估值折价到盈利驱动的结构性分化。本文立足财务数据、宏观周期与微观技术落地,全面拆解创业板软件资产的真实底层账本。
1. 估值出清与经营杠杆释放,板块底部信号怎么看?
审视软件板块所处的周期位置,必须穿透资本市场的估值水位、财报利润表的边际变化,以及支撑 B 端企业与 G 端政府 IT 资本开支的宏观经济变量。2025 年至 2026 年,创业板软件板块呈现出清晰的“估值分化与业绩温和修复” 特征。
1.1 历史估值百分位见底与关键理论支撑位
从宽基指数与行业估值水位来看,创业板及计算机软件板块在前期充分消化估值泡沫后,已初步构筑底部支撑平台。
根据 2026 年市场交易数据,创业板 50 指数(399673) 的最新动态市盈率(PE)约为 46.27 倍 ,市净率(PB)为 5.60 倍 。从历史估值百分位审视,该市盈率处于 34.44% 的相对低位区间,较其历史极值 162.19 倍大幅收敛,逐步向历史最低位 26.98 倍的底部中枢靠拢。拉长周期观察,创业板指数(399006)的 PE-TTM 在 2026 年中期触及 49 倍附近,位列过去十年极低分位。
在市场宽幅震荡阶段,指数经历了严苛的压力测试。测算显示,指数从最高点分别回撤 70% 与 80% 的理论点位对应 2727.71 点和 1411.33 点,当前市场在 2727 点关键支撑位附近展现出了扎实的承接力度。在券商 IT 及金融科技服务细分赛道,部分头部标的 PB 回落至 1.08 ~ 1.14 倍 ,PE 在 12 ~ 15 倍 之间,处于过去十年 4% ~ 8% 的历史极值低位,部分标的甚至处于破净边缘,资产折价出清较为彻底。
板块内部估值呈现剧烈的结构性分化:
- 传统外包与系统集成商 :依赖人力工时计费的传统软件企业估值持续承压;
- SaaS 订阅与垂直 AI 标的 :具备云端转型能力与 AI 业务闭环的标的享有明显估值溢价。截至 2026 年一季度末,计算机行业整体 PE-TTM 受前沿概念股带动拉升至 76.99 倍(历史分位 63.70%)。这种估值割裂表明,资金正在彻底告别板块整体普涨,转而为高确定性的产业演进支付溢价。
1.2 宏观 PPI 改善预期驱动 IT 资本开支解冻
企业级软件的需求直接受制于实体经济的资本开支周期。在主流机构的 2026 年大类资产配置分析中,工业生产者出厂价格指数(PPI) 的边际拐点是最为核心的宏观观察窗口。
在货币流动性适度回暖、国际油价稳在高位以及翘尾负效应逐步减弱的作用下,2026 年 PPI 单月同比增速预期将收窄并走出负增长泥淖。PPI 的回升直接改善实体企业(尤其是中下游制造业与工业企业)的盈利空间与资产负债表,进而激活推迟已久的数字化与 IT 资本开支(CAPEX)预算。市场节奏预计将呈现“前半场成长风格占优、后半场价值风格占优” 的轮动格局。
外部流动性方面,国际大宗商品价格高企使得海外通胀保持黏性,市场对美联储激进宽松的预期大幅降温,2026 年外部降息空间受到实质性约束。国内货币政策保持稳健定力,既无大水漫灌之需,也无收紧之虞,流动性大环境为具备高成长弹性的国内科技资产提供了稳健支撑。2026 年一季度中国制造业景气度延续,出口增速达 14.7%,单季度新增社融规模 14.8 万亿元,实体企业部门对金融信贷的需求稳步恢复,为软件 B 端需求的复苏奠定了宏观底座。
1.3 刚性成本压降,温和复苏撬动净利润爆发
在财务报表端,利润弹性远超收入弹性的“经营杠杆剪刀差”正在显现。
2025 年计算机板块营业收入同比增速中位数回升至 0.66%,扣非净利润企稳转正。进入 2026 年,一季度板块扣非净利润实现扭亏并维持高增;机构预测 2026 全年行业营收增速预计为 +8% ,而归母净利润增速预计高达 +57% 。2026 年半年度业绩综述进一步印证,行业收入延续温和回暖,结构性复苏态势确立。
收入温和回升(+8%)为何能撬动净利润爆发式反弹(+57%)?核心在于软件行业独特的经营杠杆效应 。在 2023 ~ 2025 年的下行周期中,绝大多数软件企业实施了严苛的人员优化与降本增效,压降了外包工时与管理刚性费用。当外部 B 端与 G 端订单需求边际回暖时,新增收入几乎无需额外增加人力开支,大部分毛利直接沉淀为经营利润,驱动利润表展现出极高的修复弹性。
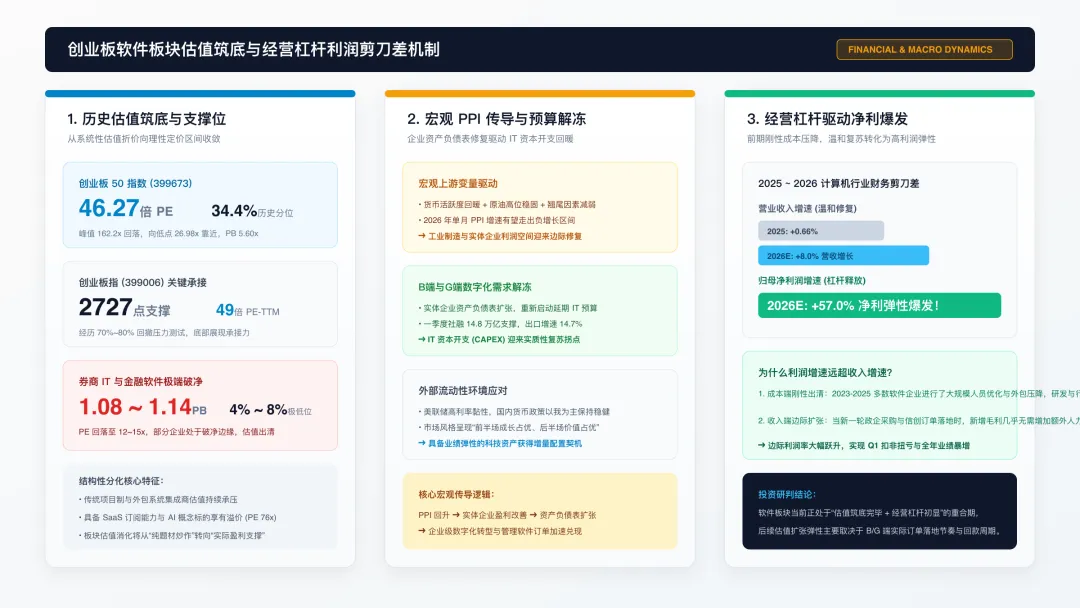
表 1:2025 ~ 2026 年计算机与软件板块核心指标演进对比
| 行业营收增速 | |||
| 行业净利润 | |||
| 创业板 50 估值 | |||
| 细分板块估值 | |||
| 宏观环境 (PPI) |
2. 政企信创迈入双轮驱动,2.65 万亿大盘如何重构?
2026 年我国信创产业正经历关键转折:由过去单一的“政策文件驱动”,全面转向“政策规范 + 市场内生需求”的双轮驱动格局 。
2.1 市场扩容与国产 CPU 底座收敛
权威机构预测,2025 年中国信创市场规模已突破 1.2 万亿元(年复合增长率超 35%);2025 年至 2026 年行业增速分别达到 17.84% 和 26.82%;预计到 2026 年底,我国信创产业总规模将达到 26,559 亿元 。其中信创硬件市场规模由 2022 年的 2,146 亿元攀升至 2026 年的 7,889.5 亿元。
在底层芯片架构方面,国产 CPU 正在经历从“简单指令集替换”向“高效算力底座收敛”的质变。过去由于龙芯、申威、海光、兆芯、飞腾、鲲鹏等多技术路线并存,软件开发商需要为不同架构重复适配,造成严重的资源浪费。
当前市场呈现出向主流成熟生态收敛的特征:
- x86 生态(海光信息) :C86 系列深度兼容原生 x86 软件指令集,保障了金融、政务等重载业务系统在无需大规模重构代码的前提下实现无缝平移。海光信息 2026 年一季度营收达 40.34 亿元,同比高增 68.06%,印证了成熟生态的迁移粘性;
- ARM 生态(飞腾与鲲鹏) :在高能效、云原生及移动端协同场景占据优势,飞腾腾锐 D3000 桌面芯片上市半年出货量突破 50 万片。
x86 与 ARM 两大架构合计占据市场份额预计突破 80%,底层技术路线的收敛大幅降低了中间件与上层应用软件的适配成本。
2.2 省级政务全栈改造与 AI 一体机深度叠加
政务领域是信创攻坚的基本盘。《数字政府建设整体规划》明确提出在 2026 年底前完成省级政务系统全栈国产化改造的硬性目标。
2025 年上半年中央国家机关计算机采购量同比增长 36%,政务系统国产化率达 70%,省级政务云平均替代率达 68%,地市级替代率超过 65%。2025 年政务信创市场规模达 3,127 亿元(同增 34.6%),预计 2026 年将突破 4,200 亿元,未来三年复合增速保持在 32% 以上。头部 10 家信创厂商拿下了 48% 的市场份额。
值得注意的是功能维度的演进:75% 的头部政务信创产品已不再是单纯换硬件,而是深度集成了“政务 AI 一体机” 。在公文辅助起草、政策穿透检索、行政审批自动化等高频场景中,AI 软硬协同将格式错误率大幅降低,92% 的项目直接满足等保 2.0 三级标准,实现了“自主可控”与“提质增效”的双重落地。
2.3 金融、电信与关键行业替代全面铺开
信创产业正在从党政机关纵深切入金融、电信、能源、教育、医疗等关键八大行业:
- 金融信创 :作为对业务连续性与数据安全要求最严苛的赛道,2025 年金融行业非核心系统国产化率已突破 60%。预计 2026 年国内金融信创市场规模将达 3,019 亿元(同增约 22%),并逐步向分布式借贷核心与清算核心等深水区攻坚;
- 教育信创 :重点从硬件设备铺设转向软件适配,利用云化实验教学平台与 AI 辅助工具破解专业软件的迁移痛点;
- 电信与电力 :调度自动化系统与工控安全深度绑定,国产化率突破 75%。
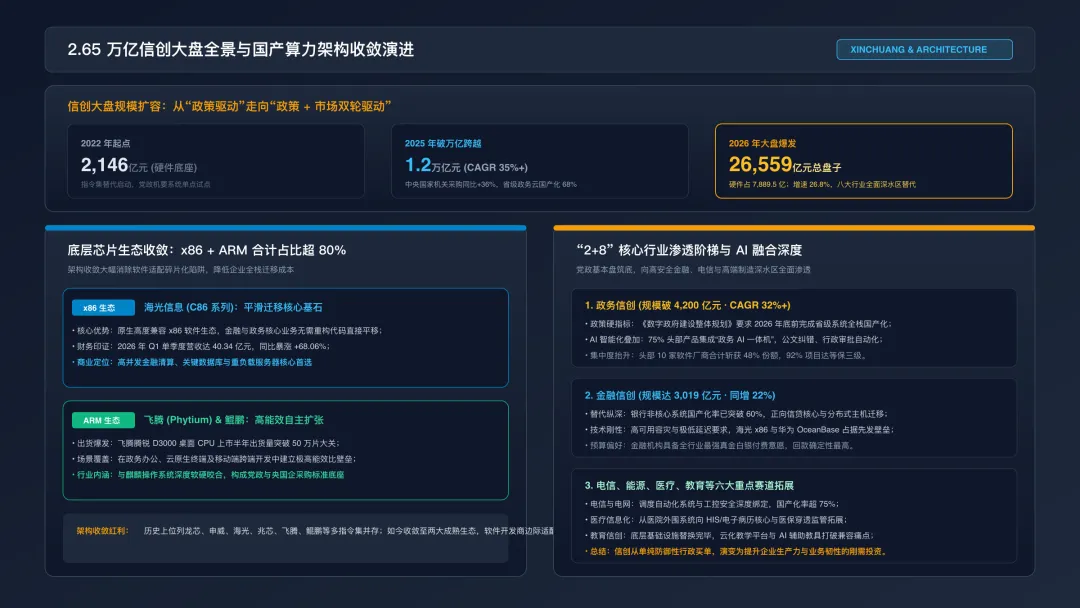
表 2:2026 年信创关键细分领域推进进度与技术演进
| 整体信创市场 | |||
| 政务信创 | |||
| 金融信创 | |||
| 教育信创 |
3. AI 技术落地与 SaaS 重构,从卖坐席走向交付结果
人工智能的工程化落地与商业模式向 SaaS 订阅制的蜕变,构成了软件板块商业估值体系重塑的另一引擎。
3.1 央国企 AI 预算与数据中心液冷基建放量
在央国企与政府大型机构中,AI 相关的软硬件专项预算显著扩张。数据显示,2025 年央国企 AI 整体预算投入逼近 7,000 亿元,2023 ~ 2028 年间复合增长率达 11.95%。大模型招采市场在 2025 年披露的中标总金额达 295.2 亿元,展现出强劲增长动能。
在底层物理基础设施方面,受大模型高密度发热制约,全球 AI 数据中心液冷渗透率从 2024 年的 14% 攀升至 2025 年的 33%,预计 2026 年将突破 40%。国内液冷与智算基础设施厂商订单密集兑现,并开始向海外云服务商出口交付。
3.2 告别一次性开发,SaaS 订阅模式平滑现金流
在商业模式层面,AI 技术的融合极大地增强了软件的用户粘性与自动化交付深度,推动企业加速从“一次性定制软件开发 / 终身授权”向“按年订阅(SaaS)”转型。
传统项目制软件企业常常面临“做一单结一单、年底突击回款、应收账款计提减值”的财务痼疾。而嵌入高黏性 AI 分析与自动化生成功能的 SaaS 软件,促使客户愿意按年度支付订阅费用,从而有效平滑了宏观周期导致的收入波动,提升了长期自由现金流折现(DCF)价值。这也是核心企业级 SaaS 资产能够跨越周期享有长期高估值溢价的逻辑根基。
3.3 AI Agent 与 SaaS 既对立又共生
当前产业界关于 AI 与传统 SaaS 的关系,正在经历深刻的思辨与重构:
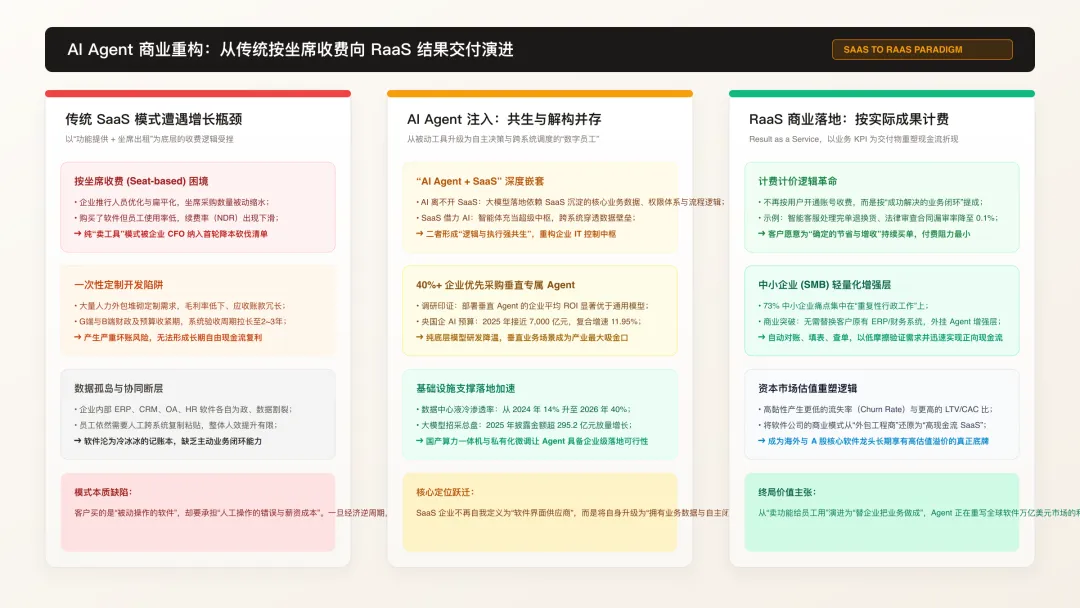
- 对立与冲击 :AI 作为一种数字化行动力,直接挑战了传统 SaaS“按人头坐席收费(Seat-based)”的基础。当企业利用 AI 自动化处理日常订单与表单时,企业不再需要为冗余员工采购软件账号,可能导致传统坐席数萎缩;
- 统一与共生 :AI Agent 要在企业真实环境中闭环执行,高度依赖 SaaS 系统沉淀的核心业务数据、权限校验与交易规则,脱离了 SaaS 的 Agent 只是无源之水。“AI Agent + SaaS” 嵌套模式成为主流,智能体充当跨越 ERP、CRM、OA 的超级调度中枢,打破孤岛数据壁垒。
在此背景下,敏锐的软件厂商正在主动将计费模式由“卖工具坐席”升级为“基于业务交付结果计费(RaaS, Result as a Service)” ,按解决的工单数量、审核通过率或营收转化提成,打开了客单价上升空间。
4. 细分赛道突围,医疗 IT、网络安全与工业软件的攻守底牌
4.1 医疗信息化摆脱人力依赖,聚焦医保监管与临床智能
2026 年医疗信息化赛道正在告别“系统铺设与硬件集成”的粗放阶段,全面步入以“数据互联互通、医保穿透监管与临床智能辅助” 为核心的高质量演进期。
受地方财政统筹与 DRG/DIP 医保支付改革推进影响,公立医院硬件采购更趋审慎,导致部分传统医疗 IT 厂商交付周期拉长、应收账款账期承压。2026 年上半年卫宁健康、创业慧康等领军企业利润表承压,但二季度单季营收已显现环比改善信号。
在政策端,分散的医院信息化评级正在加速向统一的《数智医院建设与应用评价标准》整合,考核重点从“有没有系统”变为“业务协同与数据流动效果”。在临床端,珠江医院影像辅助诊断显著降低漏诊率、北京协和医院落地医疗智能体矩阵,直接驱动了高价值软件收费。医保合规核查与 AI 穿透式风控系统正成为医院最刚性的预算方向。
4.2 面对 20 万亿美元网络犯罪损失,新一代网安走向自动化防御
伴随地缘摩擦与黑客攻击工具平民化,2026 年全球网络犯罪造成的经济损失预计高达 20 万亿美元,成为位居全球第三的“经济风险体”。
网络安全赛道展现出四大前沿防御演化:
- AI 双向攻防常态化 :攻击者利用自动化脚本秒级探测 0-day 漏洞,87% 的组织将 AI 风险列为头号威胁,推动企业防御体系必须引入 AI 自动化预测与毫秒级阻断;
- WAAP(Web 应用与 API 防护)替代传统 WAF :微服务架构下 API 流量爆发,针对 API 鉴权绕过的攻击暴增,集成 API 资产梳理与行为分析的 WAAP 平台需求激增;
- 零信任网络访问(ZTNA)淘汰老旧 VPN :针对凭证失窃与横向渗透,ZTNA 遵循“持续验证、永不信任”原则,成为远程访问标配;
- OT 工控安全管理层级上移 :60% 的企业将 OT 工业控制系统安全直接移交至 CISO 管理,工控资产 100% 可视化率的企业占比从 5% 跃升至 14%。
4.3 工业软件攻坚三维几何内核与云原生高端仿真
我国工业软件(CAD、EDA、PLM)在 2026 年处于“由二维工程制图向三维参数化设计、云原生与多物理场仿真”的关键跃迁期。
预计 2026 年中国 CAD 软件市场规模将突破 185 亿元。在航空航天复杂曲面建模、新能源汽车三电电磁仿真等高端制造领域,国产三维几何建模内核与约束求解器不断突破,借助云原生轻量化渲染协同,逐步打破海外软件在高端研发设计领域的长期垄断。
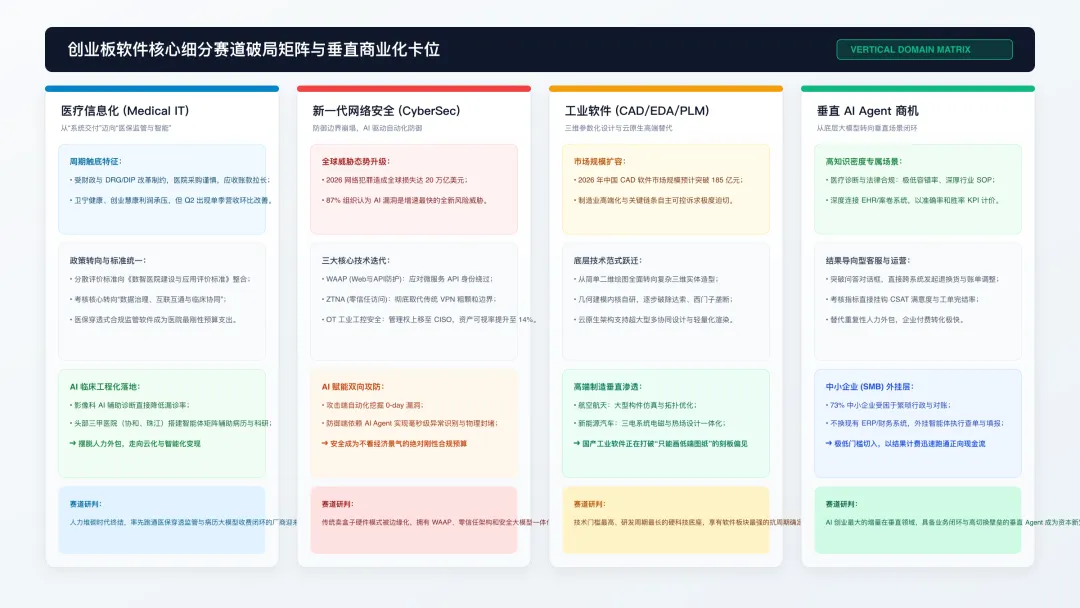
表 3:2026 年网络安全前沿技术趋势与产业影响
| AI 深度赋能攻防两端 | ||
| WAAP 平台全面普及 | ||
| ZTNA 架构替代 VPN | ||
| OT 工控安全合规严监管 |
5. 垂直智能体商机爆发,中小企业外挂与高壁垒 SOP 变现
2026 年 AI 创业投资的主线已从高资本消耗的通用底层模型,全面转向深植垂直业务场景的专用 AI Agent(智能体) 。企业对 AI 的评估从“好不好玩的单点体验”,严肃转向“能不能交付真实业务闭环的商业 ROI”。
调研显示,超过 40% 的企业在引入 AI 时明确优先采购垂直专属 Agent;部署垂直方案的企业平均投资回报率显著高于通用工具。当前最具商业确定性的突破路径集中在三大方向:
5.1 医疗与法律高知识密度专属智能体
医疗诊断与法律合规具有“极高专业门槛、极低容错空间、高度依赖严密 SOP”的物理特征。通用大模型在此类场景极易产生事实幻觉,无法直接商用。
创业团队的核心壁垒在于:将行业标准作业程序(SOP)进行代码化拆解编排,通过安全中间件与医院电子病历(EHR)或律所核心案卷库深度联通,以“诊断漏诊率降低幅度”或“案件审查胜率”等专业 KPI 作为计费对账标准,构筑了极深的客户替换壁垒。
5.2 结果导向型客服与端到端业务闭环
传统对话问答式客服正在被淘汰,取而代之的是能够直接跨越 ERP、仓储与财务系统,自主核验订单、发起退换货和调整账单的“全自动执行 Agent”。
此类工具的考核指标直接与客户满意度(CSAT)和人工工单替代率挂钩,直接替企业节省了真金白银的人力薪酬支出,客户付费决策周期最短。
5.3 中小企业无需推倒重来,轻量化外挂实现正向现金流
约 73% 的中小企业(SMB)的核心痛点在于大量耗费人力的行政、对账与申报等重复性事务,但它们没有预算整体重构 ERP。
最具生命力的商业模式是“轻量化外挂增强层” :无需替换客户原有的财务与记账软件,而是在界面之上挂载轻量 Agent,自动代替人工完成查单、填报与对账。“极低改造成本 + 按处理结果计费”让初创团队能够迅速验证市场并获得健康的经营性现金流。
6. 结语,结构性分化下的科技资产甄别
经过数年的估值消化与成本出清,A股创业板软件板块已驶出最艰难的深水区,迎来温和修复与产业重构的新周期。板块不再具备普涨基础,而是呈现以基本面与技术壁垒为锚的结构性分化。
在科技资产甄别与商业模式研判中,以下四大主线具备更高的长期抗风险能力与业绩弹性:
- 信创算力底座与“AI 政务”引领者 :在国产 CPU 与核心系统占据主流生态卡位,并能提供“软硬一体化政务 AI 机”的成熟龙头;
- 新一代自动化网络安全先锋 :顺应 AI 双向攻防变革,在 WAAP、零信任访问(ZTNA)及工控资产可视化领域拥有实质性技术壁垒的厂商;
- 医疗 IT 云化与智能闭环跑通者 :率先摆脱人力外包依赖、深耕医保穿透监管与影像辅助临床收费的医疗信息化领军标的;
- 垂直 AI Agent 与云原生工业软件 :在三维参数化 CAD 领域实现自主突破的硬核工业软件企业,以及在垂直细分业务场景跑通 RaaS 结果计费的新型服务商。
【合规提示】 本文由「真的流水账」基于上市公司公开财报、券商行业策略研报及官方智库数据独立整理,非荐股,仅做硬核研报研究与学术探讨,不构成任何投资建议。

