【精选研报】【华创证券】:半导体测试设备行业深度研究报告:算力迭代与先进封装重塑价值,国产测试设备步入替代加速期.pdf附下载
- 2026-10-29 12:49:25
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/4974c7f9133e
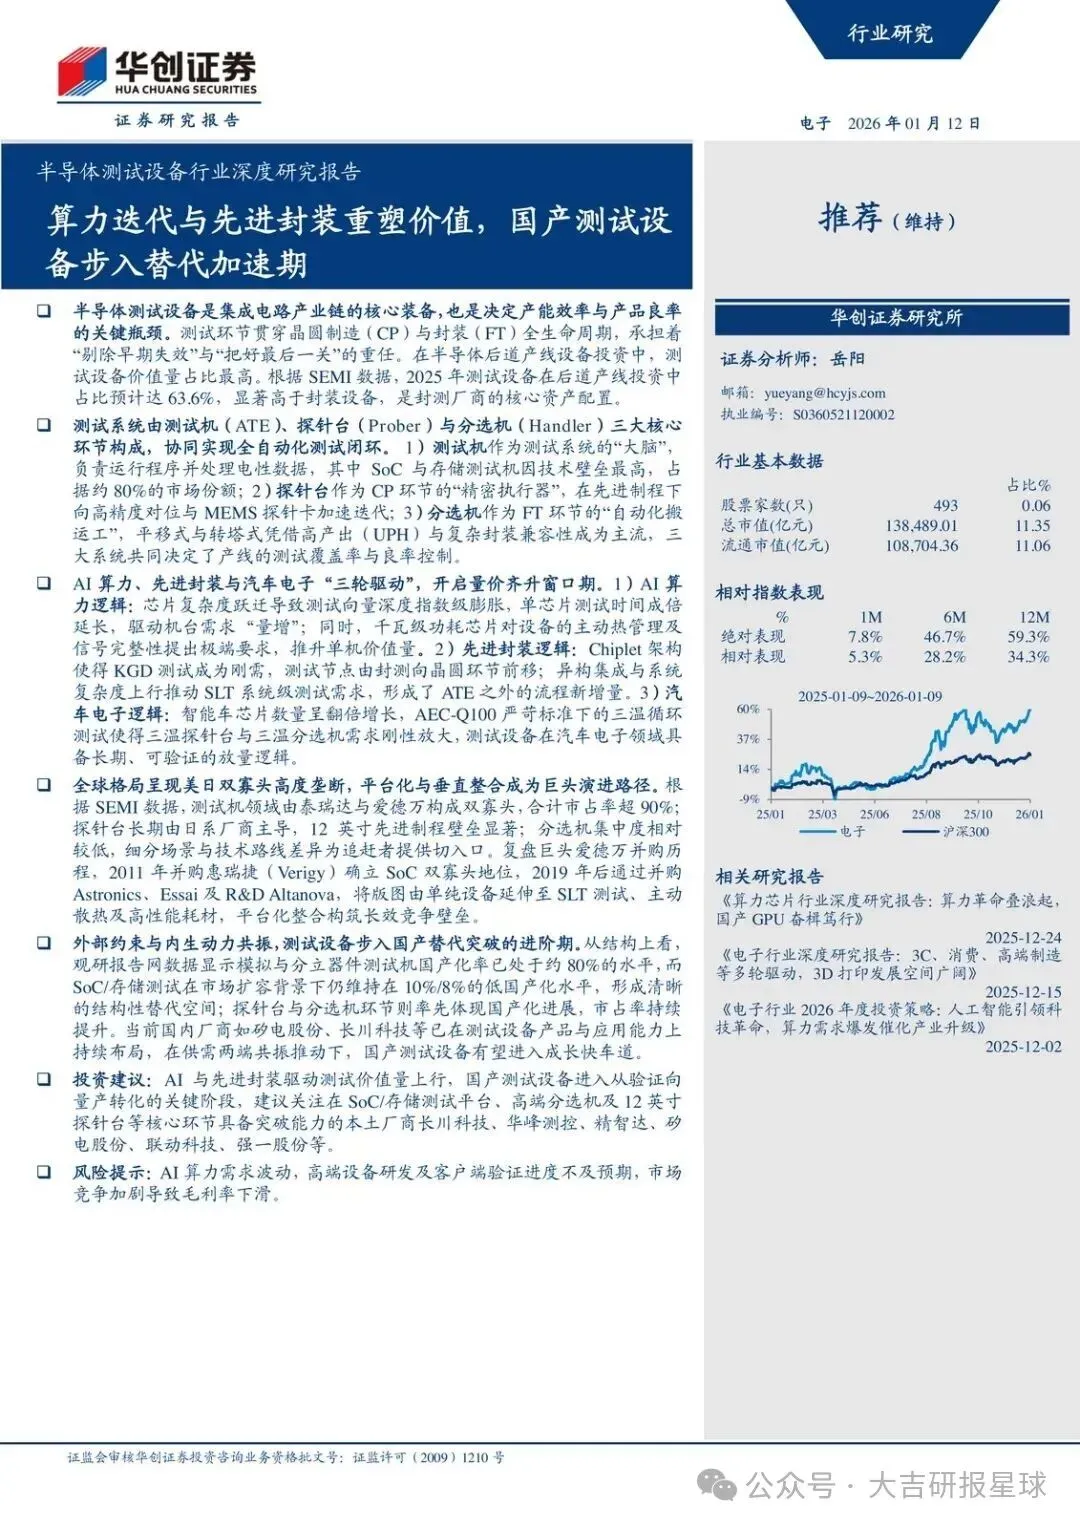
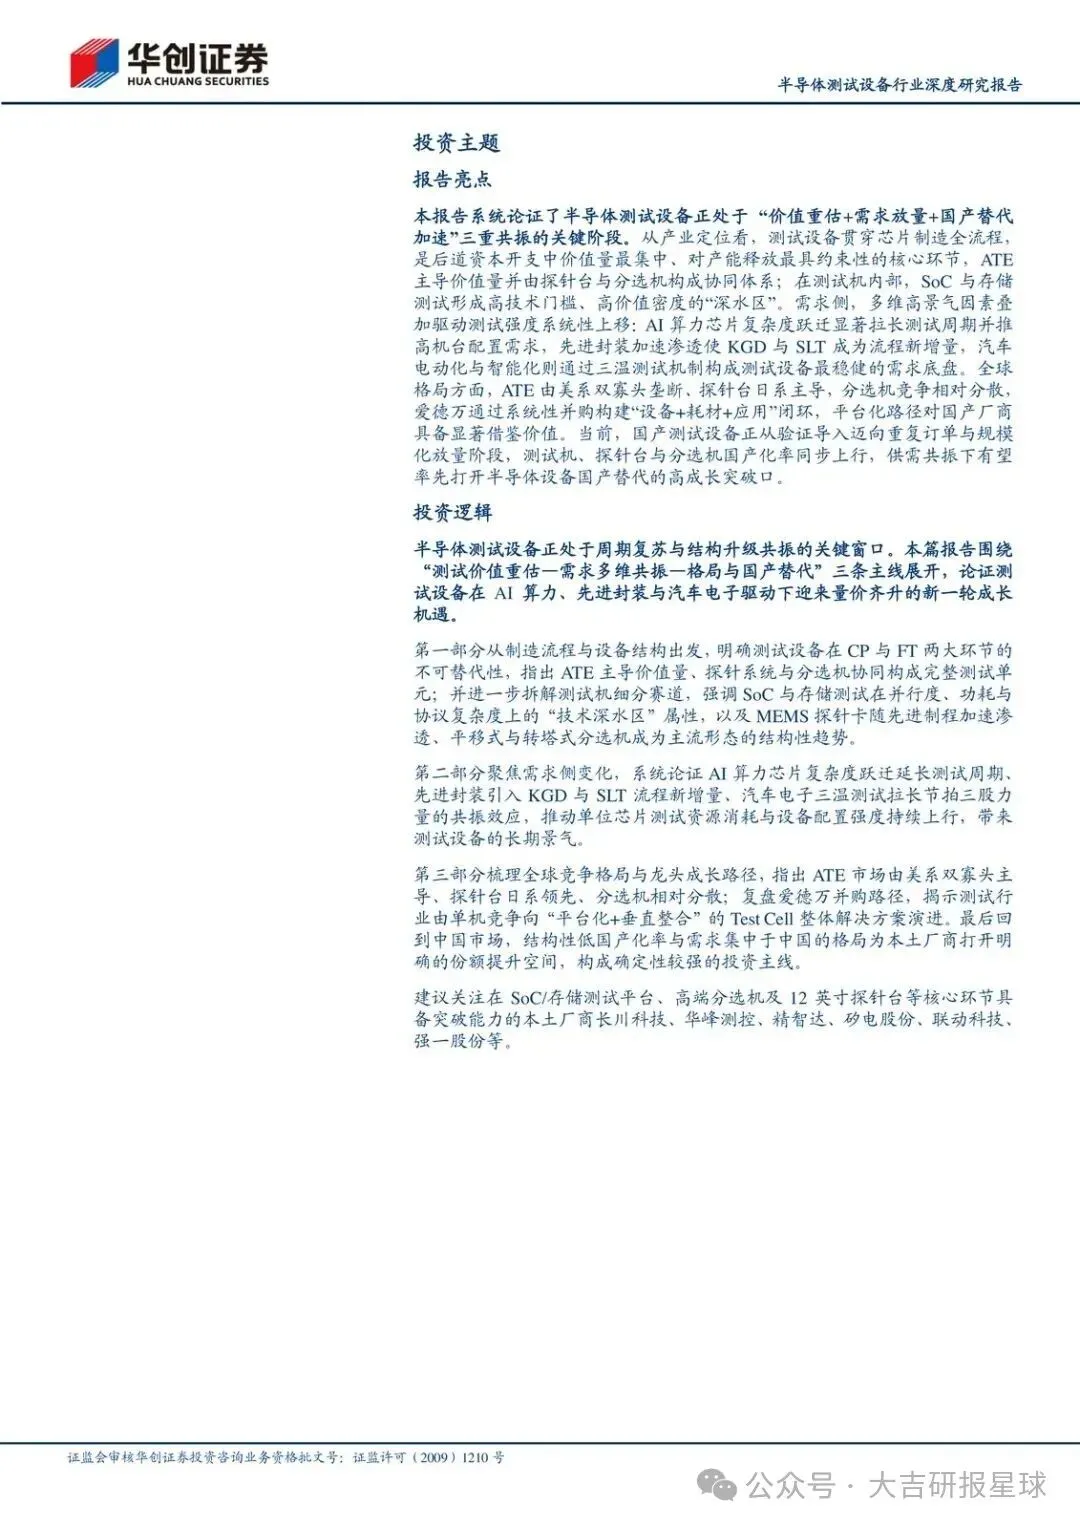
国产测试设备真正的钱,已经从“能卖出去”切到 SoC 和存储这两块还几乎没被啃开的深水区。
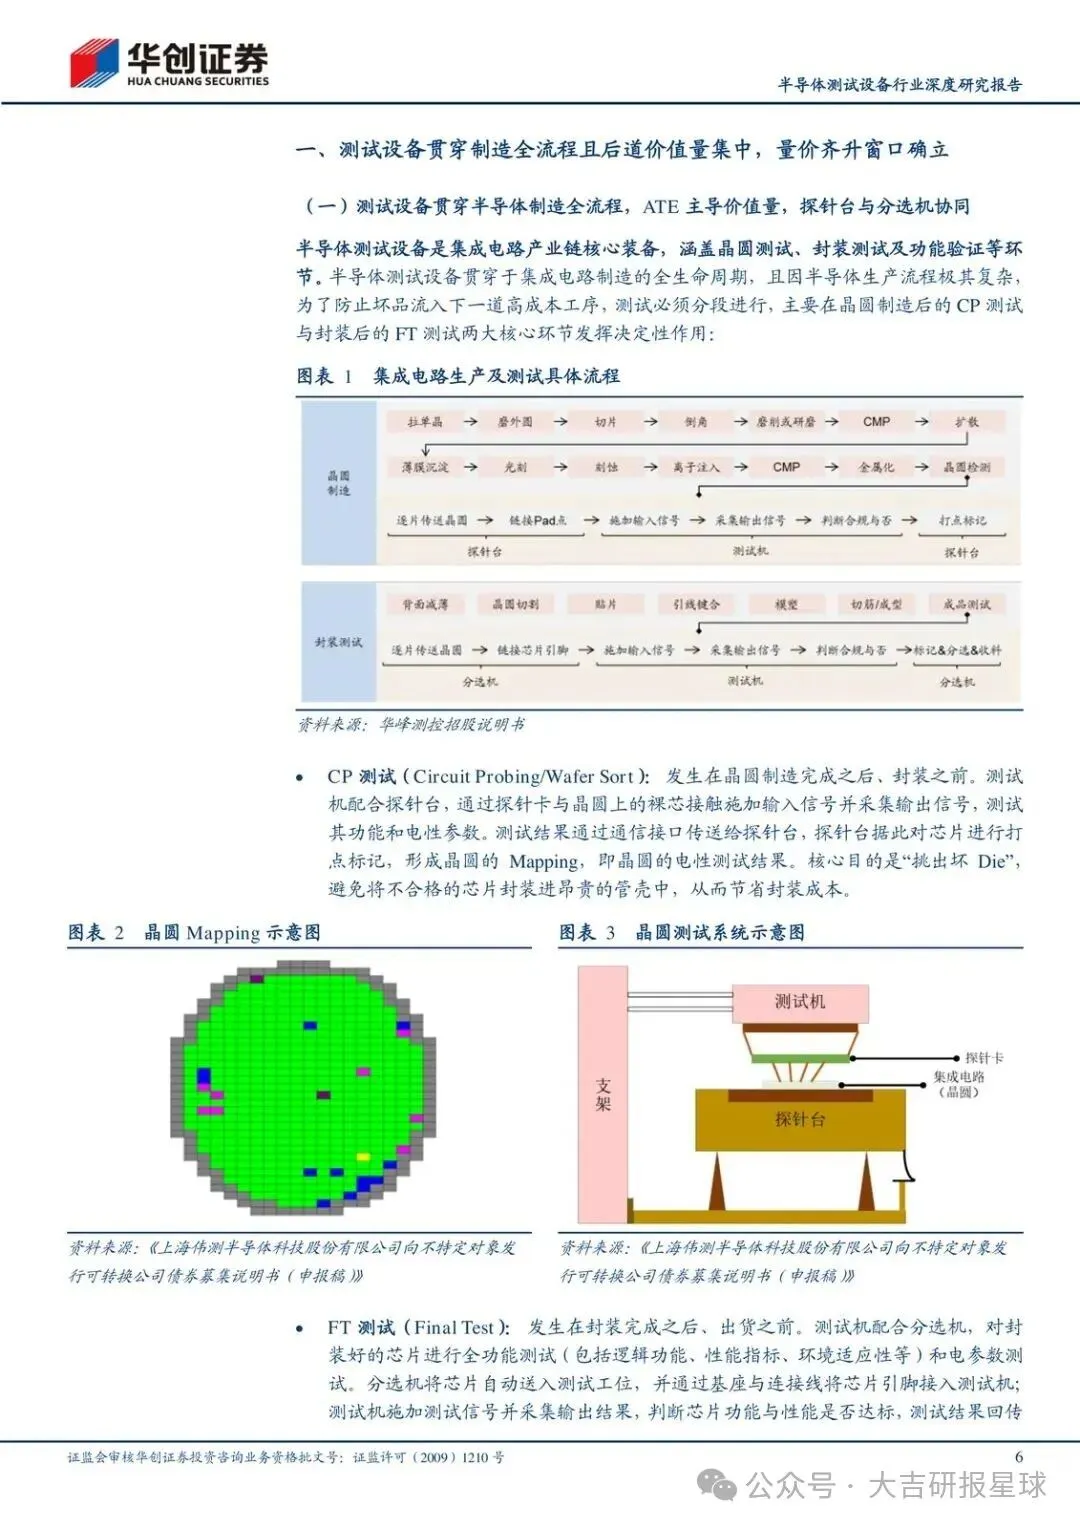
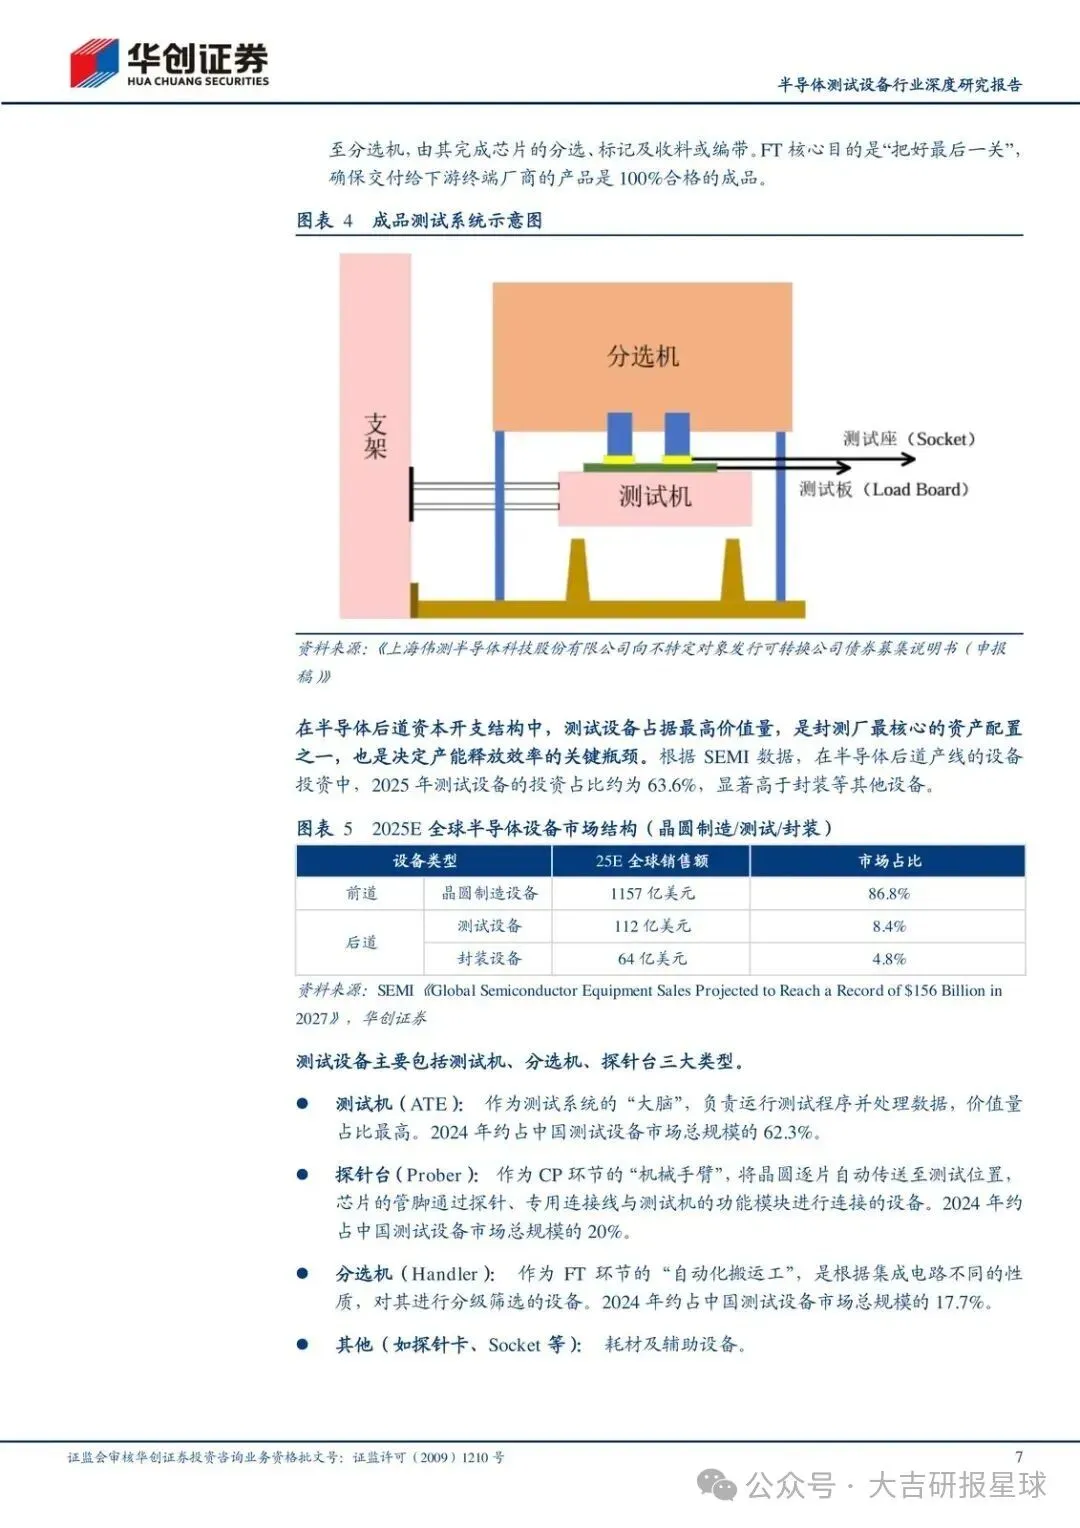
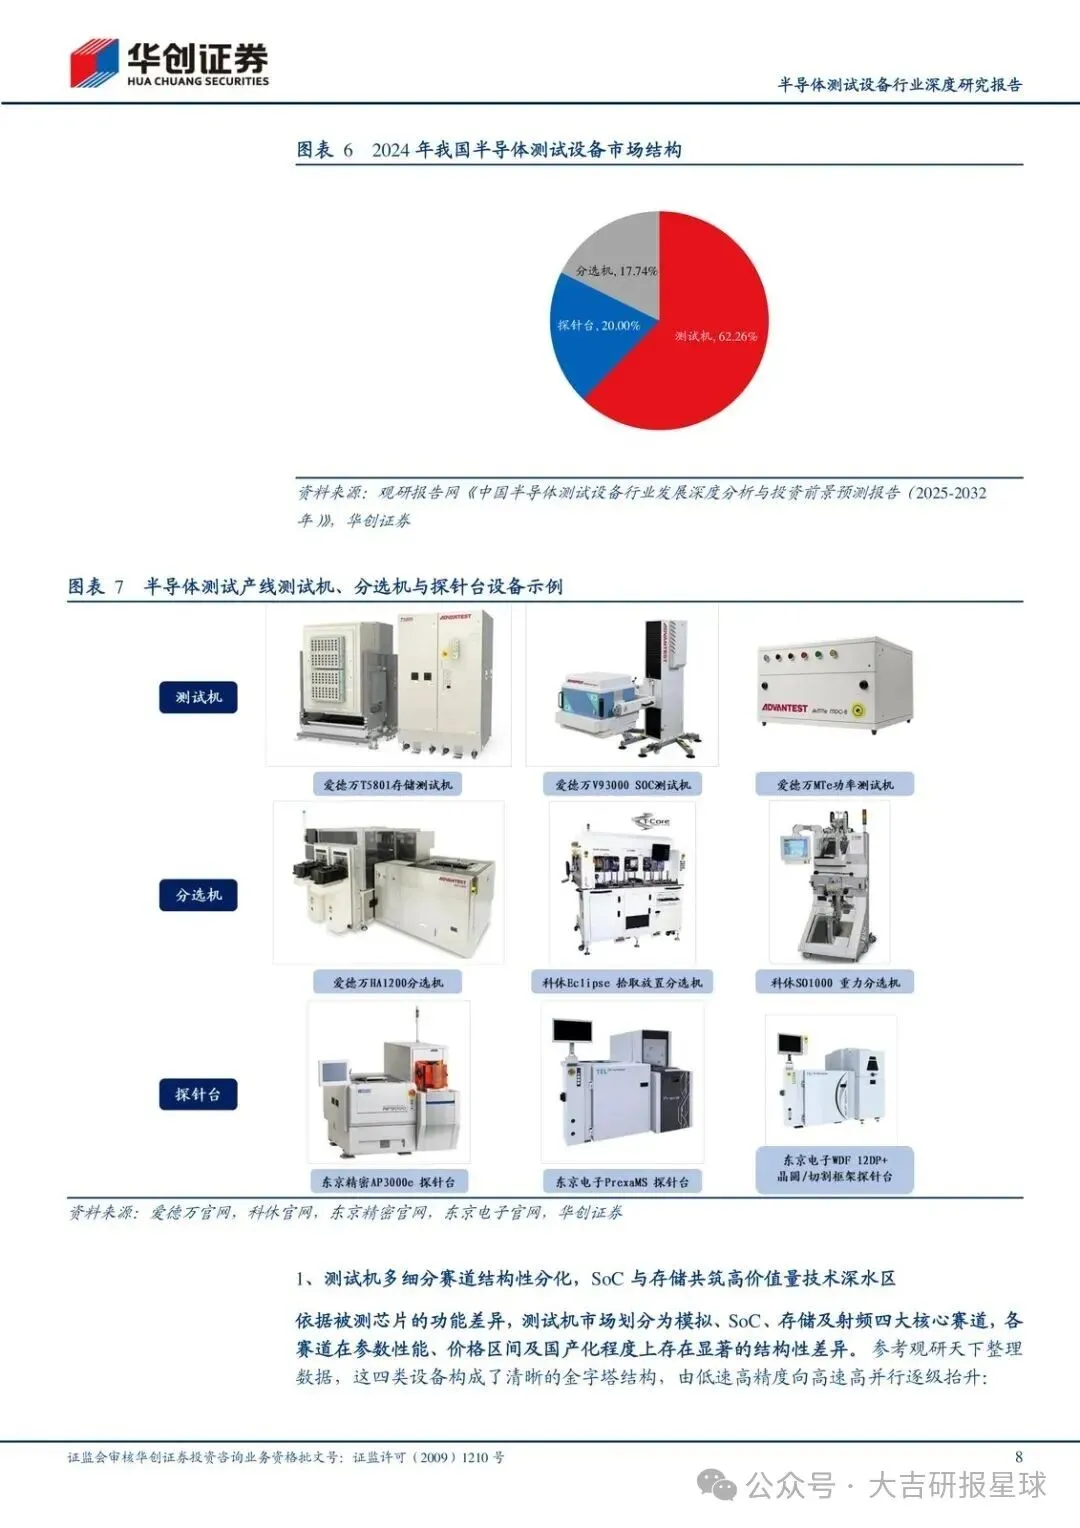
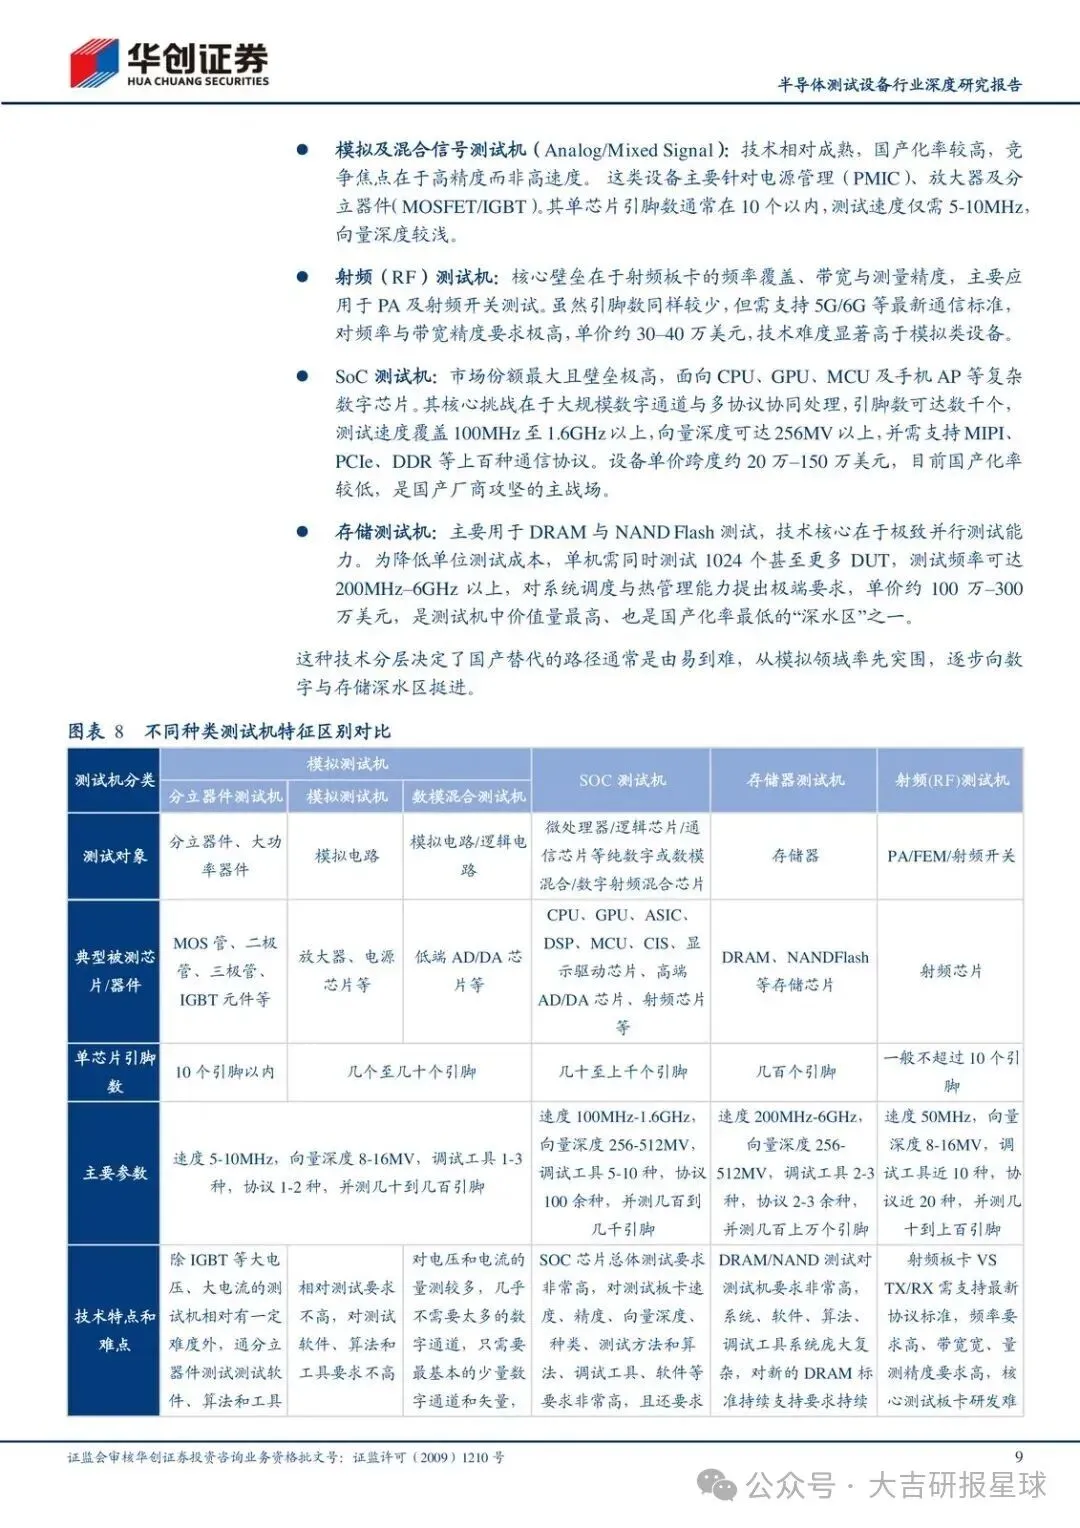
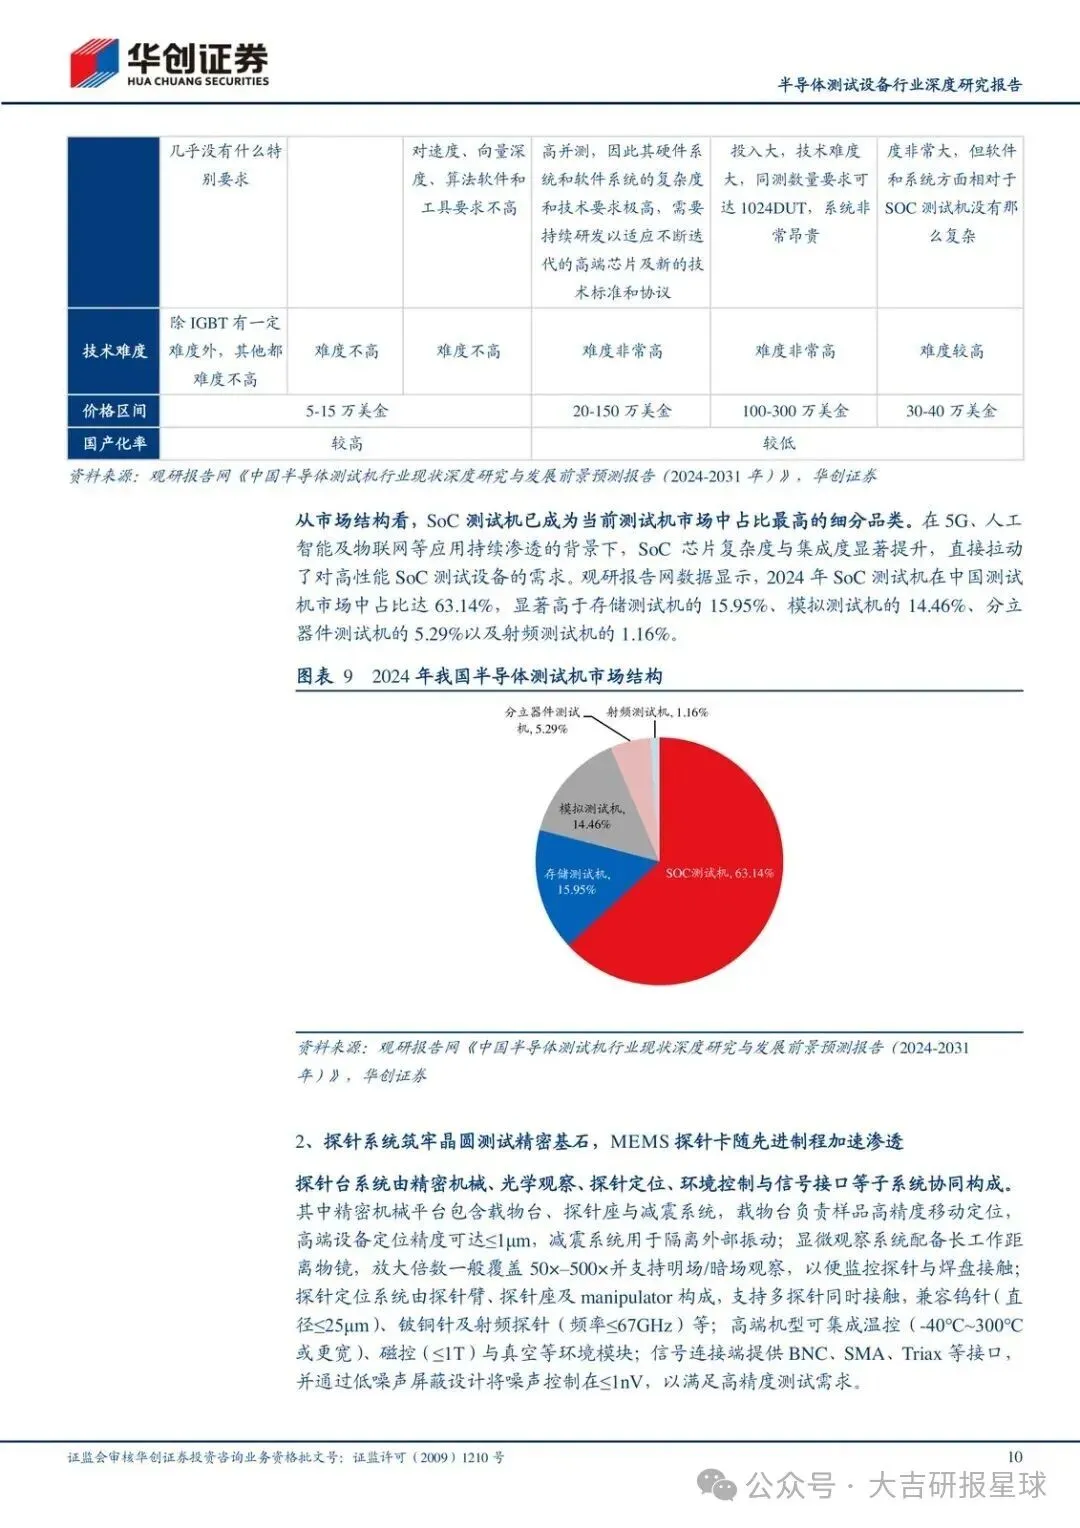
后道产线里,测试才是最大头。SEMI 口径下,2025 年测试设备占后道投资约 63.6%,高于封装设备。ATE、探针台、分选机绑在一起决定产能和良率;其中 SoC 与存储测试机技术壁垒最高,约占测试机市场八成。价值量集中、卡脖子也集中,这就是现在值得盯的原因。
主线很清楚:算力把单机测得更久、更贵;先进封装把测试节点前移并加出 SLT;国产替代则卡在高端机,而不是模拟分立那类已经做熟的产品。
为什么是现在:量价一起被抬起来
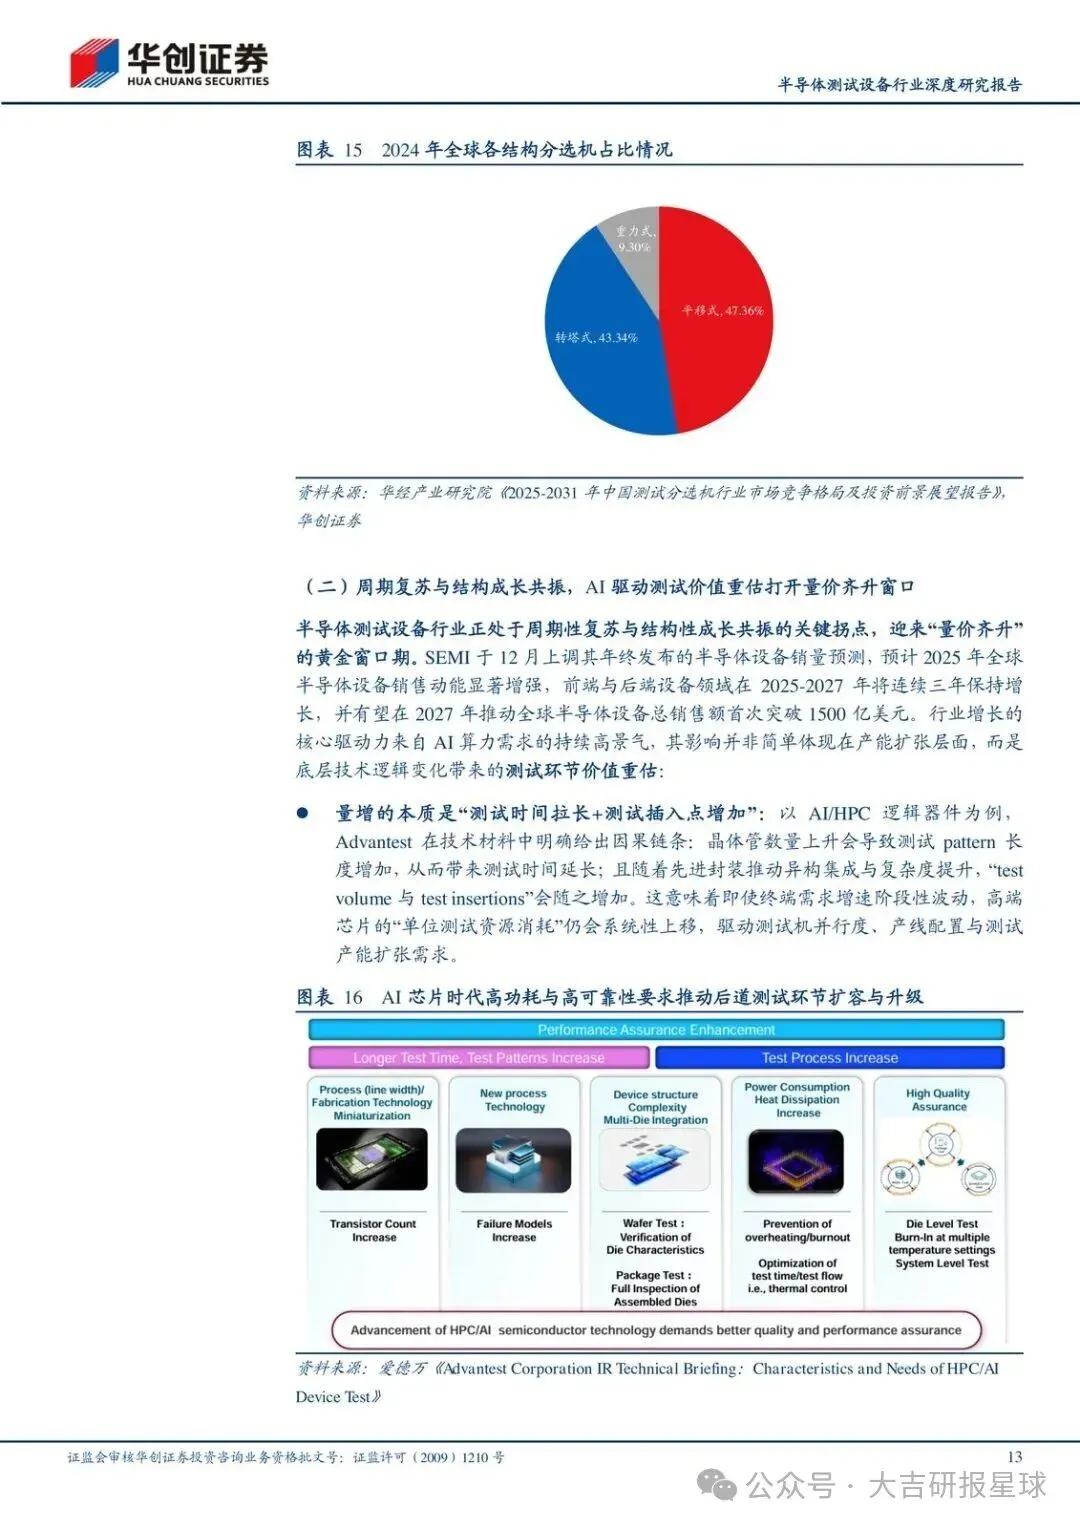
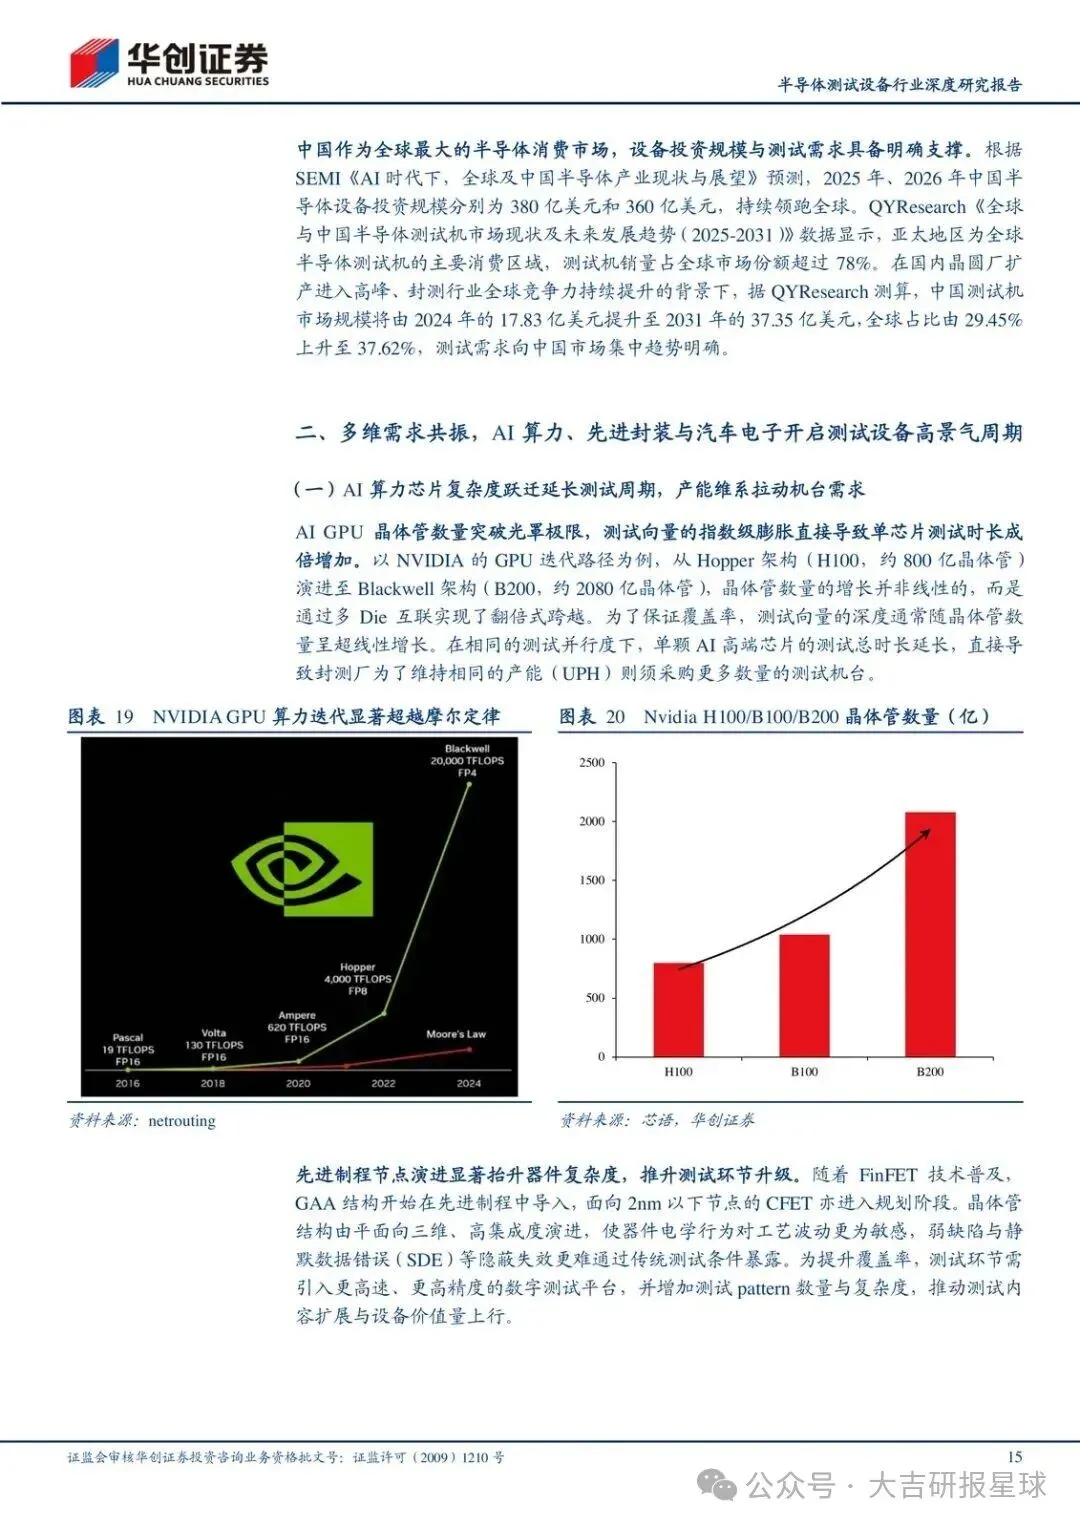
AI 芯片复杂度上去,测试向量深度指数级膨胀,单芯片测试时间成倍拉长,机台需求先“量增”。千瓦级功耗又逼着设备上主动热管理和信号完整性,单机价值跟着抬。
先进封装是另一条增量。Chiplet 让 KGD 变成刚需,测试从封测往晶圆端前移;异构集成再把系统级测试(SLT)推出来,这是 ATE 流程之外的新增量。汽车电子提供底盘:车规芯片数量翻倍,AEC-Q100 三温循环把三温探针台、三温分选机变成刚性配置。
三股力叠在一起,单位芯片吃掉的测试资源和机台配置强度一起上移。受益的是能跟上高并行、高功耗、高精度的设备商和已经导入验证的封测厂;跟不上热管理、对位精度和协议复杂度的中低端产能,会被挤出高端订单。
格局卡住的位置,也是替代能打的位置
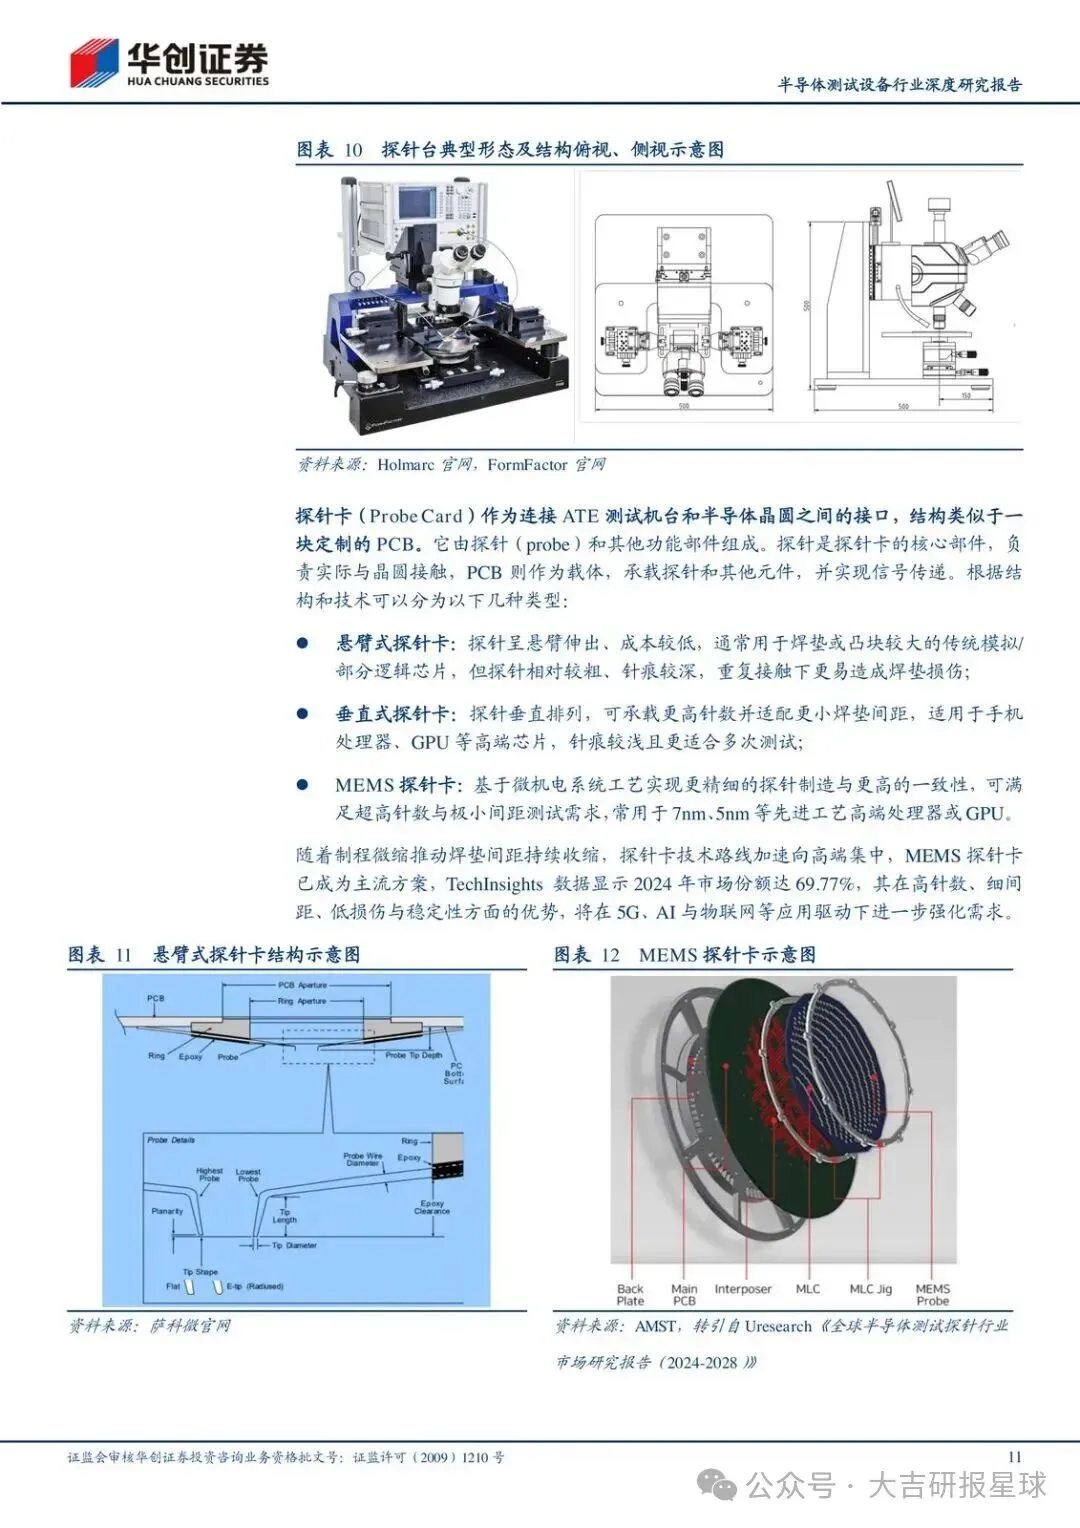
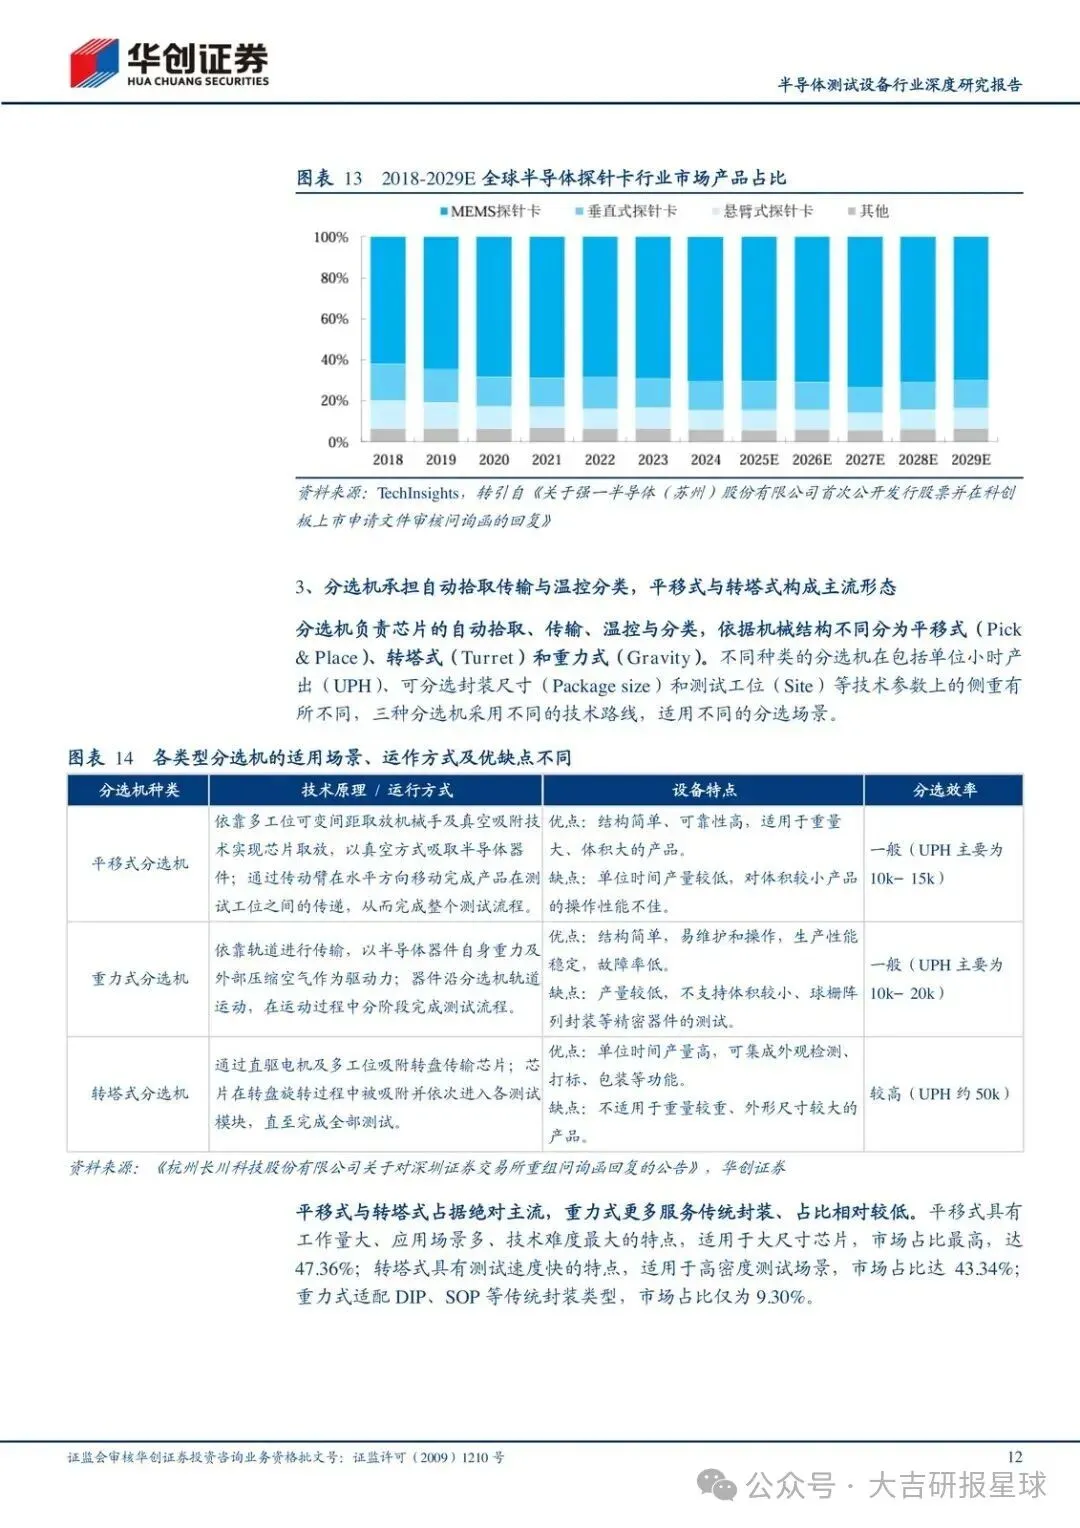
全球测试机是泰瑞达与爱德万双寡头,合计市占超 90%;探针台长期日系主导,12 英寸先进制程壁垒高;分选机集中度相对低,细分场景给追赶者留了口子。
爱德万的路径值得对照:2011 年并购惠瑞捷坐实 SoC 双寡头,2019 年后并购 Astronics、Essai、R&D Altanova,把版图从单机延伸到 SLT、主动散热和高性能耗材。行业在从卖一台机,走向 Test Cell 整套方案。
国产这边结构极不对称。模拟与分立测试机国产化率已到约 80%;SoC/存储仍大约 10%/8%。探针台、分选机市占率已在抬,测试机高端仍是空白最大的一块。材料里提到的本土厂商布局集中在长川科技、华峰测控、精智达、矽电股份、联动科技、强一股份,关注点也落在 SoC/存储平台、高端分选机和 12 英寸探针台。
谁受益:能把验证单打成重复订单、把平台从单机做成测试单元的厂商。谁承压:仍靠中低端机台拼价格、又挤不进 SoC/存储验证名单的后来者。风险也写得很硬:AI 需求波动、高端机研发和客户验证慢于预期、竞争把毛利率打下来。
接下来该盯什么
国产替代已经过了“有没有产品”的阶段,下一跳是验证转量产。盯份额,不如盯高端机有没有重复订单;盯行业景气,不如盯测试时长和 SLT 是否真的在扩容。
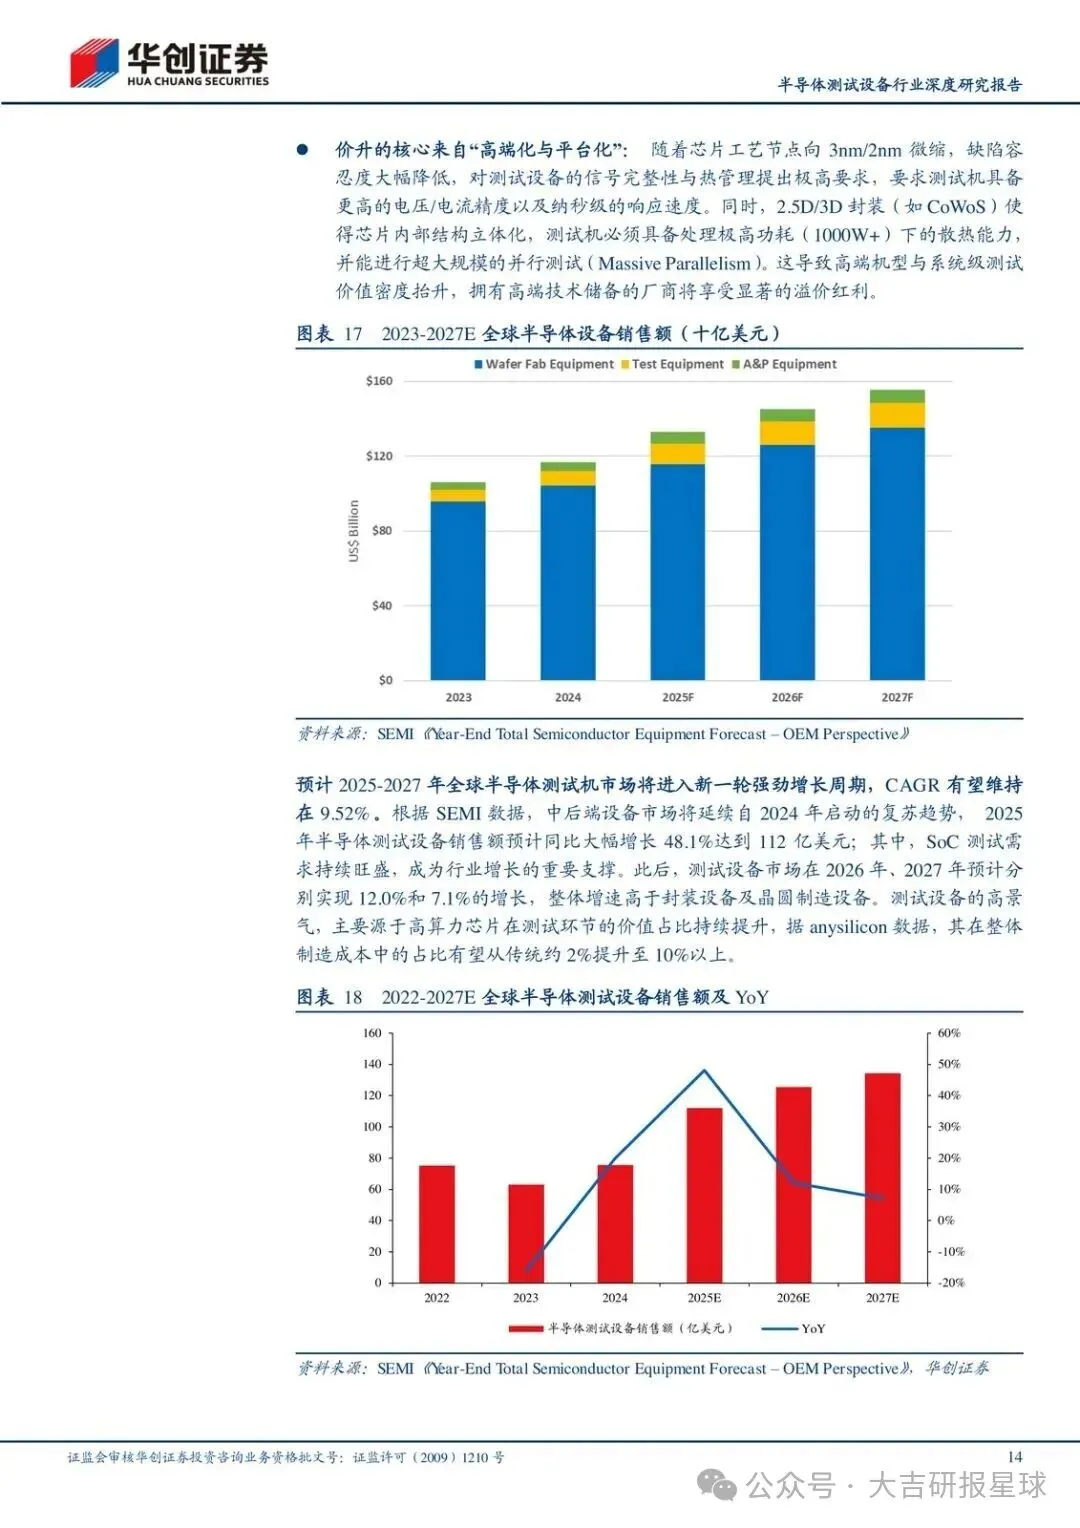
材料里还有一组中国市场数字:规模由 2024 年的 17.83 亿美元提到 2031 年的 37.35 亿美元,全球占比由 29.45% 起跳。需求在中国、高端供给仍在海外,这是份额故事能讲下去的前提,但前提要被订单验证,不能被叙事代替。
观察清单
- SoC/存储测试机国产化率是否从约 10%/8% 往上走,还是继续停在模拟分立(约 80%)已经吃透的区间。
- 封测厂资本开支里,测试设备占比是否贴近 SEMI 给出的后道约 63.6% 结构,高端 ATE、12 英寸探针台、高端分选机订单是否同步放量。
- AI/Chiplet 相关产线是否出现 KGD 前移和 SLT 机台新增,而不是只扩传统 FT 产能。
- 长川科技、华峰测控、精智达、矽电股份等是否从“验证导入”进入重复订单;高端机研发与客户端验证节奏有没有明显滞后。
- 三温探针台/三温分选机在汽车电子产线的招标和装机,能否作为需求底盘独立于 AI 波动被观察到。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告

