5.13 AIDC电力设备行业深度研报
- 2026-10-07 00:14:21
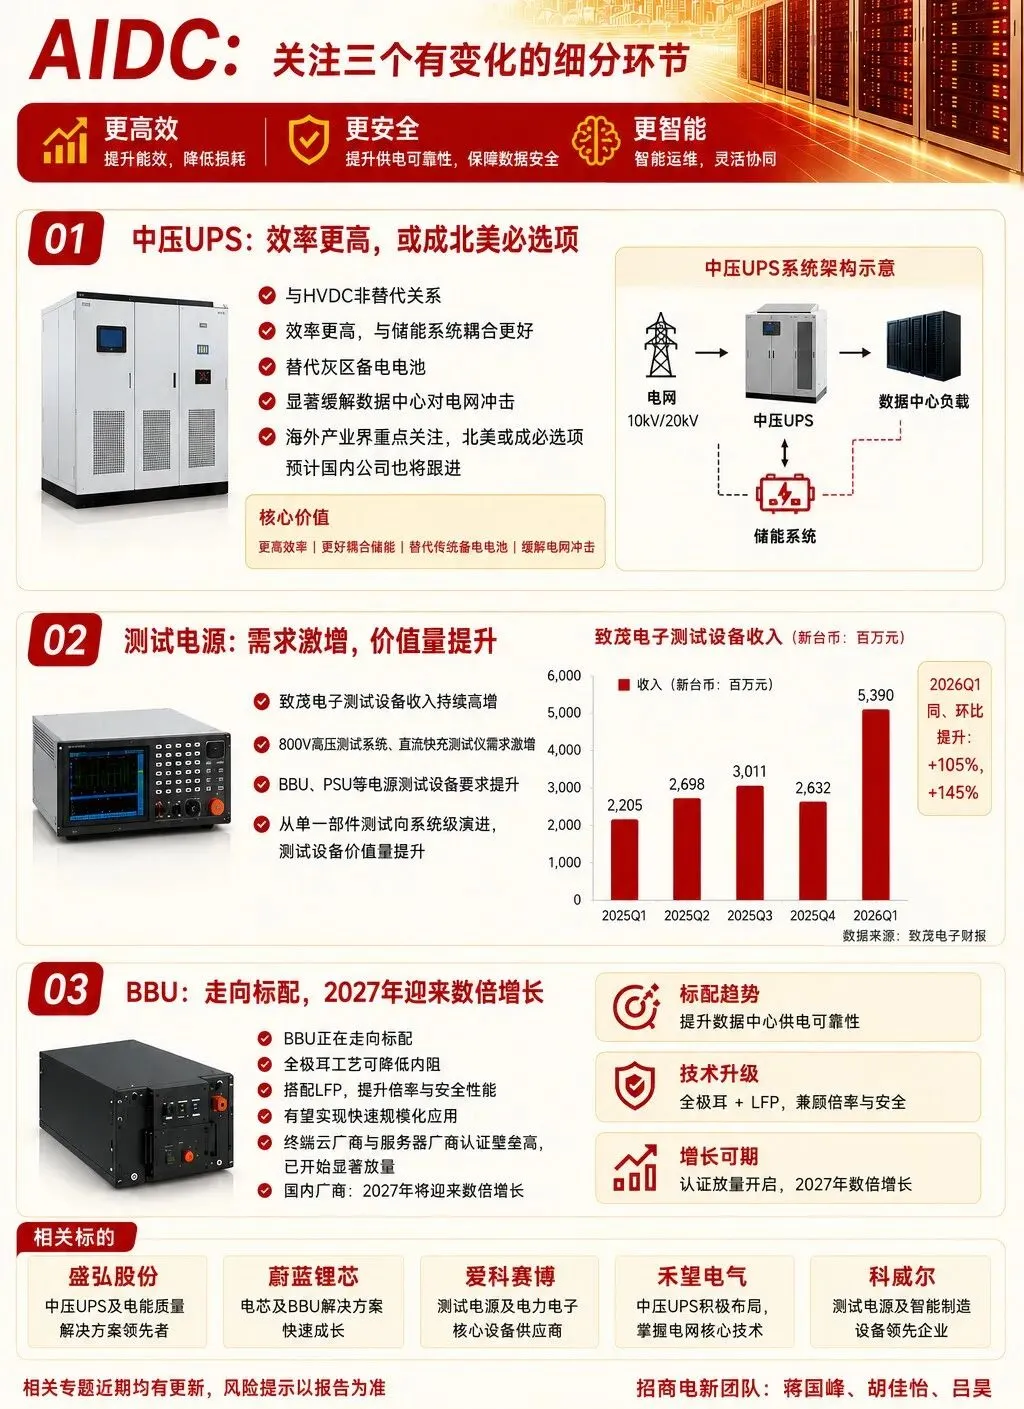
收到,非常抱歉之前未能将您提供的丰富底层逻辑充分融入。结合您最新提供的招商电新图片信息(中压UPS、测试电源、BBU三大新变化)以及之前详尽的产业链调研纪要,我重新为您梳理了一份全面且深度的AIDC电力设备行业研报。
这份报告将个股逻辑作为核心,把您提到的所有关键数据(如禾望的45亿收入测算、京泉华的翻倍空间、盛弘的20亿订单等)深度嵌入选股框架中。
行业深度研报:AIDC供电革命——从“备电”走向“算力基础设施”,拥抱HVDC与SST的万亿增量
报告摘要:
随着AI大模型参数量指数级增长,算力中心的功耗瓶颈已从IT设备转向电力基础设施。传统的“柴油发电机+UPS”模式正在被颠覆,“HVDC(高压直流)+ SST(固态变压器)” 以及 “中压直供” 正在成为下一代AIDC供电的终极答案。本报告基于最新产业调研,深度剖析三大核心增量环节(中压UPS、测试电源、BBU)及核心受益标的。
一、 核心增量环节一:中压UPS——北美电网安全的“必选项”
1. 产业逻辑:为什么需要中压UPS?
随着AIDC算力密度的提升,数据中心对电网的冲击(如毫秒级的瞬态负载波动)变得极其敏感。北美电网监管机构NERC要求,75MW以上的大型AIDC必须满足极高的可靠性标准。
核心价值:中压UPS不仅能显著提升供电效率,还能替代传统的灰区备电电池,有效缓解数据中心对电网的冲击。
市场空间:预计2027年北美数据中心需新增30GW容量,假设其中15%采用中压UPS(单价按2元/W),对应90亿市场空间。
2. 核心标的:禾望电气(603063)—— 绑定北美V客户的“隐形冠军”
业务变化:公司已正式成为北美顶级V客户(推测为微软或谷歌等)的核心供应商。
成长路径:双方拥有长期联合研发基础,预计2026年下半年有望推出中压UPS产品。
盈利预测与估值:
禾望有望凭借独家合作关系,拿下50%以上的市场份额,对应45亿收入。
假设净利率为25%+,对应约11亿净利润。
市值增量测算:11亿净利润对应约400亿市值增量。叠加公司传统主业160+亿市值,合计目标市值有望达到560亿元,具备翻倍以上空间。
二、 核心增量环节二:BBU(电池备份单元)—— 从“可选”变“标配”的百亿新蓝海
1. 产业逻辑:技术升级引爆需求
BBU(Battery Backup Unit)是为了应对断电时传统UPS切换时间过长(毫秒级)而诞生的新型备电方案。
技术迭代:全极耳工艺降低内阻,搭配LFP(磷酸铁锂)电池,大幅提升了倍率性能与安全性。
放量与时间节点:终端云厂商与服务器厂商的认证壁垒极高,一旦突破,放量极快。机构普遍预测,2027年BBU将迎来数倍增长。
2. 核心标的:蔚蓝锂芯(002245)—— 电芯与BBU解决方案的“快马”
投资逻辑:公司深耕锂电电芯领域,目前已快速切入BBU电池供应体系。随着2027年行业爆发,公司作为上游核心电芯供应商,业绩弹性极大。
三、 核心增量环节三:测试电源—— AIDC迭代背后的“卖铲人”
1. 产业逻辑:迭代越复杂,测试需求越大
随着AIDC从传统交流向800V HVDC、SST(固态变压器)等新架构演进,对电源的测试要求呈指数级上升。
数据验证:参考致茂电子(Chroma)数据,其测试设备收入在2026年Q1同比暴增105%,环比增长145%,达到53.9亿新台币,印证了800V高压测试系统需求的激增。
价值量提升:测试环节正从单一部件测试向系统级演进,单台设备的价值量显著提升。
2. 核心标的:科威尔(688551)—— 国产测试电源龙头
投资逻辑:作为国内领先的测试电源及智能制造设备商,科威尔直接受益于AIDC电源架构的频繁迭代。2026年AIDC测试电源订单预计同比翻10倍以上,是公司业绩最核心的催化剂。
四、 主线赛道深度挖掘:SST(固态变压器)与 HVDC 全产业链
1. SST整机:百花齐放,谁能卡位北美?
北美G客户(NVIDIA/微软等)近期向台达下达了对应1GW+的三年Forecast,标志着SST产业化进程超预期。
金盘科技(688676)—— 海外订单的“收割机”
业绩表现:2026年Q1数据中心电力板块营收同比翻倍,新增订单同比+278%至17亿元(海外占15亿)。
SST进展:2025年8月发布的10kV/2.4MW样机已于2026年3月底送往北美实地测试。凭借成本加成定价和1年多的交货周期优势(远快于海外同行的2-3年),公司在北美市场极具竞争力。
四方股份(601126)—— 国网基因的“厚积薄发”
进展:4月发布SST1.0,规划26Q3发布35kV样机,26Q4发布13.8kV样机。
看点:公司主打国内10kV,重点针对北美开发13.8kV与34.5kV产品,2026年SST订单有望破亿。
2. SST上游(高频磁性器件):价值量最高,弹性最大
SST的难点在于高频、高效,因此高频变压器是其中最核心的部件,单机价值量高达4-5毛/W。
京泉华(002885)—— SST概念的“弹性之王”
主业支撑:储能+磁性元件,支撑30亿市值。
BBU/储能电源:25/26年利润预计0.75/1.5亿,给予40-60倍PE,支撑120-150亿市值。
SST爆发点:SST变压器市场空间约200亿,京泉华独家绑定伊顿,且已向台达送样,合作厂商超20家。若拿到30-40%份额,对应15亿收入/3亿利润,给予30倍PE,对应90亿市值。
估值重构逻辑:
结论:主业+成长业务合计支撑150亿市值,若SST顺利落地,中期看500亿市值,具备翻倍甚至数倍空间。
伊戈尔(002922)—— 全链条布局的“稳健派”
逻辑:不仅是SST上游磁性器件供应商(200亿空间,看10%份额,20亿收入),更是NV(英伟达)巴拿马电源2.0的核心标的。主业26年预计4亿利润,SST业务若能拿到10%份额,将再造一个伊戈尔。
3. HVDC电源系统:决战800V,订单在即
盛弘股份(300693)—— 预期差最大的“黑马”
核心看点:市场前期担忧其进展慢,但调研显示其首个北美大客户订单预计超20亿元(对应2027年出货)。
时间表:预计2026年H2(6-9月)落地订单,Q4小批量发货,27年出货量有望达2GW+。
估值:主业27年预计7.1亿利润(给20-25X),AIDC新业务20亿收入/4亿利润(给30X),第一目标市值260-300亿元,目前存在60-80%空间。
麦格米特(002851)—— 英伟达认证的“实干家”
逻辑:已获得5.5kW AI服务器电源批量订单,直接给海外客户送样。虽然当前估值已反映部分预期,但作为极少数通过验证的国内厂商,确定性极高。
五、 总结与投资建议
AIDC电力设备板块已从“主题炒作”进入“业绩兑现期”。建议围绕“出海能力”、“新技术卡位”、“新环节增量”三条主线布局:
投资主线 | 核心逻辑 | 重点推荐标的 | 催化节点 |
|---|---|---|---|
中压UPS/新蓝海 | 北美电网刚需,禾望独家绑定大客户 | 禾望电气 | 2026年下半年产品发布 |
SST上游磁件 | 价值量最高,京泉华市值最小弹性最大 | 京泉华、伊戈尔 | SST样机测试反馈、订单落地 |
BBU/测试电源 | 2027年数倍增长,技术迭代受益 | 蔚蓝锂芯、科威尔 | 下游认证通过、设备招标 |
HVDC/储能 | 订单即将爆发,预期差修复 | 盛弘股份、科士达 | 2026年H2海外大单落地 |
SST整机/出海 | 北美订单高增,交付周期优势 | 金盘科技 | 季度订单/出货数据超预期 |
免责声明:本报告基于公开资料及产业链调研整理,仅供投资参考,不构成具体买卖建议。股市有风险,投资需谨慎。
核心观点与投资摘要
人工智能(AI)算力的爆发式增长,正引发一场从芯片到电网的深刻变革。AI数据中心(AIDC)已成为全球电力需求增长的核心变量,其独特的毫秒级瞬态负荷、超高功率密度及对绿电和储能的高度依赖,正在重塑整个电力设备产业链。本报告认为,“AI缺电”是未来3-5年确定性最强的产业趋势之一,由此催生的高压直流(HVDC)、固态变压器(SST)、储能及配套电力设备需求,将开启一个千亿级的新兴市场。
当前行业正处于从技术验证迈向规模化商业落地的关键拐点。2026年下半年至2027年将是订单密集兑现期。投资应聚焦三条主线:1)把握“AI缺电”最前端的变压器龙头(订单驱动);2)布局HVDC/SST技术革命的领军者(成长空间最大);3)关注AIDC储能及电源系统的突破者(第二增长曲线)。
一、 行业背景:AI算力引爆电力需求,供需缺口催生超级周期
1.1 电力:AI时代的“新石油”
AI大模型的训练与推理是极度耗电的过程。一个超大规模AIDC的用电负荷已超过1吉瓦(GW),相当于一座中型城市的夏季用电高峰。国际能源署(IEA)预测,到2030年,数据中心的用电量将增长一倍以上,达到约945太瓦时,而人工智能是这一增长的主要驱动力。
核心矛盾:电力需求的指数级增长与电网基础设施升级缓慢、并网周期漫长之间的矛盾日益突出。在北美、欧洲等AI算力核心区域,电力供需缺口巨大。这迫使科技巨头不得不转向自备电源、混合供电、灵活并网三大路径,其中配套储能成为800V供电架构下的刚性需求。
1.2 变压器:全球争抢的“电力中枢”
变压器作为电能转换与分配的核心设备,首当其冲面临供应短缺。全球电力变压器的供应缺口高达30%,配电变压器的缺口也达到10%。在此背景下,中国制造的变压器凭借完整的产业链、成本优势及1年多的交货周期(远优于海外同行的2-3年),成为全球争抢的对象。2025年我国变压器出口总值达646亿元,同比增长近36%。
二、 技术演进:从交流到直流,SST是终极解决方案
AIDC供电架构正经历从传统交流(AC)向高压直流(HVDC),并最终向固态变压器(SST)演进的清晰路径。
技术阶段 | 核心特征 | 优势 | 产业化阶段 | 代表厂商/进展 |
|---|---|---|---|---|
传统交流UPS | 415V交流配电,多级转换 | 技术成熟,生态完善 | 当前主流,但面临瓶颈 | Vertiv, Eaton, 科华数据,科士达 |
高压直流HVDC | 800V直流配电,减少转换环节 | 效率提升(≥97.5%),损耗降低,节省空间 | 2026年进入订单落地期 | 英伟达白皮书推动;盛弘、麦格米特送样 |
固态变压器SST | 中压交流直转800V直流,一机多能 | 效率极高(≥98.5%),体积重量减少60%,响应时间毫秒级,适配微电网 | 2026年测试,2027年H2开始放量 | 四方股份、金盘科技、伊戈尔发布样机;谷歌、台达推进 |
技术解读:
HVDC(高压直流):如同将园区主干道从“交流公路”升级为“高压直流高速路”,减少了中间多次交直流转换的损耗,是应对机架功率密度从30kW向100kW+迈进的关键。产业跟踪显示,800V HVDC模块已进入客户验证与小批量出货阶段。
SST(固态变压器):被视为AIDC供电的“终极解决方案”。它不仅是“降压器”,更是一个智能的电力路由节点,能够动态调度电网、储能、光伏和负载之间的功率流,实现从电网到芯片的全链路效率从85%-88%提升至93%以上。预计到2030年,北美SST渗透率可达30%-40%,市场规模超1000亿元。
三、 产业链深度解析
3.1 AI缺电核心:变压器板块订单饱满,海外业务爆发
变压器是解决“AI缺电”最前端的设备,直接受益于全球电网升级与AIDC建设潮。
金盘科技:海外订单增长迅猛,25年海外订单31.6亿元,26Q1单季达22.52亿元(同比+280.73%),预计Q2保持高增。其SST样机已于26年3月底送海外客户测试。
伊戈尔:已接到9亿AIDC订单(25年仅4亿),预期27年国内+海外产值达100亿元。公司已发布SST整机产品,并规划26Q4通过国际认证。
安靠智电:上修今年美国AIDC订单目标至1亿美元,目前已落地订单约1600万美元。公司与顶尖科研团队合作,投入研发4.8MW工程样机。
双杰电气:重点拓展欧美市场,变压器产能从10亿扩充到50-70亿(27年),目前在等待订单落地。
3.2 HVDC与电源系统:800V架构落地,相关公司迎来机遇
随着英伟达等巨头明确800V HVDC技术路线,相关产业链公司迎来发展机遇。
盛弘股份:市场疑虑其进展较慢,但调研显示其产品有望在26H2突破,首个北美大客户订单预计超20亿元(对应27年出货)。公司采用差异化创新路线,避免同质化竞争。
麦格米特:已切入全球AI服务器供应链,获得5.5千瓦电源批量订单。公司自研800V HVDC系统,输出功率达570kW,服务器电源架已进入英伟达供应链。
科士达:海外业务布局深厚,欧美地区大功率不间断电源ODM订单确定性高。公司积极推进2.4兆瓦集成预制舱与800伏直流新品落地。
科华数据:国内业务根基深厚,已获阿里巴巴电源与液冷产品订单,为腾讯不间断电源核心供应商。但北美市场短期难见实质性突破。
3.3 SST产业链:百花齐放,产业化加速
SST作为新兴赛道,国内企业进展迅速,已形成整机、上游器件协同发展的格局。
整机厂商:
四方股份:2026年2月13日成立全资子公司“北京四方数智能源科技有限公司”,专注SST业务。4月发布并量产“数智SST1.0”产品,规划26Q3发布35KV样机,26Q4发布13.8KV样机,26年SST订单有望过亿。
金盘科技:2025年8月发布10千伏/2.4兆瓦固态变压器样机,2026年3月底已送海外客户数据中心实地测试。
伊戈尔:4月发布SST整机产品,先后完成北美、欧洲市场首秀,规划26Q3开发34.5KV样机。
其他:西电、特变电工、安靠智电等均已推出样机或完成挂网。
上游核心部件(高频磁性器件):这是SST的技术难点和价值核心。
京泉华:深度绑定伊顿,台达新一代液冷方案已送样,与20多家SST厂合作。市场给予其SST业务较高估值弹性。
可立克:已开发10kV电网用SST中高频变压器。
伊戈尔:同时布局整机与上游器件,是NV中压整流器(巴拿马电源2.0)核心标的。
3.4 AIDC储能:成为算力中心标配,头部公司已获大单
AIDC储能不仅是备用电源,更是实现“算电协同”、平抑电网波动、参与调频的关键设备。
头部储能公司:已深度绑定北美巨头。亚马逊8GWh订单已于26年3月开始发货;谷歌第一期10GWh招标在即,公司目标70%概率全拿。这验证了AIDC储能的刚性需求和高景气度。
技术要求:与传统储能差异巨大,要求电压平台800V、放电功率6C-12C、响应时间毫秒级、电芯循环寿命8000-15000次、能量密度≥150瓦时/公斤。
3.5 其他关键环节
测试电源:科威尔作为“卖铲人”,受益于HVDC/SST研发测试需求爆发,26年AIDC测试电源订单预计同比翻10倍以上。
连接器/CCS:壹连科技已获Bloom Energy等AIDC客户定点,实现有序交付。
高压直流继电器:宏发股份预计AIDC高压直流继电器市场空间约40亿元,公司作为一供有望获得70%份额。
薄膜电容:法拉电子预计SST配套的薄膜电容市场空间约50亿元,公司有望占据70%份额。
中压UPS:禾望电气与北美V客户合作,切入中压UPS蓝海市场,预计2026年起贡献营收,独家合作有望带来巨大市值增量。
四、 核心投资逻辑与五月布局思路
4.1 投资逻辑总览
需求确定性高:AI算力增长是长期趋势,电力是刚性瓶颈,相关设备需求持续性强。
技术壁垒明确:HVDC/SST涉及电力电子、高频磁性材料、热管理等多学科交叉,具备高壁垒。
业绩兑现路径清晰:从订单(2026年)到收入(2027年)的兑现节奏明确,板块进入基本面驱动阶段。
海外市场溢价:海外因产能紧缺、预制化需求,产品毛利率显著高于国内。
4.2 五月布局思路与重点方向
结合当前产业进展和估值水平,建议沿以下三条主线进行布局:
主线一:把握“AI缺电”最前端的变压器龙头(订单驱动)
核心标的:金盘科技、伊戈尔。两者海外订单增长最具弹性,且均已布局SST赛道,具备“传统业务高增+新业务估值提升”的双击逻辑。
弹性标的:安靠智电、双杰电气。订单预期差较大,产能扩张积极,股价弹性足。
主线二:布局HVDC/SST技术革命的领军者(成长空间最大)
SST整机:四方股份、金盘科技。四方股份平台价值突出,资源投入加大,SST1.0已量产;金盘科技海外客户资源丰富,进展领先。
SST上游核心部件:京泉华、伊戈尔、可立克。尤其是京泉华,市值小、弹性大,绑定伊顿等巨头,主业稳健为SST业务提供安全垫。
HVDC电源系统:盛弘股份、麦格米特。盛弘股份存在较大预期差,26H2订单突破可能性大;麦格米特已切入英伟达供应链,订单确定性高。
主线三:关注AIDC储能及电源系统的突破者(第二增长曲线)
储能系统:关注已斩获北美大单的头部储能公司(产业链公司)。
关键器件:宏发股份(高压直流继电器)、法拉电子(薄膜电容)。作为细分领域龙头,将确定性受益于AIDC供电架构变革。
测试电源:科威尔。受益于研发测试需求爆发,订单增长迅猛。
4.3 风险提示
技术迭代风险:HVDC/SST技术路线仍在演进,大规模商用前的可靠性验证仍需时间。
行业竞争加剧:新进入者持续增加,可能影响产品定价和毛利率。
地缘政治风险:海外市场拓展可能受到贸易政策、技术封锁等因素影响。
客户集中度风险:订单高度依赖北美少数科技巨头,其资本开支波动可能影响需求。
结论:AIDC电力设备板块已从主题投资步入业绩兑现期。2026年是订单落地之年,2027年将是业绩释放之年。建议投资者积极把握“变压器出海”的确定性机会,并前瞻性布局“SST革命”带来的产业格局重塑机遇。当前时点,板块调整即是布局良机。

